

Buenos Aires Valores S.A. (BAVSA) ALyC y AN Integral N° 497/CNV y ACDI • Invertí en tu futuro, elegí BAVSA • #SomosBAVSA
Argentina
Joined March 2011
- Tweets2K
- Following53
- Followers6.3K
- Likes298




BAVSA | Buenos Aires Valores retweeted

Se conocieron los resultados de la licitación: el Tesoro recibió ofertas por ARS 15,79 billones, adjudicando en total ARS 11,56 billones sobre vencimientos de ARS 10,8 billones, lo que implica un rollover del 106,99%. Este financiamiento neto positivo por ARS 0,6 billones deja al 30-Oct (liquidación de la licitación) un buen nivel de liquidez en el sistema (lo que se traduce en tasas overnight manteniéndose estables en torno a 20%), ya que estimamos que hoy el BCRA absorbió ARS 2,8 billones.
Por parte del menú, el Tesoro volvió a incluir un instrumento con vencimiento post elecciones por segunda licitación consecutiva, aunque esta vez únicamente con el TXMD8 (dual CER/TAMAR, dic28), a diferencia de los tres instrumentos largos de la licitación pasada. El resto de la oferta se concentró en 2027, lógico teniendo en cuenta la demanda del mercado, que hoy se muestra volcado a devengar en instrumentos cortos 2027. La parte larga de las curvas en pesos, si bien viene mostrando un buen performance respecto de la curva hard dollar dado el contexto internacional adverso, aún sigue sin comprimir tasas, manteniéndose márgenes sobre TAMAR algo elevados.
La demanda se concentró en el TXMD8 (explicó el 30% de lo adjudicado, permitiendo rollear gran parte de los vencimientos post elecciones), en la S26F7 (lógico teniendo en cuenta que es la única opción a tasa fija del menú y la más corta) y en la D15E7, título que explicó el 22% del total adjudicado (USD 1.666 millones), rolleando totalmente el remanente de la D30O6 e incluso más (post canje quedaron USD 1.452 millones). Por parte del plazo promedio de emisión, mostró una leve caída respecto al registrado en la licitación pasada, manteniéndose igual en un nivel elevado, en 355 días.

BAVSA | Buenos Aires Valores retweeted
El BCRA publicó su posición de futuros al 30/09, reportando una posición en short por USD 42 millones, lo que representa una disminución mensual de USD 236 millones. Teniendo en cuenta que la posición un año atrás (septiembre 2025, post resultados electorales de PBA) alcanzó los USD 6.875 millones (estaban a USD 2.125 millones de alcanzar el máximo de exposición en short en A3 Mercados, que es de USD 9.000 millones), en los últimos 12 meses el BCRA desarmó cobertura en futuros por un total de USD 6.832 millones. Es un dato importante ya que nos muestra que de cara a las elecciones de 2027 el BCRA cuenta con capacidad para mitigar presión en el FX vía futuros (recordar que también puede tener exposición en short en BYMA por USD 6.000 millones, lo que implica que puede tener como máximo una posición total de USD 15.000 millones).
nitter.cf/Mar71nDLF/status/21133…


El nivel de cobertura cambiaria total empieza a mostrar cierto equilibrio en torno a los USD 20.000 millones. En línea con lo que venimos mencionando, respecto a 2025 se vio un cambio cualitativo en la composición de la cobertura, pasando a tener mayor presencia instrumentos dollar linked respecto a futuros de dólar (el 81% está en dollar linked vs el 25% de sep-25). Este cambio en el foco de la intervención, por un lado le permitió al BCRA limpiar prácticamente toda su participación en el mercado de dólar futuro (mañana conoceremos la posición al 30/09, donde probablemente se mantenga por debajo de los USD 500 millones, un nivel acotado) y, por otro, tener un manejo más directo sobre la liquidez, ya que las ventas de dollar linked tienen un impacto monetario mucho más directo respecto a los futuros, donde el impacto se da vía MtM.
(1/2)

BAVSA | Buenos Aires Valores retweeted
Para evitar mirar el nivel de cobertura en términos absolutos y pasarlo a analizar en términos relativos, una buena métrica es el ratio hedge/M2, el cual nos muestra qué porcentaje representa la cobertura cambiaria sobre el total del circulante y depósitos en pesos. Con el último dato al 16-oct, se ubica en torno al 34% contemplando vencimientos de dollar linked post elecciones, es decir, en niveles de nov-25; si no se contemplan dichos vencimientos, el ratio se ubica en 24%, niveles de ene-26. Esto muestra que de cara a las elecciones el equipo económico cuenta con gran margen de intervención via futuros y dollar linked, sin contemplar que dispone de otras herramientas para mitigar la demanda por FX.
(2/2)

BAVSA | Buenos Aires Valores retweeted
El nivel de cobertura cambiaria total empieza a mostrar cierto equilibrio en torno a los USD 20.000 millones. En línea con lo que venimos mencionando, respecto a 2025 se vio un cambio cualitativo en la composición de la cobertura, pasando a tener mayor presencia instrumentos dollar linked respecto a futuros de dólar (el 81% está en dollar linked vs el 25% de sep-25). Este cambio en el foco de la intervención, por un lado le permitió al BCRA limpiar prácticamente toda su participación en el mercado de dólar futuro (mañana conoceremos la posición al 30/09, donde probablemente se mantenga por debajo de los USD 500 millones, un nivel acotado) y, por otro, tener un manejo más directo sobre la liquidez, ya que las ventas de dollar linked tienen un impacto monetario mucho más directo respecto a los futuros, donde el impacto se da vía MtM.
(1/2)
BAVSA | Buenos Aires Valores retweeted
El Tesoro presentó los resultados del canje: el total adjudicado representa el 72,85% del VNO en circulación de la LELINK D30O6 (se rescatan USD 2.839 millones), levemente por debajo del 75% registrado en la conversión pasada. Recordar que el BCRA puede participar en esta conversión, y estimamos que cuenta con USD 2.000 millones de D30O6; con este resultado, al viernes 23-oct (liquidación del canje) quedan USD 1.452 millones de D30O6 en manos privadas, suponiendo que el BCRA rolleó el 100% de su posición estimada.
A diferencia de los canjes pasados (donde la alternativa larga era a 2028), el Tesoro incorporó esta vez el TZV27 como opción más larga, evitando seguir cargando vencimientos en 2028. Esto facilitó un mayor porcentaje de adhesión en la opción larga, alcanzando el TZV27 el 5% de lo adjudicado (frente al 2% del TZV28 en el canje pasado).
El dato relevante de cara al fixing de la D30O6 (27-oct) es que los vencimientos totales son de USD 1.452 millones (tener en cuenta que se puede reducir aún más dependiendo de si participó o no el BCRA con el 100% de su tenencia estimada), levemente por encima de los USD 1.098 millones del fixing de la D30S6 pero en un nivel relativamente bajo comparado con el fixing de la D31G6 (USD 2.595 millones).

BAVSA | Buenos Aires Valores retweeted
Siguen aflojando las tasas, por ahora misma dinámica de ayer en caución: apertura tomadora llegando a marcar máximo en 24,4% y ahora operando en torno a 21,6%/21,7% (VWAP 14:30hs 23,1%, probablemente al cierre quede más abajo aún). Tener en cuenta que hoy está la expansión por la recompra de títulos de ayer en T+1, por lo que deberíamos ver algo más de liquidez en REPO (ayer estimamos que absorbió ARS 1,8 billones). PFs institucional se mantiene en 24,5%, mismo nivel de ayer.
nitter.cf/Mar71nDLF/status/21104…

Se conocieron los resultados de la licitación: el Tesoro recibió ofertas por ARS 9,5 billones, adjudicando en total ARS 6,6 billones sobre vencimientos de ARS 4,9 billones, lo que implica un rollover del 136,14%.
Es importante destacar que si bien el rollover del 136% implica un financiamiento neto positivo por ARS 1,7 billones (absorción de pesos con efecto monetario al 16-oct), el Tesoro realizó una recompra por un monto aproximado de ARS 1 billón (operación de la cual conoceremos los detalles en los próximos días), por lo que el rollover ajustado por dicha recompra ronda el 100%/110%, es decir, no hay razones para anticipar inconvenientes con la liquidez del sistema ni estrés en las tasas ON (estimamos que hoy el BCRA absorbió en la REPO ARS 1,8 billones).
En cuanto al menú, el Tesoro dio un giro relevante en la estrategia, volviendo a ofrecer instrumentos con vencimiento posterior a 2028, algo que no ocurría desde fines de julio (emisión del TMVE8), decisión que resulta consistente dado el menor volumen de vencimientos de esta ronda sumado al buen desempeño de la curva pesos en un contexto internacional totalmente adverso, dándole cierto margen al Tesoro para volver a testear demanda por instrumentos largos. Esto se vio reflejado en el plazo promedio de emisión, que mostró un aumento relevante, cerrando en 535 días (niveles de 26-jun), un aumento de 360 días respecto a la licitación pasada.

BAVSA | Buenos Aires Valores retweeted
Se conocieron los resultados de la licitación: el Tesoro recibió ofertas por ARS 9,5 billones, adjudicando en total ARS 6,6 billones sobre vencimientos de ARS 4,9 billones, lo que implica un rollover del 136,14%.
Es importante destacar que si bien el rollover del 136% implica un financiamiento neto positivo por ARS 1,7 billones (absorción de pesos con efecto monetario al 16-oct), el Tesoro realizó una recompra por un monto aproximado de ARS 1 billón (operación de la cual conoceremos los detalles en los próximos días), por lo que el rollover ajustado por dicha recompra ronda el 100%/110%, es decir, no hay razones para anticipar inconvenientes con la liquidez del sistema ni estrés en las tasas ON (estimamos que hoy el BCRA absorbió en la REPO ARS 1,8 billones).
En cuanto al menú, el Tesoro dio un giro relevante en la estrategia, volviendo a ofrecer instrumentos con vencimiento posterior a 2028, algo que no ocurría desde fines de julio (emisión del TMVE8), decisión que resulta consistente dado el menor volumen de vencimientos de esta ronda sumado al buen desempeño de la curva pesos en un contexto internacional totalmente adverso, dándole cierto margen al Tesoro para volver a testear demanda por instrumentos largos. Esto se vio reflejado en el plazo promedio de emisión, que mostró un aumento relevante, cerrando en 535 días (niveles de 26-jun), un aumento de 360 días respecto a la licitación pasada.
BAVSA | Buenos Aires Valores retweeted
Hoy en el BO se conoció que el BCRA canjeó su tenencia de S30O6 (estimamos que tenía en cartera VN 4,04 billones) por USD 718 millones de D30N6, VN 1,58 billones de T30A7 y VN 1,68 billones de T31Y7. Con este canje, estimamos que la cartera actualizada del BCRA en títulos dollar linked quedó de la siguiente forma:

BAVSA | Buenos Aires Valores retweeted
Varias consultoras ya dieron a conocer sus estimaciones de inflación para septiembre, mostrándose como consenso un leve aumento respecto al 1,7% de agosto, con la mediana cerca del 2%, levemente por debajo de lo que viene priceando el mercado que muestra breakevens en torno al 2,1%. Destacar que hoy a la tarde el BCRA dará a conocer el REM de septiembre (la última proyección que tenemos es del 1,8%) y este jueves se conocerá el IPC de CABA, dándonos una referencia extra de dónde podría ubicarse el dato a nivel nacional.

BAVSA | Buenos Aires Valores retweeted
Se conocieron los resultados de la licitación: el Tesoro recibió ofertas por ARS 9,8 billones, adjudicando en total ARS 8,6 billones sobre vencimientos de ARS 8,6 billones, lo que implica un rollover del 100%, en línea con lo que esperábamos. El contexto era algo más ajustado que en la licitación anterior en cuanto a liquidez (estimamos que el BCRA absorbió ARS 1,8 billones en la REPO el 25-sep), con la tasa de pases entre bancos mostrando una ligera suba a 20,7%, razón por la cual veíamos prudente un rollover del 100% o menos.
En cuanto al menú, el Tesoro volvió a concentrar la oferta en plazos cortos, siendo la cuarta licitación consecutiva sin títulos con vencimiento posterior a 2027, decisión consistente con la semana de subas en los rendimientos de la curva pesos. En este marco, el Tesoro priorizó una licitación lo más ordenada posible, sin convalidar tasas de mercado secundario en ningún dual ni instrumento hard-dollar. A pesar del menú con títulos cortos, el plazo promedio de emisión marcó una suba de 45 días respecto a la licitación pasada, cerrando en 176 días.
El 34% de lo adjudicado se explicó por el TML27, concentrándose junto con el T15E7 gran parte de la oferta del mercado (no se vio apetito por el TZXY7, lógico teniendo en cuenta que es ilíquido en secundario). Por otro lado, se volvió a ver un aumento en el porcentaje adjudicado en dollar linked, representando el 21% del total (vs 11,7% de la licitación pasada).

BAVSA | Buenos Aires Valores retweeted
El BCRA publicó su posición de futuros al 31/08, reportando una posición en short por USD 278 millones, lo que representa una disminución mensual de USD 206 millones. Con este dato, la posición del BCRA en futuros se acerca al mínimo registrado en mayo, cuando cerró en USD 193 millones de posición neta.

BAVSA | Buenos Aires Valores retweeted
El Tesoro presentó los resultados del canje: el total adjudicado representa el 75% del VNO en circulación de la LELINK D30S6 (se rescatan USD 3.299 millones), muy por encima del 35% registrado en la conversión pasada. Da la impresión de que participó el BCRA, donde estimábamos una tenencia de USD 800 millones de D30S6; suponiendo que participó con ese mismo size, el porcentaje de adhesión de privados (neteando BCRA) sigue siendo elevado, superando el 50%.
A diferencia del canje anterior, el Tesoro incorporó esta vez una alternativa larga con el TZV28 además de dos Lelinks cortas (D30O6 y D30N6), estrategia que facilitó un mayor porcentaje de adhesión. La demanda se concentró en los títulos más cortos: D30O6 con el 72,6%, D30N6 con el 25,3% y TZV28 con el 2,1%.
El dato relevante de cara al fixing es que la D30S6 cuenta a la liquidación del canje (25-sep) con un VNO en circulación de USD 1.098 millones, muy por debajo de los vencimientos que veníamos viendo. Para ponerlo en perspectiva, está en niveles similares al fixing de la D30A6 (USD 1.062 millones), lo que a priori debería adelantarnos que la dinámica del FX no va a ser tan tensa como en ocasiones pasadas.

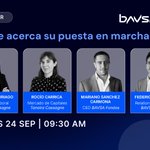
El 01/11 entra en vigencia el #FAL y las empresas deben tener definida la entidad dónde depositarán sus fondos.
Analizamos las claves legales y financieras junto a Tanoira Cassagne Abogados y BAVSA Fondos.
📅 Jueves 24/9 | 09:30hs
🔗Resgistrate: us06web.zoom.us/webinar/regi…

BAVSA | Buenos Aires Valores retweeted
La semana que viene es el fixing de la D30S6 (25-sep), título que a la fecha cuenta con un outstanding de USD 4.397 millones. Tener en cuenta que dentro de ese vencimiento estimamos que USD 800 millones son tenencia del BCRA (size que se rollea de forma íntegra) y todavía queda pendiente el canje de dollar linked para privados (del cual conoceremos las condiciones los próximos días); suponiendo un porcentaje de adhesión similar al pasado (35% aproximadamente), el perfil de vencimientos de la D30S6 a la fecha del fixing sería de USD 2.338 millones, levemente por debajo de los USD 2.595 millones del fixing de la D31G6.

BAVSA | Buenos Aires Valores retweeted
Mirando el valor efectivo por instrumento del menú, se puede ver de forma más clara que la X29E7 fue el título donde más posturas dejó afuera el Tesoro en términos relativos (en términos absolutos es la S13N6), registrando un bid-to-cover de 3,3x.
nitter.cf/Mar71nDLF/status/20985…

Se conocieron los resultados de la licitación: el Tesoro recibió ofertas por ARS 14,2 billones, adjudicando en total ARS 8,4 billones sobre vencimientos de ARS 8,1 billones, lo que implica un rollover del 103%. En línea con lo que anticipábamos, el Tesoro optó por un rollover moderado en un contexto de liquidez abundante (estimamos que hoy el BCRA absorbió ARS 2,3 billones en la REPO), con margen para haber rolleado hasta el 110% sin estresar las tasas. Este financiamiento neto positivo absorbe cerca de ARS 0,3 billones del mercado de pesos, que tendrán efecto al 15-sep.
En cuanto al menú, el Tesoro volvió a ofrecer un mix acotado y sin instrumentos duales, siendo la tercera licitación consecutiva sin extender duration más allá de 2027 y la segunda sin hard-dollar. La canasta incluyó una LECAP a 2 meses, una LECER a 5 meses, dos BONTAM (5 y 11 meses) y cuatro DLK (2, 3, 7 y 10 meses), sumando instrumentos TAMAR y mayor variedad de dollar linked respecto a las últimas licitaciones, buscando mitigar el apetito del mercado por cobertura cambiaria. El plazo promedio de emisión se redujo 12 días respecto a la licitación pasada, cerrando en 131 días.
Gran parte de lo adjudicado se concentró en la S13N6, explicando el 50% del total, mientras que en la X29E7 el Tesoro optó por dejar bastantes posturas afuera. Los dollar linked explicaron el 11,7% del total, muy por encima del 3,4% de la licitación anterior, destacándose el apetito por la D30O6 (lógico siendo la opción dollar linked más corta del menú) y, llamativamente, también por la D31M7, donde se vio un premio relevante.

BAVSA | Buenos Aires Valores retweeted
Se conocieron los resultados de la licitación: el Tesoro recibió ofertas por ARS 14,2 billones, adjudicando en total ARS 8,4 billones sobre vencimientos de ARS 8,1 billones, lo que implica un rollover del 103%. En línea con lo que anticipábamos, el Tesoro optó por un rollover moderado en un contexto de liquidez abundante (estimamos que hoy el BCRA absorbió ARS 2,3 billones en la REPO), con margen para haber rolleado hasta el 110% sin estresar las tasas. Este financiamiento neto positivo absorbe cerca de ARS 0,3 billones del mercado de pesos, que tendrán efecto al 15-sep.
En cuanto al menú, el Tesoro volvió a ofrecer un mix acotado y sin instrumentos duales, siendo la tercera licitación consecutiva sin extender duration más allá de 2027 y la segunda sin hard-dollar. La canasta incluyó una LECAP a 2 meses, una LECER a 5 meses, dos BONTAM (5 y 11 meses) y cuatro DLK (2, 3, 7 y 10 meses), sumando instrumentos TAMAR y mayor variedad de dollar linked respecto a las últimas licitaciones, buscando mitigar el apetito del mercado por cobertura cambiaria. El plazo promedio de emisión se redujo 12 días respecto a la licitación pasada, cerrando en 131 días.
Gran parte de lo adjudicado se concentró en la S13N6, explicando el 50% del total, mientras que en la X29E7 el Tesoro optó por dejar bastantes posturas afuera. Los dollar linked explicaron el 11,7% del total, muy por encima del 3,4% de la licitación anterior, destacándose el apetito por la D30O6 (lógico siendo la opción dollar linked más corta del menú) y, llamativamente, también por la D31M7, donde se vio un premio relevante.
BAVSA | Buenos Aires Valores retweeted
Hoy se conoció en el BO que el BCRA le canjeó al Tesoro su tenencia de S30S6 por USD 800 millones de D30S6 y USD 1.200 millones de D30O6, lo que implica que el BCRA cuenta con mayor capacidad de fuego para intervenir vía dollar linked por un total de USD 2.000 millones. Con esta ampliación en los montos de emisión (debemos esperar al comunicado de A3 y BYMA para la confirmación de los mismos), el perfil de vencimientos de la curva dollar linked desagregado por tipo de tenedor estimamos que quedó de la siguiente forma:
nitter.cf/Mar71nDLF/status/20948…

Ya con los datos de la BMA al 27-ago (fecha de liquidación de las ventas de dolar linked del fixing) podemos estimar la participación del BCRA en la D30S6 durante la rueda del fixing de la D31G6 (26-ago). La BMA se contrajo ARS 0,5 billones; sumando la inyección por compras en el MULC de ARS 0,14 billones, el total absorbido por ventas de dollar linked fue de ARS 0,64 billones. Sobre un total operado en la D30S6 de ARS 0,87 billones, esto implica que el BCRA explicó el 74% del volumen de esa Lelink. Tomando como punto de partida una tenencia previa al fixing de USD 500 millones de D30S6 (el 19-ago el BCRA le canjeó sus tenencias de D31G6 por D30S6 al Tesoro por un monto de USD 500 millones), las ventas habrían sido de aproximadamente USD 430 millones, dejando al BCRA con apenas USD 70 millones remanentes de este título.

BAVSA | Buenos Aires Valores retweeted
Varias consultoras ya dieron a conocer sus estimaciones de inflación para agosto, destacándose cierta dispersión en los pronósticos, con la mediana rondando el 1,7%, por encima de lo que viene priceando el mercado, con BE más cerca del 1,4%/1,5%. Recordar que el martes 9 de septiembre se conocerá el IPC de CABA, dándonos un proxy más de dónde se podría ubicar el IPC nacional.

BAVSA | Buenos Aires Valores retweeted
Ya con los datos de la BMA al 27-ago (fecha de liquidación de las ventas de dolar linked del fixing) podemos estimar la participación del BCRA en la D30S6 durante la rueda del fixing de la D31G6 (26-ago). La BMA se contrajo ARS 0,5 billones; sumando la inyección por compras en el MULC de ARS 0,14 billones, el total absorbido por ventas de dollar linked fue de ARS 0,64 billones. Sobre un total operado en la D30S6 de ARS 0,87 billones, esto implica que el BCRA explicó el 74% del volumen de esa Lelink. Tomando como punto de partida una tenencia previa al fixing de USD 500 millones de D30S6 (el 19-ago el BCRA le canjeó sus tenencias de D31G6 por D30S6 al Tesoro por un monto de USD 500 millones), las ventas habrían sido de aproximadamente USD 430 millones, dejando al BCRA con apenas USD 70 millones remanentes de este título.
BAVSA | Buenos Aires Valores retweeted
Se conocieron los resultados de la licitación: el Tesoro recibió ofertas por ARS 13,2 billones, adjudicando en total ARS 12,2 billones sobre vencimientos de ARS 12,6 billones (tras el canje con el BCRA que los redujo desde ARS 13,9 billones), lo que implica un rollover del 96%.
Creemos que es acertada la decisión del MECON en cuanto al rollover: si bien el contexto respecto a la liquidez era mucho más holgado, con tasas overnight operando nuevamente en torno al 20% y el monto que absorbe el BCRA en la REPO por encima de los ARS 2 billones, este financiamiento neto negativo inyecta cerca de ARS 0,4 billones adicionales al sistema (con impacto al lunes 31 de agosto).
En cuanto al menú, el Tesoro volvió a ofrecer un mix acotado y sin instrumentos duales ni TAMAR, siendo la segunda licitación consecutiva sin extender duration más allá de las elecciones. Esto se vio reflejado en el plazo promedio de emisión, que fue de 142 días (31 días por encima de la licitación pasada). La decisión resulta consistente con el estrés que venía mostrando el tramo largo de la curva pesos, al cual el Tesoro optó por darle un respiro.
