





nitter.cf/moonkimbinance/status/…,这有官方回复,很清晰了

老板您好~您这篇我们看到了,写得非常详细,我们也get到了您担忧的问题,我来跟您解释一下:
这个合约跟踪的是 Anthropic 1 股普通股的价格。现在公司还没正式公布股本,所以合约价格大致等于市场预估的公司估值除以预估股本。
股本只算已经发行、在外流通的普通股(common share)。下面这些现在都还不是普通股,所以不算进去:
・还没行权的期权
・还没结算的 RSU
・还没转股的可转债
・承销商超额配售可以发行的股份
・激励计划里预留、还没授予的股份
这个口径不是现在临时定的。6 月 2 日合约上线时,《合约细则》第 8 条就写明了。
等 Anthropic 正式披露实际股本后,我们会按细则第 20 条调整「合约规模」,也就是每份合约代表多少股普通股,大家常说的 rebase 就是这个。现在 S-1 虽然更新了,但还没给出正式股本数字,所以暂时还没到这一步。
细则原文在这里👇
binance.com/en/about-legal/c…
各家平台的口径不太一样,所以价格会有些差异。如果您还有什么不清楚的随时找我🙏


0xBilly retweeted

币安官方客服今天就 ANT 的股数口径给了明确答复(见截图):
ANTHROPICUSDT Pre-IPO 永续的标的,是 Anthropic, PBC 1 股普通股的价格(《合约细则》第 8 条)。股份数量的计算基准为「已发行且流通在外的普通股数量」。
以下各项「均尚不属于普通股,因此不计入其中」:
· 尚未行权的期权
· 尚未结算的限制性股票单位(RSU)
· 尚未转换为普通股的可转换证券
· 承销商超额配售选择权(绿鞋)项下可发行的股份
· 股权激励计划预留、供未来发行(尚未授予)的股份
实际股数披露后,币安会依据《合约细则》第 20 条调整「合约规模」,也就是每份合约代表的普通股数量。
按 SpaceX 的节奏(公开 S-1 后 12 天出一版带股数的 S-1/A),ANT 带股数的修订版最早可能在 11/6
目前似乎仍然有不错的收敛空间
《合约细则》原文:binance.com/zh-CN/about-lega…


AI到底能对哪些领域进行自动化?
信息类工作的流程一般可以总结为:获取信息→整理/推理→决策
- 获取信息(context)会因为隐私、安全、数据孤岛等原因受到阻力,但技术上没有问题;
- 整理/推理是AI最擅长的领域,大部分任务已可完成;
- 决策因为AI智能稳定性的问题(也许是LLM的根本缺陷),通常还是需要人来拍板。
作为save time工具,目前AI最适合的领域是,信息获取限制少,整理/推理占比大,决策审核难度小的领域。否则,AI的自动化并不解决瓶颈问题,导致只是一个“30%的提升”而不是“十倍的提升”,用处有限。
目前感觉获取信息方面进步空间还比较大,如果突破AI的应该场景可能会进一步大幅扩张:
1)多模态技术突破:非语言信息也可以获取,一个AI将可以看、听到跟人一样的信息
2)端侧技术突破:解决隐私问题,端侧AI可获取个人的所有数据
再等成本降下来,一个真正的私人AI助理即可出现,普通人的决策也许会大部分让渡给AI

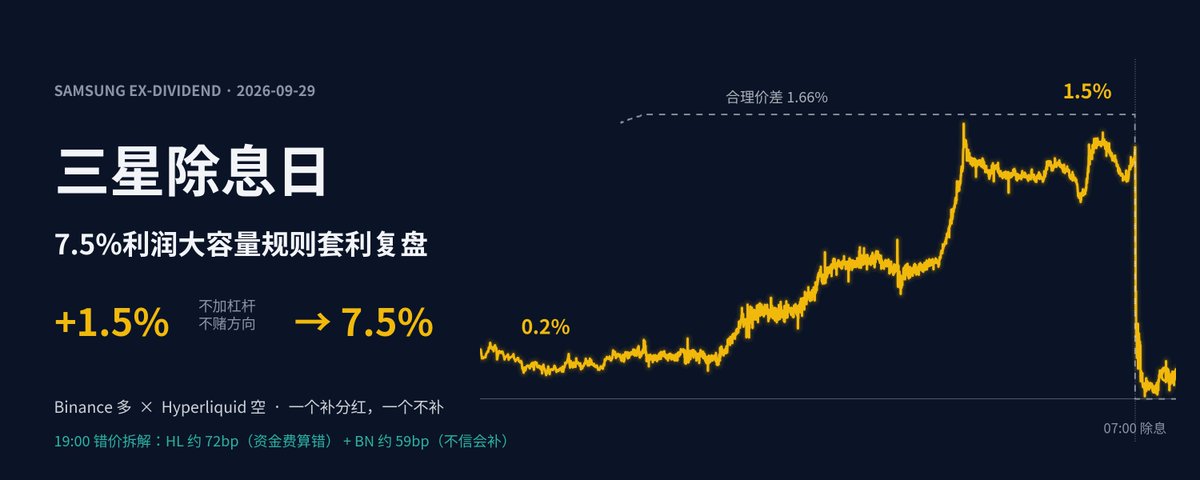
这几天被原油套利占用了太多精力,还得凌晨起床盯盘,但其实没赚多少低风险套利钱。究其原因我觉得是:
1)这是大资金策略,实际就不适合我
2)熊市机会太少了,半公开的alpha会迅速变的很卷。
对我最好的机会是,我刚发现这个机会的时候,直接在boros偷撸ARP才-30%左右的YU(那时发现的人特别少,这个机会基本没被定价)。可惜没把握住。
不过在这个过程中,还是通过自己的研究以及和群友老师们的讨论,收获了很多知识,对市场结构的更多理解,以及对自己的更多理解,比如:
各家交易所指数价格引用的不同,资金费公式的不同,结算的那一刻价差和资金费的不对等关系,价格与资金费的CAP和reset机制,周末资金费与价格的关系,无套利模型公允价格的计算,做市商的心理与理论反应,不同时间的定价群体,各家Cex、Dex、传统券商资金平衡的时间摩擦,项目方随时改规则的概率,Cex客服提供错误信息的概率,币圈市场对alpha的定价不足与过度定价的概率,自己对规则的过度确信和对风险的过度厌恶,自己对抽象结构研究的优势和对不确定性交易的劣势。
也由于以上的复杂的市场和规则结果,我们还是找出了不少带有一定风险敞口的利润几十bps的,和少数几百bps的套利机会。
总体来说,感觉tradfi上链这件事情,由于标的和交易形式很多结构的不同,会制造出大量的信息差,从而产生很多套利机会,准备好好钻研这个方向。
PS:下图是我的模型计算的WTI的公允负溢价和资金费率,可以看到当前定价率0.88,基本接近1完美定价了,熊市还是聪明人太多了😭


7/ 尾声:从印钞机到 PvP
天下没有持久的 Alpha。到了第三周,市场也发现了这个规律。Boris 上的资金费期权定价被瞬间拉平,前期极低成本的做多筹码消失,纯套利演变成了更复杂的市场预期博弈,需要更好的定价模型和监控才有机会盈利。
🔗 附:币安资金费率规则文档 (binance.com/zh-CN/support/fa…)
