






Pinned Tweet
저를 팔로잉해 주시는 25,000분들께 감사의 인사를 드립니다.
재미없고 지저분한 글이 난무하는데도.. 늘 좋게 봐주시고, 읽어 주셔서 감사합니다.
26년도 어느덧.. 10월입니다. 올해도 끝을 향해 가고 있습니다..
돌이켜 보면 올해는 유난히 많은 일이 있었습니다.
1월 초에는 마두로 체포와 금과 은이 폭락하며 한 해를 시작했고, 월말에는 케빈 워시가 지명되며 매파적 인물이라는 우려감으로 증시는 흔들렸습니다.
2월 말엔.. 미국.이스라엘-이란 전쟁이 시작되었으며.. 지금까지 이어져 오고 있습니다.
5월에는 케빈 워시가 연준 의장으로 공식 취임하며.. 취임사에서.. 그린스펀 의장 언급을 했었구요.. 6월 FOMC부터 성명서는 기존의 절반으로 나오며 커뮤니케이션 방식이 완전히 달라졌습니다.
그러다.. 7월에는 채권 시장이 일을 대신하고 있다는 발언과 함께, 텀 프리미엄이 크게 상승하며 장기물 금리 위주로 큰 폭 올라왔구요.. 하늘 무서운 줄 모르고.. 상승하던 반도체 주식이 폭락하기 시작했죠..
같은 시기.. 엔화는 164엔에 근접하며 수십 년 만의 약세 수준까지 밀렸습니다.. 결국 7월 말 일본이 시장 개입에 나섰고.. 7월 31일에는 미국과 일본이 함께 엔화 매수에 나서는 이례적인 공동 개입까지 이어졌죠.. (그 유명한 베센트의 메모장..)
한국 역시.. 7~8월 두 차례 연속 금리를 인상하며 물가와 환율 안정에 대한 의지를 다졌구요.. 이후.. 대부분 원화 1,600원을 예상했었는데.. 반대로 쭉 밀려 내려가며.. 지금은 1,350원대를 유지하고 있습니다.
8월 중순에는.. 베센트가 TGA로 바이백을 한다고 하며.. 이후엔 바이백 규모도 증액했습니다. 이걸 본 드러켄 밀러는 WSJ 기고문에 채권 시장 하는 이야기를 들어라고 했구요.. 다음 달 연준 TF팀에 합류한.. 라구람 라잔 총재도 똑같은 이야기를 했었죠..
채권 금리가 계속해서 치솟자.. 9월 들어.. 베센트는 내가 하우스다라는 발언을 했습니다. 하지만.. 채권 금리는.. 가파르게 올라왔구요.. 이후 FOMC에선.. 연초 모두가 예상하지 못했던 금리 인상을 단행했었습니다.
추석 연휴를 기점으론.. 장기물 금리가 가파르게 올라오기 시작하더니.. 10년물 기준.. 5%를 넘어선.. 5.3%까지도 봤습니다.
참 이렇게 놓고 보니.. 불과 9개월 동안 참 많은 일이 있었습니다.
전쟁, Fed 의장 교체, 엔화는 수십 년 만의 약세와 공동개입, 금과 은이 폭락, 국채금리는 20여 년 전의 수준을 보게 됐네요..
참 그 과정에서 여러분들께 질문도 하며 훌륭한 분들의 의견도 참고하면서 많이 배웠습니다.
이번 시장도 그렇지만.. 시장을 오래 보다 보면.. 느끼게 되는 건.. 확신이 아닌.. 데이터가 다르게 나오면 언제든 고칠 수 있는 마음가짐이 참 중요한 것 같습니다.
앞으로도.. 틀린 부분이 있다면.. 깔끔하게 다시 데이터를 돌려보며.. 수정해 나가겠습니다.
다시 한 번.. 재미없고 난잡한 글이 가득한데도.. 꾸준히 찾아와 읽어 주시는 여러분께 진심으로 감사드립니다.
네.. 주말 에세이에서 인사드리겠습니다. 감사합니다.🙇♂️🙏

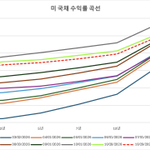
10월 29일 미 국채 만기별 수익률 현황
10월 29일 기준
10년-2년: 0.37%p (이전 0.38%p / 10년 4.98%, 2년 4.61%)
30년-10년: 0.34%p (이전 0.32%p / 30년 5.32%, 10년 4.98%)
2월 27일 기준
10년-2년: 0.59%p (10년 3.97% / 2년 3.38%)
30년-10년: 0.67%p (30년: 4.64% / 10년 3.97%)
일일 변화 폭 (10월 28일 → 10월 29일)
2년: -0.06%p (이전 -0.03%p)
10년: -0.07%p (이전 +0.06%p)
30년: -0.05%p (이전 +0.07%p)
월초 ~ 현재 변화 폭 (10월 1일 → 10월 29일)
2년: -0.17%p (이전 -0.11%p)
10년: -0.26%p (이전 -0.19%p)
30년: -0.29%p (이전 -0.24%p)
전쟁 발발 ~ 현재 (2월 27일 → 10월 29일)
2년: +1.23%p (이전 +1.29%p)
10년: +1.01%p (이전 +1.08%p)
30년: +0.68%p (이전 +0.73%p)


9월 PCE 결과
*예상치와 실제치를비교해 보니.. 조금 벗어났네요..😅*
헤드라인 PCE 기여도 MoM: 0.49 (이전 0.32)
Energy: 0.21 (이전 0.09)
Food: 0 (이전 0)
Core Goods: 0.04 (이전 0.01)
Core Services(ex_housing): 0.19 (이전 0.19)
Housing: 0.05 (이전 0.03)
---------------
헤드라인 PCE 기여도 YoY: 3.65% (이전 3.42%)
Energy: 0.79 (이전 0.6)
Food: 0.11 (이전 0.14)
Core Goods: 0.43 (이전 0.43)
Core Services(ex_housing): 1.85 (이전 1.8)
Housing: 0.5 (이전 0.48)
---------------
Core PCE 기여도 MoM: 0.32% (이전: 0.26%)
Core Goods: 0.05 (이전 0.01)
Core Services(ex_housing): 0.21 (이전 0.22)
Housing: 0.06 (이전 0.03)
---------------
Core PCE 기여도 YoY: 3.12% (이전 3.03%)
Core Goods: 0.48 (이전 0.49)
Core Services(ex_housing): 2.08 (이전 2.01)
Housing: 0.56 (이전 0.54)


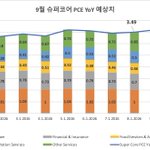
9월 PCE 결과
슈퍼코어 PCE 기여도 MoM: 0.37% (이전 0.36%)
Health care: 0.05 (이전 0.03)
Financial services and insurance: 0.06 (이전 0.04)
Food services and accommodations: 0.06 (이전 0.07)
Transportation services: 0.14 (이전 0.07)
Other services: 0.06 (이전 0.17)
---------------
슈퍼코어 PCE 기여도 YoY: 3.6% (이전 3.49%)
Health care: 1.01 (이전 1)
Financial services and insurance: 0.68 (이전 0.7)
Food services and accommodations: 0.48 (이전 0.46)
Transportation services: 0.61 (이전 0.5)
Other services: 0.82 (이전 0.85)
---------------
Core PCE 수요 & 공급 요인 MoM
수요: 1.33 (이전 1.61)
불분명: 0.52 (이전 0.45 → 0.37 하향)
공급: 2.02 (이전 0.94 → 1.19 상향)
---------------
Core PCE 수요 & 공급 요인 YoY
수요: 1.21 (이전 1.17 → 1.18 상향)
불분명: 0.77 (이전 0.76 → 0.79 상향)
공급: 1.13 (이전 1.07 → 1.06 하향)


곧 발표되는 PCE.. 과연.. 예상보다 하회할 것인가..🤔

9월 PCE 예상치
헤드라인 PCE 기여도 MoM(9월 예상: 0.5188, 8월: 0.31)
Energy: 0.2114 (이전 0.09)
Food: 0.0086 (이전 0)
Core Goods: 0.0453 (이전 0.01)
Core Services(ex_housing): 0.2037 (이전 0.19)
Housing: 0.0498 (이전 0.03)
---------------
헤드라인 PCE 기여도 YoY(9월 예상: 3.6525%, 8월: 3.42%)
Energy: 0.7696 (이전 0.6)
Food: 0.1172 (이전 0.14)
Core Goods: 0.4304 (이전 0.43)
Core Services(ex_housing): 1.8517 (이전 1.78)
Housing: 0.4988 (이전 0.48)
---------------
Core PCE 기여도 MoM(9월 예상: 0.3355%, 8월: 0.25%)
Core Goods: 0.0508 (이전 0.01)
Core Services(ex_housing): 0.2287 (이전 0.21)
Housing: 0.056 (이전 0.03)
---------------
Core PCE 기여도 YoY(9월 예상: 3.1138%, 8월: 3.01%)
Core Goods: 0.4825 (이전 0.48)
Core Services(ex_housing): 2.075 (이전 1.99)
Housing: 0.05589 (이전 0.54)
슈퍼코어는 댓글에 이어서..


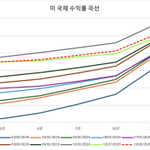
10월 28일 미 국채 만기별 수익률 현황
10월 28일 기준
10년-2년: 0.38%p (이전 0.29%p / 10년 5.05%, 2년 4.67%)
30년-10년: 0.32%p (이전 0.31%p / 30년 5.37%, 10년 5.05%)
2월 27일 기준
10년-2년: 0.59%p (10년 3.97% / 2년 3.38%)
30년-10년: 0.67%p (30년: 4.64% / 10년 3.97%)
일일 변화 폭 (10월 27일 → 10월 28일)
2년: -0.03%p (이전 +0.02%p)
10년: +0.06%p (이전 -0.01%p)
30년: +0.07%p (이전 -0.01%p)
월초 ~ 현재 변화 폭 (10월 1일 → 10월 28일)
2년: -0.11%p (이전 -0.08%p)
10년: -0.19%p (이전 -0.25%p)
30년: -0.24%p (이전 -0.31%p)
전쟁 발발 ~ 현재 (2월 27일 → 10월 28일)
2년: +1.29%p (이전 +1.32%p)
10년: +1.08%p (이전 +1.02%p)
30년: +0.73%p (이전 +0.66%p)


10월 FOMC 리뷰..! (feat. 예상보다 비둘기였던 회의)
네.. 금리 인상을 예상했지만, 보란듯이 틀렸습니다. 시장의 컨센대로 금리를 동결하며 이번 FOMC는 마무리가 되었습니다. 성명서에서 바뀐 부분은 추가적인 데이터를 보겠다와.. 리사 쿡 이사가 금리 인상을 주장했다는 부분이 눈에 띄었습니다. 쿡 이사는 22년 이후로 한 번도 반대 의견을 낸적 없었으며 도비쉬한 인물로 알려져 있었는데.. 이번에 반대를 했다라.. 일각에선 정치적 이유가 거론되곤 합니다. 내막은 알 수 없지만.. 인플레이션에 대한 우려감이 올라왔다.. 이렇게 생각해 보죠.. (의심은 충분히 된다.)
이번 FOMC는 시장이 워시가 금리를 올리지 않더라도 그에 준하는 수준으로 매파적 발언을 할 것으로 예상했는데.. 예상보다 비둘기파적인 기자회견이었습니다. 이에 따라 단기 금리는 기준금리 인상이 약해질 수 있다는 기대감으로 내려왔구요.. 장기 금리는 인플레이션에 대한 우려와 성장이 조금 흔들리자.. 연준에서 뒷받침 해주는 모습을 보며 다시금 성장이 회복될 수 있다는 기대감으로 상승하며.. 10년-2년 스프레드는 크게 확대되며 스티프닝이 나왔습니다. 이후.. 마소와 알파벳 실적이 엇갈렸고.. 알파벳의 실적이 예상보다 부진하자.. 주가와 금리가 동행하며 상승을 줄이며 같이 하락했습니다.
CME에서는 확률은 낮아졌지만.. 전체적인 최종 금리의 전망은 크게 달라지지 않았습니다. 이걸 보면 아직까지 시장이 매파적으로 보는 거 아니냐 할 수 있는데... 속도도 중요합니다. 연준이 빠르게 대응하기 위해 속도를 높인다면.. 인플레이션을 제어하고.. 성장에도 부담을 주며 보다 장기 금리의 상승을 누를 수 있습니다.. 그런데.. 오늘의 연준 스탠스와 같은.. Behind the curve.. 즉.. 성장을 의식해 잠시 보고 가겠다라며.. 속도 조절을 하면요.. 오히려 성장이 뒷받침 되며 장기 금리는 다시금 오를 수 있습니다.
워시 의장의 기자회견에서 눈여겨 볼 부분은 첫 번째론.. 생산성입니다. 워시는 지금 경제 성장이 강하게 나타나고 있고.. 이러한 성장이 꼭 인플레이션을 유발하지 않는다고 하며.. 지금의 성장에서는 생산성 개선이 영향을 미치고 있는 것 같다고 했습니다. 즉.. 성장이 뜨거운 걸 곧바로 인플레이션으로 연결하는 것이 아닌.. AI 시대에서는 생산성도 같이 생각해야 한다는 말이며.. 금리를 생각보다 천천히 올리겠다라는.. 의견.. 혹은 시장에서 연준이 늦게.. 그리고 정치적 영향을 고려해서 동결했다는 의심의 눈초리에 대해.. 설명을 한 것 같은 느낌인데요.. 물론 9월부터 그리고.. 연초부터 생산성 이야기를 했습니다만.. 오늘의 FOMC와 연결해서 본다면.. 속도 조절을 한 느낌이 없지 않아 있습니다. (물론.. 생산성이 나온다면 괜찮지만.. 그렇지 않다면..ㅜㅜ, 그리고.. 생산성이 정말로 나온다면.. 인플레이션에 대한 시각은 바꿔야겠죠.. AI 생산성 관련해 곧 이야기가 나온다고 하니.. 지켜보시죠.)
다음으론.. 9월 인상의 효과가 일부 기업과 가계들에 영향이 나타나고 있다고 하면서.. 금리는.. AI뿐만 아니라.. 경제 전반에 영향을 미칠 수 있다고 말했습니다. 네.. 채권 금리가 대신해서 긴축의 역할을 해준다..라는 이야기가 돌았었죠.. 이에 대해 워시 의장은 이전보다 긴축적인 건 맞지만.. 아직까진 긴축적이라고 할 수 있는지 확신할 수 없다고 하며.. 채권 금리가 긴축이라는 의견에 반박을 했습니다. 매파적으로 들릴 수 있는 부분이지만.. 앞서 긴축의 효과가 나타나고 있다는 부분을 설명하며.. 당장 금리를 추가로 인상하지 않아도 된다는 취지로 말을 했었습니다.. 네.. 성장을 크게 훼손시키고 싶어 하지 않는다.. 이렇게 볼 수 있습니다. 그러니까.. 추가적인 인상은 열어두면서도.. 성장을 훼손할 만큼 속도를 빠르게 하지 않겠다.. 이런 의미이지 않을까 생각해 봅니다.
조금은.. 아쉬운 FOMC였다.. 이렇게 봅니다. 오늘 금리를 동결한 원인 중 하나는 긴축의 효과가 나타나고 있다고 했습니다. 그런데.. 효과가 조금 나타나기 시작하자.. 살짝 한 발 물러서면.. 그 효과의 지속성이.. 오래 못 가지 않을까요.. 그리고 다시금 회복할 수도 있는 거죠.. 그럼 회복하면 다시 긴축을 하고.. 이러면 금리 수준만 높아지지.. 금리를 올려서 해결하려는 근본적인 원인은 질질 끌어서 고착화될 수도 있지 않을까요.. 그러다.. 뒤늦게.. 연준이 발 벗고 나서면.. 오히려 충격은 더 커질 수 있습니다.
다만.. 한 가지는.. 생산성입니다. 그리고.. 물가가 일시적 요인에 의해 둔화되는지입니다. 즉.. 생산성과 인플레이션 데이터가 연준의 근거를 뒷받침해 주는 흐름이 나오느냐에 따라.. 달라질 수 있는 조금은.. 불확실한 상황에 놓여있다고 봅니다.
네.. 매파적으로 들릴 수도 있었지만.. 보다 비둘기파적인 FOMC였다.. 이렇게 볼 수 있구요.. 오늘의 결과가 나빴다 그것보단.. 제가 바랬던.. 연준의 반응 함수는 명확하게 나오지 않았던 부분과 향후 데이터가 연준의 근거를 뒷받침해주느냐에 따라 연준의 대응이 달라질 수 있다는 불확실성이 남은 FOMC였지 않나.. 생각해 봅니다.
미리 대응을 했더라면.. 괜찮지 않았을까… Behind the Curve로.. 정리해 보겠습니다. 감사합니다.
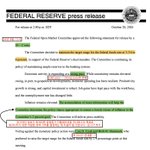
26년 10월 FOMC 성명서
ㅁ 바뀐 부분
1. Economic acticity is expanding at a solid pace
→ Economic acticity is expanding at a strong pace
: 경제활동은 강한 속도로 확장되고 있다고 변경.
2. The accumulation of more information will help the Committee determine the policy stance appropriate to ensure a timely return of inflation to the committe’s 2 percent goal.(추가)
: “추가적인 정보가 축적되면 위원회가 인플레이션을 적시에 2% 목표로 복귀시키기 위한 적절한 정책 기조를 결정하는 데 도움이 될 것입니다”가 추가되었습니다.
3. Lisa D. Cook 이사가 반대표를 던졌습니다.

FOMC 관전 포인트
이미 프리뷰를 적었죠.. 금리에 관한 개인적인 뷰를 적었었습니다. 개인적으론 인상을 해야 한다고 생각을 합니다. 네.. 금리 이야기는 여기까지 하구요.. 금리 결정 외 어떤 부분을 봐야하는가.. 간략하게 이야기 해봐야겠죠..
우선 현재 연준 내부에서 물가에 대한 시각을 어떻게 보는지 봐야합니다. 최근 연준의 시각은 고착화 우려를 드러냈기에.. 이번 FOMC에서도 과연 동일한 시각인지.. 체크할 필요가 있습니다. 더 나아가 인플레이션의 대응을 어떻게 하는가를 집중하며 향후 금리 경로를 봐야겠습니다.
또한 지금 금리가 보다 높아지면서 고금리에 취약한 부분부터 흔들리고 있죠.. 실물 경제에서는 주택 시장이 흔들리고.. AI 시장에서는 취약한 부분들이 흔들리며.. 성장에 대한 우려감이 최근에 나왔습니다. 그렇기에.. 연준에선 향후 금리를 올렸을 경우 혹은.. 고금리가 유지될 경우 성장에 대한 시각은 어떻게 보는지.. 이걸 체크할 필요가 있겠습니다.
마지막으론.. 가장 중요하다고 생각하는 케빈 워시가 통화정책에 대한 반응 함수를 어떻게 드러내는지.. 꼭 체크할 필요가 있겠습니다. 지금까지 채권 금리가 올라온 이유 중.. 하나가 반응 함수 부재에 따른 텀 프리미엄 요인.. 즉.. 통화정책 불확실성 요인도 있죠.. 그렇기에 이번 FOMC에서는 어떻게 정의를 해주는지.. 한 번 보시죠.
이번 FOMC는 이 정도만 체크하면 되지 않을까.. 생각해 봅니다.
네.. 개인적으로는 금리를 올려야 한다고 생각합니다. 동결할 가능성이 높기에.. 전망이 틀릴 수 있습니다만.. 그 근거에 집중해 보려 합니다. 내일 아침 FOMC 리뷰로 찾아뵙겠습니다. 감사합니다.
10월 27일 미 국채 만기별 수익률 현황
10월 27일 기준
10년-2년: 0.29%p (이전 0.32%p / 10년 4.99%, 2년 4.7%)
30년-10년: 0.31%p (이전 0.31%p / 30년 5.3%, 10년 4.99%)
2월 27일 기준
10년-2년: 0.59%p (10년 3.97% / 2년 3.38%)
30년-10년: 0.67%p (30년: 4.64% / 10년 3.97%)
일일 변화 폭 (10월 26일 → 10월 27일)
2년: +0.02%p (이전 -0.01%p)
10년: -0.01%p (이전 0.00%p)
30년: -0.01%p (이전 -0.02%p)
월초 ~ 현재 변화 폭 (10월 1일 → 10월 27일)
2년: -0.08%p (이전 -0.1%p)
10년: -0.25%p (이전 -0.24%p)
30년: -0.31%p (이전 -0.3%p)
전쟁 발발 ~ 현재 (2월 27일 → 10월 27일)
2년: +1.32%p (이전 +1.3%p)
10년: +1.02%p (이전 +1.03%p)
30년: +0.66%p (이전 +0.67%p)


하루 만에 바뀐 분위기.. (feat. 앤스로픽)
AI 시장에 대한 우려감이 앤스로픽 실적으로 인해 분위기가 바뀌었죠.. 매출과 영업손실이 대폭 개선되며 투자 심리가 살아났습니다. 이번 앤스로픽 IPO 신고서에서 가장 주목받는 게 매출 성장이죠.. 25년 46억 달러로 늘어난 매출이.. 26년에는 162.9억 달러로 성장했습니다. 영업이익도 좋게 나왔습니다. 이번 2분기에는 9.74억 달러를 기록하며 흑자 전환에 성공했으며.. 현금도 많이 보유하고 있습니다. 다만.. 고정비가 많기에.. 매출이 빠르게 늘어나야 감당이 가능하다는 우려의 목소리도 나오고 있습니다. 하지만.. 시장은 매출 성장에 집중을 하며 분위기가 바뀌었습니다. 돈이 되겠어..라는 우려감이 앤스로픽이 해소시켜줬다.. 이렇게 볼 수 있습니다.
물론.. 하루만 보고 추세가 바뀌었다.. 할 수 없지만.. 그럼에도 우리가 알 수 있는 한 가지는 있죠.. 바로.. 우려감은 해소되면 다시 돌아온다는 것.. 네.. 지금까지 시장은 우려감으로 인해 변동성이 커졌다.. 이렇게 볼 수 있습니다. 앤스로픽 실적에 대해 자세한 부분들은 많은 분들이 올려줬고.. 또한 전문가 분들의 의견을 참고하시구요.. 개인적으로 들었을 때.. 좋은 부분들이 있다고 합니다. 물론 고정비와 향후 매출 성장 유지에 대한 우려스러운 부분들도 있습니다..
시장에 우려감이 올라온 이유는 AI 산업 자체의 의구심과 증폭기 역할을 한.. 금리이지 않을까 생각해 봅니다. 금리가 5%를 넘어섰습니다. 초반 5%를 넘어서도 AI 성장에 대한 믿음으로 크게 상관이 없다고 했죠.. 하지만.. 금리가 높으면 높을수록.. 자금의 분배가 달라집니다. 이게 무슨 말이냐.. 성장이 탄탄한 기업으로 돈이 몰린다는 말입니다. 더 쉽게.. 금리가 높으면 높아질수록.. 그 금리에 버티지 못하는 부분부터 흔들리기 시작한다는 말이 되며.. 돈의 가치가 높아집니다.
여기서 의견들이 갈립니다. 흔들리는 구간을 보고 이제 위기가 시작이다.. 아니다.. 일시적이다..라구요. 이럴 땐.. 밑단으로 퍼지는지 안 퍼지는지 체크를 하시면서 위기인지 아닌지 구분하시면 좋을 것 같구요.. 지금까진 AI 기업이나, 가계들의 상황도 고금리에 취약한 부분들이 흔들리며 우려감이 올라온 것이지.. 전반적으로 퍼진 상황은 아니라고 봅니다.
중요한 건.. 금리가 이 정도 수준에서 머물거나 혹은 향후 내려갈 환경이 되는가.. 아니면.. 더 올라갈 환경인가가.. 전반적으로 퍼짐을 결정할 수 있겠죠.. 즉.. 금리 인상 사이클 여부가 중요하다고 봅니다(AI 산업 자체 성장도 중요합니다.. 금리가 올라도 버틸 수 있는 체력이 된다면 문제가 없죠.. 그런데.. 인상 사이클에서도 문제가 없을까.. 이건 기업 전문가분들의 의견을 팔로잉 해보시죠..). 금리가 계속해서 높아지면.. 기존엔 밑단에만 흔들리는 것이 점점 퍼지며 위에까지 흔들릴 수 있겠죠.. 여기서 감당할 수 없다면.. 네.. 신용 문제까지 연결이 됩니다. 하지만 지금 기업들의 상황과 사모와 관련된 기업들의 실적을 보면 그런 조짐은 보이지 않습니다만.. 금리가 우리의 생각보다 더 높아지며.. 높아진 수준에서 머물게 된다면.. 시장은.. 기업들의 현금 흐름에 대한 평가도 더더욱 깐깐해지며 변동성이 커질 수 있죠..
작년에도 금리 변동성이 높아질 때.. 신용에 대한 문제들.. 이른바 바귀벌레 이론이 나오며 흔들렸던 적이 있습니다. 그러다.. 금리 부담이 낮아지며.. 현금보다는 자산을 들고 있어야 한다..라는 말이 돌며 모든 자산들이 랠리를 펼쳤습니다. 그 시기와 지금.. 다른 건.. 금리의 변화입니다. 향후 금리가 어떤 방향으로 흘러갈지.. 지켜보시죠..
지금 상황을 보면.. 금리 인상 사이클의 가능성은 희박하다고 봅니다만.. 선제적 인상의 대응은 필요한 시점.. 즉.. 지금 레벨에서 보다 높아질 수 있으나.. 계속해서 높아지는 것이 아닌.. 일시적으로 높아졌다.. 다시 내려올 수 있는.. 그런 그림이지 않을까.. 생각해 봅니다.
우리나라 시간 기준 목요일 오전 3시 FOMC가 있죠.. 금리 결정과 함께 워시가 포워드 가이던스는 아니더라도.. 향후 통화정책의 반응 함수를 어떻게 드러내는지 잘 지켜보시죠..
2년물 미국 채권 입찰 결과
ㅁ 입찰 결과
- 입찰금액 690억 달러
- 하이일드: 4.708% (이전 4.787% / 6회 평균 4.230%)
- W.I금리 4.705% (테일 +0.3bp / 이전 +0.2bp, 6회 평균 -0.2bp)
- 응찰률 (Bid-to-Cover-Ratio): 2.59 (이전 2.63배, 최근 6회 평균 2.64배)
ㅁ 수요층
- P.D (Primary Dealer): 13% (이전 13.2%, 6회 평균 11.3%)
- D.B (직접 응찰자): 41.3% (이전 29%, 6회 평균 30.4%)
- I.B (간접 응찰자): 45.7% (이전 57.8%, 6회 평균 58.3%)
입찰 수요가 다소 부진하면서 낙찰금리는 WI 대비 0.3bp 높게 결정됐습니다. 다만.. 이전 입찰의 테일(+0.2bp)과 큰 차이는 없었으며 수요층에서도 간접 응찰자는 이전과 6회 평균을 크게 밑돌았지만, 직접 응찰자가 크게 웃돌며 전반적으로 무난하게 소화된 입찰 결과로 볼 수 있습니다.

10월 26일 미 국채 만기별 수익률 현황
10월 26일 기준
10년-2년: 0.32%p (이전 0.31%p / 10년 5%, 2년 4.69%)
30년-10년: 0.31%p (이전 0.33%p / 30년 5.33%, 10년 5%)
2월 27일 기준
10년-2년: 0.59%p (10년 3.97% / 2년 3.38%)
30년-10년: 0.67%p (30년: 4.64% / 10년 3.97%)
일일 변화 폭 (10월 23일 → 10월 26일)
2년: -0.01%p (이전 +0.04%p)
10년: 0.00%p (이전 +0.04%p)
30년: -0.02%p (이전 +0.04%p)
월초 ~ 현재 변화 폭 (10월 1일 → 10월 26일)
2년: -0.1%p (이전 -0.09%p)
10년: -0.24%p (이전 -0.24%p)
30년: -0.3%p (이전 -0.28%p)
전쟁 발발 ~ 현재 (2월 27일 → 10월 26일)
2년: +1.3%p (이전 +1.31%p)
10년: +1.03%p (이전 +1.03%p)
30년: +0.67%p (이전 +0.69%p)


10년물 금리 5% 하회.. 계속 내려갈까? (feat. 고용 & 물가)
10월 22일 기준 10년물 국채 금리가 23년 3월 10일 이후 최대 낙폭을 기록했습니다. 이에 따라 시장에선 위기 이야기가 나오고 있지만.. 현재 금융시장 환경이나, 다른 회사채 환경들의 수준은 매우 양호한 상황으로 보입니다. 그리고 주식시장이 흔들림에 따라 소비 위축에 따른 가계 부문의 위기도 언급이 되는데.. 개인적으로 가능성은 낮다고 보구요.. 엄밀히 말하면.. 위기가 아닌 고금리로 인한 약한 부분들이 흔들린다.. 이렇게 볼 수 있을 것 같습니다.
기업들의 위기도 위기지만.. 고금리가 이어짐에 따른 가계들 부문에서도 위기라는 이야기가 언급되곤 합니다. 가계들도 기업과 마찬가지로 저신용, 저소득과 같은 고금리에 취약한 측면에서 먼저 흔들리고 있는 모습이지 않나 생각해 봅니다. 가계들의 부채 잔액은 총 $19조에 근접하고 있습니다. 다만, 연체율이나 대출이 증가하는 부문은 저신용 측면에서 많이 받는 신용카드나 자동차 대출을 중심으로 연체율이 상승하고 있구요.. 소비자들이 생활할 때 받는 생계형 대출이 증가하고 있습니다. 하지만 평균적으로 보면.. 가계들의 대차대조표는 견조한 상황이며 금리 인상에 따른 충격은 충분히 소화할 수 있는 수준으로 보이기에.. 전반적인 위기보다는.. 고금리에 따른 취약한 부분들이 먼저 타격을 받고 있다.. 이렇게 볼 수 있을 것 같습니다.
하지만 시장은 우려감을 반영하죠.. 코어위브 사태 이후 시장에선 성장에 대한 우려감과 10월 연준의 기준금리 인상 전망이 낮아지며 채권 금리는 5% 이하까지 내려오며 침체나 위기에 대한 우려감은 한층 높아졌습니다. 과연 진짜.. 침체로 이어질지.. 그리고 향후 채권 금리는 5% 이하로 계속해서 내려갈지..에 대해 이야기해 보도록 하겠습니다.
10년물 채권 금리의 상승은 연준의 기준금리 경로가 생각보다 높게 그리고 오래 유지될 것이라는 기대감 때문에 올라왔습니다. 단기 실질 금리 평균이 0.5158% 상승하며 가장 크게 상승했고, 다음으론 텀 프리미엄이 0.458까지 상승하며 두 번째로 큰 비중을 차지했습니다. 텀 프리미엄이 가장 크게 튀었던 달은 전쟁이 처음 발발했던 달을 제외하면 7월과 9월입니다. 7월엔 FOMC 이후 한 달 상승분의 절반 이상이 나왔으며.. 9월에는 우리나라 시간 기준 추석 연휴 이후에 크게 튀면서 올라왔습니다. 즉.. 텀 프리미엄의 상승에는 수급, 재정과 같은 요인들도 크게 영향을 미쳤으나.. 통화정책에 대한 불확실성도 큰 비중을 차지했다고 볼 수 있습니다.
이를 단기 실질 금리 평균과 합쳐서 생각한다면.. 기준금리 인상에 대한 우려감에 더해.. 연준이 어디까지 금리를 올릴지 모를 불확실성도 한몫 했다고 볼 수 있습니다. 즉.. 5% 이상의 채권 금리 상승에는.. 연준의 기준금리 정책에 대한 상승, 고금리 유지.. 어디까지 올릴지 모를 불학실성 요인이 가장 큰 영향을 미쳤다는 것을 알 수 있습니다.
5.3% 수준의 금리까지 치솟자 10월 입찰에서는 수요가 확인되면서 텀 프리미엄의 요인을 낮췄고.. 이후 AI 성장에 대한 우려감이 텀 프리미엄 요인을 낮춘 것으로 보입니다. CPI와 PPI 발표 이후 2년물 채권 금리는 오히려 상승 혹은 보합을 보였지만, 장기물 금리는 하락하는 모습이 나왔으며, 22일에는 2년물 금리와 10년물 금리가 같은 폭의 수준으로 하락하며 5% 이하까지 떨어지는 모습이 나왔습니다. 이는.. 시장의 인상 기대감이 밀리며 당장의 인상 우려를 줄였고.. AI 성장에 따른 연준의 통화정책 불확실성 요인인 텀 프리미엄 요인도 일부 낮춘 것으로 보입니다.
다만.. 이는 연준의 인상 시점이 뒤로 밀린 것이지.. 이후의 정책 경로까지 낮게 본 것은 아닙니다. 그렇기에.. 우려감이라 볼 수 있으며.. 이후 상황이 괜찮아진다면 채권 금리는 다시 5% 이상으로 상승하며 부담스러운 수준까지 올라올 수 있는 여력은 충분합니다.
즉.. 지금까지의 채권 금리 상승은 연준의 기준금리 경로가 전쟁 전과 후가 바뀜에 따라 올라왔다고 볼 수 있으며.. 여기에 불확실성 요인과 다른 수급적 요인, 전쟁에 의한 재정에 대한 우려감등이 맞물리며 상승했다고 볼 수 있습니다. 그럼.. 반대로.. 채권 금리가 내려오기 위해서도.. 이에 대한 부분들이 해소되어야 한다는 말이 되겠죠..
그럼.. 성장 둔화나.. 금리 인상을 해소할 수 있는 물가 둔화의 데이터가 나와야 한다는 것을 알 수 있습니다. 하지만.. AI발 성장 둔화로 인한 채권 금리 하락은 지금과 같이.. 금리와 주가가 같은 방향을 보이겠죠.. 주가에 우호적인 환경이 마련되기 위해선.. 당연히 AI 산업 자체의 우려감이 해소되어야 하구요.. 다른 측면으론 고용이 소폭 둔화되면서.. 물가 데이터가 둔화되는 모습이 나와야 가능하지 않을까요..
네.. AI 산업 자체의 이슈를 제외하면.. 물가와 고용이 채권 금리의 추세를 결정할 수 있는 중요한 키 포인트가 되지 않을까.. 의견을 드려봅니다.
10월 23일 미 국채 만기별 수익률 현황
10월 23일 기준
10년-2년: 0.31%p (이전 0.31%p / 10년 5%, 2년 4.69%)
30년-10년: 0.33%p (이전 0.33%p / 30년 5.33%, 10년 5%)
2월 27일 기준
10년-2년: 0.59%p (10년 3.97% / 2년 3.38%)
30년-10년: 0.67%p (30년: 4.64% / 10년 3.97%)
일일 변화 폭 (10월 22일 → 10월 23일)
2년: +0.04%p (이전 -0.16%p)
10년: +0.04%p (이전 -0.17%p)
30년: +0.04%p (이전 -0.13%p)
월초 ~ 현재 변화 폭 (10월 1일 → 10월 23일)
2년: -0.09%p (이전 -0.13%p)
10년: -0.24%p (이전 -0.28%p)
30년: -0.28%p (이전 -0.32%p)
전쟁 발발 ~ 현재 (2월 27일 → 10월 23일)
2년: +1.31%p (이전 +1.27%p)
10년: +1.03%p (이전 +0.99%p)
30년: +0.69%p (이전 +0.65%p)


10월 22일 미 국채 만기별 수익률 현황
10월 22일 기준
10년-2년: 0.32%p (이전 0.32%p / 10년 4.96%, 2년 4.65%)
30년-10년: 0.29%p (이전 0.29%p / 30년 5.29%, 10년 4.96%)
2월 27일 기준
10년-2년: 0.59%p (10년 3.97% / 2년 3.38%)
30년-10년: 0.67%p (30년: 4.64% / 10년 3.97%)
일일 변화 폭 (10월 21일 → 10월 22일)
2년: -0.16%p (이전 +0.02%p)
10년: -0.17%p (이전 +0.01%p)
30년: -0.13%p (이전 0.00%p)
월초 ~ 현재 변화 폭 (10월 1일 → 10월 22일)
2년: -0.13%p (이전 +0.03%p)
10년: -0.28%p (이전 -0.11%p)
30년: -0.32%p (이전 -0.19%p)
전쟁 발발 ~ 현재 (2월 27일 → 10월 22일)
2년: +1.27%p (이전 +1.43%p)
10년: +0.99%p (이전 +1.16%p)
30년: +0.65%p (이전 +0.78%p)


