

Value & Growth Investments | Compartiendo Ideas y Análisis de Inversión | También hablamos de Finanzas Personales | Blog ⬇️
Worldwide
Joined May 2022
- Tweets2.9K
- Following818
- Followers10.3K
- Likes11.7K



Pinned Tweet
$HIMS
Para los que queráis saber un poco más sobre Hims & Hers, aquí os dejo un artículo que resume todo lo acontecido con la empresa en lo que va de año, que no es poco...


Me ha gustado lo de $HIMS Kids, podría ser una vertical muy interesante.
Aunque los hijos estén en la póliza de los padres, muchos tratamientos específicos terminan siendo muy costosos por falta de cobertura o grandes copagos.
Hay un nicho enorme ahí.
@AndrewDudum 📝

🚨 Why $HIMS may be the most asymmetric opportunity in the entire stock market
Here's the full breakdown with @TravisHoium
FULL INTERVIEW
Travis is the founder of Asymmetric Investing, and $HIMS is his first or second biggest position, depending on the day.
Travis started buying Hims in the teens in spring 2024 and has never sold a share. He calls Hims "the modern pharma company," and pitches a new idea: Hims for Kids, starting with the EpiPens that still cost his family up to $600 after insurance. Then we go through my list of worries -- slumping margins, Ro catching up, slow progress on tech & AI -- and close on peptides and what Hims could be worth in five years.
02:11 - First bought in the teens in 2024, never sold a share
08:12 - Hims = "the modern pharma company"
13:26 - Travis pitches "Hims for Kids"
22:21 - Gross margin fell from 82% to 64%. Why he's not worried
26:06 - Shipping delays & surprise charges
30:45 - Ro has caught up to Hims in credit card data
33:17 - Hims slow AI / tech progress?
36:38 - Hims should sync with every device
40:49 - Why no drug company will pay for peptide research
44:22 - Could peptides add $1 billion in revenue next year?
52:07 - Why Hims refuses to take insurance, and Ro does
53:45 - Insider buying and selling
57:03 - Why Hims could go from 2x to 10x sales
Not financial, legal, or medical advice
Con el ostiazo de Brasil, recuerdo la explicación de @albertrjf hace 2 semanas sobre por qué vendió Petrobras $PBR, aún con Bolsonaro con un 90% de opciones de salir presidente, y con el oil repuntando de nuevo.
Su razonamiento fue el siguiente:
1. El mercado ya daba por segura (90%) la victoria de Bolsonaro, por lo que quedaba muy poco recorrido al alza.
2. Techo de valoración. Comparó múltiplos con otras petroleras sudamericanas con gobiernos de derechas y vio que el múltiplo era similar. Un re-rating la llevaría a múltiplos de jurisdicciones mucho más seguras... era poco probable.
3. A estos precios del petróleo, lo más normal a medio/largo plazo es una reversión a la zona de los 70-80$.
En resumen, no tenía sentido arriesgarlo todo por arañar un 10% más si Bolsonaro confirmaba su victoria, sabiendo que el resto de factores ya no daban para más subida, y decidió asegurar beneficios.
A la vista está que ha acertado.

Lees el titular y ves las gráficas, y piensas que BTC y ETH han caído como mínimo un 40%… pero no, las caídas no llegan al 2%. 😅😂
A más de uno le habrán causado un amago de infarto…


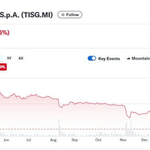
El hundimiento de The Italian Sea Group $TISG.
De ser una de las niñas bonitas de X, a estar en concurso de acreedores...
En marzo de 2024 cotizaba a 11,12€, hoy ha cerrado en 0,67€. Una caída de más del 90%.
🧵Os cuento su historia...
1/8

¿Y ahora qué?
Pues el 19 de octubre se recibieron 5 ofertas vinculantes, todas como asset deal (se compran los astilleros y los activos, no la empresa cotizada):
- Sri Global (Gallazzi y Vacchi): todo el grupo, con toda la plantilla. Se habla de unos 260M€, sin confirmar.
- Azimut Benetti: astilleros de Carrara, La Spezia y Viareggio.
- Polo Nautico Carrara (de Sanlorenzo): solo La Spezia. En verano hablaban de comprarlo todo.
- Baglietto: solo La Spezia.
- Una quinta, sin confirmar.
Y ojo con esto, porque aquí está la clave para el accionista... que todas sean asset deal significa que el dinero se lo llevan los acreedores, y con un patrimonio neto de -400M€, para el accionista va a quedar muy poco, o nada.
El mercado lo ha entendido así, -11% el día del anuncio, y ahora cotiza en el entorno de los 0,70€.
El plan de reestructuración tiene que llegar al tribunal de Florencia antes de que acabe octubre.
Conclusión...
$TISG tenía todo para salir bien: un buen producto, marcas con mucho prestigio, un sector de lujo con barreras de entrada y un fundador con mucho skin in the game (sigue teniendo el 53,6%).
Pero en algo más de un año y medio hemos visto una reacción nefasta al Bayesian, nepotismo en plena crisis, promesas que no se cumplían, sobrecostes que nadie explicaba y un auditor que no firma las cuentas.
De TISG me llevo una lección que aplico en todas mis posiciones... no nos tiene que temblar el pulso a la hora de salir de una empresa cuando el management empieza a dar red flags.
Una mala gestión puede hundir hasta el mejor de los barcos, y nunca mejor dicho.
8/8

Josep Casas y Tacho.
Seguro que habéis visto vídeos de Josep y habréis pensado que es un genio del Marketing.
Y lo cierto es que lo es, pero esa no es su mejor faceta.
🧵 Dentro hilo hablando del Josep empresario, y de los Unit Economics de invertir en el pistacho.
Ojito!
Con todo esto en mente, vamos a ver que factura Europistachos hoy, y su previsión a futuro:
🌳 De 50 ha en 2019 a unas 1.500ha hoy (1.000ha propias y 500ha con inversores).
👨🌾 +10 ingenieros y +30 tractores.
💰 Inversión: 40M€ para las 1.000ha propias: 30M€ de fondos propios + 10M€ de un fondo del Santander
La facturación no la publican, así que he hecho la cuenta con algunos de los números que da Josep en sus entrevistas...
🌳 2 fincas antiguas en plena producción: 100-150t.
🌱 Finca de 2019 (año 7-8): 75 t
🌱 Finca de 2021 (año 5-6): 25 t
⏳ El resto, plantado desde 2022, todavía no cosecha.
👉 200-250 t a 5€/kg = 1-1.25M€
➕ Vivero, servicios, procesado y Tacho
Mi estimación: entre 1.5 y 2M€ al año.
Sí, 40M€ invertidos para facturar 1-2M€ hoy puede parecer muy poco... pero en plena producción esas mismas 1.500ha podrían dar unos 20M€/año.
El tema de la coinversión es que hay inversores que dan dinero a Josep para que compre más hectáreas, con el compromiso de repartir un dividendo del 10-15% de los beneficios a partir de que esos campos empiece a dar frutos.
El objetivo a futuro: 10.000ha en 20 años, lo mismo que hay plantado hoy en toda España.
Esto, a 15.000€/ha serían 150M€ de facturación anual.
El Ingeniero de Wall Street retweeted
Os dejo un dato para entender la importancia de la noticia de ayer para $HIMS:
Para los que no lo sepáis, los famosos GLP-1 (Ozempic y compañía) son un péptido.
Estos GLP-1 generaron unos 70B en ingresos en 2025, y se estima que en 2026 la cifra ronde los 90B.
Casi 100 billions, un solo péptido.
Estamos hablando de que se van a empezar a abrir las puertas a más medicamentos de este estilo (empezando por unas pocas referencias, pero hay cientos de ellos en desarrollo).
Por supuesto, no todos se volverán tan virales como los GLP-1, pero los habrá que seguramente sí.
Pensad en el TAM que esto puede alcanzar… y además, en el aspecto más crítico para cualquier persona, que es su salud y la de su familia.
Y HIMS, con su propia planta de fabricación de péptidos, está en una inmejorable posición para explotar este potencial mercado.

Buenas noticias para $HIMS:
La FDA ha enviado a revisión de la Casa Blanca un permiso provisional para que las farmacias de formulación magistral puedan preparar "ciertos péptidos".
Para HIMS, con su planta de péptidos en California, y según palabras de Dudum, ya trabajando en el desarrollo de muchos de ellos (aunque esperando autorización oficial), podría ser otra fuente de ingresos de inmediata implementación.
Ahora bien, esto sigue pendiente de aprobación, no sabemos qué péptidos incluyen, y puede que venga con condiciones...
Aunque, todo sea dicho, RFK Jr está haciendo mucha fuerza con este tema, y no debería haber mucha fricción para su aprobación.
Let's see!

Os dejo un dato para entender la importancia de la noticia de ayer para $HIMS:
Para los que no lo sepáis, los famosos GLP-1 (Ozempic y compañía) son un péptido.
Estos GLP-1 generaron unos 70B en ingresos en 2025, y se estima que en 2026 la cifra ronde los 90B.
Casi 100 billions, un solo péptido.
Estamos hablando de que se van a empezar a abrir las puertas a más medicamentos de este estilo (empezando por unas pocas referencias, pero hay cientos de ellos en desarrollo).
Por supuesto, no todos se volverán tan virales como los GLP-1, pero los habrá que seguramente sí.
Pensad en el TAM que esto puede alcanzar… y además, en el aspecto más crítico para cualquier persona, que es su salud y la de su familia.
Y HIMS, con su propia planta de fabricación de péptidos, está en una inmejorable posición para explotar este potencial mercado.
Buenas noticias para $HIMS:
La FDA ha enviado a revisión de la Casa Blanca un permiso provisional para que las farmacias de formulación magistral puedan preparar "ciertos péptidos".
Para HIMS, con su planta de péptidos en California, y según palabras de Dudum, ya trabajando en el desarrollo de muchos de ellos (aunque esperando autorización oficial), podría ser otra fuente de ingresos de inmediata implementación.
Ahora bien, esto sigue pendiente de aprobación, no sabemos qué péptidos incluyen, y puede que venga con condiciones...
Aunque, todo sea dicho, RFK Jr está haciendo mucha fuerza con este tema, y no debería haber mucha fricción para su aprobación.
Let's see!