

Laboratorio de investigación política y electoral. Encuestas permanentes, sondeos de opinión, grupos focales, sentiment de RRSS, big data.
Argentina
Joined November 2018
- Tweets154
- Following112
- Followers667
- Likes181





Pinned Tweet
NUEVO INFORME: MALVINAS
La cadena puso a Milei en el centro de una causa de enorme consenso y le dejó un saldo favorable. Pero Malvinas siguió siendo más amplia que el Presidente.
Analizamos redes, medios, búsquedas y una encuesta nacional. 🧵
inteligenciaanalitica.com.ar…

El balance no es “Milei ganó” ni “Milei perdió”.
Logró atención y un saldo favorable, pero no monopolizó la causa. Malvinas conservó una legitimidad más amplia y su representación siguió abierta a disputa por alianzas, instrumentos y resultados.

2
34
Y cuando aparece un costo económico concreto, el consenso se vuelve más condicional.
El 48,3% mantendría la medida pese al costo; 28,4% la revisaría y 17,3% decidiría según su magnitud.
Entre los votantes de Massa y Milei, la disposición a sostenerla fue casi idéntica.

1
1
50
El apoyo, además, fue selectivo.
El 79,4% respaldó las sanciones, pero solo el 50,8% dijo que el vínculo con Trump fortalece el reclamo; 26,4% cree que lo debilita.
Se puede acompañar una medida sin acompañar todo el esquema de alianzas.

1
2
23
Milei sí obtuvo una ganancia relativa después de la cadena.
Entre quienes la conocieron, 40,6% dijo que su opinión mejoró, 27,7% que empeoró y 30,5% que no cambió.
Es un saldo declarado de +12,9 puntos: no prueba una suba equivalente de imagen ni conversión electoral.

1
2
61
La cadena fue ampliamente conocida: el 93,2% vio, escuchó o se enteró de lo dicho.
Pero el dato más fuerte está en la causa: 82,9% dio mucha o bastante importancia al reclamo y 79,4% apoyó las sanciones.
Consenso soberano no equivale automáticamente a apoyo presidencial.

1
2
30
En los medios, el foco se movió del anuncio a una pregunta más concreta: ¿qué tan viable era el giro?
Sanciones, Congreso, Justicia, inversiones, respuesta británica, apoyos externos y empresas petroleras empezaron a pesar más.
La discusión dejó de ser solo qué dijo Milei.

1
2
32
Después del pico, “Malvinas” retuvo más interés relativo que “Milei” en Google Trends.
Promedio 5–9/9: 30,2 vs. 18,4, cada serie respecto de su propio pico.
Además, las búsquedas se abrieron a historia, soberanía, recursos y actores internacionales.

1
2
38
La conversación también cambió según la plataforma.
YouTube explicó historia y derecho; Facebook discutió identidad y representación; Instagram puso el foco en la credibilidad presidencial; TikTok mezcló humor, prioridades y rivalidades.
No hubo una única conversación digital.

1
2
35
Causa vs. Presidente
Acá aparece el hallazgo central: defender Malvinas no equivale a respaldar a Milei.
Entre las posturas territoriales explícitas, 94% fueron pro-Argentina; entre las evaluaciones explícitas del Presidente, 67,1% fueron críticas.
Son bases distintas.

1
2
49
Y publicar mucho no fue lo mismo que amplificar mucho.
Las cuentas favorables a Milei sostuvieron volumen con muchas publicaciones; algunas críticas alcanzaron una viralidad comparable con pocas piezas.
La visibilidad se construyó por dos caminos distintos.

1
2
37
Pero volumen no significa producción original.
De 453.839 publicaciones en X, el 82,7% fueron retuits. La conversación fue enorme, pero gran parte consistió en volver a circular mensajes ya existentes.
El 3 y 4 concentraron el 52,6% de toda la semana

1
2
45
La atención explotó durante la cadena y no terminó ahí.
En X, las publicaciones con “Malvinas” pasaron de 4.312 a 23.449 entre las 20 y 21 h del 3/9. El máximo llegó al día siguiente: 147.285 publicaciones y pico 100 en Google Trends.

1
2
97
¿CÓMO SE REALIZÓ EL ESTUDIO?
La encuesta se realizó entre el 28 y el 31 de agosto de 2026 sobre 2.252 casos, con un nivel de confianza del 95% y un margen de error de ±2,07 puntos porcentuales.
Es un relevamiento focalizado: analiza personas de 16 años o más que habían declarado simultáneamente dificultades para cubrir los gastos del hogar y un nivel de endeudamiento igual o superior al 20% de sus ingresos familiares.
Los resultados describen este segmento vulnerable y no al conjunto de la población argentina.

El hallazgo principal no es únicamente la existencia de deuda.
El riesgo se concentra cuando el crédito se vuelve necesario primero para cubrir gastos corrientes y luego para sostener el pago de obligaciones anteriores.
Los resultados muestran cuatro relaciones centrales: ingresos insuficientes, endeudamiento por gastos esenciales, una elevada carga mensual y refinanciación recurrente asociada con mora.
Por eso, analizar la capacidad de pago requiere observar no solo cuánto ingresa a un hogar, sino cuánto queda disponible después de pagar cuotas, tarjetas, préstamos y atrasos.

1
6
188
La refinanciación y la mora forman parte del mismo proceso.
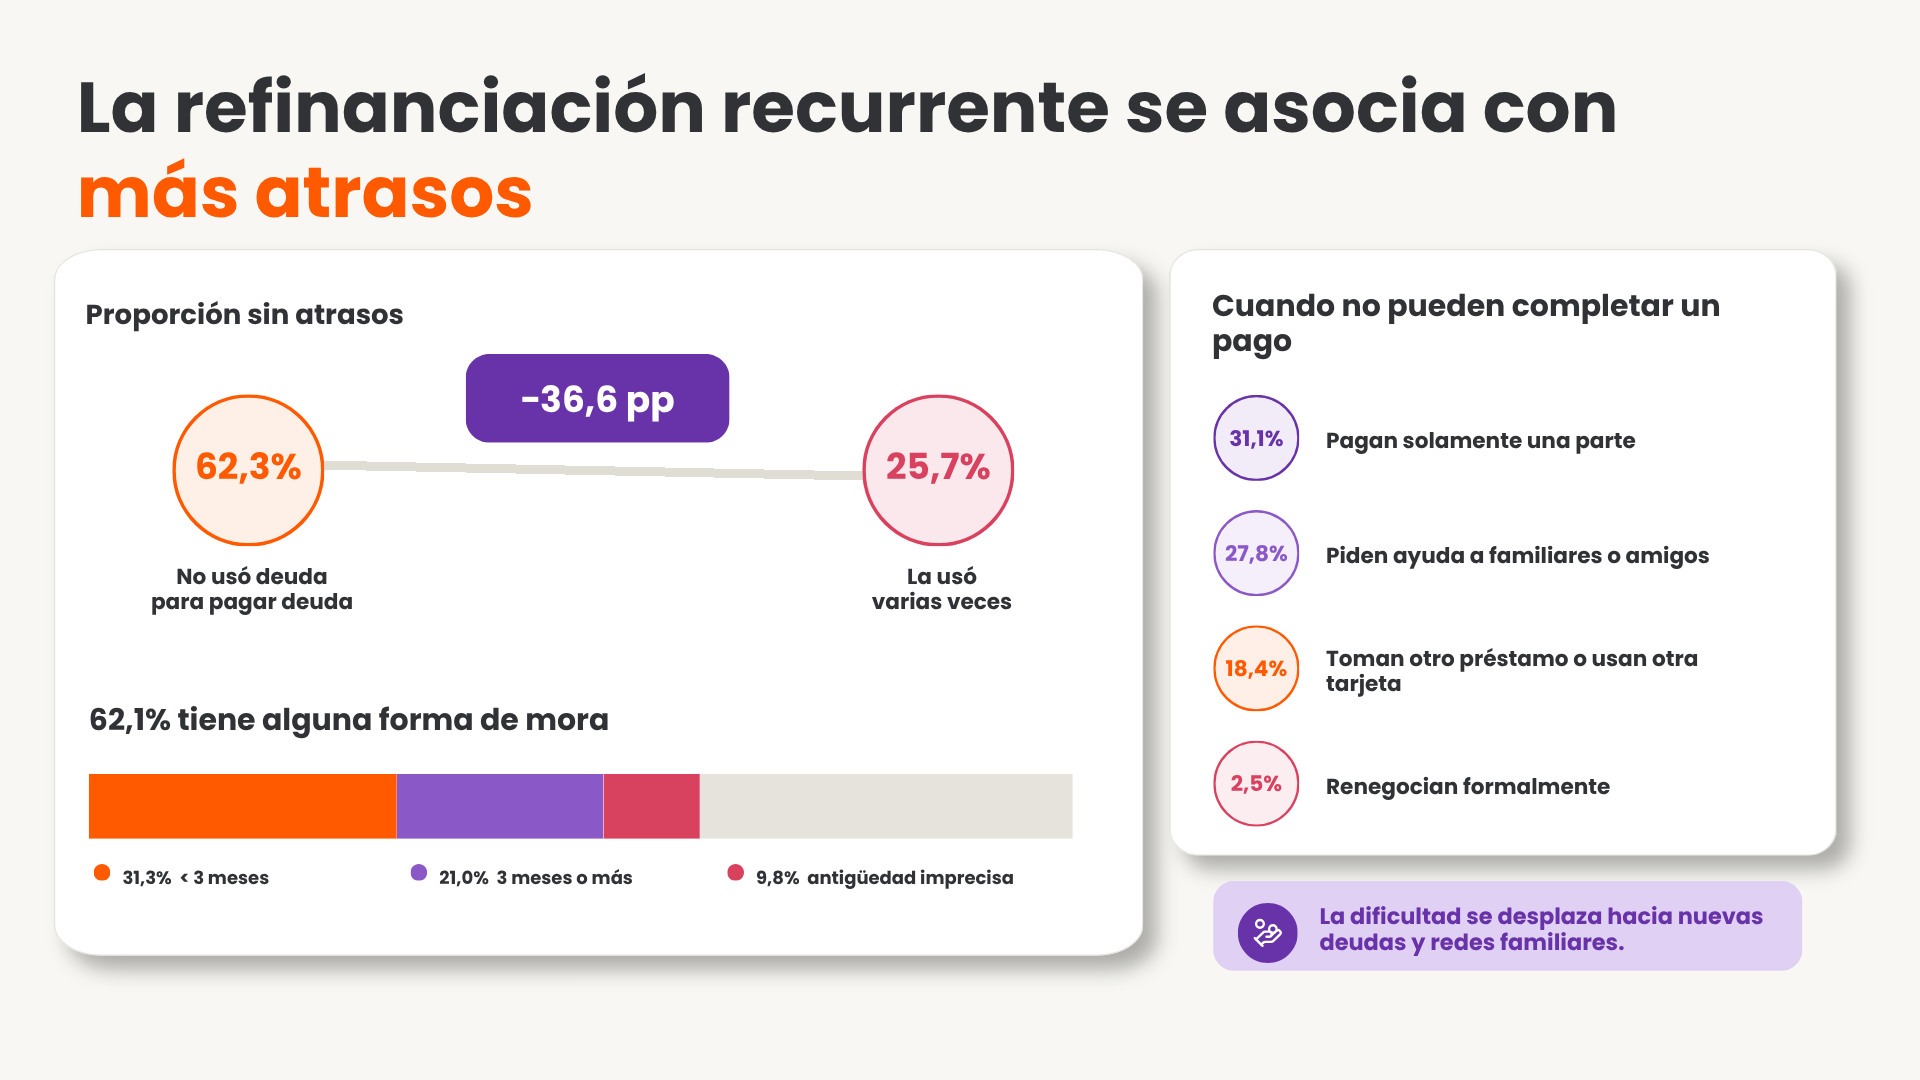
Entre quienes no utilizaron deuda para pagar otra obligación, el 62,3% no registra atrasos. Entre quienes recurrieron a esta práctica varias veces, la proporción sin atrasos cae al 25,7%.
En total, 62,1% reconoce actualmente alguna forma de mora: 31,3% tiene atrasos menores a tres meses, 21,0% de tres meses o más y 9,8% no puede precisar su antigüedad.
Cuando no pueden completar un pago, las principales respuestas son pagar parcialmente, pedir ayuda a familiares o tomar nueva deuda. Solo el 2,5% renegocia formalmente.
1
11
123
El punto más crítico aparece cuando para pagar una deuda es necesario asumir otra.
En los últimos seis meses, 63,2% utilizó nueva deuda para cancelar obligaciones anteriores más de una vez y otro 14,0% lo hizo una vez.
En total, 77,2% recurrió a deuda para pagar deuda.
El circuito observado es:
presupuesto insuficiente → crédito para gastos corrientes → mayor peso de las cuotas → nueva deuda para pagar deuda → atrasos y mayor vulnerabilidad.

2
13
148
La tarjeta de crédito ocupa una posición central en esta estructura.
El 48,2% la identifica como su deuda principal y el 52,1% señala que es la obligación a la que destina el mayor pago mensual.
Pero solo 36,0% paga el resumen completo.
Otro 27,6% paga más que el mínimo pero menos que el total; 18,4%, solamente el mínimo; y 11,8%, menos que el mínimo.
La secuencia pago total → parcial → mínimo → inferior al mínimo funciona como un indicador de creciente vulnerabilidad financiera.

1
5
165
La presión no depende solamente de cuánto se debe, sino de cuánto del ingreso mensual queda comprometido en sostener esas obligaciones.
El 56,2% destina al menos el 40% de sus ingresos al pago de deudas.
Dentro de ese grupo, 34,9% utiliza más de la mitad de todo el ingreso familiar para pagar cuotas, tarjetas, préstamos, fiado y otras obligaciones.
Para una parte importante del universo relevado, la deuda dejó de ser un gasto adicional: condiciona la organización completa del presupuesto familiar.

1
5
154
¿Para qué se endeudan los hogares relevados?
El 44,5% señala como principal motivo la compra de alimentos y productos básicos. Otro 32,0% menciona servicios, impuestos, alquiler y otros gastos de vivienda.
En conjunto, 76,5% se endeudó principalmente por alimentos o gastos de vivienda.
Los consumos discrecionales tienen un peso marginal: vacaciones y consumos no esenciales representan apenas 0,9% y las apuestas, 0,3%.
A medida que disminuye el ingreso, el crédito deja de adelantar consumo y pasa a cubrir necesidades inmediatas.

1
15
276