

インベスコは米国アトランタにグループ本社を構え、世界120カ国以上でグローバルな運用力を提供する世界有数の資産運用会社です。 最新の金融市場動向、ファンド関連情報、投資のヒントを得るウェブマガジンの記事等を発信しています。 ※恐れ入りますが、リプライ・DMへの返信は行っておりません。
日本 東京
Joined June 2019
- Tweets3.9K
- Following116
- Followers11.4K
- Likes1



#Market_Newsletter 米国11月18日
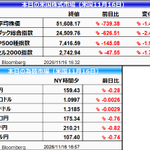
米国株市場は主要4指数がまちまち。S&P500では11業種中6業種が下落。ドル円は159円台前半を中心に小動き。原油・金ともに大幅反落。明日はアンソロピックのナスダック上場に注目。
米国株市場は主要4指数がまちまち。エヌビディアの好決算を受けて朝方は買いが先行したものの、AI投資の持続性を巡る懸念やFRB当局者のタカ派発言が重しとなり、上値を維持できず失速した。S&P500は5日続落し、6月以来最長の連敗。一方、ハイテク株の一角が持ち直したことでナスダック総合は5営業日ぶりに反発。ダウはヘルスケア株の急落が響き1%超安となった。
S&P500では11業種中6業種が下落。一般消費財・サービスが1.5%高と上昇率トップとなり、AI関連株から消費関連株へのローテーションがみられたほか、情報技術も0.4%高。一方、原油価格の下落を受けてエネルギーが2.4%安と最も軟調となり、マネージドケア銘柄への売りが膨らんだヘルスケアも1.1%下落。金や銅などの商品価格下落を背景に素材も0.8%安となった。
個別では、注目されたエヌビディアは好決算と堅調な売上高見通しを受けて一時上昇したものの、AI投資の持続性や同社の先行きを巡る懸念を払拭するには至らず、約3%下落。一方、Okta(+12.1%)、Palo Alto Networks(+9.9%)、CrowdStrike(+8.0%)などサイバーセキュリティ関連が大幅高。反対にマネージドケア関連への売りが目立ち、Humanaは13.1%安、UnitedHealthは10.2%安、Elevance Healthも7.6%安となった。
外国為替市場では、FRBのタカ派姿勢を背景にドル買いが優勢の展開。午後に公表された10月FOMC議事録では、「ほぼすべて」の参加者が今後数カ月で追加利上げが必要になるとの見方を示したほか、朝方ウォラーFRB理事が12月会合で0.5%の利上げも選択肢となり得るとの認識を改めて示した。これを受け、ドル指数(DXY)は一時103.90ポイント台まで上昇し、19カ月ぶりの高値を更新した。
主要通貨では英ポンドがG10通貨で最も軟調。スイスフランやユーロも売られた一方、ドル円は159円台前半を中心に小動きとなった。
原油先物相場は大幅反落。朝方発表された米週間石油統計で、原油やガソリンの在庫が市場の予想以上に増加したことから需給の緩みに対する警戒感が強まり、売り注文が優勢となった。市場取引の中心となるWTIの12月限は前日比2.75ドル安の1バレル=83.26ドルで取引を終えた。終値としては8月下旬以来、約3カ月ぶりの安値を付けた。
金先物相場は大幅反落。FRBの追加利上げ観測が強まる中、保有していても金利が付かない金を売る動きが膨らんだ。中心限月の12月限は前日比122.30ドル安の1オンス=3741.90ドルで取引を終えた。
ウォラーFRB理事はこの日朝のCNBCで、インフレは望ましくない方向に進み、物価上昇圧力の裾野も広がっているとして、12月FOMCで0.5%の利上げを検討すべきとのタカ派姿勢を改めて示した。特に、コアサービス品目の約70%で3%を超える価格上昇がみられる点を挙げ、インフレ圧力がエネルギー要因を超えて広範化していると指摘した。
また、底堅い需要を背景に企業の価格決定力が強まり、3%を超える値上げを消費者が受け入れるとの見方が企業側に広がっていることを警戒。3%のインフレが「ニューノーマル」となるとの認識を断ち切るため、FRBはより強い引き締めでショックを与える必要がある可能性に言及した。昨年の3回の「予防的利下げ」をすべて巻き戻し、さらに追加利上げが必要となる可能性も示唆しており、前回に続きかなりタカ派的なメッセージとなった。
さて、昨日発表されたエヌビディアの決算は市場の期待に応える好内容だったものの、AI投資の持続性や同社を巡る懸念を完全に払拭するには至らず、株価は当初の上昇を維持できず下落。こうしたなか、明日はアンソロピックのナスダック上場を控えており、足元で揺らぐAIトレードの行方を占う新たな試金石となりそうだ。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB #FOMC #WTI


#Market_Newsletter 米国11月17日
米国株市場は主要4指数が揃って下落し、4日続落。S&P500種は全11業種が下落。ドル円は一時下落したものの、NY時間に入ると切り返し、159円台前半を中心にもみ合う展開。原油・金はともに反発。引け後、注目のエヌビディア決算は市場予想を上回る。
米国株市場は主要4指数が揃って下落し、4日続落。AI投資の持続性を巡る警戒感が続くなか、引け後のエヌビディア決算を前にリスク回避姿勢が強まった。S&P500種指数は1.0%安と、7月末以来の安値水準まで下落。
S&P500種のセクター別では、全11業種が下落。金融が1.9%安と下げを主導したほか、不動産、公益、生活必需品、情報技術など幅広いセクターに売りが波及。一方、エネルギーは0.9%安と相対的に底堅く推移した。個別では、セールスフォースが9.5%安と急落し、ダウ平均の重しとなったほか、ナイキも6%超下落。
外国為替市場では、ドルが主要通貨に対して総じて軟調に推移。ドル指数(DXY)は朝方発表された米小売統計を受けて一時103.78ポイントまで上昇したものの、買いは続かず、その後は戻り売りに押されて103ポイント台半ばを割り込んだ。ただ、値動きは全般に限定的で、方向感に乏しい展開となった。
主要10通貨では、ノルウェークローネと英ポンドが相対的に堅調に推移する一方、スウェーデンクローナ、豪ドル、NZドルは軟調。ドル円はロンドン時間に一時158円87銭まで下落したものの、NY時間に入ると切り返し、159円台前半を中心にもみ合う展開となった。
原油先物相場は3営業日ぶり反発。米国とイランの攻撃応酬で中東産原油の供給不安が強まり、買い注文が優勢となった。ただ、湾岸地域の輸出回復を受けて世界的な供給過剰見通しが上昇を抑えた。市場取引の中心となるWTIの12月限は前日比0.29ドル高の1バレル=86.01ドルで取引を終えた。
金先物相場は反発。外国為替市場でドルが主要通貨に対して下落したことから、ドルの代替資産とされる金の買いがやや優勢となった。中心限月の12月限は前日比11.20ドル高の1オンス=3864.20ドルで取引を終えた。
引け後、注目のエヌビディア決算。売上高が1,158億ドルと市場予想1,093億ドルを約6%上回り、調整後EPSも2.68ドルと予想2.48ドルを上回るなど、主要項目で市場予想を上回った。特に主力のデータセンター部門は1,076億ドルと予想1,019億ドルを約6%上回り、AIインフラ投資を背景とした旺盛な需要が継続。売上高は17四半期連続で市場予想を上回った。注目された第4四半期の売上高見通しは1,274億~1,326億ドル、中央値で約1,300億ドルと、市場予想1,253億ドルを約4%上回り、先行きについても強気な内容。株価は時間外で約2%高(米国東部時間夕方5時時点)。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB #FOMC #WTI

インベスコ エマージング厳選株式ファンド【愛称:エマージングのベスト】今月の分配金についてのお知らせを公開いたしました。
詳細はこちらから:invesco.com/content/dam/inve…
ファンド詳細・リスク・手数料:
invesco.com/jp/ja/individual…
収益分配金に関する留意事項:
invesco.com/content/dam/inve…
#インベスコ #分配金 #エマージング #ベスト #新興国

インベスコ retweeted

本日は田中渓さんに当社へお越しいただき、ゆっくりお話しする機会をいただきました。
同じ金融の世界で仕事をしてきた者として、とても刺激的なお話を伺えたことはもちろん、何より田中さんの素晴らしいお人柄にすっかり魅了されました。
せっかくいただいたこのご縁。
いつか何か面白いことをご一緒できたら嬉しいですね。
田中さん、本日はありがとうございました!

#Market_Newsletter 米国11月16日
米国株市場は主要4指数が揃って大幅下落。ドル円は159円台半ばへやや軟化したものの、引き続き高値圏での推移。原油は続落。金は反落。今週は、エヌビディア決算(火)とアンソロピックIPO(木)を控え、そのほか、小売売上高やウォルマートなど大手小売企業の決算に注目。
米国株市場は主要4指数が揃って大幅下落。AI投資の持続性を巡る警戒感が再び強まるなか、翌日のエヌビディア決算や木曜日のアンソロピック上場を控え、半導体株を中心に売りが膨らんだ。加えて、米政府による新たな半導体輸出規制やFRB当局者のタカ派的な発言も投資家心理の重しとなり、売りは幅広い銘柄に波及した。個別ではエヌビディアが4.1%安、半導体株指数も5%超下落するなど、ハイテク株主導のリスクオフが鮮明となる一方、ディフェンシブ銘柄には逃避的な資金流入がみられた。
外国為替市場では、FRBのタカ派姿勢や底堅い米景気、根強いインフレ圧力を背景にドル高基調が継続。ドル指数(DXY)は103.60近辺と2025年4月2日以来の高値まで上昇し、「Liberation Day」後の下落分を完全に取り戻す展開となった。
主要通貨ではユーロの弱さが目立ち、ユーロドルは心理的節目となる1.10ドルを割り込み、19カ月ぶりの安値を更新。FRBとECBの金融政策格差に加え、フランスの政治停滞や財政への懸念も重しとなった。ドル円は株安を背景とした逃避需要から円が小幅に買い戻され、159円台半ばへやや軟化したものの、日米の金融政策格差を背景に引き続き高値圏での推移となった。そのほか、ポンドドルも5営業日続落の展開。一方、リスクオフの地合いを背景に豪ドルはG10通貨で最弱となったほか、原油価格の下落を受けて加ドルにも売り圧力がかかった。
原油先物相場は続落。中東からの原油輸出が回復していると伝わり、供給過剰になるとの見方が強まったことから売り注文が膨らんだ。市場取引の中心となるWTIの12月限は前日比2.84ドル安の1バレル=85.72ドルで取引を終えた。終値としては8月下旬以来、約2カ月半ぶりの安値を付けた。
金先物相場は反落。FRBの追加利上げ観測を背景に、保有していても金利が付かない金を売る動きが広がった。外国為替市場でドルがユーロなどに対して上昇したため、ドルの代替資産としての需要も後退した。中心限月の12月限は前日比33.30ドル安の1オンス=3853.00ドルで取引を終えた。
先週は、ウォラーFRB理事がデータ次第では12月FOMCで0.5%の利上げも選択肢となり得るとの認識を示したことを受け、追加利上げへの警戒が再燃し、米10年金利は再び5%台に上昇した。今週はFOMC参加者の発言に加え、18日公表のFOMC議事録を受け、12月利上げ観測が一段と強まるのか、あるいは修正されるのかが焦点となる。
株式市場では、エヌビディア決算(火)とアンソロピックIPO(木)を控え、AI関連投資の持続性を巡る警戒感が引き続き相場の大きなテーマ。そのほか、小売売上高やウォルマートなど大手小売企業の決算も予定されており、高金利環境下でも米消費の底堅さが維持されているかを見極める一週間となる。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB #FOMC #WTI


インベスコ retweeted
米国中間選挙で顕在化したデータセンター建設への住民の反発は、AI投資サイクルに新たな制約をもたらしている。電力・水資源の消費、電気料金の上昇、環境負荷への懸念は、これまで企業の資金力と技術革新を中心に進められてきたAIインフラ投資が、政治・社会的な制約を受け始めたことを示している。
ブライアンは、こうした制約による設備投資の減速が、短期的には半導体やインフラ関連企業の業績を圧迫する一方、過剰投資の抑制、企業の財務規律改善、金利低下を通じて株式市場全体にはプラスに作用する可能性を指摘する。特に既存の計算資源と資金力を持つ大手テクノロジー企業は、供給制約によって競争優位を強める可能性がある。
注目すべきは、AIインフラ投資の減速が必ずしもAI需要の減退を意味しない点だ。ただし、投資の減速による金利低下が株式市場を支えるという見方は、設備投資の縮小が企業収益や信用市場に及ぼす悪影響が限定的であることを前提としている。AI投資サイクルの長期化は市場全体の崩壊を回避する可能性がある一方、半導体、クラウド、新興インフラ企業の間で収益見通しや資本調達環境の格差を拡大させる。
ーーーーーーーーーーーーーーーーーーーーーーー
レポート要約)「AIインフラ構築の減速が市場に与え得る影響」
著者:ブライアン・レヴィット(チーフ・グローバル・マーケット・ストラテジスト)
本記事は、米国中間選挙で顕在化したデータセンター建設への住民の反発が、AI関連投資、米国経済、金利、株式市場に及ぼす影響を分析したものです。筆者は、AIインフラ投資の減速は短期的な株価調整を招く一方、過剰投資の抑制や金利低下を通じて、中長期的には市場にプラスとなる可能性があると論じています。
1. 米国中間選挙で顕在化したデータセンターへの反発
2026年の米国中間選挙では、データセンター建設に対する地域住民の反発が重要な争点となりました。10州で実施された41件の関連住民投票では、ほぼすべての案件で規制強化が支持されるか、開発促進策が否決されました。背景には、電力・水資源の大量消費、騒音、電気料金の上昇、AIによる雇用喪失への懸念があります。データセンターは雇用や税収を生み出すものの、地域社会では経済的利益より生活環境への負担が重視され始めています。
2. AIインフラ関連株の急落と市場の二極化
中間選挙直後の市場では、S&P500均等加重指数が最高値を更新する一方、AIインフラ関連銘柄が下落するという乖離が生じました。その後、S&P500指数は1日で4.4%下落し、NVIDIAは9%超、AMDは17%超、フィラデルフィア半導体株指数は約12%下落しました。投資家は、データセンター建設の遅延が半導体需要やAI関連企業の収益成長を鈍化させる可能性を急速に織り込み始めました。AI設備投資が米国の経済成長や企業利益を支える重要な要因となっているだけに、その減速が市場全体に波及するリスクが意識されています。
3. AIインフラ投資の減速は成長ストーリーの終焉ではない
筆者は、今回の株価調整をAIの構造的成長ストーリーの終焉と捉えるべきではないと指摘しています。大手テクノロジー企業では、2026年に利益成長が株価上昇を上回り、既にバリュエーションの圧縮が進んでいました。このため、現在の市場は極端な投機的バブルが崩壊する局面とは必ずしも一致しません。AI需要や企業によるAI導入は引き続き拡大しており、変化しているのは技術の長期的な成長可能性ではなく、その需要を満たすインフラ整備の速度であると分析しています。
4. 設備投資の抑制が財務規律を改善する可能性
AIインフラ投資の減速には、企業財務にとってプラスの側面もあります。これまでハイパースケーラーによる巨額の設備投資は、フリーキャッシュフローの悪化や投資効率への懸念を高めてきました。データセンター建設に制約が生じれば、企業は設備投資の優先順位を厳格化し、資本配分の効率を改善する可能性があります。また、既存の演算能力、資金調達力、規模の経済を持つAlphabet、Amazon、Meta、Microsoftなどは、新規参入企業に対する競争優位を一段と強める可能性があります。結果として、建設規制が既存大手企業の市場支配力を高めるという逆説的な展開も考えられます。
5. AI設備投資の鈍化が金利と株式評価に与える影響
AIインフラ投資は米国経済の成長を支える重要な要因となっているため、建設ペースの鈍化は経済成長率の低下につながる可能性があります。一方、設備投資需要の減少は米国金利への下押し圧力となり、株式のバリュエーションを支える要因にもなります。筆者は、金利低下によって高い割引率が株価に与えてきた圧力が緩和され、FRBによる追加利上げの必要性も低下する可能性があると指摘しています。つまり、AI投資の減速が企業業績には逆風となる一方、金融環境の改善を通じて株式市場を下支えするという相反する効果が想定されています。
6. データセンター建設の地域的な再配置
建設規制が強化された場合でも、データセンター投資そのものが消滅するわけではありません。規制に積極的な地域から、建設を歓迎する州や自治体へ投資が移動する可能性があります。連邦政府所有地の活用や、税収・雇用創出を重視する州による誘致競争も考えられます。筆者は、AIインフラ建設の経済的インセンティブは依然として大きく、開発プロジェクトの実現時期や立地は変わっても、長期的な投資需要そのものが失われる可能性は低いとみています。
7. 投資戦略への示唆と今後の株式市場
短期的には、AIインフラ投資の減速が半導体や関連設備企業の業績見通しを圧迫し、ディフェンシブ株式や信用力の高い債券が相対的に優位となる可能性があります。しかし、筆者はAI投資サイクルの長期化と終了を明確に区別すべきだと主張しています。また、1938年以降、米国の中間選挙後12カ月間では株式市場が一貫して上昇傾向を示してきたという歴史的経験にも言及しています。大手企業の財務規律改善、適正化されたバリュエーション、FRBの金融緩和余地を踏まえ、今後12カ月間についても株式市場の上昇が続く可能性があるとの見方を示しています。
総括:AI投資サイクルの長期化と市場構造の変化
本記事の核心は、AIインフラ投資の減速を単なる需要悪化ではなく、投資サイクルの正常化と捉えている点にあります。
データセンター建設への社会的・政治的制約は、半導体やインフラ関連企業の短期的な成長期待を押し下げる一方、過剰な設備投資を抑制し、大手テクノロジー企業の財務規律を改善する可能性があります。また、設備投資の鈍化に伴う金利低下は、株式市場全体のバリュエーションを支える要因にもなり得ます。
ただし、この見方には重要な留意点があります。建設規制によって供給能力の拡大が制約されれば、既存インフラの希少価値が高まる一方、半導体メーカーや新興AIインフラ企業の売上成長には下押し圧力がかかります。したがって、AI関連企業が一様に恩恵を受ける局面から、既存設備、資本力、収益基盤の違いによって企業間の優劣が拡大する局面へ移行する可能性があります。


【 テレビ東京- WBS ワールドビジネスサテライト に出演致しました】
昨日、弊社世界のベストの運用責任者 スティーブン・アネス が「テレビ東京・WBS ワールドビジネスサテライト」にて、「アメリカの中間選挙から1週間、今後のマーケットを5兆円ファンドの責任者に聞く。」をテーマに出演しました。
オンデマンド配信は以下よりご覧いただけます。
txbiz.tv-tokyo.co.jp/wbs/new…
ファンドの詳細、リスク、手数料:
invesco.com/jp/ja/individual…
#インベスコ #Invesco #世界のベスト #株式投資の王道 #グローバル株 #アクティブファンド #NISA

📢 セミナー登壇記事が公開されました
ログミーファイナンス主催のセミナーに、当社日本株式中小型グロース運用責任者 服部幸博が登壇しました。
【投資家は、決算書の「どこ」を⾒て「買わない」と決めているのか?】をテーマに、投資家が企業を見る際の視点について解説しています。
ぜひ記事をご覧ください。
▼記事はこちら
【投資家は、決算書の「どこ」を⾒て「買わない」と決めているのか?】
finance.logmi.jp/articles/38…
ファンドの詳細、リスク、手数料:
invesco.com/jp/ja/individual…
#インベスコ #店頭成長株オープン #日本株 #中小型株 #成長企業 #資産形成

#Market_Newsletter 米国11月10日
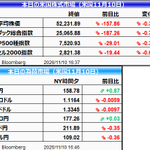
米国株市場は主要4指数が揃って反落。S&Pのセクター別では、情報技術が1.8%安と下げを主導も、エネルギーや生活必需品など5業種は小幅ながら上昇。ドル円は米CPI発表後に上げ幅を拡大し、一時158円85銭まで上昇。原油は続落し、8月末以来、約2カ月半ぶりの安値。金は反落。
米国株市場は主要4指数が揃って反落。前日の大幅高の反動に加え、予想を上回る10月CPIやFRB当局者のタカ派的な発言を受けて金利が上昇するなか、金利感応度の高いハイテク株を中心に売りが優勢となった。
セクター別では11業種中6業種が下落し、情報技術が1.8%安と下げを主導。一方、エネルギーや生活必需品など5業種は小幅ながら上昇するなど、金利上昇の影響はハイテク株を中心とした一部セクターにとどまった。
外国為替市場では、予想を上回る10月米CPIに加え、FRB当局者からタカ派的な発言が相次いだことを受け、ドル買いが優勢。金融政策の先行きに対するタカ派的な見方が改めて強まるなか、ドル指数(DXY)は一時102.41ポイントまで上昇し、年初来高値圏を再び試す展開となった。
主要通貨では、ノルウェークローネや豪ドルが軟調となった一方、加ドル、NZドルは相対的に底堅く推移。ドル円は米CPI発表後に上げ幅を拡大し、一時158円85銭まで上昇した。ユーロドルは一時1.1146ドル、ポンドドルは1.3312ドルまで下落するなど、総じてドル高が進行した。
原油先物相場は続落。米国によるイラン攻撃再開への警戒感が後退し、供給不安が和らいだことから売り注文が続いた。市場取引の中心となるWTIの12月限は前日比0.81ドル安の1バレル=86.04ドルで取引を終えた。終値としては8月末以来、約2カ月半ぶりの安値。
金先物相場は反落。朝方発表された10月の米CPIで前月比の伸び率が市場予想を上回り、外国為替市場でドルが主要通貨に対して上昇したことから、ドルの代替資産とされる金の売りが優勢となった。中心限月の12月限は前日比84.30ドル安の1オンス=4030.20ドルで取引を終えた。
この日発表された10月CPIが市場予想を上回ったことを受け、FF金利先物市場では0.25%の利上げが完全に織り込まれたほか、ウォラーFRB理事が示唆した0.5%の利上げについても、わずかながら織り込みが進んだ。
市場の焦点が再びインフレと金融政策に戻るなか、米国債市場では利上げパスの見直しを迫られ、金利は大きく上昇。一方、米株市場では原油価格の続落が下支えとなったこともあり、金利上昇に対する反応は比較的限定的にとどまり、先週みられた急速なデリスキングに伴う売り圧力が一巡しつつあるとの見方を後押しする格好となった。
引け後に決算を発表したコアウィーブは、通期売上高見通しを130億~133億ドルに引き上げ、調整後営業利益の見通しも上方修正。これを好感し、株価は時間外取引で約3%上昇している(米東部時間午後4:45分時点)。
明日はVeterans Dayのため、米国債市場は休場となる。
※都合により、明日から来週月曜日までこちらの投稿はお休みさせていただきます。次回は来週火曜日の朝になります。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB #FOMC #WTI

#Market_Newsletter 米国11月9日
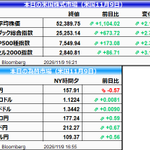
週明けの米国株市場は、先週の反動に加え、原油価格が大きく下落したことも追い風となり、主要4指数が揃って大幅上昇。S&P500は全11業種が上昇し、4月以来の大幅高。 ドル円はドル安の流れを受けて一時157円70銭近辺まで下落。金は反発。
米国株市場は主要4指数が揃って大幅上昇し、S&P500種指数は4月以来の大幅高。 先週のAI・ハイテク株を中心とした歴史的なポジション解消が一巡するなか、押し目買いやショートカバーが幅広く入り、主要指数は終日堅調に推移した。イラン情勢を巡る緊張緩和期待から原油価格が急落したことも、リスク心理の改善を後押しした。
S&P500の業種別では全11業種が上昇し、資本財が3.8%高、情報技術が3.7%高と上昇を主導。先週急落した半導体株には買い戻しが入り、フィラデルフィア半導体指数(SOX)は一時7%超上昇した。個別ではAMDが13%高、ブロ-ドコムが9%近く上昇したほか、テスラやメタも5%超上昇。一方、エヌビディアはCEOを巡る調査報道が重しとなり約4%下落するなど、AI関連株のなかでは明暗が分かれる展開となった。
外国為替市場では、リスクオンの動きを背景にドル売りが優勢。AI・ハイテク株の反発や原油価格の下落を受けて投資家心理が改善するなか、ドルは主要10通貨全てに対して全面安となり、ドル指数(DXY)は0.6%安の101.65ポイント付近まで下落した。
主要通貨では、週末の総選挙で与党・国民党が政権維持に向けて優位な立場となったことを好感し、NZドルが1.5%超上昇してG10通貨でトップ。リスク選好の改善を背景に豪ドルも堅調となったほか、ユーロやポンドも対ドルで上昇した。一方、安全資産需要の後退を受けてスイスフランは相対的に軟調だった。
ドル円はドル安の流れを受けて一時157円70銭近辺まで下落。ユーロドルは1.12ドル台前半、ポンドドルは1.34ドル台半ば近辺まで上昇。
原油先物相場は大幅反落。トランプ大統領が、イランとの戦闘終結に向けた交渉に進展がある限り、対イラン攻撃再開の可能性は極めて低いと述べたことから供給不安が和らぎ、売り注文が膨らんだ。市場取引の中心となるWTIの12月限は前日比3.98ドル安の1バレル=86.85ドルで取引を終えた。終値としては8月末以来、約2カ月半ぶりの安値となった。
金先物相場は反発。外国為替市場でドルが主要通貨に対して下落したため、ドルの代替資産とされる金の買いが優勢となった。中心限月の12月限は前日比39.60ドル高の1オンス=4114.50ドルで取引を終えた。
週明けの米株式市場は、先週の急激なデリスキングの反動に加え、イラン情勢を巡る緊張緩和期待から原油価格が下落したことも追い風となり、急反発した。
今週は、経済指標では明日発表の10月CPIが最大の注目材料。強い雇用統計を受けて追加利上げ観測が高まるなか、インフレ動向が金利や株式市場の方向性を左右しそうだ。また、水曜日はVeterans Dayで米国債市場が休場となるため、クレジット市場では週前半にIG社債の起債が集中する見通し。
政治面では、中間選挙後初の議会が再開し、レームダック・セッション入りする。先週の歴史的なデリスキングを経て市場が正常化に向かうのか、それともCPIや政治動向をきっかけに再びリスクオフが強まるのか。原油価格を通じて市場全体のリスク心理を大きく左右するイラン情勢からも、引き続き目が離せない。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB #FOMC #WTI


#Market_Newsletter 米国11月6日
先週金曜日の米国株市場はまちまち。ダウ平均は続落したものの、その他主要3指数は反発した。ドル円は一時158円58銭まで上昇。原油は続伸。金は3日ぶり反落。今週の注目材料は、経済指標では10月CPI(火)とPPI(水)。企業決算はコアウィーブ(火)とネビウス(木)が焦点。
米国株市場はまちまち。前日のハイテク株急落からの反動で買い戻しが入り、ダウ平均は続落したものの、その他主要3指数は反発した。朝方発表された10月雇用統計が景気後退懸念を和らげたことも支援材料となったが、AI関連株のバリュエーションへの警戒感は根強く、引けにかけて上げ幅を縮小した。
個別では、エヌビディアが2.8%高、コヒレントが13%超上昇するなど、前日に大きく売られた半導体関連が堅調。半導体株指数も4%超上昇し、大きく切り返した。ただ、AI関連株の調整が一巡したとの見方には至っておらず、本日の上昇は本格的なリスクオンというより、前日の急落を受けた自律反発の色彩が強い展開となった。
S&P500の業種別では、情報技術、コミュニケーション・サービス、資本財・サービス、一般消費財・サービスの4業種が上昇。一方、生活必需品、金融、不動産、素材、公益事業など7業種が下落し、指数の反発に比べて市場の広がりは限定的だった。
外国為替市場では、予想を上回る米雇用統計を受けて金利先高観が強まるなか、ドル買いが優勢となった。ドルは主要10通貨すべてに対して堅調に推移。ドル指数(DXY)じり高の展開となり、一時102.35ポイントまで上昇。主要通貨では、円、ユーロ、スイスフランが相対的に底堅かった一方、ノルウェークローネ、豪ドル、NZドルは軟調に推移した。
ドル円は一時158円58銭まで上昇。ユーロドルは1.11ドル台半ばを割り込み、ポンドドルも1.33ドル台半ばまで下落するなど、強い雇用統計を背景としたドル高が鮮明となった。
原油先物相場は続伸。中東周辺海域の航行を巡る不透明感がくすぶるなか、買い注文が優勢となった。一方、対イラン戦争が終結に向かうとの期待から売りも出て、相場の上げ幅は限られた。市場取引の中心となるWTIの12月限は前日比0.31ドル高の1バレル=90.83ドルで取引を終えた。
金先物相場は3日ぶり反落。朝方発表された10月の米雇用統計が市場予想を上回り、年内の米利上げ観測を背景に米長期金利が上昇したため、保有していても金利が付かない金を売る動きが優勢となった。中心限月の12月限は前日比38.60ドル安の1オンス=4074.90ドルで取引を終えた。
前日に大きく売られた半導体を中心に情報技術セクターが反発を主導したが、上昇は4業種にとどまり、構成銘柄でも下落銘柄が過半を占めるなど、市場全体に買いが広がる展開とはならなかった。前日の急落を受けて個人投資家による押し目買いもみられたものの、買いの勢いは通常の下落局面に比べて鈍く、AI関連株の先行きに対する慎重姿勢は根強かった。
今週の注目材料は、経済指標では10月CPI(火)とPPI(水)。決算では、AI投資の持続性に関心が集まるなか、ネオクラウド関連企業のコアウィーブ(火)とネビウス(木)が焦点となる。なお、エヌビディアの決算は来週11月17日に予定されている。
このポストが面白い・参考になったと思っていただけましたら、Xのフォローをお願いします!
本投稿のご利用にあたっては、以下リンクの「投資信託・投資一任契約に関する留意事項」を必ずお読みください。 invesco.com/jp/ja/policies/f…
#米国株 #インベスコ #ダウ平均 #ナスダック #SP500 #ラッセル2000 #ドル円 #ユーロドル #イラン情勢 #原油 #金 #FRB #日銀 #FRB FOMC #WTI

インベスコ retweeted
半導体株の急落は、AI需要の失速というより、原油高・金利高の環境下でAI関連株に集中していた「消去法の買い」の巻き戻しという側面が強い。中国メーカーの技術進展やAIクラウド企業の信用不安は、その引き金となった。MAG7には2026~2030年度に年率約29%のEPS成長が予想されており、中長期的な成長期待は依然として高い。ただし、巨額のAI設備投資に対する収益化の遅れや、メモリ半導体の供給過剰には注意が必要だ。
注目すべきは原油価格の動向。高止まりが続けばAI関連株の相対的優位性が維持される一方、原油安と金利低下が進めば、非AI関連株への資金分散が加速する可能性がある。今後はAI関連株の一律上昇ではなく、企業間の収益力格差とセクターローテーションが市場を左右するだろう。
ーーーーーーーーーーーーーーーーーーーーーーーー
要約)第22回「世界経済の見方」
半導体株の急落とAI関連株の中長期展望
1. 半導体株急落の背景:モメンタム相場の反転
2026年9月まで半導体関連株は、AI需要の拡大期待を背景に強い上昇を続けていた。特に日本、韓国、台湾では半導体関連銘柄の指数構成比率が高く、株式市場全体を押し上げていた。しかし、株価上昇そのものが新たな買いを呼ぶモメンタム相場となっていたため、10月に入ると悪材料をきっかけに利益確定売りが集中し、急速な調整局面へ転じた。
2. 急落の引き金:中国企業の技術革新とAI企業の信用不安
半導体株急落の直接的なきっかけは2つある。第一に、中国CXMTによるDRAM製造技術の進展であり、中国メーカーの競争力向上がSKハイニックス、サムスン電子、マイクロンなど既存メモリ大手の収益性に対する懸念を強めた。第二に、米AIクラウド企業CoreWeaveの社債利回り急騰である。巨額の設備投資を続けるAI関連企業の資金調達能力や投資回収への疑念が広がり、AI関連株全般に売り圧力が波及した。
3. 下落の本質:「消去法の買い」の巻き戻し
木下は、今回の急落の本質をAI関連株に集中していた投資資金の巻き戻しと分析する。中東情勢の悪化によってブレント原油価格が7月初めの71ドル台から10月23日には113ドル超へ上昇し、インフレ懸念と金利の高止まりが続いていた。こうした環境では、債券は金利上昇リスク、非AI企業はエネルギーコスト増加による業績悪化リスクを抱える一方、AI関連企業には高い利益成長期待が残されていた。その結果、投資資金が消去法的にAI関連株へ集中し、ポジションが過度に積み上がったところへ悪材料が重なり、一斉売却による「ロング・クラッシュ」が発生した。
4. 短期的な下落リスク:AI投資の採算性とメモリ市場の供給過剰
今後の追加下落リスクとして、ハイパースケーラーによる巨額のAI設備投資が十分な収益を生むのかという問題が挙げられる。AIインフラ投資の拡大に対して収益化が遅れれば、投資家の期待修正が進む可能性がある。また、DRAMなどメモリ半導体では、中国企業の参入や既存メーカーの増産による供給過剰が懸念される。AI需要が拡大しても競争激化によって価格や利益率が低下する可能性があり、半導体関連企業間の業績格差が拡大することも考えられる。
5. 中長期展望:MAG7の利益成長力は依然として堅調
半導体関連株が大きく調整する一方、MAG7の株価下落は相対的に限定的であり、サイバーセキュリティ関連株も堅調に推移している。MAG7の2026~2030年度の予想EPS平均成長率は年率29.3%と高く、中長期的な利益成長期待は維持されている。なお、AmazonとAlphabetの2027年度EPS成長率が一時的にマイナスとなるのは、Anthropicへの投資に伴う2026年度の評価益の反動によるものであり、本業の収益力低下を直接意味するものではない。AI関連企業全体への信頼が損なわれたというよりも、事業構造や収益基盤による選別が進んでいると考えられる。
6. 原油価格が左右する今後の市場シナリオ
木下は、原油価格の高止まりをメインシナリオとしている。この場合、インフレと金利の高止まりが続くなかで、AI関連株には引き続き相対的な投資魅力が残り、好決算や個別材料を契機として緩やかな株価回復が期待される。一方、中東情勢の緩和によって原油価格が下落すれば、インフレ懸念が後退し、金利低下とともに非AI関連株にも資金が流入する可能性がある。その場合、AI関連株への資金集中が緩和され、株式市場全体の上昇銘柄の裾野が広がる展開が想定される。
7. 2027年に向けた見通し:金融緩和と物色対象の拡大
エネルギー価格によるインフレ押し上げ効果は2027年半ばまでに落ち着くと予想されている。その後、主要中央銀行による金融緩和期待が高まれば、債券市場の回復とともに株式市場でもAI関連株以外への資金流入が期待される。中東からのエネルギー輸出再開が早まれば、こうした動きが2026年中に前倒しされる可能性もある。ただし、短期的にはAI設備投資の回収見通し、メモリ半導体の需給動向、原油価格の変化が重要なリスク要因となる。
8. 総括:AI関連株の調整から市場全体の資金配分転換へ
今回の半導体株急落は、AI需要の構造的な減速というより、原油高・金利高の環境下でAI関連株に集中していた投資ポジションの巻き戻しという側面が強い。中長期的なAI関連企業の利益成長期待は維持されているものの、今後は半導体メーカー、AIインフラ企業、ハイパースケーラーの間で業績と株価の格差が拡大する可能性がある。さらに、原油価格の下落と金融緩和が進めば、これまでAI関連株に偏っていた資金が非AI関連株へも分散し、市場全体の上昇が幅広い業種に波及することが期待される。今後の焦点は、AI投資の収益化を実現できる企業の選別と、原油・金利環境の変化に伴う市場全体の資金配分の転換にある。
インベスコのグローバル・マーケット・ストラテジストである木下智夫が、世界経済に関する最新ニュースを投資初心者の方でもわかりやすく解説する「ニュースから投資を学ぶ木下智夫の世界経済のミカタ」の第22回目。
今回は「半導体関連株はなぜ急落したのか~「消去法の買い」の巻き戻しと、それでも揺らがないAI株への信頼」と題して、半導体関連株の下落がグローバルな株式市場を動揺させている理由やなぜこれほど大きく下がったのか、そしてこの先のAI関連株について解説しています。(撮影日:2026年10月26日)
youtu.be/ogMjwzgMI5w
#インベスコ #木下智夫 #世界経済のミカタ

インベスコ retweeted
米国株式市場では、AI・大型テクノロジー株への一極集中から、幅広いセクターへの資金循環が進みつつある。AI関連企業の巨額設備投資に対する市場の評価軸は、成長期待から投資回収力やフリーキャッシュフローへと移行。一方、長期金利の低下を背景に、ヘルスケア、公益、不動産などが堅調に推移している。
これが強気相場の終焉を意味するのか、それとも相場の裾野が広がる健全なローテーションなのか。後者であれば、市場の集中リスクは低下し、上昇相場の持続性が高まる可能性がある。ただし、ディフェンシブ株への資金移動が景気減速懸念を反映している可能性にも注意が必要だ。
ーーーーーーーーーーーーーーーーーーーーーーー
レポート要約)強気相場は終わるのか、それとも変化しているのか
1. 米国株の強気相場は終わっていない
AIバブルへの懸念、高金利、根強いインフレ、FRBの金融政策、中間選挙を巡る不透明感にもかかわらず、米国株式市場は史上最高値圏を維持している。S&P500の11セクターのうち9セクターが年初来で上昇し、10月も9セクターがプラスとなった。米国を除く世界株式も年初来12%超上昇しており、市場は一部の大型テクノロジー株に依存する相場から、より幅広い銘柄が上昇する相場へ移行しつつある。
2. AI需要は依然強いが、巨額投資への評価が変化
大手テクノロジー企業の決算は、AI関連需要の力強さを裏付けた。マイクロソフトのAzure売上高は48%増、アマゾンのAWS事業も約39%成長し、メタでもAI投資が広告効果や売上高の改善に寄与している。一方、大手企業による年間設備投資は合計8,030億~8,280億ドルに達する見通しで、フリーキャッシュフローへの圧迫が懸念されている。投資家の関心はAI投資の拡大そのものから、投下資本に対する収益性や投資回収の確実性へ移り始めている。
3. テクノロジー株から他セクターへの資金シフト
テクノロジー株の上昇が鈍化する一方、米国長期金利の低下を背景に、ヘルスケア、生活必需品、エネルギー、公益事業、不動産などが堅調に推移している。10月5日の米10年国債利回りのピーク以降、これらのセクターは約6~11%上昇した。こうした動きは、投資家が株式市場全体から資金を引き揚げているのではなく、成長株からディフェンシブ株や金利敏感株へ資金を再配分している可能性を示している。
4. 相場の調整は必ずしも強気相場の終焉ではない
AI投資の採算性、エネルギー価格、インフレ、金融政策などのリスクは依然として存在し、今後も市場の変動性が高まる可能性がある。しかし、短期的な株価下落を強気相場の終焉と判断するのは早計だ。過熱した銘柄の調整や期待収益率の見直し、他セクターへの資金移動は、むしろ相場の持続性を高める健全な過程とも解釈できる。
5. 今後の焦点は相場上昇の裾野と企業収益
著者は、これまで相場を牽引してきたAI・テクノロジー関連銘柄の勢いが弱まっても、他のセクターが上昇を引き継ぐことで強気相場は継続し得ると指摘する。重要なのは個別の大型株の値動きではなく、企業収益の拡大が幅広い業種に波及し、相場全体の上昇を支えられるかどうかである。主導銘柄の交代は強気相場の終了ではなく、新たな上昇局面への移行を示している可能性がある。
総括
本記事の中心的なメッセージは、**「AI主導の強気相場が終わる」のではなく、「AI一極集中からセクター分散型の強気相場へ変化している可能性がある」**という点にある。ただし、セクターローテーションが持続的な強気相場につながるためには、テクノロジー以外の企業収益の改善や景気の底堅さが不可欠となる。また、AI関連企業については、売上成長だけでなく設備投資効率、フリーキャッシュフロー、投下資本利益率(ROIC)が今後の株価評価を左右する重要な指標となろう。

インベスコ retweeted
米中間選挙で民主党が上下両院を制し、トランプ政権は「ねじれ議会」へ。大規模な財政拡張が困難になることで、財政赤字拡大やインフレ再燃への懸念が後退し、米長期金利の低下を後押しする可能性がある。
注目すべきは、政治の変化が市場の主導役の交代を促す可能性だ。10月には原油高にもかかわらず米長期金利が低下し、生活必需品や公益事業など非AI関連株が堅調に推移。市場はインフレ沈静化と金融政策の転換を先取りし始めた可能性がある。
2027年に向けた焦点は、AI関連株への資金集中から、債券や出遅れセクターへの資金循環が本格化するかどうか。市場全体の上昇以上に、金利低下を背景とした投資対象の裾野拡大が重要なテーマとなろう。ただし、原油高によるインフレ再燃とAI投資の収益化の遅れには引き続き警戒が必要だ。
ーーーーーーーーーーーーーーーーーーーーーーーー
レポート要約)
1. 米中間選挙で民主党勝利、政策は現状維持へ
11月3日の米中間選挙で民主党が上下両院の過半数を獲得し、2027年1月からトランプ政権は「ねじれ議会」に直面する。大規模減税や財政拡張などの政策は実現しにくくなり、今後2年間の米国経済政策は現状維持が基本となる見通し。政治的対立は強まるものの、政策の予見可能性は高まると考えられる。
2. 財政拡張の抑制が債券市場に追い風
民主党の議会掌握により、大規模な財政刺激策の実現可能性が低下し、財政赤字拡大やインフレ再燃への懸念が後退する。これは米国債市場にとってプラス材料となる。財政政策の不確実性が低下することで、長期金利の安定や低下が期待され、株式市場にも好影響を及ぼす可能性がある。
3. 2027年半ばに向けたインフレ沈静化と金融政策転換
木下氏は、2027年半ばまでにインフレが沈静化し、主要中央銀行が金融政策を中立方向へ転換するシナリオを想定する。これに伴い、債券利回りの低下と債券価格の上昇が見込まれる。今回の中間選挙結果は、財政拡張によるインフレ再燃リスクを抑制し、この基本シナリオの実現可能性を高めたと評価している。
4. 米国債券市場に現れ始めた変化
2026年10月以降、原油価格が上昇する一方で、米国の長期金利は低下に転じた。通常は原油高がインフレ期待を押し上げるが、今回は従来の関係に変化が生じている。市場が将来のインフレ沈静化や金融緩和を先取りし始めた可能性があり、債券市場の局面転換を示唆している。
5. AI関連株から非AI関連株への資金循環
株式市場でも変化が見られる。従来は原油高が非AI関連株の下落要因となっていたが、10月には原油価格の上昇にもかかわらず、生活必需品、公益事業、ヘルスケア、素材などのセクターが堅調に推移した。AI関連の大型成長株に集中していた投資資金が、出遅れセクターへ循環し始めた可能性がある。
6. 2027年の投資テーマは分散投資の拡大
木下氏は、2027年に向けてAI関連株主導の相場から、債券や非AI関連株にも投資機会が広がる局面への移行を予想する。インフレ沈静化と金利低下が債券市場を支え、株式市場ではセクター間のパフォーマンス格差が縮小する可能性がある。ただし、原油高によるインフレ再燃は引き続き重要なリスクとなる。
7. 総括:市場の主導役が変わる転換点
今回のレポートの核心は、米中間選挙による財政拡張リスクの低下が、インフレ沈静化と金融政策の正常化を後押しし、「AI関連株への集中」から「債券高・非AI関連株高」への市場構造の変化を促すという見方にある。2027年の投資戦略では、金利低下の恩恵を受ける資産や出遅れセクターへの分散が重要になると考えられる。

インベスコのグローバル・マーケット・ストラテジストである木下智夫が、世界経済に関する最新ニュースを投資初心者の方でもわかりやすく解説する「ニュースから投資を学ぶ木下智夫の世界経済のミカタ」の第22回目。
今回は「半導体関連株はなぜ急落したのか~「消去法の買い」の巻き戻しと、それでも揺らがないAI株への信頼」と題して、半導体関連株の下落がグローバルな株式市場を動揺させている理由やなぜこれほど大きく下がったのか、そしてこの先のAI関連株について解説しています。(撮影日:2026年10月26日)
youtu.be/ogMjwzgMI5w
#インベスコ #木下智夫 #世界経済のミカタ