

Pasja do surowców, kopalń i inwestycji. Śledzę rynki metali, szukam okazji inwestycyjnych. Wszystko, co warto wiedzieć o surowcach. #Surowce #Inwestycje
Joined February 2016
- Tweets809
- Following395
- Followers1.9K
- Likes1.4K




Pinned Tweet
Z racji tego, że na rynku uranu mamy obecnie mega ciekawą sytuację, przypominam o moim obszernym kompendium "Jak inwestować w uran w 2026 roku? Wszystko, co musisz wiedzieć"
independenttrader.pl/jak-inw…

Jeszcze niedawno Korea Południowa chciała wygaszać energetykę jądrową. Dziś ogłasza przetarg na 13,2 mln funtów uranu i luzuje ograniczenia cenowe dla dostawców. Rynek uranu wyraźnie się zmienia.
- Przetarg obejmuje dostawy 13,2 mln funtów U₃O₈ w latach 2028-2037, czyli średnio 1,32 mln funtów rocznie.
- KHNP (Korea Hydro & Nuclear Power) usunął limity cenowe dla części kontraktu powiązanej z rynkiem spot, które w przeszłości bywały powodem braku ofert od dostawców.
- Dostawcy mogą wycenić nawet 70% kontraktu w oparciu o cenę spot, bez narzuconego górnego limitu ceny.
- To jeden z największych publicznie ogłoszonych przetargów na uran w ostatnim czasie.
Spośród spółek giełdowych Cameco i Kazatomprom są najbardziej oczywistymi kandydatami do obserwowania. Obie mają udokumentowane relacje z KHNP, a kontrakt rozciągnięty na 10 lat odpowiada modelowi sprzedaży dużych producentów.
Nie oznacza to jednak, że mniejsze spółki, takie jak Uranium Energy Corp czy Energy Fuels, są automatycznie wykluczone. Musiałyby wykazać dostępność uranu, zdolność terminowych dostaw oraz spełnienie wymogów KHNP.
Z punktu widzenia rynku najważniejsze jest coś innego: duży odbiorca uranu jest skłonny zaakceptować większe ryzyko wzrostu cen surowca w zamian za zabezpieczenie dostaw na kolejną dekadę.

Jednym z największych zagrożeń dla tezy inwestycyjnej dotyczącej uranu jest potencjalny incydent związany z reaktorami, który byłby porównywany do katastrofy w Fukushimie bądź Czarnobylu.
Od rozpoczęcia rosyjskiej inwazji na Ukrainę w 2022 roku stopniowo rosło ryzyko takiego zdarzenia.
Chciałem Wam to tutaj przedstawić chronologicznie, ale tych incydentów było MNÓSTWO, więc po prostu zrezygnowałem z tego pomysłu.
Chciałbym jednak pokazać Wam, jak sytuacja ewoluowała, a wraz z nią rodzaj zagrożenia.
W 2022 roku świat obawiał się przede wszystkim bezpośredniego ostrzelania reaktora. W 2023 roku pojawiło się ryzyko utraty źródeł chłodzenia. W latach 2024-2026 coraz bardziej niebezpieczne stały się systematyczne ataki na infrastrukturę energetyczną i uzależnienie elektrowni od awaryjnych źródeł zasilania.
Z perspektywy bezpieczeństwa jądrowego szczególnie istotny jest fakt, że wyłączony reaktor wciąż potrzebuje chłodzenia. Ryzyko poważnej awarii nie znika więc automatycznie po zatrzymaniu produkcji energii.
Ukraina ma łącznie 15 reaktorów jądrowych, ale obecnie tylko 9 z nich może produkować energię elektryczną. Pozostałe 6 znajduje się w okupowanej przez Rosję Zaporoskiej Elektrowni Jądrowej i są one wyłączone od 2022 roku.
Ostatnio Reuters opublikował artykuł, w którym zwrócono uwagę na następujące kwestie:
Organizacje nadzoru jądrowego reprezentujące 38 państw ostrzegły, że tej zimy rośnie ryzyko awarii nuklearnej na Ukrainie z powodu rosyjskich ataków na infrastrukturę energetyczną.
Kluczowym problemem jest stabilne zasilanie elektrowni jądrowych. Reaktory potrzebują energii elektrycznej do chłodzenia paliwa jądrowego nawet wtedy, gdy nie produkują prądu.
W skrajnym scenariuszu ogólnokrajowy blackout mógłby zagrozić pracy wszystkich dziewięciu działających reaktorów na Ukrainie, zwiększając ryzyko uwolnienia substancji promieniotwórczych.
Przedstawiciel regulatorów Per Strand stwierdził, że w ostatnich tygodniach rosyjskie ataki stały się bardziej niebezpieczne, m. in. ze względu na użycie bardziej precyzyjnych dronów z większym ładunkiem.
Wnioski
Uwaga: przedstawiam sytuację z punktu widzenia inwestora, a nie osoby po prostu zatroskanej o bezpieczeństwo i zdrowie. Oczywiście mam to na względzie od początku inwazji i w tej kwestii mam tylko nadzieję, że ta wojna szybko się skończy.
Z perspektywy inwestora posiadającego w portfelu aktywa powiązane z rynkiem uranu mamy obecnie sytuacje, w której nakładają się na siebie 3 czynniki:
- pogorszenie się nastawienia do AI, co sprawiło, że inwestorzy zaczęli też wyprzedawać "kilofy i łopaty" czyli m. in. spółki uranowe,
- wzrost kosztów spółek wydobywczych - tutaj sporą role odegrał konflikt na Bliskim Wschodzie, którego skutkiem był wzrost cen paliw, czy choćby kwasu siarkowego, niezbędnego dla branży wydobywczej,
- ostrzeżenie przed rosnącym ryzykiem incydentu jądrowego na Ukrainie, o czym szerzej pisałem wyżej.
Na ogół jest tak, że kiedy na rynku mamy stabilną sytuację, to negatywne newsy nie mają tak dużego przełożenia. W okresach słabości na rynku, jest zupełnie inaczej. Dlatego nie można wykluczyć, że notowania aktywów uranowym dodatkowo ucierpią z uwagi na ogólną sytuację oraz timing tego ostrzeżenia przedstawionego przez Reuters.

W 2017 roku Westinghouse ogłosiła upadłość. Rok później firmę przejął Brookfield Business Partners wraz z inwestorami instytucjonalnymi.
W 2023 roku Cameco i Brookfield przejmują Westinghouse.
Cameco obejmuje 49% udziałów.
Brookfield wraz z partnerami obejmuje pozostałe 51%.
Cameco płaci za swój pakiet około 2,14 mld USD.
Dziś Westinghouse przygotowuje się do debiutu giełdowego, a według doniesień Bloomberga rozważana wycena przekracza 50 mld USD.
Co to oznacza dla Cameco?
Przy wycenie 50 mld USD jej 49-procentowy pakiet byłby teoretycznie wart 24,5 mld USD!
To około 11,5-krotność pierwotnej inwestycji.
Ale najciekawsze jest coś innego.
Cameco wystarczyłoby sprzedać około 8,7% posiadanego pakietu, żeby odzyskać całe zainwestowane 2,14 mld USD.
Wciąż zachowałaby około 44,7% udziałów w Westinghouse, których wartość wynosiłaby teoretycznie ponad 22 mld USD.
Innymi słowy: Cameco mogłaby odzyskać cały kapitał zainwestowany w 2023 roku, a jednocześnie pozostać jednym z największych właścicieli Westinghouse.
Oczywiście pod warunkiem, że debiut dojdzie do skutku przy tak wysokiej wycenie i spółka zdecyduje się sprzedać część udziałów.
To pokazuje, jak ogromny potencjał może kryć się w strategicznych przejęciach dokonanych w odpowiednim momencie.
Częściowa sprzedaż udziałów w Westinghouse przez Cameco to tylko 1 z 9 scenariuszy, które opisałem w newsletterze, który zostanie wysłany do zarejestrowanych użytkowników portalu Independent Trader już dziś o godz. 20:00. Link do rejestracji umieściłem w pierwszy komentarzu pod tym wpisem.

Na rynku surowców wciąż musi być naprawdę tanio.
Podobno CEO Nvidii ma już na koncie dwie afery związane ze zdradą, a tymczasem wśród prezesów spółek wydobywczych cisza. Żadnych głośnych romansów, żadnych skandali obyczajowych. Tylko kopalnie, CAPEX i walka o marże.
Jak wiadomo, prawdziwa hossa zaczyna się wtedy, gdy prezesom przestają wystarczać rekordowe wyniki finansowe i zaczynają szukać dodatkowych emocji poza domem.
Wygląda więc na to, że na rynku surowców do euforii jeszcze daleko. 😎
2
40
2,412
Wraz z objęciem 49-procentowego udziału w Westinghouse w listopadzie 2023 roku, Cameco przestała być wyłącznie spółką uranową.
Od tego momentu największym konkurentem firmy nie jest już Kazatomprom, lecz Rosatom - jeden z najbardziej zintegrowanych koncernów jądrowych na świecie.
Wiele wskazuje na to, że tandem Cameco-Westinghouse niebawem wykona kolejny ważny krok...
W lipcu bieżącego roku Westinghouse formalnie rozpoczęła proces IPO. Choć nie znamy dokładnej daty giełdowego debiutu firmy, to z całą pewnością przygotowania już trwają.
Już teraz Westinghouse:
- obsługuje około 63% działających reaktorów na świecie,
- dostarcza paliwo do około 40% światowej floty reaktorów,
- świadczy usługi serwisowe dla około 75% reaktorów PWR i 91% BWR,
- obsługuje również około 32% reaktorów VVER znajdujących się poza Rosją.
Za pośrednictwem IPO, Westinghouse umocni swoją pozycję na rynku. Czy to oznacza jednocześnie wzrost wartości Cameco?
Jestem właśnie w trakcie pisania newslettera na ten temat, który zostanie rozesłany już jutro o godz. 20:00 do zarejestrowanych użytkowników portalu Independent Trader.
Jeśli nie masz jeszcze konta na naszym portalu, to dobry moment aby się zarejestrować i uzyskać dostęp do kolejnych tego typu analiz.

37
1,566
W maju pojawiły się plany fizycznie rozliczanych kontraktów terminowych na uran. Wówczas Reuters ujawnił, że CME Group pracuje nad takim produktem i planuje jego uruchomienie „w nadchodzących miesiącach”.
Co ciekawe, już wtedy wskazywano, że:
- uran miałby być przechowywany przez ConverDyn,
- kontrakt miał opierać się na fizycznym uranie,
- celem było stworzenie bardziej płynnego i przejrzystego rynku niż istniejący kontrakt gotówkowy UxC.
Wczorajszy artykuł Bloomberga pokazuje natomiast, że projekt przeszedł do kolejnego etapu: CME finalizuje właśnie umowę magazynową z ConverDyn, a dokumenty są w końcowej fazie przeglądu prawnego.
W praktyce oznacza to, że CME chce stworzyć coś bardziej przypominającego kontrakty na miedź, złoto czy ropę, gdzie cena powstaje na płynnym rynku giełdowym i jest wynikiem rzeczywistego handlu kontraktami, a nie wyłącznie publikacji zewnętrznego indeksu cenowego.
21
1,204
Konrad Pietruszka retweeted

Wszyscy czekają na IPO Anthropic, a tymczasem w cieniu może szykować się debiut, który mocno namiesza na rynku uranu i energetyki jądrowej. Mowa o Westinghouse, którego wartość może przekroczyć 50 mld dolarów.
Dlaczego ten debiut jest tak istotny dla inwestorów? Co może na nim zyskać Cameco, które posiada aż 49% udziałów w Westinghouse? O tym przeczytacie w naszym najnowszym newsletterze.
Wyślemy go już jutro o godz. 20:00. Newsletter otrzymają wyłącznie zarejestrowani użytkownicy portalu Independent Trader. Jeśli jeszcze nie masz konta, zarejestruj się już teraz, aby nie przegapić tej analizy!
Link do rejestracji znajdziesz w pierwszym komentarzu 👇

Według Argus Media - agencji zajmującej się analizą cen surowców - itr, wykorzystywany w elektronice i turbinach, jest w Europie aż 125 razy droższy niż w Chinach. Tona tego metalu kosztuje około 1,15 mln dolarów, podczas gdy w Chinach zaledwie 9144 dolary.
Dysproz i terb, wykorzystywane do produkcji wydajnych magnesów niezbędnych w zaawansowanym przemyśle, są odpowiednio 20 i 8 razy droższe niż na chińskim rynku.
W przypadku galu cena jest 12-krotnei wyższa.
Przed wprowadzeniem ograniczeń (kwiecień 2025) ceny na rynkach światowych były tylko nieznacznie wyższe od chińskich.

1
25
1,290
Od początku września zarówno platyna, jak i pallad potaniały poniżej dołka z czerwca. W tym samym czasie notowania $SBSW spadały, ale nie ustanowiły niższego dołka. Może to być sygnał, że aktywa powiązane z cenami platynowców "nie chcą bardziej spadać".
Przypomnę, że spośród platynowców to platyna bardziej mnie przekonuje (biorąc pod uwagę fundamenty rynku), ale spółki nie wydobywają tylko tego metalu, lecz ich przychody oparte są na kilku różnych metalach (m. in. platyna, pallad, rod).
Potencjalnie może to oznaczać nadchodzące mocniejsze odbicie na Sibanye Stillwater. Czas pokaże, czy to była trafna ocena sytuacji.


26
1,391
Branży górniczej zaczyna brakować ludzi, a doświadczeni pracownicy masowo zbliżają się do emerytury.
To ważny temat w kontekście rosnącego zapotrzebowania na miedź, uran czy metale ziem rzadkich. Nawet jeśli znajdziemy nowe złoża i zapewnimy finansowanie budowy kopalń, potrzebujemy jeszcze odpowiednio wykwalifikowanych ludzi, którzy będą potrafili je uruchomić i obsługiwać.
Szczególnie wymowna jest sytuacja w USA. Liczba absolwentów kierunków związanych z inżynierią górniczą spadła od 2016 r. o 39%.
Amerykańskie uczelnie wypuszczają rocznie około 170-300 inżynierów górnictwa, podczas gdy rynek potrzebuje około 600.
Oznacza to, że nawet gdyby wszyscy absolwenci znaleźli zatrudnienie w branży, nie zaspokoiliby zapotrzebowania na nowych specjalistów.
Największym problemem nie jest samo zmniejszenie liczby zatrudnionych, ale utrata doświadczenia, którego nie da się szybko odtworzyć.
Problem dotyczy również stanowisk wymagających specjalistycznych umiejętności praktycznych.
Brakuje m. in.:
- mechaników ciężkiego sprzętu,
- elektryków,
- spawaczy pracujących w kopalniach podziemnych,
- techników odpowiedzialnych za wentylację,
- specjalistów utrzymania ruchu.
Młodzi ludzie nie chcą pracować w górnictwie. Młodsze pokolenia przywiązują większą wagę do równowagi między życiem zawodowym a prywatnym, elastyczności i wpływu wykonywanej pracy na środowisko.
Co ciekawe, nawet wysokie wynagrodzenia nie zawsze wystarczają, aby przyciągnąć kandydatów.
Od kilku lat obserwujemy działania Zachodu, które mają na celu uniezależnienie się od dostaw surowców z Chin, czy szerzej pojętego Wschodu.
Równolegle natomiast rozwija się współpraca Unii Europejskiej, Meksyku oraz Kanady, w kierunku uniezależniania się od dostaw surowców ze Stanów Zjednoczonych.
Podczas szczytu w Montrealu z końca października premier Kanady Mark Carney oraz przedstawiciele UE ogłosili powstanie partnerstwa „Canada-EU Alliance for the Future”.
Jednym z jego najważniejszych elementów jest współpraca w zakresie surowców krytycznych.
Kanada dysponuje dużymi zasobami:
- litu,
- niklu,
- kobaltu,
- innych metali wykorzystywanych w transformacji energetycznej,
- surowców energetycznych.
Europa potrzebuje natomiast stabilnych dostaw tych surowców, aby rozwijać własny przemysł, produkcję baterii, energetykę i technologie.
W ramach porozumienia Kanada uzyskała możliwość bezpośredniego finansowania projektów surowcowych przez Europejski Bank Inwestycyjny.
Wniosek: Europa szuka alternatywnych źródeł dostaw, a Kanada chce wykorzystać swoje zasoby naturalne, żeby stać się jednym z najważniejszych partnerów surowcowych Unii.
Podział ról miałby być następujacy:
- Kanada dostarcza surowce.
- Europa zapewnia kapitał, technologie i popyt.
- Meksyk oferuje zakłady przemysłowe, wykwalifikowanych pracowników oraz rozwinięty sektor motoryzacyjny i lotniczy.
Rysuje się wiec taki model: surowce wydobywane w Kanadzie mogłyby być przetwarzane w Meksyku, a następnie wykorzystywane przez europejskich producentów.
1
20
1,232
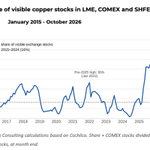
Na rynku miedzi coraz większym problemem nie jest wyłącznie to, ile metalu jest wydobywane, ale również to, gdzie fizycznie znajdują się dostępne zapasy.
W październiku magazyny COMEX w USA zgromadziły ok. 718 tys. ton miedzi. To aż 69% zgłoszonych zapasów giełdowych na świecie.
Dla porównania, w latach 2015–2024 udział COMEX wynosił średnio zaledwie 16%.
Miedź nie musi znikać z rynku, żeby pojawiły się niedobory. Wystarczy, że coraz większa jej część trafia do jednego kraju, ograniczając dostępność dla pozostałych odbiorców.

25
1,184
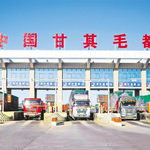
Chiny wprowadzają nowy system kontroli kierowców ciężarówek, który ma identyfikować ich na podstawie twarzy, ale instalacja i testowanie tego systemu spowalniają ruch na jednym z najważniejszych przejść granicznych dla mongolskiego eksportu surowców.
29 października Associated Press poinformowała, że eksport koncentratu miedzi z mongolskiej kopalni Oyu Tolgoi do Chin spadł o około 70% w ciągu dwóch tygodni.
Oyu Tolgoi wyprodukowała w 2025 r. około 345 tys. ton miedzi w formie koncentratu. To jedna z najważniejszych kopalń w strategii wzrostu produkcji miedzi przez Rio Tinto $RIO
Miedź z kopalni Oyu Tolgoi jest transportowana ciężarówkami do Chin. Kopalnia nie ma własnej huty, dlatego wydobyta ruda jest najpierw wzbogacana, a następnie wysyłana jako koncentrat miedzi do chińskich zakładów przetwórczych.
W sierpniu chińskie władze rozpoczęły wdrażanie systemu. Prace instalacyjne ograniczyły przepustowość przejścia granicznego Ganqimaodu po stronie chińskiej.
Pierwotnie prace miały zakończyć się pod koniec września. Według informacji przekazanych władzom Mongolii przez chińską ambasadę prace mogą potrwać do końca grudnia.
Jak duży jest wpływ na transport miedzi?
Normalnie granicę przekraczało 12-13 konwojów dziennie. Obecnie około 4.
Dobry przykład, jak problemy logistyczne mogą uderzać w dostępność surowca na rynku. A to wszystko dzieje się w momencie, kiedy chińskie huty rywalizują ze sobą o dostawy koncentratu.

Chiny poinformowały, że przedłużają zawieszenie restrykcji eksportowych na metale ziem rzadkich o 2 m-ce, czyli do 10 stycznia.
Dla kontekstu zamieszczam mój poprzedni wpis w tym temacie:
nitter.cf/KonradITT/status/21173…

Zostało 8 dni do momentu, w którym MOŻE wygasnąć zawieszenie części chińskich restrykcji eksportowych na metale ziem rzadkich. Podkreślam - może - bo we wrześniu USA i Chiny ogłosiły "rozejm handlowy" do 10 stycznia, więc może się okazać, że restrykcje pozostaną zawieszone do tego czasu.
Jest jednak jedno ALE.
Ministerstwo Handlu Chin do tej pory FORMALNIE nie zmieniło, ani nie przedłużyło oświadczenia nr 70 (oficjalny dokument, w którym ogłoszono zawieszenie restrykcji).
Zatem formalnie obowiązuje termin 10 listopada.
Może się zdarzyć, że rząd Chin ogłosi, że przedłuża zawieszenie restrykcji dokładnie 10 listopada. Rok wcześniej decyzja o zawieszeniu została opublikowana bowiem dokładnie w dniu jej wejścia w życie.
Jeśli jednak formalnie nie zostanie to uregulowane, to rynek się może nieźle zdziwić 10 listopada, jak nagle wejdą w życie chińskie ograniczenia.
Dla kontekstu polecam przeczytać mój wpis z 19 października:
nitter.cf/KonradITT/status/21121…
2
22
1,258
Czy sytuacja podażowa na rynku miedzi może być gorsza? Oczywiście, że tak!
Codelco (jeden z największych i najważniejszych producentów miedzi na świecie) wstrzymuje działalność kopalni Andina po wczorajszym wycieku odpadów poflotacyjnych, który może zagrozić rzece.
Kopalnia Andina jest jednym z ważniejszych zakładów wydobywczych Codelco. Łączy wydobycie podziemne w rejonie Río Blanco z eksploatacją odkrywkową w Sur Sur. Produkuje miedź oraz molibden.
Na ten moment nie podano terminu wznowienia przerobu rudy.
Andina odpowiada za:
13,6% własnej produkcji Codelco – mniej więcej co siódma tona miedzi wydobywana przez spółkę.
Około 3,4% produkcji Chile.
Około 0,8% światowej produkcji kopalnianej miedzi.
26
1,435
Takie sesje jak wczorajsza przypominają inwestorom, jak ważna jest świadomość powodów, dla których zainwestowali na danym rynku / w dane aktywo.
Gdybym nie rozpisał sobie wcześniej, co przemawia za spółkami uranowymi, wczorajsza sesja mogłaby sprawić, że ewakuowałbym się z tego rynku w prawdopodobnie najgorszym momencie. Na wielu spółkach w tego sektora widzieliśmy bowiem dwucyfrowe spadki. Zamiast skupiać się na nich, wolałem sprawdzić, czy poza szeroką wyprzedażą na rynku, faktycznie coś istotnie się zmieniło.
Podczas gdy na giełdzie dominował kolor czerwony, cena uranu na rynku spot minimalnie wzrosła (z 91,70 na 91,80 USD/funt).
Dyskont na funduszu Sprotta pogłębił się do -16,36%. To największy dyskont od 7 kwietnia u.r. kiedy wyniósł 19% i perfekcyjnie wyznaczył dołek na aktywach uranowych.
Uranium Energy Corp $UEC mimo świetnego newsa, o którym wspomniałem w moim poprzednim wpisie, notowała wczoraj jedne z najgłębszych spadków w całym sektorze uranowym. RSI na interwale tygodniowym osiągnęło na tej spółce najniższy poziom od dołka pandemicznego.
$URA czyli wiodący ETF na spółki uranowe znajduje się obecnie na istotnym poziomie wsparcia.
Moja ocena perspektyw dla rynku uranu pozostaje pozytywna.
Przekonanie do wybranych aktywów nadal mam wysokie ($UEC to mój faworyt).
Do poprawy: timing oraz lepsze zarządzanie pozycją gotówkową w portfelu. Zakupów w ramach trwających spadkach dokonałem za szybko i nie zostawiłem sobie odpowiedniego buforu gotówki. Lekcja wyciągnięta.
Podsumowując: jestem spokojny o inwestycje uranowe. Na rezultaty tych inwestycji trzeba będzie natomiast prawdopodobnie poczekać nieco dłużej niż założyłem, ale nie martwi mnie to, bo mój horyzont jest kilkuletni.
Na koniec jeszcze tylko wspomnę, że zamieszanie wokół centrów danych sprowadza też do niskich poziomów aktywa z innych atrakcyjnych obszarów surowcowych. Będę śledził ten wątek.


Uranium Energy Corp $UEC zawarła długoterminowe umowy sprzedaży uranu z dwoma czołowymi amerykańskimi elektrowniami.
Kontrakty obejmują łącznie 1,1 mln funtów uranu, który będzie dostarczany przez sześć lat. Cena każdej dostawy będzie ustalana według bieżących cen spot uranu.
W ramach pierwszego kontraktu dostawy wyniosą 100 tys. funtów rocznie w latach 2027-2032, natomiast w ramach drugiego 100 tys. funtów rocznie w latach 2028-2032.
Biorąc pod uwagę, że WIELE przemawia za znacznie wyższymi cenami spot w kolejnych latach, to bardzo dobra informacja dla osób posiadających akcje UEC.
7
50
3,110
Indie znajdują się obecnie na wczesnym etapie rozwoju gospodarczego i wzrostu zamożności społeczeństwa. Chiny zbliżają się już do etapu dojrzałej gospodarki, natomiast Stany Zjednoczone wykazują cechy w pełni rozwiniętej, dojrzałej gospodarki.
Taka sytuacja stwarza przed Indiami ogromne możliwości dalszego wzrostu gospodarczego.
Historycznie zużycie najważniejszych metali w Indiach rosło równolegle ze wzrostem PKB i dochodów mieszkańców. Jako gospodarka rozwijająca się Indie będą prawdopodobnie w kolejnych latach znacząco zwiększać zużycie metali wraz z dalszym wzrostem gospodarczym.
W 1994 roku zużycie miedzi na mieszkańca w Chinach wynosiło około 1 kg rocznie. W ciągu kolejnych dwóch dekad, wraz z szybką industrializacją chińskiej gospodarki, wzrosło do około 9 kg.
Obecnie roczne zużycie miedzi rafinowanej na mieszkańca w Indiach wynosi około 0,5 kg. Można zakładać, że w kolejnych latach Indie pójdą podobną drogą co Chiny, a zużycie miedzi na mieszkańca będzie dynamicznie rosło.
To pokazuje, że choć AI jest ważnym czynnikiem wzrostu zapotrzebowania na miedź, nie należy skupiać się wyłącznie na tym sektorze. Równie istotnym, a pod względem skali potencjalnego wzrostu nawet większym źródłem popytu mogą okazać się rozwijające się gospodarki, takie jak Indie.


1
20
1,104
Globalny rynek miedzi od dekad działa w ten sam sposób. Kopalnie wydobywają rudę i przetwarzają ją w koncentrat. Następnie płacą hutom za przetworzenie go w czysty metal.
Wysokość tej opłaty na nadchodzący rok ustalana jest pomiędzy dużymi hutami oraz firmami górniczymi.
Na 2024 rok stawka wynosiła 80 USD za tonę.
Na 2025 rok: 21,25 USD za tonę.
Na 2026 rok: 0 USD za tonę.
W październiku odbyło się spotkanie w trakcie którego miano ustalić stawkę na 2027 rok. Nie udało się uzyskać porozumienia.
Co to oznacza? W uproszczeniu: huty muszą coraz mocniej konkurować o koncentrat, a w niektórych transakcjach same ponoszą dodatkowy koszt, żeby go pozyskać.
Skale problemu dobrze oddaje sytuacja na rynku transakcji spotowych. Tam opłaty zeszły mocno poniżej zera. Według najnowszych doniesień, na początku listopada wskaźnik Fastmarkets wynosił około -245 USD za tonę. W pojedynczych transakcjach Antofagasta uzyskała nawet stawki rzędu -310 USD, a Teck Resources około -370 USD za tonę.
Dlaczego tak się dzieje? Problem ma dwa źródła:
- Za mało koncentratu z kopalń.
- Za dużo mocy hutniczych. Szczególnie w Chinach rozbudowano moce przetwórcze szybciej, niż rosła podaż surowca. Huty konkurują więc o ograniczoną ilość koncentratu.
Dlatego osobiście stawiam na zintegrowanych producentów miedzi, czyli takich, którzy zarówno mają swoje kopalnie, jak i prowadzą działalność hutniczą. Jeśli dodatkowo dysponują jakościowymi złożami oraz pozyskują inne metale (złoto, srebro itp.), to mają dużą przewagę nad hutami, które muszą 100% koncentratu kupować.
Freeport-McMoRan $FCX oraz Sothern Copper $SCCO to moi faworyci.