

研究AI/半导体/机器人等科技产业周期和产业链投资机会 主页置顶一站式投资炒股地图,不做投资建议和入市依据 油管同名频道:https://nitter.cf/t.co/yTN3SrAJwa 股友交流群:https://nitter.cf/t.co/FwrUFVV2gf
HongKong
Joined April 2025
- Tweets15.1K
- Following88
- Followers28K
- Likes17.4K




本人油管节目:骄人业绩的背后:黄仁勋离职或有隐情!
作为一个投资者,我从技术/经营管理和财务/潜在风险方面进行解读:
youtu.be/G55hvDJr0BM


洪灏最新观点:AI下行未结束,美股中期头部已出现
11月17日,洪灝在Now财经对话中,围绕近期热议的黄仁勋事件、AI行情的走势、对2027年的市场展望等话题,分享了他的最新观点。
他指出,美国对中国使用芯片的管制,并不完全是因为民主党主导,其实是两党的一个共同议程。
对于油价,他认为如果战争结束,并且伊朗不干扰的话,油价回落是一个大概率的事件。
但并不是说原油价格下跌就马上可以导致通胀下降;未来3个月左右,大概率美国通胀还会上升,那个时候就是我们看到的至暗时刻,通胀上升,美联储没有办法、不得不加息,市场成交低迷,同时经济增长在放缓,这就会导致很大的不确定性。
展望后市,洪灝认为大概率美股的头部已经看到了,尤其是标普和纳指,从现在到明年2月份,很难创新高,就算可以反弹,这个反弹也很难创新高。
洪灝建议大家应该保住胜利果实,而不是去追最后那一点钱。
而如果美股没有跌完,就算港股想反弹,空间也很小。
暂时还是以控制风险和仓位为主。
最后,他坦言AI行情下行的过程,仍然没有结束。
现在说AI价格已经合理,或还太早,因为每次会从极端不合理的高,跌到极端不合理的低,这是一个大概率事件。
建议大家稍安勿躁,整体下行的时候,交易赢面太小的话,贸然出手反而会被套;等这一轮调整结束之后,再去找更好的投资机会。
高盛谈科技股:机构在卖,散户接盘
美股的“圣诞行情”类似于A股的“春节红包”,是指圣诞后7个交易日,美股涨多跌少规律,主要原因包括:
1. 节日乐观情绪与消费旺季到来
2. 机构休假,买盘阻力相对较小
3. 投资者年末进行税务规划或调仓,动用年终奖金等

13
7,014
Anthropic的IPO定价高于区间并扩大发行规模,显示需求旺盛,提振市场情绪。
美股期货大幅拉升,纳指期货涨1.03%,标普500指数期货涨0.55%,道指期货涨0.32%。
美股盘后交易时段,AI硬件股集体反弹,英伟达涨0.80%,博通、高通、ARM、英特尔、美光科技、希捷科技、康宁、Lumentum等涨超1%。
1
5
5,623


华尔街四大投行展望2027年中国经济:高盛看好港股,大摩却力挺A股
进入2026年四季度,华尔街几家大投行陆续发布了2027年中国经济和股市展望。
总体来看,大家对中国经济的判断比较接近,但在投资方向上出现了明显分歧:高盛更看好港股,摩根士丹利更看好A股。
1. 高盛:2027年更看好港股,美元走弱可能带来机会
高盛最新调整了对中国股市的看法:把港股评级上调至超配,也就是建议增加配置;A股则维持中性。
为什么看好港股?
一是港股目前估值相对便宜,二是企业盈利有望加速增长。另外,高盛认为,2027年初美元可能开始明显走弱,全球资金有望重新流向新兴市场,港股也可能因此受益。
对于A股,高盛预计2027年底沪深300指数达到4500点,较当前水平有约10%的上涨空间。
经济方面,高盛预计中国GDP增速从2026年的4.6%小幅降至2027年的4.5%。主要原因是房地产下行和财政收紧对经济的拖累正在减弱。
2. 摩根士丹利:与高盛唱反调,认为A股比港股更有机会
大摩的判断恰好相反:它更看好A股,而不是港股。
大摩认为,港股容易受到海外资金流动和科技监管等因素影响,而A股有国家队等长期资金托底,市场稳定性相对更强。
具体目标方面,大摩预计2027年底:
沪深300指数达到4550点,潜在涨幅约13%。
恒生指数达到26000点,潜在涨幅约8%。
行业方面,大摩重点看好三条主线:
金融: 银行、保险等板块。
医疗健康: 医药和生物科技。
国产科技: 国产替代、自主可控。
值得注意的是,大摩对互联网板块转为谨慎,认为国产科技自主可控可能比依赖全球AI产业链更有投资机会。
3. 摩根大通:看好中国企业利润改善,人民币也有望升值
摩根大通认为,中国经济正在出现明显分化:出口和制造业表现较强,但国内消费和房地产依然比较疲弱。
这种情况可以理解为经济的“K型复苏”:有些行业增长很快,有些行业却依然比较困难。
股市方面,摩根大通看好中国股票,认为未来上涨的主要动力不是股票估值越来越贵,而是企业自身赚钱能力改善。
该行预计中国企业盈利在2026年增长约13%,2027年增长约14%。
4. 花旗:警告2027年经济增长压力加大,可能需要更强政策刺激
花旗的判断相对悲观。
它预计中国2026年GDP增长4.6%,但2027年可能放缓至4.1%,也就是面临所谓的经济增长“保4”压力。
主要原因有两个:
第一,出口增长可能明显放缓。2026年AI相关产品出口表现非常强劲,但花旗认为,这种高速增长很难长期持续,预计2027年出口增速可能从2026年的高位回落至8%左右。
第二,房地产调整和企业、居民去杠杆仍然会拖累国内经济。
因此,花旗认为,2027年中国可能需要调整稳增长政策,出台更多刺激经济的措施。
四家投行的观点虽然不完全一致,但有几个共同点:
第一,中国经济仍然处于温和复苏阶段。 大多数机构认为,2027年经济增速可能继续放缓,房地产和内需仍然是主要拖累,暂时看不到经济全面强劲复苏的基础。
第二,企业盈利改善将成为股市上涨的重要动力。 不管是高盛还是摩根大通,都认为未来中国股市不能只靠估值扩张,更重要的是上市公司能否真正提高利润。
第三,AI和科技自主可控仍然是核心投资方向。 但投资侧重点有所不同:高盛更关注全球AI产业链和资金流动带来的机会,大摩则更看好国产科技替代。
第四,A股与港股可能出现明显分化。 高盛押注港股,大摩押注A股。
英伟达新任CEO:停止向中国出口芯片,控制算力融资担保
英伟达临时首席执行官(CEO)兼首席财务官科莱特·克雷斯(Colette Kress)于当地时间11月17日的财报电话会议上明确表示,英伟达已停止向中国出货获得许可的 Hopper 数据中心芯片(包括 H200 芯片),且未来的业绩指引中不再纳入相关对华芯片收入。
克雷斯的核心芯片表态:
停止对华出货 Hopper/H200 芯片:
克雷斯透露,英伟达第三财季向中国出售了价值 24亿美元 获得美国政府许可的 Hopper 架构数据中心产品,但目前已不再向中国出货此类芯片。法新社等外媒在报道中明确指出,英伟达将不再向中国出货 H200 芯片。
剔除未来业绩预期:
她强调,英伟达未来的业绩指引并未纳入任何获得许可的 Hopper 数据中心对华销售收入,但并未进一步说明突然停止出货的具体原因。
审慎控制算力融资担保:
针对市场对 AI 芯片需求与供应链的担忧,克雷斯表示公司业务维持“一切照旧”,但在为数据中心和云服务商客户提供财务担保与资本投入时将“严守纪律、审慎行事”。

内存松动开始了:NAND现货价格逆转,两周内下跌20%
目前价格暴跌主要集中在消费电子(PC、手机)所用的通用型NAND闪存,而AI数据中心驱动的DRAM及企业级SSD依然维持韧性,整体存储周期的涨价节奏正在显著放缓。

2
6
3,906

资产的牛熊周期,离不开资金面的影响,美联储的政策是必须考虑的一大因素:“美元潮汐”。
这一轮股市大跌,路径跟本人9月15日油管发的视频:“美联储如果重新加息,人民币资产会受什么影响?”如出一辙,唯一不同的是人民币汇率没有贬值,滞留海外的8000-10000亿美元年底陆续结汇回国是一大原因。
我现在开始考虑的是,下一轮美元潮水何时会来?
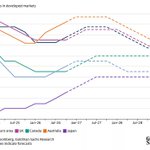
高盛对2027年通胀和利率的核心判断为此提供了答案:通胀逐步回落,货币政策有望转向宽松。
1. 通胀: 美国核心PCE通胀率预计从2026年底的3.2%下降至2027年底的2.4%。主要原因是关税推升物价的影响逐渐消退,以及能源价格下跌。
2. 美联储: 预计2026年12月和2027年3月继续加息,但随着通胀回落,2027年12月可能降息一次,2028年再降息三次,最终利率降至3.25%—3.5%。
3. 欧洲央行: 预计2026年12月最后一次加息,2027年第四季度开始降息,最终利率降至2.25%。
核心观点: 高盛认为,当前通胀压力仍可能推动央行短期加息,但这不意味着新一轮持续加息周期。随着关税和能源价格冲击消退,2027年通胀有望回落,全球主要央行可能逐步转向宽松。其中,美国的降息空间和鸽派政策风险尤其值得关注。


2
8
4,168