






Pinned Tweet
Querés entender donde radica la ventaja de $SPOT, $MELI, $NU, $LMND, $HIMS y cualquier otra plataforma que logra convertir el uso diario del usuario en aprendizaje y un mejor producto/servicio?
Voy a parecer un loro, pero es como realmente veo a este tipo de empresas.
Datos, datos y más datos.
La mayor ventaja competitiva de muchas de las mejores empresas del mundo no es el producto en sí. Son los datos.
Esta Apple Music, esta SHEIN, esta Itau, esta Geico, y esta Amazon Pharmacy, pero ninguna de estas empresas tienen la enorme base de datos que las listadas arriba.
🎧- $SPOT tiene datos de 777 millones de usuarios activos mensuales.
Cada canción escuchada, cada lista creada y cada segundo de reproducción le permite entender mejor qué quiere escuchar cada persona.
Eso hace que las recomendaciones sean cada vez más precisas, mejora la experiencia, genera más tiempo de uso y vuelve a los usuarios más fieles a la plataforma.
📦- $MELI tiene datos de casi 90 millones de compradores únicos y 88 millones de usuarios de fintech.
Cada compra, cada búsqueda y cada movimiento de dinero le permite personalizar ofertas, crédito y experiencia de pago.
Cuanto mejor es la experiencia, más usan la plataforma y más recomiendan a otros usuarios.
💳- $NU tiene datos de más de 135 millones de clientes.
Cada transacción, cada comportamiento de gasto y cada interacción le permite ofrecer productos más relevantes y decisiones de crédito más precisas.
Eso mejora la experiencia del usuario, aumenta la fidelidad y genera más recomendaciones orgánicas, lo que termina disminuyendo su CAC.
🚗- $LMND tiene datos de más de 3 millones de clientes y millones de kilómetros recorridos en su segmento de auto.
Cada reclamo, cada hábito de uso y cada dato de comportamiento le permite ajustar precios, detectar fraudes y personalizar la cobertura.
Eso mejora la experiencia, genera confianza y alimenta el círculo virtuoso de crecimiento.
Los datos propietarios no solo mejoran el producto. Lo hacen más personalizado, elevan la experiencia del usuario, generan fidelidad y recomiendación, e impulsan un círculo virtuoso que se refuerza solo con el tiempo.
Esa es la verdadera ventaja a largo plazo, en mi opinión, claro.


Una de las slides más importantes del último Q2-2026 de $HIMS es la que muestra la evolución de su plataforma.
1- Empezaron ofreciendo acceso conveniente y transparente a un médico.
2- Después pasaron a personalizar tratamientos con datos propios.
3- Hoy ya están ofreciendo una experiencia impulsada por inteligencia artificial que cierra el circuito.
La inteligencia artificial conecta la evaluación inicial del paciente, el tratamiento y el seguimiento en un solo sistema. Y lo más relevante es que ese mismo sistema aprende de cada interacción. (Volvemos a lo que hablo en el post citado)
Cada consulta, cada resultado de laboratorio, cada ajuste de dosis y cada seguimiento genera datos propios que no tiene nadie más.
Esos datos alimentan al modelo, lo hacen más preciso y mejoran los resultados. Mejores resultados generan más confianza, más retención y más clientes. Y más clientes generan todavía más datos.
El mismo 🔄 que vemos en $MELI, $NU y $LMND.
No es solo una “farmacia en línea”, como le encanta decir a Mr. Market. Es un sistema que se vuelve más inteligente con cada paciente que pasa por él.
Esa es la verdadera ventaja competitiva de $HIMS.
Todo lo demás, como la confianza en la marca, los productos, la distribución, todo se potencia a partir de ahí.
Cuando una empresa logra que su producto mejore automáticamente con el uso, la ventaja deja de ser estática y se transforma en algo que se refuerza solo con el tiempo.
Esto mismo es lo que la administración de $LMND no se cansa de repetir, la brecha vs la competencia no para de agrandarse, sin importar el esfuerzo o las inversiones en IA que los jugadores tradicionales o nuevos digitales hagan.

$TSLA va a fabricar el Cybercab en Alemania.
La empresa anunció hoy que va a invertir €3.000 M en Grünheide, cerca de Berlín, su única fábrica en Europa.
La plata va a un edificio de producción nuevo y a otra planta de tratamiento de efluentes.
Según Tesla, ahí se van a poder fabricar "hasta un millón" de Cybercabs.
El permiso lo estaría pidiendo antes de fin de año, mientras que las obras empiezan en el primer semestre de 2027 y la producción arrancaría en 2029.
Hoy la planta hace el Model Y, a unas 7.000 unidades por semana, cerca de su techo de 7.500.

3
486
Que grande $MELI 👏
Ahora todos pueden acceder al CEDEAR del S&P 500 desde Mercado Pago, y recién es el comienzo.

De forma paulatina, los usuarios de @MercadoPago podrán invertir en el CEDEAR del S&P 500 en pesos desde la sección de Inversiones. Para eso, deberán completar su perfil de inversor, que los ayudará a evaluar si este instrumento de riesgo alto se ajusta a sus objetivos y plazos👇
$LMND tiene hoy u$s 1,17 M de primas en vigor por cada empleado. Hace un año no llegaban a u$s 1 M.
En el último trimestre, las primas siguieron creciendo mientras el equipo de la empresa se achicó.
Pero lo importante acá es el paso de las primas en vigor a ingresos.
Una prima se convierte en ingreso a medida que pasan los meses de cobertura. Y $LMND le cede una parte a las reaseguradoras.
Desde julio, la empresa cede cerca de u$s 18 de cada u$s 100. La mayor parte de sus ingresos es la prima que le queda después de eso. El resto son comisiones y el rendimiento de sus inversiones.
Hace un año cedía casi la mitad de la prima que ganaba. Como ahora se queda con una parte mucho más grande, en el Q3 los ingresos crecieron 73% en un año, mientras las primas en vigor crecieron 34%.
Hay que aclarar que ese enorme empujón tiene un límite.
A medida que el efecto del reaseguro se agote, la aceleración del crecimiento de los ingresos debería empezar a normalizarse.
La guía del Q4 ya muestra la diferencia achicándose, ya que la empresa espera que sus ingresos crezcan cerca de 52% y las primas en vigor, 33%. Además, quedarse con más prima también es quedarse con más reclamos. En el Q3 la ganancia bruta creció 48%, no 73% como los ingresos.
Lemonade dice que donde mejor se ve que puede crecer sin que los costos crezcan al mismo ritmo es en su equipo.
$LMND tiene menos empleados que hace cuatro años, con un negocio 2,5 veces más grande. Si eso no es apalancamiento operativo, no se que lo sea.
Hoy compramos 0,68 acciones en Wallbit, bajando el precio promedio de compra en esta cartera a u$s 51,67
No te quedes con la foto, prueba #17
Si solo miras la siniestralidad de $LMND, vas a notar que pasó del 60% al 65%.
Parece un deterioro, pero realmente no hubo cambio alguno. Para entender esto hay que mirar qué ayudaba al 60% reportado anteriormente.
Por cada u$s 100 de primas correspondientes al Q2, la empresa reconoció u$s 60 de costos por siniestros, incluida su gestión. En el Q3 fueron u$s 65.
Pero las aseguradoras también revisan cuánto terminaron pagando por reclamos de períodos anteriores.
Si habían reservado más de lo necesario, pueden reducir esa estimación. Ese ajuste mejora el resultado que muestra la empresa en ese Q, aunque corresponda a seguros anteriores.
En el Q2, esos ajustes habían reducido la siniestralidad en 7 puntos. En el Q3, solamente en 2.
Si quitamos esa ayuda de ambos trimestres, la cuenta da lo mismo:
• 60 + 7
• 65 + 2
La suba de cinco puntos coincide con los cinco puntos menos de ayuda de esas reservas.
Mientras tanto, las primas anuales de las pólizas vigentes crecieron de u$s 1.434 M a u$s 1.551 M. Y la ganancia bruta del trimestre llegó al récord de u$s 118,1 M, un 48% más que un año antes.
El dato que realmente importa es que una cartera más grande sigue dejando más ganancia bruta en dólares. Esta vez, además, con menos ayuda de ajustes sobre reclamos anteriores.
Repito, no alcanza con ver la foto, podes quedarte con un sabor amargo de que la siniestralidad aumento y sacar la conclusión errónea de que el negocio se deterioró.
Hoy aprovechamos el hot sale y adquirimos 0,76 acciones en Wallbit, quedando un precio promedio de compra de u$s 51,99

1
8
831
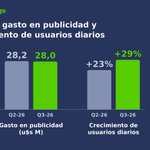
$DUOL aceleró el crecimiento de sus usuarios diarios sin gastar más en publicidad que en el trimestre anterior.
En el Q2 gastó u$s 28,2 M en publicidad, 44% más que un año antes, y los usuarios diarios crecieron +23%.
En el Q3 gastó u$s 28,0 M, cerca de 10% más que en el Q3-2025 y los usuarios diarios alcanzaron los 64,9 M, creciendo un 29%.
El gasto en publicidad quedó casi igual de un trimestre al otro y el crecimiento de usuarios subió 6 puntos.
La empresa explica que el aumento de usuarios diarios se debió en gran parte a la retención de los usuarios que ya tenía.
También aclara que el marketing amplió el alcance, o sea que el crecimiento combinó las dos cosas.
Para la tesis, la retención es un dato clave.
Si los usuarios crecen porque los que ya están se quedan, Duolingo puede seguir sumando usuarios sin que la publicidad tenga que crecer al mismo ritmo.
Es justo lo que pasó en este trimestre.

4
650
Una de las métrica de $NU más subestimada no sale en su balance. La publica el Banco Central de Brasil.
Cada trimestre, el Banco Central cuenta las quejas de clientes contra cada banco en las que encuentra indicios de que la institución no cumplió una ley o una norma que él supervisa.
Después las divide por la cantidad de clientes, para poder comparar bancos grandes con bancos chicos.
En el tercer trimestre de 2026, según esa estimación, $NU tuvo casi 11 quejas de ese tipo por cada millón de clientes. Itaú tuvo 43. Bradesco, 57.
Y no es porque Nu sea una banco chico. En ese mismo conteo tiene casi 120 millones de clientes entre personas y empresas, más que Itaú y que Bradesco.
Esto debería importarnos, ya que una parte importante de sus clientes llega sola por el boca en boca. Lo que disminuye el costo de adquisición de clientes.
Mientras sus clientes no tengan de qué quejarse, $NU va a seguir creciendo con la publicidad más barata que existe, la de sus propios clientes.


$TSLA empezó a vender el Cybercab a particulares. Por ahora es solo por invitación, para "clientes seleccionados".
El precio es de u$s 29.990 antes de impuestos, con una seña de u$s 1.000 y fecha prevista de entrega en diciembre, en ciudades de Texas.
Para que funcione hace falta una suscripción de u$s 299 por mes, y solo dentro de las zonas habilitadas por Tesla.
El primer mes de suscripción viene incluido en el precio de compra.
La suscripción, con el tiempo, debería acercarse a lo que cuestan FSD.

1
6
916
Para David Vélez, lo que separa un $NU del 70% del tamaño de Brasil de uno igual de grande es cuánto deje el efectivo la economía mexicana.
Desde el 5/11 México tiene una ley que va en esa dirección.
La Ley de Economía Digital para Pagos Digitales y Electrónicos le da a Hacienda 15 días hábiles para definir en qué sectores el pago digital podrá ser la única forma de pago. Después, cada sector fija sus reglas, con una transición gradual.
En la llamada del Q3, Vélez explicó la importancia que tiene esto:
“Cuando una empresa como la nuestra tiene que competir en el mundo offline contra el efectivo, somos muy poco competitivos. No tenemos sucursales. No podemos recibir efectivo"
A su vez, hablo de estaciones de servicios y peajes como posibles puntos de retiro y depósitos, aclarando que "no va a pasar de la noche a la mañana, pero puede crecer muy rápido".
Según Vélez, en México la penetración de la tarjeta de crédito es del 12%, contra 75–80% en Brasil. La ley apunta justo a la variable que él mismo pone entre su escenario base y el optimista.
Cuánto va a pesar depende de qué sectores elija Hacienda.

En el Q3, el flujo de caja libre ajustado de $MELI subió a u$s 285 M vs los u$s 206 M de un año atrás.
Leído rápido, parece que generó más caja. Pero en $MELI ese número se mueve sobre todo por dos cosas:
1- cuánto presta
2- cuánta deuda toma para prestar.
Para calcularlo, a la caja que generan las operaciones se le resta la plata de los usuarios que tiene que dejar apartada, lo que invierte en propiedades, equipos e intangibles y lo que hace crecer la cartera de crédito. Y se le suma la deuda que toma para su negocio fintech, porque la empresa la considera el capital de trabajo de esa actividad.
En el Q3 puso unos u$s 2.100 M en hacer crecer la cartera, hace un año fueron u$s 1.730 M.
En propiedades, equipos e intangibles invirtió u$s 503 M vs u$s 357 M un año antes.
O sea, no prestó menos ni invirtió menos. Lo que más cambió fue la deuda que tomó para financiar el crédito, que fueron u$s 1.500 M netos en el trimestre, vs u$s 485 M en el Q3-2025.
Esto nos dice que la suba del trimestre no vino de que el negocio necesite menos caja, sino de que financió con deuda una parte más grande de la cartera.
Eso queda en el balance. La deuda neta llegó a u$s 8.028 M en septiembre, vs u$s 4.605 M un año antes.
Del otro lado de esa deuda hay préstamos que cobran intereses. Y según la empresa, es el marketplace el que le acerca usuarios a Mercado Pago a bajo costo y le da los datos para decidir a quién prestarle.
Por eso en $MELI el flujo de caja libre de un trimestre nos dice poco. Lo que muestra si el modelo funciona es que esos préstamos se cobren y dejen más de lo que cuesta la deuda que los financia.

Nubank recibió la aprobación del Banco Central de Brasil para la adquisición del Banco Porto Real de Investimentos S/A, por lo que pasará a contar con licencia bancaria en Brasil.
$NU ya es banco en México y Brasil 👏

$NU mejoró su guía de gastos para 2026: ahora espera que el ratio de eficiencia del año quede entre 19% y 19,5%, por debajo del "alrededor de 20%" que venía diciendo.
El ratio de eficiencia es la parte de los ingresos netos que se va en gastos de operar. Cuanto más bajo, más liviana la estructura.
Rob Livingston, el director financiero, explicó por qué gastaron menos de lo que esperaban:
- Contrataron personal con cuidado porque la IA y otros factores les están dando más capacidad.
- Parte del gasto se corrió para más adelante en el año, como el del nuevo esquema de trabajo en la oficina y otros gastos discrecionales.
- En contra, subieron los costos de tecnología.
La empresa espera que el ratio suba en el Q4. Aunque esperaban lo mismo para el Q3, y no pasó.
Las razones que dio son dos. Que todos vuelvan a la oficina y contratar un poco más de personal, en línea con el plan que tenían.
David Vélez dijo que con los planes actuales EE.UU. y Nu Global, juntos, siguen dentro del compromiso de no sumar más de 1 punto al ratio en 2026 ni en 2027.
Según Livingston, el ratio está en el rango que quieren, y les deja espacio para seguir aprovechando la escala en Brasil mientras reinvierten en el resto de sus mercados.
Solo para tener noción de lo increíblemente bajo que es el ratio de $NU, 19,3% en el Q3, tengan en cuenta que los de los principales bancos de Brasil en el mismo trimestre son:
Bradesco: 45,4%
Itaú: 37,5%
Inter: 41,9%
Santander: 38,8%
Banco do Brasil: 30,3%
Cada banco lo calcula un poco distinto, pero en todos es lo que gastan en operar sobre lo que ingresan, antes de lo que pierden por mora.

$NU mejoró su guía de gastos para 2026: ahora espera que el ratio de eficiencia del año quede entre 19% y 19,5%, por debajo del "alrededor de 20%" que venía diciendo.
El ratio de eficiencia es la parte de los ingresos netos que se va en gastos de operar. Cuanto más bajo, más liviana la estructura.
Rob Livingston, el director financiero, explicó por qué gastaron menos de lo que esperaban:
- Contrataron personal con cuidado porque la IA y otros factores les están dando más capacidad.
- Parte del gasto se corrió para más adelante en el año, como el del nuevo esquema de trabajo en la oficina y otros gastos discrecionales.
- En contra, subieron los costos de tecnología.
La empresa espera que el ratio suba en el Q4. Aunque esperaban lo mismo para el Q3, y no pasó.
Las razones que dio son dos. Que todos vuelvan a la oficina y contratar un poco más de personal, en línea con el plan que tenían.
David Vélez dijo que con los planes actuales EE.UU. y Nu Global, juntos, siguen dentro del compromiso de no sumar más de 1 punto al ratio en 2026 ni en 2027.
Según Livingston, el ratio está en el rango que quieren, y les deja espacio para seguir aprovechando la escala en Brasil mientras reinvierten en el resto de sus mercados.
Solo para tener noción de lo increíblemente bajo que es el ratio de $NU, 19,3% en el Q3, tengan en cuenta que los de los principales bancos de Brasil en el mismo trimestre son:
Bradesco: 45,4%
Itaú: 37,5%
Inter: 41,9%
Santander: 38,8%
Banco do Brasil: 30,3%
Cada banco lo calcula un poco distinto, pero en todos es lo que gastan en operar sobre lo que ingresan, antes de lo que pierden por mora.
Muy buena llamada de ganancias la de $NU ayer.
Rob Livingston, el director financiero, repitió cómo presta Nubank:
"Asumimos que al día siguiente viene una recesión, que las pérdidas se duplican, y aun así tenemos que seguir siendo rentables".
David Vélez, el CEO, agregó que no deciden en base a un número de mora que haya que cumplir. Cada préstamo y cada límite de tarjeta tiene que dejar ganancia en valor presente, aun si el escenario empeora.
También importa qué lugar ocupa $NU entre las deudas de cada cliente. Para el 60% es su relación bancaria principal.
"Somos la tarjeta que los consumidores pagan primero", dijo Vélez.
Por eso, cuando toma más riesgo, según Livingston, es a propósito: entra en un segmento cuando la rentabilidad ajustada por riesgo lo justifica y donde puede ofrecer el mejor precio del mercado.
Hoy confía más que antes en sus modelos para decidir el crédito. Y para ellos, la prueba más fuerte es que el margen ajustado por riesgo sigue firme.
Yo no me asustaría por una suba de la mora. Me preocuparía si el margen después de pérdidas empieza a achicarse.


Muy buena llamada de ganancias la de $NU ayer.
Rob Livingston, el director financiero, repitió cómo presta Nubank:
"Asumimos que al día siguiente viene una recesión, que las pérdidas se duplican, y aun así tenemos que seguir siendo rentables".
David Vélez, el CEO, agregó que no deciden en base a un número de mora que haya que cumplir. Cada préstamo y cada límite de tarjeta tiene que dejar ganancia en valor presente, aun si el escenario empeora.
También importa qué lugar ocupa $NU entre las deudas de cada cliente. Para el 60% es su relación bancaria principal.
"Somos la tarjeta que los consumidores pagan primero", dijo Vélez.
Por eso, cuando toma más riesgo, según Livingston, es a propósito: entra en un segmento cuando la rentabilidad ajustada por riesgo lo justifica y donde puede ofrecer el mejor precio del mercado.
Hoy confía más que antes en sus modelos para decidir el crédito. Y para ellos, la prueba más fuerte es que el margen ajustado por riesgo sigue firme.
Yo no me asustaría por una suba de la mora. Me preocuparía si el margen después de pérdidas empieza a achicarse.
$NU presentó los resultados del Q3-2026, donde ganó u$s 1.092 M, +31% vs el año pasado, a tipo de cambio constante.
El ingreso menos el costo por servir a cada cliente sigue creciendo:
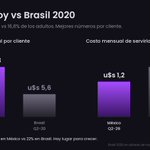
En el Q3, el ARPAC fue de u$s 17,7 y el cost to serve u$s 1,1.
La brecha fue de u$s 16,6, vs 16,1 en el Q2 y 12,9 un año antes.
Sin el efecto del tipo de cambio, en un año el ingreso por cliente activo mensual creció 21% y el costo de atenderlo, 10%.
La atención al cliente, administración, marketing y otros gastos se llevaron el 19,3% de sus ingresos netos.
En el Q2 era 19,5% y un año antes, 20,3%. Por lo que sigue por debajo del 20%, y con el doble de gasto en marketing que un año antes, llegando a u$s 115,7 M desde los u$s 56,8 M.
La mora de 15 a 90 días estuvo estable, pasando de 4,83% a 4,86%.
Según la empresa, la estacionalidad la bajó 0,09 puntos y los cambios deliberados en su política de crédito para tomar más riesgo la subieron 0,13.
La de más de 90 días aumentó de 6,9% a 7,3%.
La empresa dice que la mora total la empuja el crecimiento de la parte de la cartera sobre la que cobra intereses, que ya es el 61% del total (vs 59% en el Q2).
Medida solo sobre esa parte, la de 15 a 90 días bajó de 8,2% a 8,0%. Pero la de más de 90 días subió de 11,6% a 12,1%.
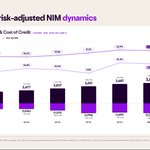
Lo que compensa es el margen. Lo que le queda de los intereses, después de pagar el fondeo y apartar lo que espera perder por créditos, fue 12,1% anualizado cuando un año antes era 10,8%.
Lo que tiene apartado para pérdidas cubre 2,34 veces la mora de más de 90 días.
El ROE se mantuvo casi sin cambios, bajando solo un punto contra el Q2 (33%) y aumentando uno contra el mismo trimestre de 2025 (31%).
México cerró septiembre con 16,6 M de clientes, +27%, alcanzando ya el 17% de los adultos.
$NU ya es el banco digital más grande del país, y ahora puede ofrecer cuentas sueldo.
En EE.UU., aunque todavía no tenemos datos, sabemos que a octubre había clientes en los 50 estados.
Excelentes resultados, como nos tiene mal acostumbrados 👏

$MELI Mercado Ads ahora convierte en avisos los videos que los vendedores ya subieron a sus publicaciones.
El formato se llama Video Catalog Ads y llega a los principales mercados de América Latina antes del Black Friday del 27/11.
El aviso se ve adentro y afuera de Mercado Libre y el clic lleva a la publicación. El anunciante paga por clic y lo mide por las ventas que se le atribuyen.
Mercado Ads ya tenía video de marca, por ejemplo en streaming, y avisos de catálogo con imágenes.
Lo nuevo es juntar las dos cosas en un aviso pensado para vender.
Según la empresa, quienes ven avisos en video convierten 38% más que quienes no los ven.

2
24
1,630
$NU presentó los resultados del Q3-2026, donde ganó u$s 1.092 M, +31% vs el año pasado, a tipo de cambio constante.
El ingreso menos el costo por servir a cada cliente sigue creciendo:
En el Q3, el ARPAC fue de u$s 17,7 y el cost to serve u$s 1,1.
La brecha fue de u$s 16,6, vs 16,1 en el Q2 y 12,9 un año antes.
Sin el efecto del tipo de cambio, en un año el ingreso por cliente activo mensual creció 21% y el costo de atenderlo, 10%.
La atención al cliente, administración, marketing y otros gastos se llevaron el 19,3% de sus ingresos netos.
En el Q2 era 19,5% y un año antes, 20,3%. Por lo que sigue por debajo del 20%, y con el doble de gasto en marketing que un año antes, llegando a u$s 115,7 M desde los u$s 56,8 M.
La mora de 15 a 90 días estuvo estable, pasando de 4,83% a 4,86%.
Según la empresa, la estacionalidad la bajó 0,09 puntos y los cambios deliberados en su política de crédito para tomar más riesgo la subieron 0,13.
La de más de 90 días aumentó de 6,9% a 7,3%.
La empresa dice que la mora total la empuja el crecimiento de la parte de la cartera sobre la que cobra intereses, que ya es el 61% del total (vs 59% en el Q2).
Medida solo sobre esa parte, la de 15 a 90 días bajó de 8,2% a 8,0%. Pero la de más de 90 días subió de 11,6% a 12,1%.
Lo que compensa es el margen. Lo que le queda de los intereses, después de pagar el fondeo y apartar lo que espera perder por créditos, fue 12,1% anualizado cuando un año antes era 10,8%.
Lo que tiene apartado para pérdidas cubre 2,34 veces la mora de más de 90 días.
El ROE se mantuvo casi sin cambios, bajando solo un punto contra el Q2 (33%) y aumentando uno contra el mismo trimestre de 2025 (31%).
México cerró septiembre con 16,6 M de clientes, +27%, alcanzando ya el 17% de los adultos.
$NU ya es el banco digital más grande del país, y ahora puede ofrecer cuentas sueldo.
En EE.UU., aunque todavía no tenemos datos, sabemos que a octubre había clientes en los 50 estados.
Excelentes resultados, como nos tiene mal acostumbrados 👏
Hoy presenta el Q3-2026 nuestra querida $NU.
Es el primer trimestre operando como banco en México y dando los primeros pasos en EE.UU.
Vamos a ver cómo avanzan los números que hacen funcionar el modelo mientras asume los costos de la expansión.
Puntos que voy a tener en cuenta:
1- Lo que le queda por cliente (ARPAC - Cost to serve).
Cada cliente activo genera ingresos. Si le restamos el costo de servirlo, a la empresa le quedaron unos u$s 16,1 por mes, contra los u$s 11,7 que le quedaban un año atrás.
Es muy positivo que esta diferencia siga creciendo.
2- Cuántos clientes usan de verdad la app.
De cada 100 clientes, 83,5 le generaron ingresos en el último mes. En Brasil pasaron de 86 por primera vez.
Este número muestra si la base crece con gente que usa la app o con cuentas que quedan activas pero sin hacer operaciones.
3- Los gastos de mantener la luz prendida.
Por cada u$s 100 de ingresos netos por intereses y comisiones, $NU gastó u$s 19,50 en operar.
La empresa dijo que espera que el año termine con un promedio de alrededor de 20%.
Con EE.UU. funcionando y México ya como banco, el Q3 es la primera prueba que tenemos de si la estructura sigue siendo liviana.
4- El crédito.
En el primer semestre la empresa salió, a propósito, a prestarle a segmentos de mayor riesgo pero mas rentables.
Aun así, la mora de 15 a 90 días bajó a 4,8%, que la empresa atribuyó sobre todo a la estacionalidad.
La de más de 90 días subió a 6,9%, por los atrasos del Q1 que pasaron a esa franja.
Seguir esto nos da una idea de qué tan valiosos son los datos que tiene la empresa de su enorme base de clientes, ya que le sirven para elegir bien a quién prestarle.
5- La ganancia sobre el capital.
Todo lo anterior termina en el ROE, la ganancia anualizada sobre el patrimonio de los accionistas.
Viene de tocar 33%, contra 28% un año antes.
6- Los países nuevos.
En México, la empresa dijo que en el Q1 llegó al punto de equilibrio, o sea que dejó de perder plata, y en agosto arrancó como banco. A fines de julio tenía ya 16 M de clientes.
En EE.UU. empezó a operar el 10 de septiembre, por lo que no tenemos datos aún.
Abrir mercados siempre tiene un costo. Si estos números aguantan, $NU puede crecer afuera sin descuidar lo que ya construyó.
🍿

$MELI Pago quiere administrar la plata que, desde diciembre, las empresas argentinas tienen que ir juntando para pagar indemnizaciones.
La empresa lanzó MP FAL, un fondo regulado por la CNV y administrado por Mercado Pago Asset Management, para el nuevo Fondo de Asistencia Laboral (FAL) de la reforma laboral (Ley 27.802).
Desde el 1/12, los empleadores privados aportan todos los meses un 2,5% de la base SIPA si son mipymes, o un 1% si son más grandes.
Ese aporte va a una cuenta que se usa para pagar indemnizaciones.
Cada empresa elige quién la administra, y si no elige, la CNV le asigna una.
Durante los primeros 12 meses no se puede usar. Cuando se usa, la plata va directo a la cuenta del trabajador.
Con Mercado Pago la adhesión se hace desde la cuenta que la empresa ya tiene, y la comisión es 0% el primer año. Después rige el tope de la ley para todas las administradoras, que es 1% anual.
El primer aporte se paga en enero de 2027.
Hoy presenta el Q3-2026 nuestra querida $NU.
Es el primer trimestre operando como banco en México y dando los primeros pasos en EE.UU.
Vamos a ver cómo avanzan los números que hacen funcionar el modelo mientras asume los costos de la expansión.
Puntos que voy a tener en cuenta:
1- Lo que le queda por cliente (ARPAC - Cost to serve).
Cada cliente activo genera ingresos. Si le restamos el costo de servirlo, a la empresa le quedaron unos u$s 16,1 por mes, contra los u$s 11,7 que le quedaban un año atrás.
Es muy positivo que esta diferencia siga creciendo.
2- Cuántos clientes usan de verdad la app.
De cada 100 clientes, 83,5 le generaron ingresos en el último mes. En Brasil pasaron de 86 por primera vez.
Este número muestra si la base crece con gente que usa la app o con cuentas que quedan activas pero sin hacer operaciones.
3- Los gastos de mantener la luz prendida.
Por cada u$s 100 de ingresos netos por intereses y comisiones, $NU gastó u$s 19,50 en operar.
La empresa dijo que espera que el año termine con un promedio de alrededor de 20%.
Con EE.UU. funcionando y México ya como banco, el Q3 es la primera prueba que tenemos de si la estructura sigue siendo liviana.
4- El crédito.
En el primer semestre la empresa salió, a propósito, a prestarle a segmentos de mayor riesgo pero mas rentables.
Aun así, la mora de 15 a 90 días bajó a 4,8%, que la empresa atribuyó sobre todo a la estacionalidad.
La de más de 90 días subió a 6,9%, por los atrasos del Q1 que pasaron a esa franja.
Seguir esto nos da una idea de qué tan valiosos son los datos que tiene la empresa de su enorme base de clientes, ya que le sirven para elegir bien a quién prestarle.
5- La ganancia sobre el capital.
Todo lo anterior termina en el ROE, la ganancia anualizada sobre el patrimonio de los accionistas.
Viene de tocar 33%, contra 28% un año antes.
6- Los países nuevos.
En México, la empresa dijo que en el Q1 llegó al punto de equilibrio, o sea que dejó de perder plata, y en agosto arrancó como banco. A fines de julio tenía ya 16 M de clientes.
En EE.UU. empezó a operar el 10 de septiembre, por lo que no tenemos datos aún.
Abrir mercados siempre tiene un costo. Si estos números aguantan, $NU puede crecer afuera sin descuidar lo que ya construyó.
🍿
$DUOL alargó la prueba gratis de su suscripción, que durante años fue de 7 días.
Este año empezó a pasarla a un mes, y eso afecta cómo se cuentan los suscriptores, ya que el que está en el periodo de prueba gratuita no cuenta como suscriptor.
Recién empieza a contar cuando empieza a pagar.
Y eso importa por cómo vienen los números en 2026.
Los usuarios diarios aceleraron, creciendo +21% en el Q1, +23% en el Q2 y +29% en el Q3.
Pero los suscriptores pagos, si bien siguen aumentando, están desacelerando el ritmo…+21%, +17% y +14%.
Con la prueba de un mes, el que se suscribe aparece en ese número unas tres semanas más tarde que antes.
Mientras dura el cambio, cada cierre de trimestre muestra menos suscriptores de los que mostraría con la prueba gratuita de 7 días, aunque al final pague la misma gente.
En agosto, Luis von Ahn, su CEO, contó que con un mes gratis se anota más gente a la prueba. En la llamada del Q3 agregó que también mejora la proporción que pasa a pagar, y que la van a extender a más usuarios.
Lo que falta es el número. La empresa no dijo cuántos pasan a pagar ni cuánto del freno de los suscriptores viene de este cambio.
En la llamada del Q3, un analista lo preguntó y nadie lo respondió con datos.
La prueba larga también tiene un costo. El que está en ella usa la app sin anuncios, así que durante ese mes no deja ni suscripción ni publicidad. Antes eran 7 días sin ingresos por cada usuario en prueba, ahora, un mes.
Se va a saber si funcionó cuando los dos trimestres que se comparan ya tengan la prueba de un mes. Ahí el atraso de tres semanas deja de pesar en el crecimiento y queda a la vista si de verdad paga más gente.

5
664
🍿

Lemonade Investor Day is this Tuesday, Nov. 17, at 9:00am ET. Watch the webcast live on YouTube: youtube.com/live/KFaelowEqPM
9
667
En Corea del Sur, $SPOT ya está por delante de Melon y se acerca a YouTube Music.
En octubre, WiseApp·Retail le estimó 7,27 M de usuarios mensuales, 71,3% más que un año antes. YouTube Music tuvo 9,17 M y Melon, 5,85 M.
En septiembre de 2025, la misma fuente le daba 4,24 M a Spotify, 10,1 M a YouTube Music y 6,2 M a Melon.
Gran avance por parte de la empresa, la brecha con YouTube Music bajó de 5,86 M a 1,90 M de usuarios.
Entre las principales apps de entretenimiento, Spotify fue la que más creció en el año.

3
557
