

▶️不動産業界22年目▶️経営15期目▶️住宅ローンや不動産取引、不動産業界についてつぶやきます▶️「住宅を買いたい・売りたい」を叶える仕事をしてます
東京都渋谷区
Joined August 2019
- Tweets3.1K
- Following213
- Followers576
- Likes47.9K



Pinned Tweet
金利上昇時代に、
住宅ローンが金利0.5%台で借りられる!
50万人以上が利用した無料の
「モゲチェック 住宅ローン診断」を利用すれば
”最も低い金利” で ”最も条件が良い”
住宅ローンが借りられます!!
”住宅ローンを初めて借りる人”
”既に住宅ローンを借りている人”
どちらも対象です。
今すぐ無料のモゲチェック
”住宅ローン診断”
を試してみて!
\住宅ローン診断の3つのメリット/
❶貸してくれる銀行が分かる
❷自分にピッタリの銀行が分かる
❸利用料は無料
住宅ローン診断は、
下のURLリンクをタップしてください!
【モゲチェック】住宅ローン診断【無料】
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
▶️ 「自分にピッタリの銀行は?」を今すぐチェック!
<新規借り入れの方はこちら>
af.mogecheck.jp/link.php?i=p…
▶️「今の住宅ローン、借り換えたら毎月いくら安くなる?」を今すぐチェック!
<借り換えをご検討の方はこちら>
af.mogecheck.jp/link.php?i=p…
あなたが素敵な住宅ローンに出会えますように😊

【6月最新】住宅ローン固定金利ランキング(35年)
固定金利は、ついに「3%台〜5%台」という衝撃的な水準に達した。
トップの「フラット35」で3.320%、10位になると約5.5%だ。
これから家を買う人に伝えておく。
「固定金利ならこれ以上、上がらないから安心」という考えはあまりにも甘い。
確かに固定金利なら金利上昇のリスクはない。
だが、その安心を買うために「総利息額」をいくら払うことになるのか、事前に計算しているだろうか?
今の金利水準では、変動金利と固定金利の総利息額の差は、数千万円レベルの「とんでもない金額」になることを理解しておくべきだ。
今の時代、変動にするか固定にするかに関わらず、住宅ローンは「日本一の住宅ローンサービス」を利用するに限る。
「あなたにベストな銀行」と提案された銀行から選ぶのが、最も確実で失敗しない。
詳細は、固定ポストに置いておく。

【6月最新】住宅ローン変動金利ランキング(借り換え)
借り換えの変動金利も「実質1%時代」。
トップの「りそな銀行」で0.950%、10位になると約1.35%だ。
すでに借り換えを検討している人に伝えておく。
「自分が今借りている金利と、借り換え先の金利を比較するだけ」という考えはあまりにも甘い。
なぜなら、借り換えには数十万の諸費用がかかるからだ。
表面上の金利差だけで動くと、結局トータルで損をするケースが多々ある。
だからこそ、今の時代、住宅ローンの借り換えは「日本一の住宅ローンサービス」を利用するに限る。
ネックになる数十万の諸費用を差し引いて、最終的に「トータルでいくら得をするのか」具体的な金額まで完璧に計算してくれるからだ。
「あなたにベストな銀行」と提案された銀行から選ぶのが最も確実で失敗しない。
詳細は、固定ポストに置いておく。

【6月最新】住宅ローン変動金利ランキング
ついに変動金利も「実質1%時代」に突入した。
トップの三菱UFJ銀行ですら0.945%、10位になると約1.35%だ。
これから家を買う人に伝えておく。
「一番金利が低い銀行を選べばいい」という考えは捨てるべきだ。
なぜなら、表面上の数字が低くても、審査基準や諸条件で損をするかもしれないからだ。
今の時代、住宅ローンは「日本一の住宅ローンサービス」を利用するに限る。
「あなたにベストな銀行」と提案された銀行から借りるのが、最も確実で失敗しない。
「日本一の住宅ローンサービス」の詳細は、固定ポストに置いておく。

【5月】住宅ローン固定金利(35年)ランキング
1位:【フラット35】2.820%
2位:PayPay銀行 3.390%
3位:SBI新生銀行 3.450%
今月はフラット35が唯一の2%台で首位だ。
4位以下の順位は、添付の画像で確認してほしい。
固定金利を選ぶなら、35年間の総利息額を必ず確認することだ。
▶あなたにとって一番お得な銀行はどこか?
銀行で迷っているなら、日本一の住宅ローン比較サイトである『モゲチェック』を使うことだ。
詳細はプロフの【固定ポスト】に置いてある。
絶対に失敗したくないなら、今すぐ確認してほしい。


【5月最新】住宅ローン変動金利ランキング📣
今月のトップ3はこちら!
🥇三菱UFJ銀行:0.945%
🥈りそな銀行:0.950%
🥉PayPay銀行:0.980%
上位3行は「0.9%台」でしのぎを削る展開に!
4位以降の1%台の銀行も含め、全体の順位は添付の画像をチェック👇
これからマイホームを検討される方、借り換えをお考えの方はぜひ参考にしてください✨
\自分にとって一番お得な銀行はどこ?🤔/
と迷ったら、一番良い条件の銀行が無料でわかる『モゲチェック』がおすすめ💡
詳細はプロフの【固定ポスト】からチェックしてみてください✨
#住宅ローン #変動金利 #マイホーム計画 #マイホーム購入 #モゲチェック

おおた社長の不動産チャンネル retweeted
『はじめまして。中古マンション購入を考えてから毎日過去のものも拝見しています。
夫(30)492万、妻(32歳)432万
どちらも正社員、同じ職場
貯金は800万ほど。
これから子供2人を考えており、
中古マンション購入を検討しています。
職場が飲食店のため、今後の安定的な収入は見込めません。
私の兄が経営してる飲食店のため、これから子育て中の年収等、多少の要望は聞いてくれると思いますが、確実ではなく、少し不安です。
4000万までの中古マンションを希望しているのですが、いかがでしょうか』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
今回は、ご夫婦で飲食店(お兄様の経営)にお勤めで、これからお子様を2人希望されているとのこと。
非常に具体的で、かつご家族の温かみを感じるご相談をありがとうございます。
結論から申し上げますと、ご希望の「4,000万円の中古マンション」という予算感は、いくつか条件を整理すれば「十分に実現可能」です。
ただし、貴殿ご夫婦の場合、一般的な会社員の方とは違う「特殊なリスク(同職場・親族経営)」があります。
そこを踏まえた上で、今回は「安全に振り切るための、最も堅実なプラン」をご提案させていただきます。
━━━━━━━━━━━━━━━━━━━━
【結論】ご主人様「単独」で借り、手元現金を死守する
━━━━━━━━━━━━━━━━━━━━
今回は、以下の3つのステップで進めることを強く推奨します。
❶ ご主人様「単独」での借り入れをおすすめします
世帯年収(約920万円)で見れば余裕ですが、今回はあえて「ご主人様(年収492万円)お一人で4,000万円を借りる」という選択をおすすめします。
理由はシンプルで、リスクヘッジのためです。
ご夫婦で同じ職場、かつ親族経営の飲食店となると、万が一お店の経営が傾いた際に「世帯収入が同時に不安定になる」リスクがあります。
奥様の収入はローンの計算には入れず、全て「生活費のバッファ」や「将来の貯蓄」として考えるべきです。
【ご主人様単独での試算】
借入金額:4,000万円
金利:1.0%(期間35年・変動金利の金利上昇リスク考慮)
月々返済:約11万3,000円
返済比率:約27.6%
返済比率27.6%であれば、銀行の審査基準(一般的に30〜35%以下)をクリアしており、ご主人様単独でも「審査は通る水準」です。
生活は楽ではありませんが、奥様の収入がプラスアルファとしてある限り、十分にやっていけます。
❷ まずは「借りられるか」を確認してください(最重要)
計画の前提として、最も重要なのが「そもそも住宅ローンが借りられるか?」という点です。
失礼ながら、「親族経営の飲食店勤務」という属性は、銀行によっては審査が厳しくなるケースがあります(会社の決算内容なども見られる可能性があるため)。
物件を探し始める前に、まずはご自身の信用力で「いくら借りられるのか」「審査に通るのか」を確認するのが先決です。
【今すぐやっていただきたいこと】
今すぐ、【モゲチェックの住宅ローン診断】を試してください。
スマホやパソコンで簡単に、ご自身の年収や勤務先情報を入力するだけで、「審査に通る確率が高い銀行」や「借りられる可能性のある金額」が判定されます。
まずはこれで「融資の承認」という土台を固めてから、物件選びに進みましょう。
※モゲチェック:住宅ローン診断
<新規借り入れ>モゲチェック 住宅ローン診断
mogecheck.jp/purchase?associ…
❸ 「フルローン」で手元に現金を残す戦略
次に資金計画です。
今回は「フルローン」で組むことを強く推奨します。
【フルローンとは?】
物件価格(4,000万円)の全額を住宅ローンで借り入れ、頭金を1円も入れない方法です。
「借金が増えて怖い」と思われるかもしれませんが、今の低金利時代、手元の現金を減らしてまで借入額を減らすメリットは薄いです。
【資金シミュレーション】
物件価格:4,000万円 → 全額ローン(フルローン)
諸費用(現金払い):320万円
(※仲介手数料や登記費用など、一般的に物件価格の8%がかかります)
【手元資金の動き】
現在の貯金:800万円
諸費用支払い:▲320万円
残る手元現金:480万円
この「480万円」こそが、ご家族を守る命綱(生活防衛資金)になります。
頭金を入れて貯金を使い果たしてしまうと、急な病気やお店の休業などで収入が減った時に、即座に行き詰まってしまいます。
「借金は4,000万円あるけれど、手元に480万円の現金がある」という状態を作っておくことが、不安定な業種にお勤めの方にとって最強の防御策です。
━━━━━━━━━━━━━━━━━━
まとめますと、私のアドバイスは以下の通りです。
まずは「モゲチェック:住宅ローン診断」で、ご主人単独で審査が通るか今すぐ確認する。
※モゲチェック:住宅ローン診断
<新規借り入れ>モゲチェック 住宅ローン診断
mogecheck.jp/purchase?associ…
予算4,000万円のフルローン(頭金なし)で計画する。
貯金800万円のうち320万円を諸費用に使い、残り480万円は絶対に手を付けずに貯金する。
この手順で進めれば、リスクを最小限に抑えつつ、マイホームの夢を叶えることができます。
応援しております。
おおた社長の不動産チャンネル retweeted
「うちの賃貸マンション、オートロックと防犯カメラが付いてるから安全だよ」
そう安心しているあなた。
実はその設備、ただの見せかけの張りぼてかもしれません。
「賃貸でも、家族の安全は守られる」
この考え方は、不動産業界の裏側を知らない情報弱者の証拠です。
誰も言いませんが、持ち家と賃貸では「セキュリティレベル(安全性)」に天と地ほどの格差があります。
なぜなら、賃貸の防犯設備は「あなたの命を守るため」ではなく、「大家が安く見栄えを良くするため」だけに付けられているからです。
今回の動画では、賃貸派が気づいていない『セキュリティの残酷な真実』を暴露しています。
① 「オートロックがあれば安全」という致命的な勘違い
② 賃貸オーナーが腹の底で笑っている「クズな本音(防犯設備編)」
③ 誰も言えない「入居者の入れ替わりが激しい」ことの本当の恐怖
「まあ、今まで事件も起きてないし大丈夫でしょ」
そうやって「本当の安全」を知らないまま、見知らぬ人間が多数出入りする環境に大切な家族を置き続けるのは、あまりにも危険です。
「家族を絶対に危険な目に遭わせたくない」
「本当の安心感が欲しい」
そう思う方だけ、まずはこの動画を観てください。
観るだけで、最悪の環境を回避する「プロの視点」がすぐに手に入ります。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
住宅ローンで人生が詰む人の共通点。
それは「借りられる限界の額」を借りてしまうことだ。
マイホーム購入で絶対にやってはいけないのは、背伸びをした資金計画を立てること。
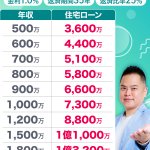
絶対に超えてはいけない『年収別の適正額』を一覧にした。
(※金利1.0%・35年・返済比率25%で計算)
物件を探す前に、まずは自分の「安全圏」をタップして確認してほしい👇

👇【YouTubeはこちら】👇
【住宅ローン 2026年版】あなたの住宅ローン適正額はコレだ!【年収500万~2,000万】
youtu.be/FYJeRxgx6gE
【目次】
00:00 オープニング
01:55 ①【買った後も余裕で暮らす】住宅ローン以外の「リアルなお金」の話
06:05 ② 住宅ローン適正額を導く「3つの絶対条件」
10:55 ③【早見表】年収500万〜年収2,000万の住宅ローン適正額
12:53 ④「手取り計算」を信じると、一生、家は買えない
──────────────
【本気のアドバイス】
住宅ローンの一番の壁は
「自分の年収や属性で審査に通るのか?」
です🥺
実は、
「自分が借りたいと思う銀行」
と
「自分にピッタリの銀行」
は違うことがよくあります。
自分の場合は、どこが一番お得に借りられるのか?
自分にピッタリの銀行はどこなのか?
これを教えてくれる素晴らしいサービスがあります。
リプ欄に、無料でサクッと診断できる神サービスを載せておきました!
「これから初めて住宅ローンを借りる人」や
「住宅ローン返済中の人」は是非やってみて!
👇【神サービスはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
不動産の営業マン。
彼らはあなたの人生なんて1ミリも考えていません。
頭にあるのは「自分のノルマ」だけです。
「お客様の年収なら、これくらいの住宅ローンも余裕で借りられますよ!」
こう営業マンから言われると、つい嬉しくなりますよね。
目の前の「マイホーム」に飛びつきたくなる気持ちも分かります。
でも、ちょっと待ってください。
営業マンの言葉を信じて、限界まで住宅ローンを組む。
すると数年後、「家はあるのに生活が苦しい…」と後悔します。
せっかくのマイホーム。
毎月お金の不安に怯える生活なんて、絶対に嫌ですよね?
営業マンのカモにされないためには知識が必要です。
”本当の”住宅ローン適正額を知るしかありません。
動画のフルバージョンでは、その答えを公開しています。
年収500万〜2,000万までの
「絶対に失敗しない住宅ローン適正額」
が分かります。
手遅れになる前にリプライ欄から本編を必ず確認してください👇
おおた社長の不動産チャンネル retweeted
「持ち家も賃貸も、設備や作りはそんなに変わらないでしょ」
そう思っているあなた。
あなたが今住んでいるその部屋は、限界ギリギリの低品質かもしれません。
「家なんて住めれば同じ」
この考え方は、不動産という商品の本質を全く理解していない情報弱者の証拠です。
はっきり言います。
持ち家と賃貸は、同列で比較してはいけない『全く別の商品』です。
なぜなら「作られる目的」が根本から違うからです。
持ち家は「あなたが一生快適に住むため」に作られますが、賃貸は「大家が安く建てて利益を出すため」に作られます。
今回の動画では、賃貸派が気づいていない『住宅品質の残酷な真実』を暴露しています。
① 持ち家と賃貸を同列で比べるのが「愚の骨頂」である理由
② あなたの部屋の設備が「安っぽい」本当のワケ
③ 「入居者の満足なんてどうでもいい」大家のクズな本音
「今の賃貸でも十分快適だけど」
そうやって「本物の品質(分譲マンションのレベル)」を知らないまま一生を終えるのは、あまりにももったいないと思いませんか?
「本当に快適な家とは何かを知りたい」
「大家に一生、家賃を上納したくない」
そう思う方だけ、まずはこの動画を観てください。
観るだけで、あなたの「家を見る目」がプロのレベルに引き上がります。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
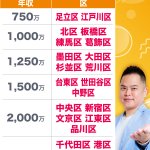
【1秒でわかる】あなたの年収で買える「東京23区」はどこ?
「私の年収なら、東京23区のどこで家が買えますか?」
最近めちゃくちゃ増えている相談。
あなたの年収を確認してみて!
「東京高すぎ…」と思った方、だからこそ『絶対に失敗しないローンの組み方』を知っておく必要がある。
絶対に失敗しないための「2026年版・住宅ローンの組み方」をYouTubeでもガッツリ解説!
後悔したくない人はリプ欄から必ず見ておいて👇

おおた社長の不動産チャンネル retweeted
『返済負担率だと額面に対する割合なので1/4ならいけそうだなって感じてしまいますが、
実際のところは社会保険料や税金などもあるので手取りベースだと1/3を超えちゃいますね
他にも生きていると色々な歳出があるので、私は10%ぐらいが精神的に楽だろうなと思ってローンを組みました
(3000万借入+頭金2000万, 年収1000万)
それでも管理費修繕費含めるとボーナス月以外は月の手取りの20%近くはローンの返済なので、返済負担率35%とかぞっとしますね
払える気がしないです』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
非常に具体的かつ説得力のある実体験を共有いただき、ありがとうございます。
拝読して、思わず「その通りです!完全に同意します」と膝を打ちました。
年収1,000万円で、借入を3,000万円(+頭金2,000万円)に抑え、返済比率を約10%にする。
これは、不動産屋の私から見ても「これ以上ないほど完璧で、理想的な資金計画」です。
貴殿がおっしゃる「返済比率35%なんてぞっとする」「払える気がしない」という感覚。
これは、極めて正常な金銭感覚であり、かつ非常に高度なマネーリテラシーをお持ちであることの証明です。
頂いたご意見に対し、プロの視点から4つのポイントで回答をさせていただきます。
━━━━━━━━━━━━━━━━━━━━
【結論】その「ぞっとする感覚」こそが、資産を守る最大の武器です
━━━━━━━━━━━━━━━━━━━━
❶ 高年収ほど「額面」と「手取り」のギャップに苦しむ
貴殿のご鋭いご指摘通り、不動産業界や銀行が使う「返済比率」は、すべて「額面年収」で計算されます。
特に年収1,000万円を超えてくると、累進課税により所得税の税率が上がり、社会保険料の負担も重くのしかかります。
「額面は増えたけど、手取りは思ったほど増えていない」と実感されるゾーンかと思います。
だからこそ、額面ベースで「25%なら大丈夫」と計算しても、実際に使える手取りベースに引き直すと「生活費の35%〜40%」近くが住居費に消えるという事態が発生します。
貴殿はこの構造を直感的に(あるいは計算の上で)見抜き、「手取りベースでの安全性」を優先された。この判断が本当に素晴らしいです。
❷「35%」で借りる人たちのリアル
「返済負担率35%(フラット35などの上限ギリギリ)」で借りる人は、残念ながら実際に存在します。
正直に申し上げますと、彼らの生活は「火の車」です。
ボーナス払いを併用して、毎月の赤字をなんとか埋める。
子供の教育費がかかる時期に、貯金を切り崩す自転車操業。
旅行や外食、趣味のお金を極限まで削る。
老後資金なんて貯める余裕はない。
銀行は「返済が滞らなければOK」なので35%まで貸しますが、「その後の購入者の生活が豊かかどうか」までは面倒を見てくれません。
「借りられる額」と「返せる額(生活できる額)」は全く違います。
貴殿が感じた「払える気がしない」という恐怖は、まさにこの現実を予見した、正しい危機管理能力です。
❸「頭金2,000万円」が証明する実力
何より敬服いたしましたのは、5,000万円相当の物件に対して「2,000万円の頭金」をご用意された点です。
物件価格の4割を現金で入れられたことになります。
今の低金利時代、「フルローンで借りる」という意見も合理的ではあります。
しかし、貴殿はあえて頭金を入れて、借入を3,000万円に圧縮し、毎月の固定費(ランニングコスト)を極限まで下げる道を選びました。
その結果得られたものは、「圧倒的な精神的自由」です。
「何かあっても、この低い返済額ならどうとでもなる」
「ボーナスがなくなっても、金利が上がっても、痛くも痒くもない」
この「心の余裕」はお金には代えられません。
「10%ぐらいが精神的に楽」という感覚を持ち、それを実行に移せるだけの資金力と決断力。
それこそが、貴殿が年収1,000万円プレイヤーであり、2,000万円もの頭金を作ることができた理由そのものなのだと感じました。
❹ 私たちが直面する「理想と現実」のバランス
最後に、不動産のプロとして少しだけ補足させてください。
確かに、貴殿の資金計画は素晴らしいです。これは間違いありません。
ただ、現実問題として、多くの方が貴殿と同じ基準(返済比率10%〜15%)で家を探そうとすると、どうなるでしょうか?
答えは残酷ですが、「買える家が一つもない」という事実にぶつかってしまいます。
「返済比率は低ければ低いほどいい」。これは真理です。
しかし、それを追求しすぎると、今度は「住む場所がない」という別のリスクが発生します。
だからこそ、私には「その方に合った、適正な返済比率を導き出す責任」があります。
返済が苦しくなるような資金計画(35%など)は論外ですが、かといって理想を追いすぎて購入機会を逃すのもまた、その方のためになりません。
私は常に、「生活が苦しくならない、かつ現実的に購入可能なライン」を見極めて提案しています。
現状、私の中では「返済比率は高くても28%を超えないこと」。
これを一つの防衛ラインとして設定し、資金計画を作成しております。
貴殿のような「10%の余裕」は難しくとも、少なくとも「28%以内の安全圏」には収める。※理想は25%以内。
そうやって、多くの方の「家が欲しい」という夢と「安全な生活」のバランスを取るのが、私の仕事だと考えております。
━━━━━━━━━━━━━━━━━━━━
貴殿の選択は、不動産購入における「一つの到達点(ゴール)」です。
これほど安全な領域にいらっしゃるのですから、どうぞ自信を持って、そのゆとりある生活を謳歌してください。
『返済負担率だと額面に対する割合なので1/4ならいけそうだなって感じてしまいますが、
実際のところは社会保険料や税金などもあるので手取りベースだと1/3を超えちゃいますね
他にも生きていると色々な歳出があるので、私は10%ぐらいが精神的に楽だろうなと思ってローンを組みました
(3000万借入+頭金2000万, 年収1000万)
それでも管理費修繕費含めるとボーナス月以外は月の手取りの20%近くはローンの返済なので、返済負担率35%とかぞっとしますね
払える気がしないです』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
非常に具体的かつ説得力のある実体験を共有いただき、ありがとうございます。
拝読して、思わず「その通りです!完全に同意します」と膝を打ちました。
年収1,000万円で、借入を3,000万円(+頭金2,000万円)に抑え、返済比率を約10%にする。
これは、不動産屋の私から見ても「これ以上ないほど完璧で、理想的な資金計画」です。
貴殿がおっしゃる「返済比率35%なんてぞっとする」「払える気がしない」という感覚。
これは、極めて正常な金銭感覚であり、かつ非常に高度なマネーリテラシーをお持ちであることの証明です。
頂いたご意見に対し、プロの視点から4つのポイントで回答をさせていただきます。
━━━━━━━━━━━━━━━━━━━━
【結論】その「ぞっとする感覚」こそが、資産を守る最大の武器です
━━━━━━━━━━━━━━━━━━━━
❶ 高年収ほど「額面」と「手取り」のギャップに苦しむ
貴殿のご鋭いご指摘通り、不動産業界や銀行が使う「返済比率」は、すべて「額面年収」で計算されます。
特に年収1,000万円を超えてくると、累進課税により所得税の税率が上がり、社会保険料の負担も重くのしかかります。
「額面は増えたけど、手取りは思ったほど増えていない」と実感されるゾーンかと思います。
だからこそ、額面ベースで「25%なら大丈夫」と計算しても、実際に使える手取りベースに引き直すと「生活費の35%〜40%」近くが住居費に消えるという事態が発生します。
貴殿はこの構造を直感的に(あるいは計算の上で)見抜き、「手取りベースでの安全性」を優先された。この判断が本当に素晴らしいです。
❷「35%」で借りる人たちのリアル
「返済負担率35%(フラット35などの上限ギリギリ)」で借りる人は、残念ながら実際に存在します。
正直に申し上げますと、彼らの生活は「火の車」です。
ボーナス払いを併用して、毎月の赤字をなんとか埋める。
子供の教育費がかかる時期に、貯金を切り崩す自転車操業。
旅行や外食、趣味のお金を極限まで削る。
老後資金なんて貯める余裕はない。
銀行は「返済が滞らなければOK」なので35%まで貸しますが、「その後の購入者の生活が豊かかどうか」までは面倒を見てくれません。
「借りられる額」と「返せる額(生活できる額)」は全く違います。
貴殿が感じた「払える気がしない」という恐怖は、まさにこの現実を予見した、正しい危機管理能力です。
❸「頭金2,000万円」が証明する実力
何より敬服いたしましたのは、5,000万円相当の物件に対して「2,000万円の頭金」をご用意された点です。
物件価格の4割を現金で入れられたことになります。
今の低金利時代、「フルローンで借りる」という意見も合理的ではあります。
しかし、貴殿はあえて頭金を入れて、借入を3,000万円に圧縮し、毎月の固定費(ランニングコスト)を極限まで下げる道を選びました。
その結果得られたものは、「圧倒的な精神的自由」です。
「何かあっても、この低い返済額ならどうとでもなる」
「ボーナスがなくなっても、金利が上がっても、痛くも痒くもない」
この「心の余裕」はお金には代えられません。
「10%ぐらいが精神的に楽」という感覚を持ち、それを実行に移せるだけの資金力と決断力。
それこそが、貴殿が年収1,000万円プレイヤーであり、2,000万円もの頭金を作ることができた理由そのものなのだと感じました。
❹ 私たちが直面する「理想と現実」のバランス
最後に、不動産のプロとして少しだけ補足させてください。
確かに、貴殿の資金計画は素晴らしいです。これは間違いありません。
ただ、現実問題として、多くの方が貴殿と同じ基準(返済比率10%〜15%)で家を探そうとすると、どうなるでしょうか?
答えは残酷ですが、「買える家が一つもない」という事実にぶつかってしまいます。
「返済比率は低ければ低いほどいい」。これは真理です。
しかし、それを追求しすぎると、今度は「住む場所がない」という別のリスクが発生します。
だからこそ、私には「その方に合った、適正な返済比率を導き出す責任」があります。
返済が苦しくなるような資金計画(35%など)は論外ですが、かといって理想を追いすぎて購入機会を逃すのもまた、その方のためになりません。
私は常に、「生活が苦しくならない、かつ現実的に購入可能なライン」を見極めて提案しています。
現状、私の中では「返済比率は高くても28%を超えないこと」。
これを一つの防衛ラインとして設定し、資金計画を作成しております。
貴殿のような「10%の余裕」は難しくとも、少なくとも「28%以内の安全圏」には収める。※理想は25%以内。
そうやって、多くの方の「家が欲しい」という夢と「安全な生活」のバランスを取るのが、私の仕事だと考えております。
━━━━━━━━━━━━━━━━━━━━
貴殿の選択は、不動産購入における「一つの到達点(ゴール)」です。
これほど安全な領域にいらっしゃるのですから、どうぞ自信を持って、そのゆとりある生活を謳歌してください。
金利上昇時代に、
住宅ローンが金利0.5%台で借りられる!
30万人以上が利用した無料の
「モゲチェック 住宅ローン診断」を利用すれば
”最も低い金利” で ”最も条件が良い”
住宅ローンが借りられます!!
”住宅ローンを初めて借りる人”
”既に住宅ローンを借りている人”
どちらも対象です。
今すぐ無料のモゲチェック
”住宅ローン診断”
を試してみて!
\住宅ローン診断の3つのメリット/
❶貸してくれる銀行が分かる
❷自分にピッタリの銀行が分かる
❸利用料は無料
住宅ローン診断は、
下のURLリンクをタップしてください!
【モゲチェック】住宅ローン診断【無料】
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
▶️ 「自分にピッタリの銀行は?」を今すぐチェック!
<新規借り入れの方はこちら>
af.mogecheck.jp/link.php?i=p…
▶️「今の住宅ローン、借り換えたら毎月いくら安くなる?」を今すぐチェック!
<借り換えをご検討の方はこちら>
af.mogecheck.jp/link.php?i=p…
あなたが素敵な住宅ローンに出会えますように😊
おおた社長の不動産チャンネル retweeted
世の中には、ストレスが多い人と少ない人がいます。
その決定的な違いは、ストレスを「発散」するか、原因を「根絶」するかの違いです。
住まいについて考えてみましょう。
賃貸から与えられるストレスは計り知れません。
・いつ家賃を上げられるか分からない。
・いつ退去させられるか分からない。
・どんなヤバい隣人が引っ越してくるか分からない。
コントロール権がすべて大家にある「賃貸」は、まさに『永遠のストレス源』です。
今回の動画では、不動産のプロだけが知っている『ストレスを根絶する住まいの法則』を語っています。
① 「ストレスが多い人」と「少ない人」の残酷な違い
② 日々の不快感をゼロにする思考法
③ 持ち家と賃貸、本当にストレスが溜まるのはどっちだ?
「まあ、今の賃貸でもなんとかなるか」
そうやって根本的な原因から目を背け続けると、気づいた時には手遅れになります。
「理不尽なストレスから解放されたい」
「心から安心できる快適な暮らしが欲しい」
そう思う方だけ、まずはこの動画を観てください。
観るだけで、一生のストレスを断ち切る「根本的な視点」が得られます。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
「住宅ローンは手取り年収の返済比率25%で計算しろ」
ファイナンシャルプランナーが繰り返すこの言葉を鵜呑みにしてはいけない。
彼らがそう言うのは、数字の上での「絶対安全」を保証したいだけだ。
家計の破綻リスクをゼロにする。
この点においては正しい。
だが、このアドバイスに従えば、あなたは一生家が買えない。
「超安全策」を説く彼らは、不動産のプロではない。
かつてない勢いで高騰する相場のリアルを知らない。
机上の空論を述べているだけのド素人だ。
ここ5年、中古マンションの価格は猛烈な速度で上がっている。
東京23区では倍。首都圏全体でも1.5倍だ。
あなたが手取り額を基準に計算している間に、
欲しかった家は手の届かない所へ消えていく。
そもそも、あなたの目的は何か?
理想の家を手に入れ、幸せに暮らすことだろう。
安全策に溺れて、一生を賃貸で終えるのは本末転倒だ。
現実の相場を理解し、住宅ローン適正額を借りること。
それが、マイホームを手に入れる唯一の道だ。
動画のフルバージョンでは、相場と「家が買えなくなる罠」をすべて暴露した。
チャンスを失いたくないのならリプライ欄のURLから、今すぐ真実を確認しておくことだ👇
おおた社長の不動産チャンネル retweeted
「自分の住宅ローン適正額を見たけど、ちょっと少なくない?」
「他の不動産屋では、もっと多い金額を提示されたけど」
真実の住宅ローン適正額を知ると、誰もがこう口にする。
だが、目を背けてはいけない。それが現実だ。
不動産屋が提示する金額は「あなたが安全に返せる額」ではない。
単なる「銀行が貸せる限界額」だ。
彼らの頭にあるのは、自分の営業ノルマの達成だけ。
あなたが住宅ローンの返済に苦しもうが、知ったことではないのだ。
買った後に必ずかかってくる管理費、修繕積立金、税金。
これらを完全に無視して「限界まで」借りさせるのが彼らの手口だ。
自分の人生を守るには、安全な「住宅ローン適正額」を知るしかない。
動画のフルバージョンでは、年収500万〜2,000万の「絶対に失敗しない住宅ローン適正額の早見表」をすべて公開した。
一時停止してでも、自分の年収に該当する『住宅ローン適正額』を脳に焼き付けておくことだ。
不動産屋の営業トークに人生を狂わされたくないのならリプライ欄のURLから、今すぐ住宅ローン適正額を確認しておくことだ👇
おおた社長の不動産チャンネル retweeted
『独立してしまうと、住宅ローンで借りれる額や金利に影響するから、独立するなら尚更独立前に住宅ローン借りた方が良い人はいるでしょうね。』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
「独立するとローンが組めなくなるから、その前に買っておいた方が良い人はいますよね?」
というご質問ですが、一般的な不動産屋なら「その通りです!今のうちに買いましょう!」と営業をかけるところでしょう。
しかし、私はあえて真逆の意見を持っております。
「もし本気で独立・起業をお考えなら、今は絶対に家を買わないでください」
これから厳しい荒波に出ていく人に対して、「家」という巨大な負債を背負わせることは、プロとして無責任だと考えるからです。
なぜ「買うな」とこれほど強く申し上げるのか。その理由は、起業というものの「残酷な現実」にあります。
━━━━━━━━━━━━━━━━━━
【結論】独立を甘く見てはいけません。「家」は命取りになります
━━━━━━━━━━━━━━━━━━
❶ 売上・利益は、マジで計画通りにはいきません
はっきり申し上げますが、独立当初の事業計画書なんて、何の役にも立ちません。
「これくらいは稼げるだろう」という見込みは、99%外れます。それも、悪い方にです。
会社員のうちは「毎月給料が入ってくるのが当たり前」ですが、独立したら「売上がゼロ」の月なんてザラにあります。
想定外のトラブル、顧客のキャンセル、支払いの遅延。現実は想像を絶するほど残酷です。
「多少は計算が狂っても大丈夫だろう」という甘い考えが命取りになります。
❷ 住宅ローンの返済すらできず、追い込まれる可能性があります
想像してみてください。
売上が立たず、通帳の残高が日に日に減っていく恐怖の中で、毎月決まって「15万円、20万円」という住宅ローンの引き落とし日がやってくる状況を。
順調な時なら「たかが15万円」かもしれません。
しかし、資金繰りに追われている時の15万円は、喉元に突きつけられたナイフのように感じられます。
「今月のローンが払えないかもしれない」
この精神状態で、まともな経営判断ができるでしょうか?
最悪の場合、せっかく立ち上げた会社を潰し、夢のマイホームも競売にかけられる…そんな悲惨な結末だって、可能性としては十分にあり得るのです。
❸ すべての「足かせ」を外して、事業に没頭してください
「独立前にローンを組んでおかないと、一生家が買えない」と焦る人がいます。
その認識は間違っています。
独立して、死に物狂いで事業に取り組み、3年間しっかりと売上・利益を出して安定させれば、住宅ローンなんて普通に借りられます。
もっと言えば、事業で大成功すれば、家なんて「現金一括」で買えるようになります。
起業とは、それくらいのリターンを狙って人生を賭ける勝負のはずです。
その勝負の前に、自ら「数千万円の借金」という重りを背負ってどうするのですか?
なので、独立前は、守りに入って家を買う時ではありません。
退路を断ち、身軽になり、24時間365日、すべてのエネルギーと資金を事業の成功だけに注ぎ込むべき時です。
━━━━━━━━━━━━━━━━━━━
【プロとしてのアドバイス】
━━━━━━━━━━━━━━━━━━━
中途半端な覚悟で独立するなら、会社員のままで家を買って、幸せに暮らした方がいいです。
ですが、本気で夢を掴みにいくなら、独立前に家を買うのは止めましょう!
不動産屋としては、家を買っていただいた方が利益になります。
ですが、私は「家を買ったせいで事業に失敗した」なんて後悔をしてほしくないのです。
まずは独立して、生き残ってほしいのが本音です。
そして勝ってください。
数年後、ビジネスで大成功を収め、「この家、キャッシュで買うよ」と笑って言いに来てくれることの方が私は何倍も嬉しいです。