

Karl-Bertil Jonsson
Joined August 2020
- Tweets1.4K
- Following255
- Followers878
- Likes4.2K


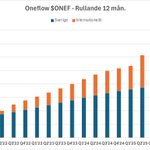


Kul att erkänt duktige Björn Rydell ger Oneflow $ONEF ett spekulativt köpråd med riktkurs 25,10 SEK.
God uppsida trots att Björn räknar med avstannande tillväxt kommande åren (14% CAGR), i motsats till ledningens kommentarer och målsättningar.
affarsvarlden.se/analys/onef…

7
828
KBJ Kapitalförvaltning retweeted

Som VD på Exsitec fick jag i tio år frågan ”vad händer om Visma tar över era kunder” medan affären växte 20% per år för oss båda. Igår kom nyheten att Visma lägger ut en tung leverans +30M/år till Exsitec. Inga pengar bytte ägare, bara trust i att man är bättre för kunderna 🤷♂️
$ONEF Oneflow kommer in högre än mina estimat på EBIT och har nu positiv EBITDA-CAPEX och även kassaflöde på R12 (något dopat av NWC).
Snitt-ARR per kund har accelererat senaste tiden och är upp 19% i kvartalet, troligen tack vare ökat fokus på större deals. Ger fin hävstång!

2
9
993
Nya ögon på Oneflow $ONEF?
Mjukvarubolaget inriktat mot kontrakt- och avtalshantering har fört en tynande tillvaro till följd av förluster, SaaS-oro och småbolagsbaisse.
Nu tror jag det våras för denna lilla pärla! Q3-rapporten blir en av portföljens mest intressanta
Kort tråd:

Säg 20% tillväxt och 20% EBITDA-CAPEX om 12 mån.
Då har vi en multipel på 9x för ett snabbt växande bolag, trots att man själva sagt att tillväxten ska skruvas upp ytterligare när man nått en stabil lönsamhet.
25% tillväxt och 25% marginal 2028E och lite cash build-up = sub 5x
1
1
513
Ytterligare rapporter i portföljen!
$AOJ - kvällsdräpare från dansken!
- Org. tillväxt +12,5% (B2B +13,1% & B2C 9,6%)
- Org. EBT-tillväxt +27%
- Elektroimportören 14,2% EBITDA jmf. 11% ifjol
- Höjd guidance omsättning & vinst
- Tillfälligt hög skuld, ca 2x NIBD ex leasing om 12m
2
20
1,906
$LINDEX - stabil core och Stockmann på G
- Lindex valutajusterat +3% y/y med EBIT +20%
- Stockmann +12% y/y och EBIT -4,2% -> 1,4%
- Group adj. EBIT +45% y/y (+70% ojusterat)
- Varulager från 19,9% R12 sales -> 18,2%
- Nya varulagret intrimmat och redo för tillväxt
2
539
Ömsom vin och ömsom vatten när portföljen drog igång rapportperioden...
$BMAX Byggmax - fin rapport belönades +11%
- Tillväxten stark, 5,6% valutajusterat
- Minskad skuld, nu endast 70 mkr exkl leasing
- Inledda återköp om 60 mkr (mer signalvärde)
- Sub 10x FCF inkl leasing R12m
1
11
1,665
$EXS Exsitec - under ytan god utveckling
- Org. tillväxt +3% mot tuffa jämförelsetal
- Orderingång +23% y/y
- Mjukvaruintäkter 28% av sales R12 (+14% org y/y)
- Förvärvade Amesto 17% vinstmarginal 2026
- Omstrukturering med 35 mkr/år besparing från Q1'27
- 8x EBITA N12m
$QSYS Qualisys - vinstvarning pga minskade forskningsanslag. Stor effekt på omsättningen som ger negativ hävstång på resultatet. Inget som bör förändra caset på längre horisont, men likväl ett steg bak för bolagets arbete med att minska "slagigheten".
Fullständig rapport 12 nov.
2
1,124
Där kom visst en ny order, motsvarande en halv årsomsättning!
mfn.se/a/goodtech/goodtech-a…

Vad gäller ovan är jag både skraj och glad över ointresset från "Finanstwitter". Detta community brukar vara fantastiskt på att nosa upp bolag likt detta. Vad missar jag mer än Norgerisken och den svängiga historiken? Orderingången på projekt är värd att hålla ett vakande öga på.
5
1,533
Äger sedan en tid tillbaka norska Goodtech $GOD, som senaste åren genomgått en aktieägarvänlig transformation bort från projekttunga ickelönsamma bolag med viss spretighet, till en mer kapitallätt konsultaffär med ökande service- och eftermarknadsintäkter.
<8x FCF trots +60% i år

Guess the company!
· 12% avg. revenue growth since 2021
· EBITA margin expanded from -4.5% to 9.5% LTM
· Large and increasing share of afterservice revenues and solid incremental margins
· Capital light business; low capex and lease, neg. working capital, 34% LTM ROCE
· Just announced a NOK 2 per share extraordinary dividend. 2026 divi yield at 16%
· New policy: all excess cash to be returned to shareholders following years of being overcapitalized
· Even if only net cash above zero counts as excess, 50% of the current mcap should be returned through 2028. 75% if the company is at 2x NIBD/EBITDA (still below peers).
· 6.5-5x cash EBIT, 10-21% FCF yield. Multiples declining rapidly.
· Sector is consolidating rapidly. Seems like a natural acquisition target.

3
18
1,999
Fint bolag med till synes duktigt management utan den normala kåtheten på maximerad omsättning. Incentiverade med 3% av bolaget.
Norgerabatt, småbolagsrabatt, kort (bra) historik-rabatt. Saker som bör tvättas bort kommande 12-18 månader.
Diskuterar gärna caset här eller i DM!
1
520
Tipsar om Analysts VD-intervju eller de fåtalet Goodtech-trådar ni kan komma över på denna plattform. @JFremming är the Goodtech-guy. Discl äger aktier. $GOD
1
5
561