

Börsanalytiker på @SAVR Inläggen innehåller mina åsikter och ska inte ses som rådgivning. Mail: [email protected]
Stockholm, Sweden
Joined January 2016
- Tweets604
- Following580
- Followers987
- Likes3.7K



AstraZeneca $AZN redovisar högre vinst än väntat.
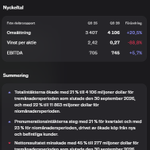
Kärnvinsten per aktie ökade 17% till 2,79 dollar, mot väntade 2,62.
Omsättningen steg 7% till 16,2 mdr dollar, i linje med förväntningarna.
Helårsguidningen upprepas. Försäljningen ska öka medel till högt ensiffrigt och kärnvinsten per aktie lågt tvåsiffrigt, i fasta valutor.
Utdelningen höjs från 3,20 till 3,30 dollar, cirka 3%. Det är långt under vinsttillväxten, men bolaget gör stora investeringar i sin pipeline.
Man annonserar ett omstruktureringsprogram, 2 mdr dollar i engångskostnader, som ska spara 1,5 mdr dollar per år när det får full effekt. Programmet ska i stort sett vara klart vid utgången av 2029.
#finanstwitter

Brummer ger sig in i matchen igen
$BONEX


Koenigsegg köper aktier i $PLEJD för 29 mkr.
Efter att ha sålt en del aktier i februari 2025 och januari 2026 har storägaren nu hittat tillbaka till köpknappen.

Varför i hela friden är militärbasers frysar uppkopplade mot internet? Bakläxa!

Oroande cyberattack i Frankrike.
Hackare ska ha satt kylsystemen hos franska matvarujättar på 50 grader. Uppemot 300 butiker tvingas kasta alla kylvaror, och åklagare i Paris antyder att attacken även orsakade bränder.
Cyberattacker handlar nästan bara om dataläckor, och när det påverkar så här blir det mer påtagligt. Cybersäkerhet förblir ett hett område.
hackread.com/hackers-heat-su…

BioInvent $BINV rasar 58 % efter besked om en företrädesemission på 430 MSEK utan annonserad teckningskurs.
Det är det tredje största raset i bolagets 25-åriga börshistoria.
Huvudägarna, utländska life science-investerare med 39 % tillsammans, tecknar bara hälften av sin pro rata. Ganska märkligt agerat, kan jag tycka. Med garanter är 81% säkrat.
I slutet av 00-talet var aktien älskad. Från botten 2006 till toppen 2010 steg den omkring 500 %, bland annat på stora partneravtal med Genentech och Roche.
Men 2012 kom två brutala bakslag med bara en månads mellanrum.
Den 5 juni återfick BioInvent rättigheterna till TB-403 efter att Roche valt att prioritera om sin portfölj. Aktien föll 63 %.
Den 11 juli missade BI-204 sitt primära mål i fas II och aktien rasade ytterligare 67 %.
Sedan börsnoteringen 2001 är aktien ned omkring 99 %.

Flexqubes $FLEXQ går inte obemärkt förbi 👀
Aktien upp 185% i år.
Jag var bagholder här i många år och tog såklart stoppen på botten.
#finanstwitter

Danska Genmab $GMAB rusar 20% efter starka resultat i fas 3.
Petosemtamab plus Mercks $MRK Keytruda halverade dödsrisken jämfört med enbart Keytruda i första linjens huvud- och halscancer, redan vid första interimsanalysen (p<0,0001).
Läkemedlet kom med köpet av Merus för 8 mdr USD i december förra året. Då betalade Genmab för fas 2-data och en förhoppning. Nu är den bekräftad i fas 3. Uppgången idag motsvarar runt 5,5 mdr USD i börsvärde.
Petosemtamab testas också i fas 3 i senare linjers huvud- och halscancer och i två studier inom kolorektalcancer. Kolorektalcancer är en större marknad.
Detta är andra succén på en vecka. I måndags steg aktien 12% på fas 3-data för Rina-S i platinaresistent äggstockscancer.
Hittills i år är aktien upp 77%
$finanstwitter


Fagerhult $FAG rasar 20 % på sin Q3-rapport. Hittills i år är aktien ned 64 %.
Här kommer en ganska lång tråd om caset och mina tankar. Hoppa till summeringen om det är för matigt 🧵

Ett effektiviseringsprogram, som presenterades i juli, ska ge 220 Mkr i EBITDA-effekt. 100 Mkr ska komma från besparingar och 120 Mkr från strategiska åtgärder. Kostnaden är 350 till 400 Mkr, och enligt bolaget är merparten icke kassaflödespåverkande.
Summerat: Fagerhult står inför flera utmaningar som riskerar att förstärka varandra. Kunderna väljer i högre grad billigare alternativ samtidigt som konkurrensen från kinesiska aktörer verkar tillta.
Den europeiska marknaden är fortsatt svag, med låg aktivitet i nybyggnation och en generellt försiktig investeringsvilja. Några små ljuspunkter är renoveringar, offentlig infrastruktur och datacenter, enligt bolaget.
När marginalerna krymper minskar EBITDA, vilket i sin tur höjer skuldsättningskvoten (nu 4x) även om den nominella skulden inte växer särskilt mycket.
Om lönsamheten i Premium och Collection inte återhämtar sig finns också en risk för nedskrivningar. Vid utgången av 2025 uppgick good will till 3,7 md kr.
Besparingsprogrammet på cirka 220 Mkr ger visst stöd om det lyckas.
Något positivt är att jämförelsetalen blir lättare från Q1 2027 :)