






Pinned Tweet
@SurfAir $SRFM $FTRA $PLTR $SATL
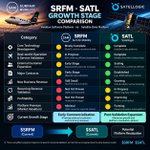
$SRFM 투자하는 이유를 처음부터 정리합니다.
먼저 제 이해관계를 밝힙니다. 저는 서프 에어 모빌리티 주주입니다. 주가가 상승하면 상당한 금전적 이익을 얻습니다. 회사의 직원이나 대리인이 아니며, 이 글과 관련해 회사로부터 대가나 지원을 받지 않은 개인 투자자입니다. 아래 내용은 공개된 발표를 바탕으로 한 제 의견이고, FTRA 관련 내용은 확정된 거래가 아닌 가설입니다.
서프 에어 모빌리티는 어떤 회사인가?
서프 에어는 미국에서 지역 항공편과 전세기 예약 사업을 운영합니다. 제가 관심을 갖는 부분은 그 운영 경험을 항공 산업용 소프트웨어 SurfOS로 확장하고 있다는 점입니다. 전세기 중개인을 위한 BrokerOS, 운항사를 위한 OperatorOS, 항공기 소유자를 위한 OwnerOS가 그 구성 요소입니다.
팔란티어와의 관계도 제 투자 논리에서 중요합니다. 서프 에어는 팔란티어 기술을 활용해 항공 산업용 제품을 개발하고 외부 고객에게 판매하고 있습니다. 팔란티어에는 계약상 대가로 서프 에어 주식 대신 소프트웨어 자회사 Surf Air Technologies의 지분을 선택할 권리도 있습니다. 저는 이 관계를 단순한 소프트웨어 구매 계약보다 깊은 상업적 협력으로 봅니다. 다만 이것이 팔란티어의 서프 에어 인수나 특정 기업가치를 뜻하는 것은 아닙니다.
제가 주목하는 것은 실제 외부 고객 계약입니다.
Wheels Up은 Enterprise BrokerOS의 첫 기업 고객입니다. 발표된 기본 계약은 2년간 구독료 800만 달러이며 3년 차 연장 옵션이 있습니다.
OperatorOS도 Sprintbach Aviation, SkyDance Air와 차례로 상업 계약을 체결했습니다. 서프 에어는 OperatorOS로 관리되는 해당 업체 항공편 매출의 일정 비율을 받는다고 발표했습니다. 이제 확인할 것은 계약 발표 자체보다 실제 매출 인식, 이용 규모, 추가 고객 확보입니다.
2026년 발표를 날짜순으로 보면 사업의 진행 방향이 보입니다.
• 3월 12일: BETA Technologies와 전기항공기 제휴 및 구매 계약 발표
• 4월 20일: 수익성 전망 개선, 연매출 전망 1억 2,800만~1억 3,800만 달러 유지
• 5월 6일: SurfOS 상용화 계획 발표
• 6월 8일: FTRA, 2억 3,000만 달러 규모 IPO 완료
• 6월 25일: Wheels Up과 첫 Enterprise BrokerOS 계약 발표
• 6월 29일: 팔란티어와 SurfOS 상용화 협력 확대 발표
• 7월 1일: 전환사채 일부를 비전환 대출로 바꾸는 등의 부채 금융 거래 발표
• 8월 10일: 2분기 매출 2,950만 달러 발표, 연간 전망 재확인
• 8월 26일: FAA가 OperatorOS의 자사 항공사 전자 서명·기록 관리 용도를 승인했다고 발표
• 9월 14일: 자회사 Mokulele Airlines의 4년간 1,940만 달러 규모 하와이 노선 운항 계약 수주 발표
• 9월 17일: Sprintbach와 첫 OperatorOS 상업 계약 발표
• 9월 23일: SkyDance와 두 번째 OperatorOS 계약, 팔란티어 출신 Barrett Brown의 SurfOS 사장 선임 발표
여기에 제가 주시하는 큰 이벤트가 FTRA입니다.
FTRA는 아직 서프 에어와의 합병 또는 투자 거래를 발표하지 않았습니다. 제가 두 회사를 연결해 관찰하는 이유는 경영진의 이력과 이사회 구성입니다.
• Sudhin Shahani: FTRA 이사회 의장. 서프 에어 공동 창업자이자 현 이사
• Shawn Pelsinger: FTRA 이사이자 서프 에어 이사회 의장. 전 팔란티어 기업 개발 책임자
• David Anderman: 양사 이사. 전 SpaceX 법무 책임자
• Joshua Marks: FTRA CEO 겸 CFO. 항공 데이터 사업 경력
• Matthew Long: FTRA 법무 책임자. 전 팔란티어 법무 책임자
캔터 피츠제럴드는 FTRA IPO의 단독 대표 주관사였습니다. 제가 비교해 보는 세틀로직의 과거 스팩 거래에서는 캔터 측이 스팩의 후원사였습니다. 두 거래에서 맡은 역할은 다르지만, 비교할 만한 접점이라고 생각합니다.
세틀로직 사례를 보는 이유는 사업의 모습과 거래의 시간표입니다.
세틀로직도 팔란티어와 전략적 제휴를 맺고 자체 데이터와 팔란티어 기술을 결합해 고객에게 제공했습니다. 저는 서프 에어가 항공 운영 경험과 팔란티어 기술을 결합하는 모습에서 사업상 유사점을 봅니다. 다만 세틀로직의 팔란티어 제휴는 스팩 합병 이후 발표됐고, 서프 에어는 이미 상장된 회사입니다. 따라서 거래가 생기더라도 구조가 같으리라고 가정할 수는 없습니다.
세틀로직과 합병한 스팩 CF Acquisition Corp. V는 2021년 2월 2일 IPO를 완료했고, 2021년 7월 5일 확정 합병 계약을 발표했습니다. 그 사이가 153일, 약 5개월입니다. 합병 완료일은 이후인 2022년 1월 25일이었습니다.
서프웨일 | SurfWhale retweeted

🚨 $PLTR: WHAT IF PALANTIR'S CUSTOMERS START SELLING PALANTIR-POWERED SOFTWARE?
$SRFM Surf Air has now signed five definitive OperatorOS agreements with regional aviation operators. It also has a multi-year contract with Wheels Up worth up to $12 million and an enterprise pipeline that management believes could eventually generate tens of millions in annual revenue.
Palantir is helping Surf Air commercialize the software.
Surf Air already operates aircraft and handles the everyday complexity of aviation. Crew scheduling, aircraft availability, maintenance, pricing, bookings, regulatory records and all the operational decisions that determine whether an airline actually makes money.
Instead of building another dashboard, Surf Air is developing SurfOS on Palantir's technology to bring these workflows together.
Palantir has dedicated FDE working with Surf Air and under their exclusive teaming agreement, $PLTR is also helping sell the software to enterprise customers.
Surf Air has more than 450 operator relationships it can potentially sell into. The company is also planning additional AI-powered modules for dynamic pricing, automated crew scheduling, aircraft recovery and predictive maintenance.
A regional aviation operator doesn't need to assemble its own data infrastructure, integrate dozens of disconnected systems and build an AI deployment team from scratch. It can adopt software developed around the workflows of an actual aviation business.
Surf Air also reported a 6% reduction in direct operating cost per block hour YTD in its airline operations, alongside broader SurfOS-enabled efficiency improvements. I'm not attributing that entire improvement to Palantir, but it's encouraging to see operational results alongside the commercialization effort.
Now, I wouldn't pretend five operator agreements suddenly change Palantir's valuation. We don't know Palantir's exact economics from these contracts and Surf Air still needs to convert its pipeline into paying, deployed customers.
AIP and Foundry are helping a customer build industry specific software, Palantir's engineers are helping deploy it and its commercial team is helping take it to market.

우주 항공 너무 디스카운트 되었다. 실적발표와 함께 다시 날아 오르자.

We will provide Archer's Q3 2026 operating update and financial results after market close on Monday, November 9, 2026.
Our leadership will host a conference call and corresponding live webcast at 2:00 p.m. PT (5:00 p.m. ET) to discuss our operating update and financial results.
archer.com/news/archer-to-re…

11월 한 달간 SRFM의 폭발적인 상승장을 예상한다.
현재 OperatorOS 계약 발표 이후의 상승분을 상당 부분 반납했다. 그러나 기업의 본질적 가치와 성장 가능성까지 사라진 것은 아니다.
개인적으로 지금의 주가 하락은 본격적인 상승을 앞둔 최종 흔들기라고 생각한다. 시장의 의심과 투자자들의 피로감이 극대화되는 구간이다. 약한손은 손절할 수밖에 없는 구간이다.
SurfOS 상용화, 팔란티어와의 전략적 파트너십, 신규 고객 확보, 전략적 자본 유치, 그리고 FTRA와의 잠재적 기업결합 가능성까지. 거시경제 환경과 시장 흐름을 넘어 기업 자체의 모멘텀이 주가를 움직일 시점이 다가오고 있다고 본다.
물론 기대가 현실이 되지 않는다면 실망도 클 것이다. 그러나 핵심 촉매들이 연이어 현실화된다면 지금의 주가는 전혀 다른 평가를 받을 수 있다. 그 가능성에 베팅한다.
3분기 SRFM 실적발표, FTRA 분기 보고를 주목하자.
$PLTR $FTRA $SRFM
서프웨일 | SurfWhale retweeted

$SRFM Surf Air Mobility and $BETA Technologies have established a strategic partnership to launch commercial all-electric aircraft services, beginning with test flights and cargo operations in Hawaii.

🚨NEW: @FAANews has granted a first of its kind certification for eVTOLs
@BETA_aircraft is officially CLEARED to fly potential customers in their aircrafts
Under @POTUS, we are unleashing innovation and bringing incredible upgrades to the American people 🇺🇸
서프웨일 | SurfWhale retweeted

🚨NEW: @FAANews has granted a first of its kind certification for eVTOLs
@BETA_aircraft is officially CLEARED to fly potential customers in their aircrafts
Under @POTUS, we are unleashing innovation and bringing incredible upgrades to the American people 🇺🇸
한국시간(KST)
11월 6일(금) 오전 7시
🤩

Surf Air Mobility $SRFM will release its Q3 2026 earnings on Thursday, November 5, 2026. Investors are invited to join the earnings call at 5:00 PM EST to hear key updates and financial results.
Details and webcast link: events.q4inc.com/attendee/99…

팔란티어는 왜 재무적으로 취약한 서프에어모빌리티(SRFM)와 깊은 사업 파트너십을 맺었을까?
이 관계를 단순한 AI 소프트웨어 공급 계약으로 보지 않는다. 항공산업의 AI 플랫폼 시장을 공동으로 개척하는 전략적 협력이라고 판단한다.
구체적인 가치를 살펴보자.
① 독점권과 판매권
팔란티어는 서프에어에 미국 Part 135 항공운항사와 전세기 중개업체 대상 특정 소프트웨어 구성·판매에 관한 독점권을 부여했다. 제3자 재라이선스도 가능하다.
서프에어는 단순 고객이 아니라 팔란티어 기술을 활용해 외부 매출을 창출할 수 있는 사업 파트너가 된 것이다.
② 기술과 인력, 영업 역량
2026년 팔란티어는 엔지니어링 지원뿐 아니라 공동 영업과 사업개발 자원까지 확대했다.
서프에어는 세계적인 AI 기업의 기술력과 사업화 역량을 활용해 SurfOS의 상용화를 가속할 수 있다.
③ 실제로 검증된 경제성
서프에어는 팔란티어 기반 기술 도입으로 전세기 운항당 매출이 약 25% 증가했다고 발표한 바 있다.
기술적 가능성을 넘어 실제 운영 개선 효과를 확인했다는 점이 중요하다.
④ 외부 고객 확보와 반복 매출
Wheels Up과 최대 1,200만 달러 규모의 3년 계약을 체결했고, OperatorOS 고객도 확대하고 있다.
팔란티어의 기술이 서프에어를 통해 외부 항공기업으로 확산되는 구조가 현실화되고 있다.
⑤ FTRA와의 인수합병 가능성
여기서 한 가지 추가적인 시나리오를 주목한다.
FTRA는 우주경제와 인접 산업을 주요 대상으로 하는 스팩이다.
만약 서프에어가 SurfOS 사업을 별도로 자본화하거나 상장하는 전략을 추진한다면, FTRA와 같은 스팩을 활용한 기업결합도 가능한 선택지다.
특히 팔란티어와 서프에어는 2024년 항공산업용 SaaS·AI 플랫폼을 위한 합작사업 계약을 체결했다. 팔란티어가 Surf Air Technologies의 지분을 받을 수 있는 계약상 권리도 존재한다.
따라서 SurfOS 사업의 독립적인 기업가치 평가와 외부 자본 유치는 충분히 검토할 만한 시나리오다.
다만 FTRA와 서프에어의 실제 합병 협상이나 계약은 확인되지 않았다. 현재로서는 투자 가설이다.
⑥ 궁극적인 목표는 항공산업의 AI 운영체계
팔란티어는 AI 인프라를 제공하고, 서프에어는 실제 항공운항 데이터와 산업 전문성, 고객 접점을 제공한다.
이 구조가 성공하면 서프에어는 단순 항공사가 아니라 항공산업의 소프트웨어 플랫폼 사업자로 재평가받을 수 있다.
내가 가장 중요하게 생각하는 질문은 이것이다.
팔란티어는 왜 재무적으로 취약한 소형 항공사에 장기 독점권과 개발·영업 자원까지 제공하고 있을까?
팔란티어는 서프에어의 현재 항공사업보다 SurfOS가 장악할 수 있는 미래 항공 소프트웨어 시장에 주목하고 있을 가능성이 크다.
앞으로 확인할 것은 세 가지다. SurfOS의 반복 매출 확대, 전략적 자본 유치, 그리고 자회사 기업가치 현실화 여부다.
FTRA와의 기업결합 가능성까지 현실화된다면 서프에어의 사업 구조와 가치 평가에 중요한 전환점이 될 수 있다.
물론 이러한 가능성이 주가 상승을 보장하지는 않는다. 실제 계약과 공시로 검증해야 한다.
시장은 서프에어를 항공사로 평가하고 있지만, 팔란티어는 미래 항공산업의 AI 플랫폼으로 바라보고 있는 것이다.
$PLTR $FTRA $SRFM
참고 근거: 팔란티어와의 합작사업 계약 및 소프트웨어 계약 내용 , SurfOS 외부 고객 및 상용화 실적 , FTRA의 스팩 사업 목적 .
서프웨일 | SurfWhale retweeted
$PLTR casually name dropped Surf Air today $SRFM today in their news release and nobody noticed..
businesswire.com/news/home/2…

서프웨일 | SurfWhale retweeted
🚨 $PLTR: PALANTIR EXPANDS ITS U.S. SALES REACH BY PROMOTING APLOS DATA TO ITS HIGHEST PARTNER TIER.
Palantir just elevated Aplos Data to Vanguard: Elite, the highest level in its trusted partner network.
Bullish for $PLTR's U.S. commercial business.
Aplos was already helping existing Palantir customers deploy Foundry and AIP. Now it's going to work directly with Palantir to bring those platforms to entirely new customers across the United States.
There's an important difference between those two roles. Previously, Aplos was primarily helping companies that had already chosen Palantir get more value from their deployments.
Now it can also help bring new companies onto the platform. Aplos was built specifically around Palantir. Its founding team includes winners from Palantir's DevCon Fellowship, and the company has chosen to build exclusively on Palantir's technology.
Mansfield Energy is using Foundry with Aplos to improve how its teams operate and serve customers. Surf Air $SRFM has been working with Aplos to develop SurfOS, its aviation operating software built on Palantir.
At AIPCon 11, Aplos demonstrated a fuel distribution application that monitors thousands of diesel tanks, predicts when fuel will run low and automatically places orders. Employees only need to get involved when a decision actually requires their attention.
I like that example because it shows how AIP and Foundry can move beyond dashboards and actually help run business operations.
Palantir has historically relied heavily on its own engineers working closely with customers to deploy complex software.
That's incredibly valuable but it also means expansion requires specialized implementation expertise.
A company like Aplos can help extend that expertise to more customers without every deployment depending entirely on Palantir's internal teams.
It's where I see the bigger opportunity for $PLTR. If Palantir can build a network of partners that know Foundry, AIP and the Ontology well enough to deliver production applications quickly, it will become easier to expand across industries and reach customers that haven't used Palantir before.
More implementation capacity could also help existing customers deploy additional applications across their operations.
This announcement doesn't disclose any new contract values, customer commitments or revenue sharing arrangements but I like seeing Palantir invest in the ecosystem around its software.
Because the more companies that can successfully deploy and maintain applications on Foundry and AIP, the less Palantir's growth has to depend exclusively on its own deployment teams.

$SRFM 과거 최고 시가총액으로 본 현재 주가
2025년 7월 11일 SRFM은 장중 $9.91을 기록했다.
당시 발행주식 약 3,440만 주 기준 최고 시가총액은 약 3.41억 달러로 추정된다.
현재 발행주식 약 1억 3,285만 주 기준으로 환산하면 다음과 같다.
$1.00 → 시총 1.33억 달러
$2.00 → 시총 2.66억 달러
$2.57 → 시총 3.41억 달러
$3.00 → 시총 3.99억 달러
$5.00 → 시총 6.64억 달러
즉, 과거 최고 시가총액을 현재 주식 수로 환산하면 약 $2.57이다.
당시에는 SurfOS 기대감과 자금 조달이 주가 상승의 주요 배경이었다.
이제는 SurfOS 상용화, 전략적 자본 유치, 추가 희석 억제가 관건이다.
⚠️ 투자자 관점의 핵심 위험: 사업 성과보다 자금 소진과 추가 주식 발행이 빠르게 진행된다면, 기업가치가 상승하더라도 기존 주주의 주당 가치는 희석될 수 있다.
SRFM이 다시 3억–4억 달러 기업가치를 인정받을 수 있을 것인가?
과거의 기대감이 실제 사업 성과로 입증되는지가 핵심이다.
※ 당시 및 현재 주식 수는 추정 기준이며 추가 희석은 반영하지 않았다.
$PLTR $FTRA $SRFM
📌 SRFM 주요 뉴스 발표 시기 분석
서프에어모빌리티는 과거 11월 실적 발표 전후에 대규모 자금조달과 장기 전략을 공개한 사례가 있다.
🔹 2024년
8/13 팔란티어 협력 발표
11/14 5,000만 달러 자금조달 및 3분기 실적 발표
11/21 4단계 장기 기업 혁신계획 발표
12/12 향후 예상 주식 희석 약 90% 축소 발표
🔹 2025년
6/10 OperatorOS·BrokerOS·OwnerOS 공개
11/10 1억 달러 전략적 거래 발표
11/12 3분기 실적 발표
12/30 SurfOS 개발 진척 및 상용화 계획 발표
🔹 2026년
6/25 Wheels Up과 BrokerOS 계약 발표
9/17 OperatorOS 첫 상용 계약
10/15 OperatorOS 다섯 번째 계약
📍 향후 주목할 시기
2024년 11월에는 자금조달, 실적 발표에 이어 4단계 장기 혁신계획까지 공개했다. 2025년에도 11월 실적 발표 직전에 1억 달러 규모의 전략적 거래를 발표했다.
두 해 모두 11월에 기업의 재무구조와 장기 성장전략에 영향을 주는 중요한 발표가 집중되었다.
2026년 11월에는 3분기 실적뿐 아니라 전략적 자본 유치, SurfOS의 경제성, 향후 성장전략 발표 여부를 주목할 필요가 있다.
12월에는 OperatorOS·OwnerOS 상용화 목표 달성 여부가 핵심이다.
물론 과거 발표 패턴이 반복된다는 보장은 없다. 그러나 향후 두 달은 SRFM이 항공운송 기업에서 소프트웨어 플랫폼 기업으로 재평가받을 수 있을지를 판단하는 중요한 시기이다.
$PLTR $FTRA $SRFM
2025년 7월 11일 SRFM은 장중 9.91달러를 기록했다. 당시 추정 시가총액은 약 3.62억 달러였다.
현재 발행주식 약 1억 3,285만 주를 기준으로 당시 시총을 환산하면 주가는 약 2.73달러다.
현재 주식 수 기준 목표 주가별 시총과 P/S는 다음과 같다.
• $2: 시총 2.66억 달러 / P/S 2배
• $3: 시총 3.99억 달러 / P/S 3배
• $4: 시총 5.31억 달러 / P/S 4배
• $5: 시총 6.64억 달러 / P/S 5배
2026년 매출 가이던스 중간값 1.33억 달러를 기준으로 한 계산이다.
3달러는 과거 기업가치 회복, 5달러는 소프트웨어 기업으로의 재평가 시나리오다.
핵심은 OperatorOS·OwnerOS 상용화, 반복 매출 확대, 전략적 자본 유치, 추가 희석 억제다.
공매도 비율이 높은 상황에서 이러한 조건들이 충족된다면 숏커버가 상승을 증폭할 가능성도 있다.
과거 주가가 아니라 미래의 기업가치가 중요하다.
$PLTR $FTRA $SRFM


