

专业
San Diego, CA
Joined February 2023
- Tweets953
- Following1.2K
- Followers55
- Likes1.6K



目前美股驱动逻辑总结:
盈利端异常强劲(+31% y/y、81% 超预期、+36% 全年),
估值端极度脆弱(ERP 约 1%、P/E 26.2、实际利率 1999 年以来最高)。
两者的组合决定了 2026 年美股的运动方式:盈利提供地板,估值提供天花板,而所有波动来自两者之间的拉锯。
全球六家央行同步紧缩,全球紧缩同步再启动。
折现率上限打开。
加拿大已加、ECB 偏鹰指向 12 月、BOE 11/05 约 94% 押注加息、RBNZ 12 月、RBA 已加四次、BOJ 12 月、美联储 12 月 83–85%。
美股指数分子冲击不是"AI 需求见顶",而是**”AI 的会计归属发生了转移"** ——
资本开支从投资方的资产负债表变成了收款方的损益表,于是 Alphabet/Amazon/Meta 的自由现金流转负、而微软的 capex 缺口被解释为供给约束。
市场的新定价规则是:谁付钱,谁被卖;谁收钱,谁被买;谁靠债收钱,谁被最狠地卖。
指引:做空"付钱方+杠杆收钱方"(NDX / SOX / neocloud),做多"低资本密度的收款方与完全无关方"(软件、网络安全、医疗、公用、REITs、小盘)。
谷歌的问题是广告/搜索问题,不是 AI 经济学问题——
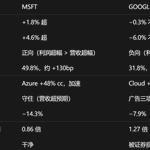
一个整体广告还在 +10.5%、云在 +103%、总营收 +24.7% 的公司,不存在需求问题;
它的 EPS 难看是因为 87 亿的证券损失,它的营业利润难看是因为 Other Bets 加上组合位移。
谷歌的广告与搜索在失速。
所以谷歌的问题是广告/搜索问题,不是 AI 经济学问题.
微软的基本盘守住了,谷歌的基本盘增速健康但略低于预期,且增量几乎全部来自云。
Search 一条线贡献了七成缺口。
1.单位查询变现率压缩:
皮查伊说搜索查询量的同比增速是五年最快,而搜索收入只增长约 12%。量在加速、收入没有同步加速,意味着每次查询值的钱在下降。
良性:AI 带来的是大量过去根本不存在、或者本来就不值钱的信息类长尾查询。总盘子变大,均值被拉低。这叫 mix dilution,不影响商业查询的变现能力。
恶性:AI Overviews 直接把答案给出来,用户不再点链接。而链接正是可变现的那个东西——十条蓝色链接上面挂四个广告位,换成一个答案就只剩一两个位置。这是 ad load 和点击率的结构性下降。
2.竞争分流(概率中等,且对 YouTube 和 Search 作用方式不同)
Search:ChatGPT / Claude 承接信息类查询;更关键的是亚马逊与沃尔玛的零售媒体网络在抢走商品搜索与效果广告预算,这块增速长期在 20–30%,是直接的份额转移。
YouTube +9.3%:掉到个位数更像竞争问题而非宏观问题——TikTok、Instagram Reels、Netflix 广告层都在抢品牌与发现类预算。YouTube 的减速应该单独归因,不要和 Search 混在一起解释。

两家靠广告养 AI 的公司(谷歌、Meta),正好是两家出现融资压力信号的公司——
Meta 在发最高 950 亿美元的股权融资且 Q3 自由现金流 −21.2 亿;
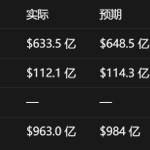
谷歌在资本开支 1.27 倍于营业利润的同时广告不及预期。
而微软靠企业软件与 Azure 自身供养,营业利润超预期 4.6%、利润率扩张 130bp、资本开支只有营业利润的 0.86 倍。
GOOGL+MSFT 合计约 110 亿美元的资本开支没花出去
GOOGL 少 44.2 亿 + MSFT 少 65.6 亿 = 单季约 110 亿美元的预期资本开支没有发生,年化约 440 亿。
假设 :物理供给约束(概率中高)。
如果需求在加速而支出在欠配,瓶颈就不在资本,而在拿不到东西。
支持证据:英伟达黄仁勋「资本的需求远大于资本的可获得性」、台积电 CoWoS 先进封装涨价最高 20%(涨价本身就是供给约束的定价证据)、爱德万昨晚说测试机需求处于历史最高水平并大幅上调指引。
但假设内部还要再分一层:
如果芯片层(爱德万创纪录、CoWoS 涨价)明明在满产,那被卡住的更可能是非芯片的那一半——电力、机房外壳、电气设备、电网接入。
变压器和并网许可的交付周期是以年计的,钱给了也拿不到货。
若这个判断成立,昨天电气设备与电力基建:GEV / VRT / ETN / CEG)的需求能见度不是下降而是上升,只是被交付周期压在后面。

重要信息
CoreWeave:
CDS 1,194bp(纪录,隐含 5 年违约约 60%)vs 股价 +7.94%。
同一主体、同一时点、同一信息集。
解释有三种:
① 债市对了,股票是散户与动量资金的最后一波;
② 股票对了,CDS 是流动性差的合约被少数对冲需求推到错价(Intrator 的说法);
③ 两者都对——股权有巨大的期权价值(积压订单 + 可能被整合收购),债权面对的是现金流时序不匹配。
倾向③,但交易含义是:不做 CRWV 股票多头,不做 CDS 空头,而是把这个价差的收敛方向当作 AI 信贷主线的最终裁决指标。
若股价开始追随 CDS,整条 AI 主线转空。
AI 的融资问题被回答了一半(博通 630 亿设备融资 + 残值托底、Meta 950 亿股权、Anthropic 1,220 亿现金 + 可能的 1,000 亿 IPO),但回报问题没有被回答,裁决在 10/28–29 的 MSFT/GOOGL/AMZN。
指引:做多提供算力的(SOX/台湾/韩国存储),对购买算力的(超大规模厂商)中性,对借钱买算力的(neocloud/私募信贷)偏空。
能源的地缘溢价开始泄气(霍尔木兹换解除封锁,7 天时限),这同时解除通胀压力与增长压力,是当前最大的单一正向意外来源;但 11/3 后美以恢复空袭的准备是最大负向尾部。
指引:原油单边偏空、柴油裂解与 Brent 月差结构性偏多、黄金保留地缘对冲。

半导体设备与材料:
台积电 CoWoS 先进封装涨价最高 20% →
AMAT/LRCX/KLAC/TER 的 WFE 周期得到价格验证;
爱德万测试 10/27 涨 8.98%,测试机双头垄断租金是最强的定价权。
存储 DRAM/NAND:
MU 928.76(+2.77%)、SK海力士 +5.2%、三星电子 +4.2%;
SK海力士 10/28 盘前财报共识营业利润约 77 万亿韩元。
存储HDD:
WDC +6.95%、STX 盘后 −7%(业绩与指引双超但获利了结)
电气设备与电力基建:
CEG +2.57%(美国有条件提供最高 50 亿美元核电升级融资);
AI 缺电逻辑是 XLU 上涨的真实原因。
芯片设计与算力垄断:
NVDA 217.94(+0.90%,涨幅远小于 AMD);
英伟达占 Anthropic 算力芯片 42%,并将向 Meta 发行投资 30 亿美元。
当前宏观市场组合的四个特征:
①供给型通胀冲击(油);
②央行已复加息且长期通胀预期未失锚(5y5y 2.20%);
③单一主题的资本开支超级周期(AI,2026 全球约 9,000 亿美元)正在遭遇融资成本审查;
④信用压力高度集中于该主题的低质量层(CCC 1,340bp)而非系统性(IG 89bp)。

融资需求的增速已经超过资金承接与现金创造能力
Meta:
Q3 自由现金流 −21.2 亿美元,另有 98.9 亿美元诉讼费用计入营业利润;
宣布同步公开发行约 350 亿美元(225 亿 A 类普通股 + 125 亿强制可转换优先股存托股),并计划 2027Q1 推出最高 600 亿美元场内发行计划;
2026 资本开支指引 1,350–1,450 亿美元(低端上调)。
英伟达、AMD、博通有意合计认购最多 50 亿美元但无约束性承诺。
SpaceX:
获 400 亿美元债务融资购买 AI 芯片;
Q4 资本开支指引 350–400 亿美元。
CoreWeave:
债务成本 SOFR + 5.5 个百分点,约 3 年客户合约对约 5 年债务的久期错配。
特斯拉:
2026 隐含资本开支下限从 >250 亿下调至 >200 亿(−20%)。
标普已警告数据中心信用风险上升。