

经济|金融|社会 研究经济与社会。记录思考,分享值得长期关注的发现。
Joined August 2025
- Tweets1.8K
- Following1.5K
- Followers2.2K
- Likes280




Pinned Tweet
Reddit 刚刚给所有内容平台结结实实地上了一堂 6000 万美元的残酷商业课:
2024 年,Reddit 以每年约 6000 万美元把数据授权给 Google 训练 AI。
到了2026年 10 月底,Google 的 AI 搜索直接给出答案,用户不再需要链接,导致 Reddit 推荐流量每周缩水超 100 万次。
尽管 2026 Q3 营收大涨 53%,但因流量断崖式下跌与下季度指引恶化,股价单日暴跌 30%。
Reddit 原以为自己卖的是数据资产,但其实卖的是绞死自己的绳索。
AI 正在撕毁过去 20 年“免费开放内容换搜索流量”的互联网契约。

欧盟监管刚刚直接给了TikTok 的核心商业模式当头一棒:
2026 年 11 月 6 日,欧盟委员会公布针对 TikTok 的初步调查结果:其核心王牌“For You”算法涉嫌违反《数字服务法》(DSA)。如果最终违规成立,TikTok 将面临最高相当于其全球年营业额 6% 的天量罚单。
但这不仅仅是一张罚单的问题,而是监管层首次正面揭开了推荐算法制造“兔子洞效应”(Rabbit Hole Effect)的暗面:
当一个处于情绪低谷的用户在深夜多看了几秒关于焦虑、孤独或身材自卑的视频,算法便直接地将这种“无法移开视线”的生理本能,标记为“强烈的兴趣信号”。
随后,个性化推荐系统会像漏斗一样,将更多同质化的悲伤与自卑内容密集塞满用户的信息流。对于未成年人和心理脆弱者,算法在客观上完成了一场无休止的精神攻击。
更具杀伤力的是欧盟给出的整改清单,招招直击推荐算法的命门:
降低“停留时长”的推荐权重:不再把你看得久,直接等同于你喜欢看;
尊重主动表达:大幅提高用户主动选择偏好的权力;
工具可用化:让“不感兴趣”不再形同虚设;
算法强制体检:定期测试推荐流是否还在把人拖入精神内耗。
虽然这目前只是初步结论(TikTok 已对指控予以强烈反驳,称其说法存在根本性错误),但整个科技商业世界的底层逻辑已经开始发生变化。
过去十年,短视频与推荐算法最大的商业奇迹,就是把“停留时长”作为唯一的优化目标函数。机器不在乎人性是向上还是沉沦,只要能把用户牢牢地控在屏幕前,广告和电商就能源源不断变现。
当“以时长为兴趣基础”的算法机器被法律强行按下暂停键,科技巨头必须面对一个现实:新的法律与伦理不再允许无限收割人类的多巴胺和脆弱感。
一个年产值高达 5 万亿日元(超 300 亿美元)的庞大产业,其赖以运转近 70 年的底层法律,竟然是一部「只罚卖家、不罚买家」的法律。
《经济学人》与日本法务省最新专家会议披露的一组数据,揭开了日本风俗业正面临的法律制度问题:
在这个每年规模约 2 万亿至 5 万亿日元的庞大市场里,维系其运行的《卖春防止法》还是 1956 年制定的。这部法律存在一个极其微妙的“不对称执法机制”——
法律严禁中介、场所和公共拉客,但单纯掏钱购买性服务的消费者,在法律上却完全免责。
一边是《卖春防止法》对狭义的性交易边缘化,另一边则是《风俗营业法》把海量非插入式服务阳光化、商业化。这种长达半个世纪的“假装看不见”,撑起了一个占日本 GDP 近 1% 的灰色经济。
而 2026 年,这种平衡正在被打破。
日本法务省专家小组正式提交报告,启动了数十年来最激烈的法律争论:讨论是否将“购买者”同样纳入监管与处罚。
但商业与法律的现实往往充满黑色幽默:
最先站出来反对全面刑事化的,反而是国际人权观察(Human Rights Watch)与一线保护组织。
原因很现实:
当监管试图从道德上实现“供需双罚”时,需求并不会凭空消失。一旦购买行为全面入刑,整个交易链条将迅速沉入更隐蔽的地下网络。
结果不是消灭了交易,而是剥夺了底层从业者唯一的自保手段——当遭遇暴力、敲诈或黑产剥削时,她们将彻底不敢报警,丧失一切司法救济的可能。
道德叙事总是倾向于非黑即白的强力禁止;但残酷的社会经济机制却证明:
当一项监管无法有效管理数万亿日元的现实供需时,任何只顾及自身道德自洽的法律惩罚,最终往往都由系统中最脆弱的那部分人承受。
马斯克给狂热的 AI 算力市场下达了一封十分残酷的死亡预告:
“超过 200 家新兴 AI 云服务商(Neocloud),将面临孔雀鱼级别的大规模死亡与淘汰。”
这绝非危言耸听。在纳斯达克,一场针对“AI 卖水人”的残酷清洗已经开始:
追踪比特币矿企转型 AI 数据中心的 ETF(WGMI),去年借着算力狂热暴涨了 72%,今年却惨遭血洗,暴跌 32.85%。就连曾被视为英伟达宠儿的 CoreWeave,今年也跌去了近 35%。
所有人都以为,那些手里握着廉价电力和土地的比特币矿企,只要拔掉矿机换上 GPU,就能完美躲过加密货币的周期,在 AI 时代躺赚租金。
但翻开资产负债表看,这其实是一场致命的困境:
1.失去稳定现金流:过去挖矿,每天都有真实的 BTC 进账。但一旦为了迎合华尔街的 AI 估值模型而关停矿机(如 Keel),等于亲手切断了唯一的日常现金流。而在客户签约并正式交付前,AI 数据中心根本产生不了一分钱收入。
2.跌入重资产黑洞:有电,不等于有能力运营 AI 机房。从矿场到高密度 AI 算力中心,中间横亘着液冷系统、高速网络和天价 GPU 的资本高墙。当高息环境让债务市场几乎对 Neocloud 关上大门时,很多转型者发现自己根本没钱完工。
3.疯狂自救:为了填补 AI 建设深不见底的资金缺口,上市矿企们今年上半年疯狂抛售了创纪录的 48,900 枚比特币。原本用来抵御风险的数字黄金,变成了续命药丸。
过去一年,市场只关心宏大叙事:“谁有 GPU,谁有电?”
但现在的资本只想问:“谁能融到资,谁有自由现金流?”
在这场 AI 基础设施的混战里,从来没有想象中捷径。很多人原以为逃离了加密货币的疯狂过山车,结果一回头,却撞上了华尔街更冰冷、更坚硬的高墙。

“只要我不炒A股,镰刀就割不到我。”
这大概是近两年最常听到的散户生存法则。直到最近,一些打工人打开自己的企业年金账户,发现资产净值竟然出现了缩水。
为什么从未开过证券账户,却还是被股市套住了?
掀开企业年金的底层资产配置,你就会发现一个数据:
截至 2026 年一季度,全国企业年金投资组合中,“含权益类组合”的资产占比高达 87.46%(约 3.72 万亿元)。
这意味着,尽管很多人把这笔钱当成了退休后的“保本存款”,但它本质上是一种具有市场风险的长期投资。当权益市场回调时,即使你不炒股,受托机构配置的股票和基金估值下降,你的养老账户也会跟着真实缩水。
平心而论,如果拉长周期,企业年金 18 年中有 15 年取得正收益,历史年均收益率超过 6%,依然是稳健的资产。为了淡化短期波动,人社部甚至从去年起不再公布单季整体收益,只披露“三年滚动收益率”。
但宏观数据的“长期向好”,掩盖不了一个错位的机制:
按照现有规定,企业年金的投资决策权并不在员工手中。你无法自由决定买不买股票,也无法在市场下行时自己清仓止损。
然而,当专业机构在资本市场上出现阶段性回撤时,资产缩水的风险,却需要由普通人的养老账户来扛承担。
在这个时代,打工人面临的最深层的无力感,或许并不是在市场里做错了什么;而是你明明拒绝上桌,却发现自己的养老金,早已被人摆在了牌桌上。
巨大的认知错位,正在中美贸易博弈的宏大叙事中上演。
一边是官方在进口博览会上的抱怨:“中国顺差过大,是因为美国设限,不让我们买高端芯片。”
另一边却是海关的底层账本:2026 年前三季度,中国的芯片进口非但没断,反而暴增 63.4%,花了近 5000 亿美元。
用“美国技术封锁”来解释连续第二年即将突破 1 万亿美元的贸易顺差,是一个政治上自洽,但经济上经不起推敲的借口。
认真分析顺差的真实构成,真正赚取巨额外汇的,不仅是风头正劲的“新三样”,更是服装、家电、塑料、通用机械等全谱系制造业的恐怖产能。即便美国放开所有高端 GPU 限制,也填不满这 1 万亿美元的巨大顺差。
顺差失控扩大的真正秘密,藏在进博会上跨国巨头的境遇里:外国车企在中国的市场份额,已经从 2020 年的 64%,雪崩到了如今的 26%。三星等巨头更是无奈退出了家电基本盘。
这背后,是一条正在加速的产业闭环:
美国限制核心技术出口 ➡️ 逼迫中国砸重金搞全产业链的“国产替代”与“六张网”基建 ➡️ 国内产能急剧膨胀,制造成本被极限压缩 ➡️ 外资企业不仅在中国本土市场被打得节节败退,还要在海外面对中国制造的降维溢出。
当外资不仅无法出售高溢价产品,连原有市场份额也被全面蚕食时,顺差的扩大就成了必然。
表面上看,这 1 万亿是贸易失衡;本质上看,这是目前全球化底层契约的撕裂。
当贸易逻辑从“追求比较优势的效率”转向“追求自主可控的安全”,跨国巨头过去 20 年依赖的“中国制造+中国消费”蜜月期,就宣告终结了。
字节跳动内部正在上演一场意料之外,情理之中的排位变动:
被寄予厚望的AI大模型“豆包”,在用户规模上,被主打免费狗血的“红果短剧”超越了。
根据 QuestMobile 刚发布的 2026 秋季报告:
红果免费短剧用户量已达 4.3 亿,正式超越豆包(4.19 亿),成为字节跳动仅次于抖音的第二大 App。
在整个中国移动互联网大盘月活同比仅微增 0.9% 的绝对死水里,红果把人均单日使用时长干到了惊人的 151 分钟。
科技圈还在高谈阔论AI的未来,现实商业世界却给出了最直接的反馈:
红果的爆发,从来不是因为剧有多好看,而是字节把“人性弱点 + 生态闭环”打磨成了终极效率机器:
1.心理门槛归零:彻底抛弃长视频的会员壁垒和传统短剧的单集充值,全面拥抱纯广告模式(IAA)。用户不再计算“值不值得花钱”,只计算“值不值得花时间”。
2.极其残暴的内部导流:红果 88.7% 的用户与抖音重合(超 3.6 亿人)。抖音负责切片引流,番茄小说提供海量网文 IP,红果承接全集,算法精准推流。外部平台还在高成本买量,红果在自家生态里零成本左手倒右手。
3.工业化的即时爽感:开场 5 秒必须打脸,每集结尾必留悬念。它不卖故事,卖的是密集无间断的多巴胺刺激。
当长视频平台还在苦熬昂贵的名导大剧、纠结会员费该涨几块钱时,红果直接掀翻了桌子:用零门槛的内容和工业化生产的爽感,把影视消费彻底变成了像刷短视频一样的日常生理反应。
商业社会最底层的运行逻辑在于:高维的科技叙事往往用来讲估值,而底层的多巴胺收割机才能真正抓住人的眼球。

马斯克刚刚用4.44 亿美元给自己上了一堂令人印象深刻的政治商业课:
根据《金融时报》汇总的 FEC 数据,马斯克在本届选举中砸下 4.44 亿美元力挺共和党,金额是第二名富豪的近 5 倍,刷新了现代政治史上个人政治献金的最高纪录。
但随着民主党在得州实现历史性翻盘(不仅拿下参议员席位,还夺下州长),马斯克在 X 上留下了一句看似戏谑的自嘲:“Data centers in space looking pretty appealing right now(太空数据中心现在看起来挺有吸引力了)。”
很多人以为这只是 4 亿多美元打了水漂的自嘲,但背后的利益牵扯远比政治立场复杂的多:
新当选的得州州长,核心竞选纲领之一就是限制甚至叫停高耗能的 AI 数据中心审批。而得州一地,就背负着全美近 30% 的规划算力,更是 xAI、Tesla 和 SpaceX 庞大电力与基建布局的基本盘。
天量政治献金的本质,不是政治立场的豪赌,而是试图为庞大无比的 AI 数据中心买一张地面的特许通行证。
当政治防火墙被选票彻底冲碎,原本唾手可得的水电指标变成了不可逾越的监管红线。
你以为他真的想把服务器射向太空?那不过是在宣告:当AI数据中心撞上民意与电网的铁壁时,连地球最大富豪也无可奈何。

高盛刚刚用一份详尽的投入产出表,算出了中国“硬科技替代房地产”让人感到寒冷的一笔宏观经济账:
它能在数字上撑住 GDP,却很难支撑普通人的就业和钱包。
根据最新测算,高科技产业占 GDP 比重已升至 23%,正式反超房地产(15%),数学上足以抵消地产下行的拖累。但传导到就业和收入分配上,两者的拉动效应出现了巨大差距:
同样是每 100 元的最终需求:
• 传统服务业能转化为 46 元劳动报酬
• 房地产能转化为 40 元劳动报酬
• 硬科技与 AI 产业,只能转化为 33 元
落到就业上更直观:
每 100 万元支出,
服务业能提供 4.4 个岗位,
房地产提供 4.6 个,
而高科技部门只能给出 3 个。
这就是当下宏观经济稳定,微观体感寒冷撕裂的根源所在。
高科技是典型的资本密集型产业,利润大头沉淀在设备折旧、上游供应链和资本回报中,留给普通打工人的分配比例天然偏低。
更关键的是,高科技部门的需求结构里,居民消费仅占 20%,近 50% 靠投资自我循环,30% 靠海外出口。供给端强大和需求端萎靡同时存在。
宏观数字的稳定,却可能是微观个体感受到的内卷与产能过剩的寒意。

“定投标普 500 和NASDAQ指数,无论怎么跌,最后都能回本创新高。”
这大概是近两年投资者们听过最危险的“正确的废话”。
历史数据确实支持“指数终将修复”,但它回避了两个对普通人致命的残酷事实:
第一,指数回本的时间,是用普通人的青春来丈量的。
2000 年互联网泡沫破裂,标普 500 跌了 49%,回本花了 7 年;
2007 年次贷危机腰斩 57%,回本花了 6 年;
1929 年大萧条暴跌 86%,不计股息的名义指数整整套了 25 年;日经指数从 1989 年的高点走出来,花了整整 34 年。
宏观历史里的一瞬间,落在个人身上,就是小半辈子。
第二,暴跌在数学上是非对称游戏。
资产跌 20%,需要涨 25% 才能回本;
跌 50%,需要涨 100% 才能回本;
跌 86%,需要足足涨 614%才能回本。
定投神话最大的盲区,是把“国家国运与指数的无限寿命”,直接等同于“投资者也能拥有同样长的生命周期与资金韧性”。
历史不会因为你是一个坚定的信仰者,就缩短熊市的周期。
牛市里人人都觉得自己无所不能;但真正让普通人痛苦不堪的,从来不是指数点位,而是漫长阴跌里,生活突然需要用钱或者无法忍受资产继续缩水而极有可能割在黎明之前。
AI 正在做一件比“大规模裁员”更隐蔽、也更残酷的事:它没有直接抢走饭碗,而是在悄悄撤掉行业培养年轻人的梯子。
Stanford 与 Indeed 最新公布的两组岗位数据,勾勒出了同一个剧烈分化的切面(均针对 AI 高暴露职业):
1. 招聘断崖向资深倾斜:Indeed 平台上,初级岗位(Entry-level)的招聘占比从 29% 暴跌至 10%;而高级岗位(Senior-level)却激增到了 47%。
2.青年就业缺口扩大:Stanford 数据显示,22-25 岁年轻人在高暴露岗位的相对就业缺口,已经拉大到了 19%。
企业并不是在盲目裁员,而是在重构人力成本模式:用 AI 给资深员工加上算法杠杆,同时砍掉以前用来培养新人的入门工作。
但商业社会长期默认的“学徒契约”被彻底打破了——
初级程序员改简单 Bug,分析师洗原始数据,法务看标准条款……这些看似低效的繁琐杂活,本质上是新人学习业务骨架的必要训练。
当企业为了当下的极致效率把基础活全包给 AI,一个近乎荒诞的断层就出现了:
企业只招有经验的高级人才,却拒绝给年轻人提供积累经验的入场机会。
AI造成的真正危机从来不是“失业潮”,而是当入门岗位被彻底取代之后,老专家退休后,新的行业专家要从哪里培养出来?
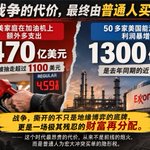
战争在宏观叙事里是地缘博弈,掀开底牌看,不过是一场极其残忍的财富再分配:
过去 6 个月,全美家庭在加油机上额外多支出了约 1470 亿美元,户均被硬生生抽走超过 1100 美元。
而另一边,50 多家美国能源巨头交出的利润表,合计超过 1300 亿美元,是去年同期的近三倍。
油厂的历史级财报,每一分钱都精准折算成了平民的生活成本。
这个时代最昂贵的代价:从来不是前线的炮火,而是普通人为宏大冲突买单的隐形税。

2026年韩国股市发生了人类证券史上最荒诞的一幕:
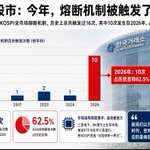
KOSPI 历史上 62.5% 的全市场熔断,竟然全部集中在 2026 这一年。
此前 25 年总共触发过 6 次(包含了 9·11 和疫情);今年一年就触发了 10 次,更有历史首次的连续两天熔断。
但更触目惊心的是微观结构的异化:
短短四个月,整个市场蒸发了 38.5% 的总市值,而其中整整 70% 的损失,仅仅来自三星与海力士两家公司。
这就是两家公司绑架半个国家股市的后果:
当极度集中的权重撞上单一个股杠杆 ETF,全球对 AI 投资回报率的一声咳嗽,传导到这里就变成了重感冒。
繁荣加了杠杆,代价也是。
投资人以为买的是国运和AI时代,但市场回应的是疯狂的波动率。

很多人以为 AI 颠覆的只是程序员和文案,但美国正在发生一个我们未曾预料到的情况:
率先被 AI 搜索摧毁护城河的,是一家 100 多年历史的“灭鼠”巨头。
美国杀虫巨头 Rollins 股价今年暴跌超 40%。很多人以为是环境变了,真相是获客逻辑变了:
长期以来,巨头靠庞大的资金垄断 广告、Google 竞价和 SEO,小型灭鼠企业根本露不了头;
如今用户直接用 AI找服务,大模型抓取的是 Reddit 等平台上的真实口碑,而不是谁广告费交得多。
网上骂大企业服务差的帖子被 AI 识别,导致巨头搜索流量直接腰斩 48%,本地的夫妻店、小微企业反而被 AI 优先推荐。
靠买量、竞价和庞大营销资金筑起的商业护城河,在AI推荐面前,脆弱得像纸一样。

马斯克的 xAI 宣布给 Grok 上“隐形文本水印”以满足欧盟法案(EU AI Act)。这出技术改动最讽刺的地方其实在于:
欧盟想要让科技巨头给 AI生成内容打上真正的鉴别水印,但工程师们其实只是在代码底层玩了一出心照不宣的统计戏法。
所谓隐形水印,无非是在生成时把词汇概率稍微偏向特定 token。
稍微懂点行的人都知道:一次轻度改写、换个语序、翻译一遍,这种脆弱的统计信号瞬间消失了。
这种水印防不住任何恶意伪造,也筛不出真正的黑产。
它唯一的价值,是帮官僚表面上履行合规审查,让大厂拿到免责声明,而普通人要面对的事情就复杂多了:一个更加混乱、误判丛生的AI内容检测世界。
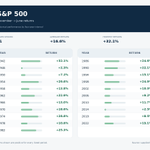
一张让所有量化股票分析师沉默的“玄学”统计表:
自 1942 年以来的 80 年间,美国历次中期选举后的 8 个月(11月至次年6月),标普 500 指数上涨概率是100%(21/21),平均涨幅高达 16.6%。
散户把这当作“必胜神话”,但资本定价的真实机制只有三个字:确定性
大选前最折磨市场的从来不是哪个党胜选,而是“靴子悬在空中”的政策折价。一旦结果落地,两党大概率形成权力制衡,激进政策难以推行,资本市场便重新拥抱“确定性”。
历史从不承诺未来,但这 100% 的胜率背后揭示了一条规律:市场最恐惧的不是坏消息,而是不确定性本身。
