

Finans piyasalarında geleceğin temalarına dair karmaşık verileri anlaşılır ticaret stratejilerine dönüştürüyoruz. Paylaşımlar yatırım tavsiyesi değildir.
Joined December 2024
- Tweets379
- Following2.2K
- Followers2.4K
- Likes40





Pinned Tweet
Uranyumda bugün denge var ama birincil açık sürüyor ☢️⚛️
Uranyum üretiminde yıl sonu tahminlerinde şimdilik birincil ve ikincil arz talebe yanıt verebiliyor. Buna rağmen UxC verileri birincil üretim ile gereksinimler arasındaki kümülatif farkın 2028'e kadar yaklaşık 65 milyon lb'ye ulaşabileceğini gösteriyor.
Bugünkü denge rahatlatıcı olsa da orta vadede yeni üretimin ne kadar hızlı devreye gireceği önemini koruyor.

ABD ordusunun savunma tedarikçilerinden olan BAE Systems'in işlettiği Radford tesisinde dikkat çekici bir pamuk alımı var. Kasım 2025'te 2903 ton işlenmiş pamuk linterinin tedariği ve depolanması için 31 Aralık 2026'ya kadar teslim edilmesi hedefiyle 20.35 milyon dolarlık sözleşme imzalanmıştı.
Radford'un yıllık linter ihtiyacı 816 ile 1406 ton arası değişiyor. BAE Systems halihazırda ordu standartlarına uygun hammadde tedarik eden Georgia-Pacific Memphis tesislerinin kapanmasının ardından yeni tedarikçi bulana kadar hammadde tedariğinde aksama yaşamamak için bu hamleyi yaptı. ABD-İran savaşı başlamadan önce verilen sipariş birkaç yıllık hammadde ihtiyacını güvenceye almayı amaçlıyordu. Fakat mühimmat stoklarını yenileme ihtiyacı da dikkate alındığında tesisin 2026 sunumuna göre yılda 1,73 milyon libre ile yaklaşık %43 kapasite artış hedefi açıklaması ayrıca göze çarpıyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…

*BİLANÇO SONRASI BİRİ YÜKSELDİ, DİĞERİ ÇAKILDI!*
Microsoft ($MSFT) güçlü sonuçların ardından yükselişle öne çıkarken, Google ($GOOGL) güçlü gelir ve bulut büyümesine rağmen sert satışla karşılaştı.
Peki aynı yapay zekâ yarışının içindeki bu iki devde piyasa neden bu kadar farklı tepki verdi? Sorun büyümede mi, kâr beklentilerinde mi, yoksa milyarlarca dolarlık yatırım faturasının altında mı?
*Bilanço okumak sadece rakamlara bakmak değildir; piyasanın neyi ödüllendirip neyi cezalandırdığını anlamaktır.*
İki şirketin bilançosunu ve piyasanın verdiği mesajı TradePulse’ta inceliyoruz.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
#MSFT #GOOGL #Google #Hisse #Bilanco

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi nitter.cf/i/broadcasts/2gqJBNAJB…


*BIST 100’ÜN HAFIZASI KISA OLABİLİR. PİYASANIN DEĞİL* !
2011, 2013, 2018, 2020, 2021, 2022, 2024…
Her dönemde farklı bir kriz, farklı bir gerekçe. Ama sert düzeltmelerin yatırımcıya hatırlattığı ders aynı.
Bugün zirveler konuşulurken yarının riskini küçümsemeyin. Piyasanın ne zaman döneceğini kimse kesin bilemez; önemli olan döndüğünde hazırlıksız yakalanmamaktır.
*Tarih tekrar etmez; risk geri döner.*
Grafiği inceleyin, riskinizi yönetin. “Bu kez farklı” sözüyle değil, planınızla hareket edin.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
#BIST100 #Borsaİstanbul #bilanco #Bist30

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi nitter.cf/i/broadcasts/2MEJygVmP…

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi nitter.cf/i/broadcasts/1nKOLQMLm…

AI veri merkezlerinde gözler genellikle çiplere, enerjiye ve bakıra çevriliyor. Oysa elektrik altyapısının bir halkası daha var: kablo üretimi.
Hindistan'da 310 MW'lık beş veri merkezi projesi için 2.135 kilometre elektrik kablosu sipariş edildi. Ayrı bir projedeki 116 kilometrelik bakır iletken ise kesit hesabıyla yaklaşık 312 ton bakıra karşılık geliyor.
Bakırın istenen gerilim, yalıtım ve yangın güvenliği standartlarında kabloya dönüştürülmesi bakırı temin etmek kadar önemli hale geliyor. Nexans'a göre yeni bir XLPE kablo üretim hattının kurulması yaklaşık üç yıl sürüyor. Fransa'daki şebeke işletmecisi Enedis'in yedi yıla uzanan tedarik anlaşmaları da uzun vadeli kapasite planlamasının önemini gösteriyor.
AI yatırımlarının etkisi madenden veri merkezine uzanan bu üretim zincirinin tamamında hissediliyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi nitter.cf/i/broadcasts/1rGmqpPRR…

Sülfürik Asitte Değişen Sanayi Dengesi | Bakır ve Gübrenin Rekabeti
Hürmüz'de sevkiyatların aksaması 2026'da sülfür tedariğinin sanayi kolları arasındaki dağılımını gündeme taşıdı. Güney Afrika'nın ilk beş aylık sülfür ithalatı yıllık %68 geriledi. Copperbelt madencileri alternatif kaynaklara primli fiyatlar öderken bazı gübre ve kimya üreticileri faaliyetlerini azalttı.
Bakır izabelerinde yan ürün olarak üretilen sülfürik asidin ticari dağılımı da önem kazanıyor. Aurubis'in asit satış portföyünün yaklaşık %45'i gübre sektörüne yöneliyor. Portföyün yaklaşık %85'i ağırlıklı olarak yıllık sözleşmelere dayanıyor. Rio Tinto ise Kennecott izabesinden fosfat üreticisi Itafos'a uzun vadeli anlaşmayla asit sağlıyor.
Sanayi açısından üretim miktarının yanında mevcut arzın ne kadarının sözleşmelere bağlandığı ve kalan miktarın hangi sektörlere ulaşabildiği de önem kazanıyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi nitter.cf/i/broadcasts/1pKkOXlVL…

Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi nitter.cf/i/broadcasts/1YxNrbMEB…

Bakırda Sülfürik Asidin İki Yüzü
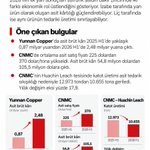
Bakır izabesinde yan ürün olarak üretilen sülfürik asit liç yöntemiyle bakır üreten tesislerde temel girdiye dönüşüyor. 2025 ve 2026 ilk yarı bilançoları aynı ürünün iki taraftaki farklı ekonomik etkisini gösteriyor.
Yunnan Copper’da asit üretimi yalnızca %0,7 artarken asit brüt kârı yaklaşık 0,87 milyar yuandan 2,48 milyar yuana yükseldi. CNMC’de ortalama asit satış fiyatı 225'ten 370 dolar/tona çıktı. Asit brüt kârı da 54,8 milyon dolardan 105,5 milyon dolara ulaştı.
Buna karşılık CNMC’nin Huachin Leach tesisinde katot üretimi asit tedarik sıkışıklığı nedeniyle %17,9 azaldı. Grubun izabelerindeki asit üretimi de %12,9 geriledi.
2026 ilk yarı verileri sülfürik asidin izabe için gelir kaynağı olurken liç tarafında üretimin sürekliliğini belirleyen kritik bir girdi olduğunu gösteriyor.
Sonuç açık: Aynı ürün bir tarafta gelir yaratıyor. Diğer tarafta ise üretimin sürekliliğini belirliyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…


🚨 **NETFLIX BİLANÇO GECESİ: PİYASA ŞÜPHECİ, YA SÜRPRİZ GELİRSE?**
🔴 $NFLX yılbaşından bu yana %20’den fazla değer kaybetti. İzlenme ivmesi yavaşlıyor, YouTube ABD televizyon izlenme payını %7,8’e taşıyor.
*AMA PİYASANIN GÖZDEN KAÇIRDIĞI 4 KRİTİK NOKTA VAR:*
🔥 *Reklam gelirleri:* 2026’da 2 katına çıkma hedefi masada.
🏈 *Canlı spor:* NFL ve Fury–Joshua maçlarıyla yeni gelir fırsatları.
💰 *Fiyatlama gücü:* Zamlar sonrası abone tutma performansı.
⚡ *Nakit üretimi:* Faaliyet kârlılığı ve serbest nakit akışı dayanıklılığı.
*ASIL MESELE ŞU:* İzlenme süresi yavaşlasa bile reklam gelirleri ve kullanıcı başına gelir artarsa, piyasanın Netflix’e bakışı değişebilir.
Beklentiler düşük, hisse baskı altında…
*Peki ya bilanço beklentileri aşarsa?*
Bu gece $NFLX için:
*YÜKSELİŞ SÜRPRİZİ Mİ?*
*YENİ BİR HAYAL KIRIKLIĞI MI?*
*Düşüncemiz Süpriz e daha yakın olduğumuz ama sizin de Yorumlarınızı bekliyoruz!* 👇
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
#Netflix #NFLX #Bilanço #WallStreet #TradePulse


*BU HAFTA WALL STREET’TE BİLANÇO SAVAŞI!*
S&P 500’ün yaklaşık %15’ini temsil eden şirketler bu hafta sahneye çıkıyor. Sonuçlar, teknoloji hisselerinden Nasdaq’a kadar piyasanın yönünü etkileyebilir.
*20 Ekim Salı — Netflix, SpaceX*
Netflix’te abone büyümesi, reklam gelirleri ve kârlılık; SpaceX’te uzay faaliyetleri ve yapay zekâ yatırımlarının büyüme potansiyeli mercek altında.
*21 Ekim Çarşamba — Tesla, Meta, IBM*
Tesla’da araç satışları, kâr marjları ve sürücüsüz sürüş teknolojisi; Meta’da devasa yapay zekâ yatırımlarının geri dönüşü ve reklam gelirleri; IBM’de yapay zekâ ve bulut işlerinin büyümesi takip edilecek.
*22 Ekim Perşembe — Procter & Gamble*
Tüketici harcamaları, satış hacmi, fiyatlama gücü ve maliyet baskıları öne çıkacak.
*23 Ekim Cuma — American Express*
Kart harcamaları, kredi kalitesi ve tüketicinin finansal gücü piyasaya önemli sinyaller verecek.
*Asıl mesele şu: Şirketler iyi bilanço açıkladı diye hisseleri yükselmek zorunda değil!*
Beklentiler aşılmış mı? Gelecek dönem tahminleri güçlü mü? Yapay zekâ harcamaları kâra dönüşüyor mu? Hisse fiyatı bu sonuçları zaten satın almış mı?
*TradePulse’ta bilanço öncesi beklentileri, sonuç sonrası fiyat tepkisini ve kritik işlem seviyelerini birlikte değerlendireceğiz.*
İlk harekete kapılmayın. Bilanço rakamını değil, piyasanın o rakama verdiği tepkiyi okuyun.
*Bu haftaki analizleri kaçırmayın.*
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…
#BilançoSezonu #Nasdaq #WallStreet #Tesla #Meta #Spcx

Gübrenin Görünmeyen Darboğazı: Sülfür | II
IFPRI'nin karşılaştırılabilir gümrük kayıtlarına göre uluslararası elementel sülfür ticareti 2025'in ilk yarısındaki 13,5 milyon tondan 2026'nın aynı döneminde 9 milyon tona geriledi. Çin'in sülfür ithalatı 3,08 milyon ton, Fas'ınki 429 bin ton azaldı.
Aynı dönemde Ma'aden'in DAP üretimi 335 bin ton, Mosaic'in Brezilya'daki işlenmiş ürün üretimi 719 bin ton düştü. OCP ise daha az sülfür gerektiren TSP'nin ihracattaki payını %26'dan %35'e çıkardı.
Ancak bütün üreticiler aynı ölçüde etkilenmedi. Nutrien'in fosfat üretimi %6,7 arttı. Veriler sülfür tedariğindeki değişimin üretime yansımasının şirketlerin stoklarına, alternatif kaynaklarına ve tesis yapılarına göre farklılaştığını gösteriyor.
Ortaya çıkan tablo fosfat kayasına sahip olmanın tek başına yeterli olmadığını, gübre üretiminde asıl belirleyicilerden birinin sülfür ve sülfürik aside kesintisiz erişim olduğunu gösteriyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…


2026 sonbaharında petrol piyasasındaki sorun ham petrolün temin edilebilirliğinden çok rafine edilmiş son ürün çıktılarının pazarda bulunabilirliği etrafında şekilleniyor. 🛢️
IEA verilerine göre küresel gasoil üretimi üçüncü çeyrekte günlük 27,2 milyon varil seviyesinde kalırken üretim geçen yılın aynı dönemine göre 1,7 milyon varil/gün azaldı. Ayrıca deniz yoluyla dizel ve gasoil ticareti de 2026 Eylül verilerine göre yıllık 700 bin varil/gün geriledi. Bu nedenle en belirgin fiziksel baskı dizelde görülüyor.
Jet yakıtında rafineri verimi ve havalimanına teslimat, gemi yakıtında ise ürünün türü belirleyici. HSFO'da Körfez ve Rusya kaynaklı arz kaybı öne çıkarken VLSFO'da harmanlama bileşenleri ve liman lojistiği önem kazanıyor. Benzin piyasasında aynı ölçekte küresel bir daralma henüz doğrulanmış değil.
Körfez'in rafine ürün ihracatının savaş öncesindeki 4,7 milyon varil/günden eylülde 1,9 milyona gerilemesi ham petrol bulunsa bile nihai ürünün yeterli miktarda ve zamanında tedarik edilemeyebileceğini gösteriyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…


Gübrenin Görünmeyen Darboğazı: Sülfür
Petrol ve doğal gazın işlenmesiyle elde edilen sülfür, fosfat gübresi üretiminde kullanılan sülfürik asidin temel girdilerinden biridir.
Hürmüz'deki taşımacılık kesintisi bu zinciri doğrudan etkiliyor. Kpler verilerine göre Körfez'den aylık sülfür yüklemeleri 2025'te ortalama 1,17 milyon tonken Mayıs 2026'da 392 bin tona geriledi.
ABD'li Mosaic firması Louisiana'daki fosfat üretiminin uzun süre duracağını açıkladı. Fas'ın büyük fosfat üreticisi OCP de ikinci çeyrekte üretimini kısıtladı.
Sorunun boyutu artık yalnızca hammadde maliyetiyle sınırlı kalmıyor. Birleşmiş Milletler gübre taşımacılığını sürdürebilmek için Hürmüz'de özel bir güvenli geçiş mekanizması oluşturulmasını istiyor.
Sülfür tedarikindeki aksama fosfat gübresinin fiziksel üretim kapasitesini doğrudan etkiliyor.
Gerçek zamanlı piyasa yorumları ve stratejiler için WhatsApp topluluğuna katılmayı unutmayın.
chat.whatsapp.com/Ip0w4G6yNd…


Rus Urals petrolünün Hindistan’a taşınmasında tanker navlunları bir yılda katlandı. 🛢️
Karadeniz çıkışlı Suezmax seferlerinin maliyeti Ekim 2025’te 6,2–6,5 milyon dolarken Ekim 2026’da 27–30 milyon dolara yükseldi. Baltık–Hindistan hattındaki Aframax navlunu da yaklaşık 7 milyon dolardan 21–23 milyon dolara çıktı.
2 Ekim’de Primorsk çıkışlı Urals’ın Brent’e göre FOB iskontosu 35,11 dolar/varildi. Baltık–Hindistan taşımasının yaklaşık 29–32 dolar/varile ulaşması bu indirimin teslim maliyetinde ne kadar korunduğu sorusunu öne çıkarıyor. Alternatif petrollerin de navlun ve kalite farkları bulunuyor.
Rusya’nın deniz yoluyla ham petrol ihracatı eylülde 4,09 milyon varil/güne yükseldi. İhracat sürerken Karadeniz’deki gecikmeler, güvenlik riskleri ve uzun rotalar ticaretin maliyetini artırıyor.


Bülent Tuzcuoğlu ile sabah bülteni BIST Değerlendirmesi nitter.cf/i/broadcasts/1nxeLMRMQ…
