

Somos un grupo de economistas que formó un centro de investigación, un think tank y una consultora. Todo, en el mismo espacio.
Joined June 2021
- Tweets847
- Following21
- Followers11.6K
- Likes521
equilibra retweeted

Dentro de verduras, la suba está liderada por el zapallo, la papa -que ya superan sus picos previos (ene-25 y oct-24)- y la cebolla. Detrás de este fenómeno hay menor oferta, baja rentabilidad de los productores y un clima desfavorable.


Pasado el máximo histórico de abril, en octubre continuó bajando la carne en términos reales. Sin embargo, aún se encuentra históricamente cara: quedó 20% real arriba de oct-24.
En cambio, las verduras hicieron el camino inverso. Se abarataron relativamente 41% entre mediados de 2024 y abril de 2026, pero los últimos meses presionaron la inflación al alza (+31% real desde abril).
Será clave cómo evolucionen estos 2 rubros durante los próximos meses, ya que estacionalmente suelen compensarse (sube la carne y baja las verduras).

equilibra retweeted

Pasado el máximo histórico de abril, en octubre continuó bajando la carne en términos reales. Sin embargo, aún se encuentra históricamente cara: quedó 20% real arriba de oct-24.
En cambio, las verduras hicieron el camino inverso. Se abarataron relativamente 41% entre mediados de 2024 y abril de 2026, pero los últimos meses presionaron la inflación al alza (+31% real desde abril).
Será clave cómo evolucionen estos 2 rubros durante los próximos meses, ya que estacionalmente suelen compensarse (sube la carne y baja las verduras).

📍INFLACIÓN OCTUBRE 2026: 1,8%
Según nuestros relevamientos de precios, en octubre de 2026 la inflación Nacional fue 1,8%, bajando 0,1 p.p. vs. septiembre. La inflación Núcleo arrojó 1,6% y también descendió 0,1 p.p. vs el mes previo.
Sin embargo, la inflación subyacente dio 1,9% tras haber arrojado 1,8% en septiembre, métrica que construimos excluyendo los precios con mayor volatilidad en el corto plazo.
Los precios Estacionales liderarían por segundo mes al hilo (+2,7%) impulsados por verduras (5,4%). Por su parte, los Regulados subieron 1,8%, con transporte público (+3,3%) por encima del resto. Por último, vale destacar que el rubro carnes se mantuvo estable (0,1%).
Link al informe final👉🏼 equilibra.ar/ipc-mensual-oct…
equilibra retweeted
1/2. ¿Qué sabemos de la dinámica del empleo asalariado privado formal a nivel rama?
Hasta el 1T-26, 40 de las 48 ramas destruyeron puestos contra un año atrás.
Las caídas fueron superiores al 9% anual en zapatos y cueros, telas, televisiones, petróleo y ropa.
Contra 2022 (para evitar la sequía), entre las que más caen se suman también comunicaciones e industria maderera.
Pero también hay mermas en rubros que no eran necesariamente parte de los “perdedores” del modelo, como bancos, servicios profesionales, agro y agroindustria, entre otros.
Más allá de la situación de la actividad y la apertura comercial con dólar apreciado, la pregunta es si en algunos rubros no podría estar ya habiendo algún impacto de la IA (fundamentalmente servicios).

equilibra retweeted

Cifras de mora q armamos con @sm_paolini: en sep-26 se redujo 0,6 p.p. la mora de las familias en entidades financieras (mayormente bancos), pero subió 0,2 p.p. en entidades No financieras (mayormente Fintech). En ambas entidades cayó 0,4 p.p. Impago de firmas se mantuvo estable!

Roll-over positivo en un mes con fuertes vencimientos
En la última licitación de octubre, el Tesoro alcanzó un roll over de 107%: ante vencimientos por AR$10,8 billones (B), el mayor volumen desde agosto, obtuvo financiamiento neto por AR$ 0,76 B.
Con un menú de títulos variado, el plazo promedio ponderado de colocación fue de 11,8 meses. La concentración del 60% de los vencimientos en la pata CER favoreció la oferta a marzo (TZXM7) y octubre (TZXO7) de 2027, con TIREA de 3,04% y 6,23%, respectivamente, que captaron el 17% de lo colocado. En tasa fija, se inauguró la LECAP a febrero (S26F7), que concentró una proporción similar (18%) convalidando una TEM de 2,1%, en línea con la curva del secundario.
En tanto, el Dual CER/TAMAR +3% fue el único instrumento del menú con vencimiento en 2028 y acaparó el 31% de las colocaciones con una TIREA de 6,21% en la pata CER, mientras que la oferta de TAMAR puro se limitó a ago-27 (TMG27) con la menor demanda (13%).
Tras su ausencia en la licitación previa, los dollar-linked reabrieron su emisión a ene-27 (D15E7) con una participación del 22%, evitando presionar los vencimientos a noviembre y reforzando los incentivos a participar del canje oficial, que en su última oportunidad logró reducir el stock de D30O6 en US$3.896 M.
Por su parte, el segmento en dólares se mantiene cerrado por quinta licitación consecutiva, mientras el AO29 alcanzó una TIR de 13,2% en el secundario el día previo.

equilibra retweeted
Nunca los precios de los alimentos estuvieron tan caros en dólares.
¿Por qué el dólar barato no fue tan "popular" en este último año? Más allá de los impactos en materia de empleo y producción, típicamente el dólar barato se traducía en el corto plazo en precios más bajos de alimentos y bienes importables. Sin embargo, en el último año el dólar subió 8% pero los alimentos comerciables 36% y los importables 25%. La inflación fue 33%.
¿Qué pasó? Principalmente, altos precios internacionales (carnes y granos) impidieron que los alimentos se abaraten. A su vez, suba de costos energéticos y logísticos encarecieron la parte no transable de estos precios.
Así, los alimentos no pudieron converger a la suba del dólar, quedando en máximos históricos en dólares. La “popularidad” del programa se centró en el abaratamiento de los bienes importables (con más apertura comercial).

equilibra retweeted
El Gobierno destaca que durante su gestión creció el empleo. Es cierto: hay 270.000 ocupados más que a fines de 2023, pero… no es lo mismo un empleo asalariado formal que uno cuentapropista informal (ver diferencia de ingresos para Jul-26 en el gráfico👇). Abro hilo 🧵

equilibra retweeted
El saldo acumulado de visitantes (turistas + excursionistas) se achica: en ene-sept es de -5,6 millones de personas, contra -8,6 millones en 2025.
Cerca del 80% de la mejora en el saldo viene de menos viajes de argentinos al exterior.
Todo esto se da en un contexto de un dólar real efectivo de turismo 5% más apreciado que en 2025. Viajar afuera es relativamente más barato y, aun así, se viaja menos. ¿La caída en el ingreso disponible puede estar jugando un rol importante?


#DatoINDEC
En septiembre de 2026 ingresaron 432,2 mil turistas internacionales a la Argentina y salieron 613,1 mil: 15,3% más y 13,2% menos interanual, respectivamente
indec.gob.ar/uploads/informe…

equilibra retweeted
Los argentinos siguen viajando mucho a Brasil (236 mil por mes). La tendencia viene cayendo desde el pico de 2025 (295 mil) -con un leve repunte en septiembre- y con el TCR efectivo de turismo con Brasil estable en un nivel bajo en términos históricos.
La pregunta central es: si el real sostiene la depreciación de hoy tras el balotaje, ¿se revertirá la caída del turismo hacia Brasil?

equilibra retweeted
Tras tocar máximos en el año en agosto/septiembre, los precios internacionales de los granos cayeron fuertemente en las últimas semanas ante una mayor oferta global (principalmente, por avance de la cosecha estadounidense y mayor oferta de Ucrania y Rusia).
Negativo para nuestras exportaciones, pero positivo para calmar las presiones inflacionarias en los alimentos.

equilibra retweeted
Por su parte, la emisión de ONs de las últimas semanas cae significativamente con respecto al pico de septiembre, pero todavía puede seguir aportando oferta de dólares en el MULC.

equilibra retweeted
En las últimas semanas se frenó el flujo de préstamos en dólares al sector privado. El acumulado móvil mensual entró en terreno negativo por 1ra vez desde fines de 2025.

equilibra retweeted
Seguimos recortando nuestra estimación de crecimiento de ARG para 2026👇(lo cual probablemente tmb hará el REM de Oct-26). Y para q el PIB crezca 1% en el año, el 4T-26 tiene que ser positivo (tanto variación interanual como desestacionalizada), caso contrario arrancará con 0%.

📍 Anticipo de Actividad septiembre 2026: -1,0% interanual y +0,5% sin estacionalidad
En septiembre, la serie desestacionalizada habría subido 0,5%, quedando aun 2,2% por debajo de junio y 3,9% del máximo histórico de marzo.
Según nuestro anticipo, la actividad económica no primaria cayó 1,6% interanual (i.a.) en septiembre, pero se habría recuperado 0,4% mensual desestacionalizada. Los sectores primarios (agro, energía, minería y pesca) treparon 4,6% i.a. y 1,4% mensual desestacionalizado, impulsados por energía y minería.
De confirmarse este dato mensual, el 3T-26 caería más de 2% frente al 2T-26 y la economía argentina acumularía dos trimestres consecutivos de contracción (recesión técnica). Igualmente, INDEC revisa los datos previos al cerrar el trimestre, por lo que no descartamos cambios al alza. Redujimos nuestra proyección de crecimiento para 2026 a 1,0%.
Link al informe completo para más detalles 👉🏻equilibra.ar/anticipo-de-act…

equilibra retweeted
Según nuestros modelos para anticipar la actividad, en septiembre el EMAE se habría recuperado en torno a 0,5% mensual aunque seguiría cayendo 1,0% interanual.
Acá se ve claramente cómo en los últimos meses se combinan los dos efectos a la vez : menor aporte al crecimiento de los sectores primarios y caída de los no primarios. A comienzos de 2026, los primarios crecían fuertemente y los no primarios estaban más bien estancados en promedio.

📍 Anticipo de Actividad septiembre 2026: -1,0% interanual y +0,5% sin estacionalidad
En septiembre, la serie desestacionalizada habría subido 0,5%, quedando aun 2,2% por debajo de junio y 3,9% del máximo histórico de marzo.
Según nuestro anticipo, la actividad económica no primaria cayó 1,6% interanual (i.a.) en septiembre, pero se habría recuperado 0,4% mensual desestacionalizada. Los sectores primarios (agro, energía, minería y pesca) treparon 4,6% i.a. y 1,4% mensual desestacionalizado, impulsados por energía y minería.
De confirmarse este dato mensual, el 3T-26 caería más de 2% frente al 2T-26 y la economía argentina acumularía dos trimestres consecutivos de contracción (recesión técnica). Igualmente, INDEC revisa los datos previos al cerrar el trimestre, por lo que no descartamos cambios al alza. Redujimos nuestra proyección de crecimiento para 2026 a 1,0%.
Link al informe completo para más detalles 👉🏻equilibra.ar/anticipo-de-act…
equilibra retweeted
Si bien INDEC puede revisar los datos previos del EMAE al cerrar el trimestre, con la información disponible al día de hoy y el anticipo que elaboramos de @_equilibra para septiembre (+0,5% mensual), el trimestre finalizaría con caída de 2,6%:

Para dimensionar el mal dato de actividad: para evitar la recesión la economía debe crecer más de 8,5% mensual en sep-26.
Si bien el EMAE es un estimación del PBI y se corrige hacia atrás con más información, luce muy improbable que en septiembre la economía se recupere de forma tal que se evite la recesión. Incluso parece difícil evitar una caída abrupta.
Con un crecimiento mensual de 1,5% de septiembre, el trimestre cerraría con caída de 2,3%. 👇

📍 Anticipo de Actividad septiembre 2026: -1,0% interanual y +0,5% sin estacionalidad
En septiembre, la serie desestacionalizada habría subido 0,5%, quedando aun 2,2% por debajo de junio y 3,9% del máximo histórico de marzo.
Según nuestro anticipo, la actividad económica no primaria cayó 1,6% interanual (i.a.) en septiembre, pero se habría recuperado 0,4% mensual desestacionalizada. Los sectores primarios (agro, energía, minería y pesca) treparon 4,6% i.a. y 1,4% mensual desestacionalizado, impulsados por energía y minería.
De confirmarse este dato mensual, el 3T-26 caería más de 2% frente al 2T-26 y la economía argentina acumularía dos trimestres consecutivos de contracción (recesión técnica). Igualmente, INDEC revisa los datos previos al cerrar el trimestre, por lo que no descartamos cambios al alza. Redujimos nuestra proyección de crecimiento para 2026 a 1,0%.
Link al informe completo para más detalles 👉🏻equilibra.ar/anticipo-de-act…
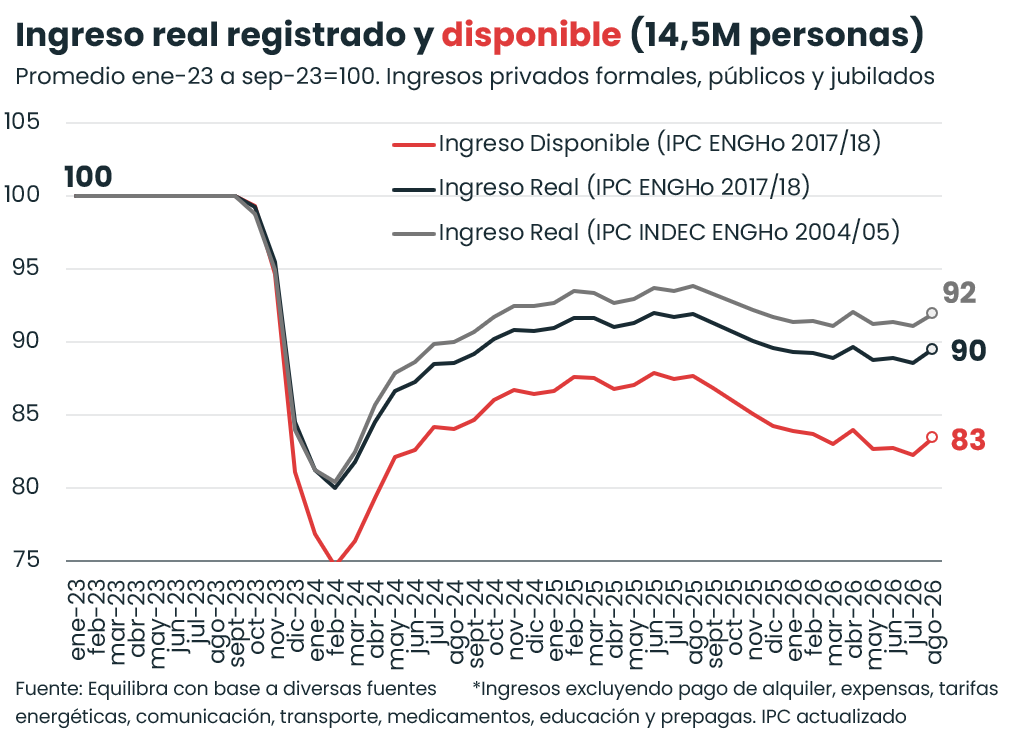
En agosto el ingreso real registrado creció 0,9% y el disponible 1,3% mensual
En agosto, el ingreso disponible* registrado de 14,5 millones de personas creció 1,3% mensual, pero cayó 5,0% interanual (i.a.), quedando 16,5% abajo del nivel promedio de enero-septiembre 2023. La recuperación fue liderada por los salarios privados del SIPA (+1,8% mensual y -4,0% i.a.), seguidos por los salarios públicos, que crecieron por 3er mes consecutivo (+0,7% mensual), aunque caen 6,9% i.a. Las jubilaciones no mínimas se mantuvieron prácticamente estables (+0,1% mensual y -4,1% i.a.), mientras que las mínimas con bono cayeron (-0,3% mensual y -9,4% i.a.).
El ingreso real registrado -deflactado por el IPC con canasta actualizada de la ENGHo 2017/18- creció 0,9% en agosto, aunque cayó 2,7% i.a. De esta forma, permanece 10,5% por debajo de enero-septiembre 2023. La suba del ingreso real fue liderada por el salario privado formal real (+1,3% mensual y -2,6% i.a.), que cortó tres meses consecutivos de caída. El salario público creció 0,6% mensual (-3,2% i.a.) y las jubilaciones no mínimas 0,2% (-0,7% i.a.), mientras que las mínimas con bono cayeron 0,1% mensual (-5,3% i.a.).
En septiembre, la inflación actualizada (base mayo 2018=100) se aceleró a 2,0%. Así, las jubilaciones no mínimas reales se mantuvieron estables y las mínimas cayeron levemente. El salario público podría ganarle a la inflación por 4to mes consecutivo, tras los aumentos a las fuerzas federales de seguridad. De mantenerse estable el salario real privado formal, en septiembre el ingreso disponible se habría, al menos, mantenido.
*NOTA METODOLÓGICA: el Ingreso Real Disponible surge de restarle al ingreso nominal los gastos fijos y deflactarlo por los gastos flexibles a partir de los ponderadores actualizados de la ENGHo 2017/18.
equilibra retweeted
Incluso tomando la tendencia ciclo del Estimador Mensual de Actividad Económica (EMAE), el PIB de ARG está planchado. A esta altura lo más probable es q en 2026 el crecimiento prom. anual sea de 1% ó menos. Y eso que contamos con la locomotora de minería, energía y agroindustria!

equilibra retweeted
¿Cómo se compone el flojo dato de agosto para la actividad?
Sectores primarios ahora caen (-2% mensual) por agro (-3%) y pesca (cayó más de 20% mensual), cuando antes lideraban. Quedó lejana la cosecha récord de trigo.
Los sectores no primarios recuperaron muy poco (+1%). Dentro de los no primarios: industria, construcción, comercio, transporte e intermediación financiera están más de 4% abajo del nivel de marzo de este año. Contra feb-25 los más golpeados son por mucho industria (-8%) y comercio (-7%).
