

araştırma direktörü @fintables | makro · sektörler · şirketler | düzey-3 · türev | siyaset bilimi @sabanciu | @lisesaintbenoit 228' | sonsuza dek öğrenci
Joined July 2019
- Tweets10.3K
- Following815
- Followers58.6K
- Likes13.2K




Haftalık Sohbetler’i 157. bölümle tamamladık.
Bu süreçte bizi izleyen, sorularını ve yorumlarını paylaşan herkese çok teşekkür ederim. Umarım piyasayı takip ederken, şirketleri ve gelişmeleri değerlendirirken bir katkımız olmuştur.
Birlikte emek verdiğimiz tüm arkadaşlarımın eline sağlık. İleride başka formatlarda yeniden buluşmak dileğiyle.

Serkan Fırtına ve Ali Cenk Gözen'in gündemi değerlendirdiği "Haftalık Sohbetler" yeni bölümü ile Fintables YouTube kanalında 👇
youtu.be/5bzCsKl0-d0

Ali Cenk Gözen retweeted

Yeni blog yazım
"Winter is Coming İsmail!"
suyayazilar.substack.com/p/w…
Finansal piyasalarda başlayan bir kriz, satış baskısı ve daralan finansman kanallarıyla başka piyasalara nasıl yayılır?
Bernanke'den dinliyoruz.
10 grafikle geçen hafta:
Bu hafta BIST 30 %3,3, BIST 100 dışı endeks %4,8 geriledi. 1 Eylül–30 Ekim arasında kayıplar sırasıyla %18,6 ve %52,7.
Tasfiye ve uyum sürecine konu alan hisse senetleri BIST-100 dışında olduğu için ayrışma devam ediyor.
(1/10)

Evet ara seçimler geldi çattı.
The Economist’in 28 Ekim modelinde Demokratların Temsilciler Meclisi’ni kazanma ihtimali %95. Senato ise neredeyse yazı tura.
Meclisin el değiştirmesi Trump’ın yeni yasa ve bütçe planlarını zorlaştırabilir. Senatonun da kaybedilmesi, yargı atamalarına kadar uzanan ek bir sınır getirir.
Ancak Kongrede alanının daralması, her alanda aynı ölçüde daralacağı anlamına gelmiyor. Ticaret ve dış politika, başkanın hareket alanının daha geniş kaldığı başlıklar.
(9/10)


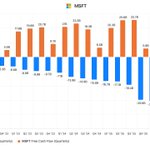
Neden serbest nakit akışı?
Çünkü güçlü büyüme, yatırımların ardından kasada nakit kalacağını garanti etmez. FCF düştükçe dış finansman ihtiyacı artar ve hisse geri alımlarına ayrılan kaynak azalır.
Microsoft, Alphabet, Amazon, Meta ve Oracle’ın toplam serbest nakit akışı, ilk dokuz ayda geçen yılki pozitif 143,5 milyar dolardan negatif 14 milyar dolara geriledi.
Neye bakılmalı? Gelir büyümesinin artan amortisman yükünü karşılayıp karşılamadığına ve yatırımların sermaye maliyetinin üzerinde getiri üretip üretmediğine.
AI talebi güçlü kalabilir. Ancak bu talep getiriye dönüşmezse, hisse başına kâr ve değerlemeler üzerindeki baskı sürebilir.


Yaşadığımız krizin boyutunu anlamak için:
● BIST 100, 1987’den bu yana ilk kez 7 hafta üst üste düştü. 11 Eylül–30 Ekim arasındaki kayıp %25,6 oldu. 2008’deki düşüş serisi 6 haftada sona ermiş, kayıp %24 olmuştu.
● Endeks, 34 seanstır 20 günlük ortalamasının altında. Bu, 2020’den (pandemi) bu yana görülen en uzun seri.
● Dolar bazında yaklaşık 4 yıl geriye gittik. BIST 100, 30 Ekim’de gün içinde dolar bazında 216 seviyesine kadar geriledi. Bu seviyenin altında son günlük kapanış Ekim 2022’deydi.

Cumhuriyet’in değerini anlamak için, içinden doğduğu dünyayı da tanımak gerekir.
Cumhuriyet’e uzanan büyük değişimi bir insanın hayatından takip etmek isteyenlere, bugünün kitap önerisi olsun.
Sonsuza dek Cumhuriyet. 🇹🇷

Ali Cenk Gözen retweeted
Cumhuriyet’in demiryollarını genellikle yapılan kilometrelerle anlatıyoruz. Peki o yatırımların parası nasıl bulundu?
1933’te, Fevzipaşa–Diyarbakır hattının tamamlanması için 12 milyon liraya kadar iç borçlanmaya izin verilir. Adı Ergani istikrazıdır. Cumhuriyet döneminin ilk iç borçlanmasıdır.
İlk 4 milyon liralık tahvil satışına 6 milyon 555 bin liralık talep gelir. İlandaki ikinci tertipte 20 liralık tahvil, 19 lira 70 kuruşa satılır. Yıllık %5 faizli; üzerinde her biri 1 liralık 20 faiz kuponu var.
Borç 20 yılda tamamen ödenecek şekilde planlanmış. Plan kapsamında kurayla belirlenen tahviller nominal değerinden geri ödeniyor.
Elbette bütün demiryolları bu tahvillerle yapılmadı. Başlıca kaynak bütçeydi. İç ve dış krediler de kullanıldı. Ama Ergani örneği, Cumhuriyet’in ekonomik inşasında nasıl bir meseleyle uğraşıldığını gösteriyor. Sorun çok, kaynak yok.
Cumhuriyet’i kıymetli kılan, imkânsızlıkların içinde de bir yol bulma iradesidir.
Kutlu olsun! 🇹🇷
TTF 2022 seviyelerini test ederken bizi hidroloji koruyor.
@barissanli'nın hazırladığı ekim raporuna göre, eylül itibarıyla son 12 aylık HES üretimi 93,2 TWh’ye ulaşmış. 2022’nin tamamında 66,7 TWh idi. Doğal gazdan elektrik üretimi ise aynı karşılaştırmada 71,9 TWh’den 51,9 TWh’ye gerilemiş.
Q3 tamamına baktığımızda hidroelektrik üretimi geçen yılın yaklaşık iki katındayken, ortalama elektrik piyasa fiyatı dolar bazında %18 daha düşüktü.
2022'deki hareket aklımızda ama bu etkiyi unutmamak lazım. Şirketin üretim hacmine, piyasa fiyatına ne kadar açık olduğuna ve satış sözleşmelerine birlikte bakmak gerekiyor.


Krizden önceki fiyatlara ne zaman döneriz diye tartışıyoruz. Ancak şirket eski kârına dönse bile yatırımcı aynı kâra aynı çarpanı vermeyebilir. En olumsuz etkisi burası. (Uzun vadede yoğunlaşma problemleri azalıp şeffaflık arttıkça bunun tersi olacak.)
Toparlanmayı bu yüzden şirketlerin yatırım, ilişkili taraf işlemleri ve kâr dağıtımı kararlarından izlemek lazım. Bu kararları anlaşılır biçimde açıklayan ve küçük ortağın çıkarını gözettiğini gösteren şirketler, yatırımcıyı yeniden ikna etmekte avantaj sağlayacak.
Şerdeki hâyır burası. 2001'de bankacılık sektörünün yaşadığını yaşıyoruz. Şu anda dünyanın gıpta ettiği bir bankacılık sektörümüz var.
Darısı sermaye piyasalarımızın başına.

