

equities economy and markets
Joined October 2021
- Tweets957
- Following376
- Followers2.5K
- Likes30.5K


Ontem chamou atenção que #NVDC teve receita de ~US$116bi em um único trimestre. Isso dá quase 5% do PIB brasileiro.
Em geral, hoje em dia qualquer comparação entre o mercado americano vs brasileiro é esmagadora, quase que vergonhosa...
Alguns podem se perguntar o que fez os EUA atingirem essa liderança indiscutível, "qual a mágica?". Eles também passaram por períodos turbulentos no passado, com alguns pontos em comum com a gente, mas souberam resolver isso em algum momento....
No fim dos anos 60, presidente Johnson financiou a Guerra do Vietnã e uma forte expansão dos gastos sociais. A inflação começava a subir. Nixon assumiu e piorou o que já estava ruim. Pressionou o Fed a manter os juros baixos antes da eleição de 1972, gastou mais em ano eleitoral e, em 1971, congelou preços. Parece familiar...?
O congelamento foi popular no começo, mas apenas represou a inflação, que estourou quando os controles saíram. Vieram depois os choques do petróleo de 1973 e 1979 e uma economia cada vez mais indexada. 𝗘𝗺 𝟭𝟵𝟴𝟬, 𝗮 𝗶𝗻𝗳𝗹𝗮𝗰̧𝗮̃𝗼 𝗮𝗺𝗲𝗿𝗶𝗰𝗮𝗻𝗮 𝗷𝗮́ 𝗯𝗲𝗶𝗿𝗮𝘃𝗮 𝗼𝘀 𝟭𝟱%.
A virada veio com Paul Volcker, que assumiu o Fed em 79 e levou os juros a perto de 20%. O preço foi duas recessões e desemprego acima de 10%, pensa na revolta social... Em contrapartida, a inflação americana caiu para perto de 4% já em 1983, e, mais importante, o Fed ganhou credibilidade.
No meio disso, o Brasil e outros países tinham se financiado com dívida externa a juros flutuantes. Quando o juro americano disparou e o dólar se valorizou, a dívida LaTam se tornou "impagável". Por isso a partir de 1982 veio a crise da dívida externa, originando a nossa conhecida "década perdida".
Enquanto isso, Reagan cortava impostos e ampliava os gastos militares, e o déficit passou de 5% do PIB. A combinação de fiscal expansionista com monetária apertada manteve os juros reais altíssimos e o dólar forte.
E talvez vc esteja se perguntando por que isso não virou uma crise fiscal (como é o caso do Brasil hoje). Pelo ponto de partida, a dívida pública dos EUA era de cerca de 25% do PIB, o dólar era a moeda de reserva do mundo e o mercado de capitais americano já era o mais profundo. Um pouco diferente daqui...
Ajudaram também as mudanças estruturais feitas, como a desregulação do setor de aviação, transporte e energia, iniciada ainda sob Carter (final de década 70), aumentando a concorrência e dando vida as economias de mercado. Ainda, o enfraquecimento dos sindicatos desfez boa parte da indexação salarial (!). Lá a indexação era contratual e foi se desfazendo.
Com a inflação ancorada, os juros puderam cair. Os ajustes fiscais de Bush (Pai) e de Clinton, o fim da Guerra Fria e o boom de produtividade da tecnologia geraram superávits entre 1998 e 2001, os primeiros desde 1969. Época chamada de “Grande Moderação”, com crescimento firme, inflação baixa e pouca volatilidade.
É nesse ambiente que nascem e crescem as empresas que dominam o mundo até hoje. 𝗢 𝗴𝗼𝘃𝗲𝗿𝗻𝗼, 𝗮𝗼 𝗽𝗿𝗼𝗽𝗶𝗰𝗶𝗮𝗿 𝗮𝘀 𝗰𝗼𝗻𝗱𝗶𝗰̧𝗼̃𝗲𝘀 𝗮𝗱𝗲𝗾𝘂𝗮𝗱𝗮𝘀, 𝗱𝗲𝘂 𝗲𝘀𝗽𝗮𝗰̧𝗼 𝗽𝗮𝗿𝗮 𝗾𝘂𝗲 𝗼 𝗽𝗼𝘁𝗲𝗻𝗰𝗶𝗮𝗹 𝗵𝘂𝗺𝗮𝗻𝗼 𝗳𝗼𝘀𝘀𝗲 𝗲𝘅𝗽𝗹𝗼𝗿𝗮𝗱𝗼 𝗲 𝗺𝗮𝘅𝗶𝗺𝗶𝘇𝗮𝗱𝗼.
O resto da história (século 21) já é mais conhecido, por isso encerro o breve resumo sobre os EUA.
No fim, a “mágica” americana foi institucional. Um banco central crível (ao menos nesse ponto acho que estamos indo bem), ajustes fiscais quando foram necessários, incentivo a concorrência, foco em ganhos de produtividade, segurança ao ambiente de negócios, alíquota de imposto adequada e um mercado de capitais profundo.
A mágica se chama "economias de mercado", o único caminho para a prosperidade.

12
786
#BRL O mecanismo de formação preços é soberano. Em qualquer país, sob qualquer viés político e econômico. Os governos podem tentar remediar ou inutilmente combatê-los, mas no fim ele sempre vence.
Hoje, respondendo aos incentivos, os preços se ajustam para refletir as indicações que o governo dá. O Brasil cada vez mais perto de pagar sua dívida com inflação, sua moeda irá perder valor e o país empobrece, tornando-se cada vez mais insignificante frente à economia global.
A desvalorização do BRL é apenas um dos canais de transmissão dessa "pobreza", mas talvez a que tenha o maior impacto político.

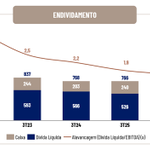
Supondo que a sua empresa atua no ramo de consumo discricionário, no Brasil. Você tem +R$700mi de recebíveis, um PMR muito alongado e sua dívida líquida é ~R$500mi.
Você começa a oferecer alternativas diferentes de pagamento para os clientes, visando reduzir o saldo de recebíveis. Dá um desconto no preço para incentivar a redução do prazo, que impacta negativamente o top line, mas melhora o WK, sendo economicamente vantajoso dado o tamanho e o custo da vida.
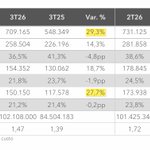
Em um trimestre você gera um FCF de 18%, pela maior eficiência do capital de giro. Sua dívida cai para o menor patamar desde 2021. Alavancagem abaixo de 2x.
Você ainda vende lojas próprias, por 7,5x ev/ebitda, mais do que o dobro do que você negocia em bolsa. E ainda receberá royalties no refranqueamento.
O perfil do recebível vem melhorando, com menos clientes no recorrente. Custo da dívida ainda é cara, spread de +3%. Obviamente um patamar injusto, dado a consistência na desalavancagem e redução dívida. Tem espaço para renegociar.
Você paga +R$100mi de juros ainda, mas deve continuar reduzindo o risco no balanço e o serviço da dívida nos próximos anos. O mercado te avalia a um marketcap de R$180mi.
#ESPA

1
20
1,758
#MDNE Seems a good quarter. Trimestre difícil para o setor, então entregar esse resultado, mesmo que em linha com sellsides, é positivo...
Margens REF praticamente estáveis. Aumento da dívida Qoq veio muito por pagamento de dividendos e pela compra do terreno do Correios.
Acho correto a cia sinalizar que "não teremos como objetivo preservar volumes operacionais ou sustentar crescimento a qualquer custo". Rentabilidade e geração de caixa são prioridades agora.
Mesmo reduzindo de tamanho, MDNE continuaria bastante atrativa se mantiver a boa rentabilidade.

46
1,401
Um exemplo que vale também para as outras empresas de economia doméstica.
Na projeção de #CYRE feita pelo BBI, mesmo reduzindo patamar de lançamentos para ~10bn ao ano e voltando para o nível de 2024, o que parece uma decisão correta no cenário macro que se desenhou, a cia mesmo assim conseguiria manter um lucro de ~2bn ao ano. No preço atual, 3,5x P/E.
Se a projeção faz sentido ou não, cabe a você decidir, com base nas suas premissas e informações. Mas são poucos investimentos com earnings yield tão elevado.
Obviamente isso está ligado com o risco de se investir no país. Por isso a importância de se escolher as empresas certas. Hoje o ponto para investir em cias de domésticas é identificar quem conseguirá se manter lucrativa e gerando caixa, mesmo que eventualmente reduzindo de tamanho.
Cyrela é só um exemplo, e nem precisa dizer que é necessário acompanhar de perto o desenrolar do cenário para média-alta renda, porém ilustra possíveis oportunidades na bolsa...
Por aqui ainda vejo que o pool de empresas domésticas investíveis reduziu bastante, bem como o sizing e a exposição à elas. Ambiente difícil para as "pimentinhas".
Diferente de 2022, agora a maior parte das empresas não estão mais em ascensão operacional. E já partem na largada de um juro altíssimo que deve permanecer assim por mais tempo. Além de um ambiente mais inflacionário e com desaceleração econômica. É totalmente diferente.
E vale ter em mente que uma coisa é você surfar queda do preço do oil (aliviando juros no mundo e aqui), um trade tático. Outra é tomar risco esperando um milagre econômico que beneficie crescimento de receita e margem das empresas. Esse não é o cenário base no momento.

Desancorou, BTG revisando IPCA 2027 para 5,9%, com upside risk p/ 7% (tudo mais constante). O maior juro real do mundo não é suficiente para conter a falta de credibilidade e irresponsabilidade fiscal do governo. Ao mesmo tempo, temos atividade enfraquecendo. Dilma 2 feelings....
Ainda dá para ter exposição a alguns poucos nomes de economia doméstica, eventualmente surfando uma melhora de petróleo e juros americano, porém o pool de alternativas ficou bem mais restrito...
Uma variável importante é o preço pago. E alguns nomes já estão caindo mais do que (provavelmente) o lucro cairá e o que seria um derating justo. Me parece ter exagero em alguns casos, enquanto outras companhias até acho que caíram pouco ainda... Como sempre, stock picking e sizing.
Acrescentando pelo lado técnico, o movimento que se iniciou na segunda-feira é grande. Não é algo para terminar em 1 dia ou 1 semana. Diria que ir com calma faz sentido nesse caso.
Mesmo que venha um nome com credibilidade na Fazenda, o ajuste não deverá ser o suficiente para estabilizar a dívida (bem longe disso). Ela será paga com inflação e imposto.
Modelo econômico fracassado do país infelizmente incentiva a jogar safe: investir em exportadoras, empresas mais resilientes ao macro ou o famoso rentismo.

“You can avoid reality, but you cannot avoid the consequences of avoiding reality.” Frase irretocável atribuída a Ayn Rand.
A maior parte da população não entende o mecanismo de formação de preços e os impactos práticos que eles têm em suas vidas.
Até mesmo os mais escolarizados, "doutores", não compreendem os reais efeitos e subestimam a sua força.
Mas todos entendem quando o poder de compra diminui e o bolso aperta no dia a dia.
Talvez a reação de hoje no mercado seja apenas simbólica. Afinal, é um dia atípico com muitos stops, sem liquidez, pânico, sentimentos à flor da pele.
Porém, tudo mais constante, no cenário que se desenhou, a vida do brasileiro irá piorar nos próximos anos. Principalmente para os mais vulneráveis.
Impressionante que, mesmo após o governo Dilma II, não se aprendeu nada. Agora se inicia mais um ciclo educativo.
Falando só do micro (e ignorando variações macro/taxa de desconto), a empresa cara fica mais cara se entregar mais do que o esperado. A empresa barata fica mais cara se entregar mais do que o esperado.
Caso os resultados venham piores do que o esperado, a cara ficará menos cara e a barata ficará mais barata. Dá para ganhar dinheiro tanto com empresa barata quanto com empresa cara.
Moral da história: não tem bala de prata. Ou você tem uma melhor estimativa (em relação ao mercado) da trajetória futura de lucro e de geração de caixa da companhia, ou não vai conseguir fazer stock picking adequadamente.

#COGN está com o operacional azeitado, alavancagem controlada e tem um bom mgmt que entregou bastante nos últimos anos. Cotação está mais "estagnada" (no relativo), pois há indicações de um 3T mais fraco, embora ainda com boa geração de caixa.
Não faz sentido nenhum, no momento atual, focar no resultado do próximo trimestre, como o mercado tem feito com ela e algumas outras empresas. O pontecial de destravamento de valor com a alternância de governo e consequente queda dos juros é muito mais relevante do que um resultado neutro no curto prazo.
O mesmo vale para as construtoras. #TEND e #MDNE por exemplo são outras que demonstraram boa execução nos últimos trimestres, mas que tiveram prévias operacionais mais fracas (o setor como um todo teve), por razões variadas. Não faz sentido negociarem no preço atual com a possível mudança que se desenha no regime de política fiscal do país.
#ANIM Alguns sell sides viram o anúncio abaixo como positivo, "likely accretive", porém, mesmo a parceria com uma empresa muito renomada do setor (Einstein), não necessariamente o deal será positivo financeiramente para a Ânima.
A parceria adiciona ainda mais incertezas para a tese, dado o desembolso de ~R$150mi pela assesoria. Hoje ainda é difícil dizer que o movimento irá compensar o investimento. Além do escrutínio do regulador em cima dos cursos de pior qualidade, o setor de medicina (embora ainda rentável) já demonstra sinais de saturação. Muitas ofertas foram abertas nos últimos anos, ao passo que a demanda não acompanhou.
A companhia já é uma das mais alavancadas do setor e com o deal de ontem ficará ainda mais, tem histórico ruim de alocação de capital e governança (deal FMU). Nos preços atuais, já parece mais salgada no relativo (isto é, se comparar com outras alternativas na bolsa), subiu bastante recentemente, mesmo que uma alternância de governo seja bem favorável para ela (queda do juros).

After poor medical school ratings, Brazil’s Ânima signs a R$150 million deal with Einstein Hospital. Some Inspirali programs scored below government standards.
brazilstockguide.com/insight…

Nos últimos 4 anos não vimos sequer uma discussão sobre como aumentar a produtividade da economia brasileira, tampouco alguma lei ou projeto relevante que incentivasse as pessoas a investirem mais no país.
Nada que melhorasse (ao menos sutilmente) a segurança das pessoas nas ruas, que aprimorasse o arcabouço institucional do país ou que reduzisse as desigualdades sociais de forma sustentável no longo prazo.
Não foram capazes de controlar as contas públicas, mesmo criando dezenas de novos impostos e elevando a carga tributária (% do PIB) para o maior patamar da série histórica.
Tudo o que vimos foi uma expansão fiscal degradante e uma gestão infame dos recursos públicos. A riqueza gerada pelo país sendo dilapidada e jogada pelo ralo. O futuro de milhões de pessoas sendo crucificado. Sentenciaram as próximas gerações ao caminho da miséria.
Afinal, quem vai pagar a conta? O tempo não para e hoje pagamos mais de R$ 1 trilhão ao ano somente com juros. Tudo para financiar um projeto maquiavélico de perpetuação no poder, além de interesses pessoais perversos e escusos.
Não pouparam sequer os valores republicanos nem o contrato social firmado com cada brasileiro. Às claras e sem qualquer pudor, tentaram capturar o Estado por dentro, com atores dos três Poderes agindo de forma promíscua contra os interesses do povo.
Pedir que “não brinquem com nosso futuro” enquanto se defende um dos maiores usurpadores que já pisaram neste país, responsável por boa parte das mazelas que o Brasil atravessa, é contraditório e vergonhoso.
Ao cidadão abaixo, além de repulsa, o ostracismo.

Falando sério.
Sou economista, atuo há mais de 20 anos, sempre me considerei de centro esquerda no espectro político.
Eu nunca vi um cara tão despreparado como Flávio Bolsonaro.
Estamos cavando a própria cova e rimos como tolos.
Pode não gostar do Lula e criticar as coisas que ele já fez ou deixou de fazer, mas não é o momento de brincarmos com o país por causa de birrinha.
Não brinquem com nosso futuro. Espero que sejam minimamente responsáveis pois será um desastre.