

Economista. Opiniones a título personal.
Buenos Aires
Joined August 2010
- Tweets965
- Following2K
- Followers2.6K
- Likes1.3K



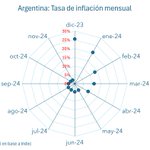
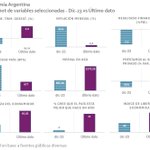


El 1,5% de inflación núcleo y el 2,2% de inflación general, con saltos discretos en regulados y estacionales, describen un proceso de desinflación y saneamiento macro que siguen su curso -como muestra la núcleo bajando-, a la vez que, vía consumo y absorción doméstica acotadas -en vez de monetizar los ajustes de precios relativos-, se paga el inevitable baño de realidad de tener que revertir décadas de vulneración sistemática de las restricciones presupuestarias, como condición ineludible para pavimentar crecimiento sostenible.
Hacia adelante, acotar el traslado de la volatilidad de la headline hacia la núcleo y el anclaje relativo que actualmente muestra -algo sujeto al ruido político y a la percepción de certidumbre sobre la continuidad del rumbo económico a mediano y largo plazo- es un determinante clave para minimizar costos ulteriores en consumo/absorción doméstica.
David Mermelstein retweeted
𝗛𝗼𝘆 𝗲𝘀 𝗲𝗹 𝗽𝗿𝗲𝘀𝗲𝗻𝘁𝗲 𝗱𝗲 𝘂𝗻 𝗳𝘂𝘁𝘂𝗿𝗼 𝗾𝘂𝗲 𝗹𝗹𝗲𝗴ó 𝗵𝗮𝗰𝗲 𝗿𝗮𝘁𝗼.
La urgencia por acelerar el crecimiento y mejorar las condiciones de vida no elimina el tiempo, la persistencia y la acumulación necesarios para lograrlo.
Durante años, la inflación permitió sostener niveles de gasto que excedían la capacidad genuina de generar ingresos. Pero la inflación puede sostener una ilusión de riqueza, no puede crear productividad. Cuando esa ficción inevitablemente se agota, aparecen la restricción presupuestaria real y el costo de décadas de baja inversión y descapitalización.
Que hoy el crecimiento avance más lento de lo deseado y necesario es, en buena parte, el resultado de haber consumido durante demasiado tiempo capacidad futura de crecimiento. El presente no surge de la nada. Es el resultado de causas acumuladas durante muchos años.
Pero lamentablemente, el pasado no puede corregirse. Sólo pueden, de una buena vez y para siempre, modificarse las causas. Los efectos tardan el tiempo que tardan. Pero también son inevitables.
𝗛𝗼𝘆 𝗲𝘀 𝗲𝗹 𝗽𝗿𝗲𝘀𝗲𝗻𝘁𝗲 𝗱𝗲 𝘂𝗻 𝗳𝘂𝘁𝘂𝗿𝗼 𝗾𝘂𝗲 𝗹𝗹𝗲𝗴ó 𝗵𝗮𝗰𝗲 𝗿𝗮𝘁𝗼.
La urgencia por acelerar el crecimiento y mejorar las condiciones de vida no elimina el tiempo, la persistencia y la acumulación necesarios para lograrlo.
Durante años, la inflación permitió sostener niveles de gasto que excedían la capacidad genuina de generar ingresos. Pero la inflación puede sostener una ilusión de riqueza, no puede crear productividad. Cuando esa ficción inevitablemente se agota, aparecen la restricción presupuestaria real y el costo de décadas de baja inversión y descapitalización.
Que hoy el crecimiento avance más lento de lo deseado y necesario es, en buena parte, el resultado de haber consumido durante demasiado tiempo capacidad futura de crecimiento. El presente no surge de la nada. Es el resultado de causas acumuladas durante muchos años.
Pero lamentablemente, el pasado no puede corregirse. Sólo pueden, de una buena vez y para siempre, modificarse las causas. Los efectos tardan el tiempo que tardan. Pero también son inevitables.
Una gestión que trabaja por reinsertar racionalidad económica en una economía que la había perdido, que promueve bases que permitan revertir décadas de retroceso y vuelve a poner en agenda la inversión, las reformas y el crecimiento sostenible, es algo que Argentina no tenía hace mucho tiempo. Una oportunidad casi inédita luego de tantas décadas de declive y frustración.
El esfuerzo que el país viene realizando estos últimos años merece ser honrado con avances sin retrocesos, y los dolores propios de una transición profunda no deberían convertirse en carroña para el ruido que se ha intensificado últimamente, ni ser utilizados para reflotar ideas que ya demostraron, sobrada y tristemente, su capacidad de generar estancamiento y pobreza.

Me parece importante contrastar el relato de los medios con los datos. El presidente @JMilei ya ha puesto a Argentina en un proceso de crecimiento sólido. Los países no se hacen ricos en un día, necesitamos seguir por este camino muchos años más. VLLC!

David Mermelstein retweeted

Es un paso adelante muy importante y positivo para dinamizar un mercado que requiere fondeo de largo plazo. El FGS es una de las pocas instituciones que lo puede dar. Y no es déficit fiscal ni emisión monetaria.

El Ministro de Economía, @LuisCaputoAR, presentó en conferencia de prensa el nuevo Programa de Licitación de Plazos Fijos con Destino a Crédito Hipotecarios.
David Mermelstein retweeted

A young person asked me today for a few papers that would be great to read early on in one’s career. Here is a list I came up with (I posted a shorter list earlier in reply to a comment). There are many other great papers (and I apologize if I didn’t include yours), but my goal was to focus on papers that a 21-year-old undergrad would enjoy a lot. A paper on the asymptotic properties of the bootstrap or on some subtle point about New Keynesian models, as important as it might be, is not what I am looking for. Also, of course, the list reflects my deeply biased taste. So, feel free to add in the comment section other papers you love!
Philippe Aghion and Peter Howitt (1992), “A Model of Growth Through Creative Destruction,” Econometrica.
George A. Akerlof (1970), “The Market for ‘Lemons’: Quality Uncertainty and the Market Mechanism,” Quarterly Journal of Economics.
Armen A. Alchian (1950), “Uncertainty, Evolution, and Economic Theory,” Journal of Political Economy.
William J. Baumol (1967), “Macroeconomics of Unbalanced Growth: The Anatomy of Urban Crisis,” American Economic Review.
Gary S. Becker (1973), “A Theory of Marriage: Part I,” Journal of Political Economy.
Douglas W. Diamond and Philip H. Dybvig (1983), “Bank Runs, Deposit Insurance, and Liquidity,” Journal of Political Economy.
Xavier Gabaix (1999), “Zipf’s Law for Cities: An Explanation,” Quarterly Journal of Economics.
Xavier Gabaix and Augustin Landier (2008), “Why Has CEO Pay Increased So Much?,” Quarterly Journal of Economics.
Luis Garicano (2000), “Hierarchies and the Organization of Knowledge in Production,” Journal of Political Economy.
Edward L. Glaeser, Bruce Sacerdote and José A. Scheinkman (1996), “Crime and Social Interactions,” Quarterly Journal of Economics.
Sanford J. Grossman and Joseph E. Stiglitz (1980), “On the Impossibility of Informationally Efficient Markets,” American Economic Review.
Oliver Hart and John Moore (1990), “Property Rights and the Nature of the Firm,” Journal of Political Economy.
Friedrich A. Hayek (1945), “The Use of Knowledge in Society, American Economic Review.
Bengt Holmström (1979), “Moral Hazard and Observability,” Bell Journal of Economics.
Charles I. Jones (1995), “R&D-Based Models of Economic Growth,” Journal of Political Economy.
Charles I. Jones (2005), “The Shape of Production Functions and the Direction of Technical Change,” Quarterly Journal of Economics.
Michael Kremer (1993), “Population Growth and Technological Change: One Million B.C. to 1990,” Quarterly Journal of Economics.
Michael Kremer (1993), “The O-Ring Theory of Economic Development,” Quarterly Journal of Economics.
Paul Krugman (1991), “Increasing Returns and Economic Geography,” Journal of Political Economy.
Robert E. Lucas, Jr. (1978), “On the Size Distribution of Business Firms,” Bell Journal of Economics.
Kevin M. Murphy, Andrei Shleifer and Robert W. Vishny (1989), “Industrialization and the Big Push,” Journal of Political Economy.
Paul M. Romer (1990), “Endogenous Technological Change,” Journal of Political Economy.
Sherwin Rosen (1981), “The Economics of Superstars,” American Economic Review.
Alvin E. Roth (2007), “Repugnance as a Constraint on Markets,” Journal of Economic Perspectives.
Thomas C. Schelling (1971), “Dynamic Models of Segregation,” Journal of Mathematical Sociology.
Andrei Shleifer and Robert W. Vishny (1993), “Corruption,” Quarterly Journal of Economics.
Michael Spence (1973), “Job Market Signaling,” Quarterly Journal of Economics.
Robert M. Townsend (1979), “Optimal Contracts and Competitive Markets with Costly State Verification,” Journal of Economic Theory.
Martin L. Weitzman (1974), “Prices vs. Quantities,” Review of Economic Studies.

Un economista que propone devaluar es algo así como un plomero proponiendo sellar una fuga de agua con servilletas de papel.. al final, ambos ofrecen un parche frágil que se deshace casi al instante

3
400
David Mermelstein retweeted

Estamos regresando al cuartel y nos encontramos con señales en el camino… 🇦🇷🇦🇷🇦🇷
#Felizdiadelaindependencia #vamosargentina @Argentina

Escalón por escalón, notch by notch. El esfuerzo sostenido por sanear los fundamentos de la macro -y la micro-, es el único camino para encontrar mayor prosperidad para todos los sectores.
El costo de la marginalidad financiera en la que se mantuvo el soberano por más de dos décadas es inconmensurable en términos de crecimiento y bienestar perdidos.
El esfuerzo de estos últimos años de dejar atrás esa penosa etapa, en la medida que se sostenga, cada vez traerá mejores oportunidades para liberar todo el potencial de una economía que estuvo limitada por el freno de mano de la desconfianza.

MUY IMPORTANTE
S&P acaba de subir la calificación de Argentina a B- de CCC+, luego de que Fitch tomara la misma decisión hace algunas semanas.
Esto no es un detalle menor.
Cuando dos de las tres calificadoras alinean su nota, el efecto sobre el universo de inversores elegibles se multiplica.
Muchos fondos institucionales requieren confirmación de al menos dos de las tres agencias para invertir en un país con calificación de por lo menos B-. Ahora tienen luz verde para invertir.
Miles de fondos que no podían tocar deuda argentina porque S&P y Moody’s aún la mantenían fuera del umbral B- ahora pueden hacerlo.
La mejora de S&P cierra el círculo.
Para los bancos internacionales, el impacto es concreto: los requerimientos de capital bajo Basilea III para operaciones con Argentina caen significativamente.
Prestar al país es ahora menos costoso en términos regulatorios, lo que amplía el universo de bancos dispuestos a abrir líneas de crédito.
Las compañías de seguros, que calibran su exposición en función de las notas de S&P en particular, ven caer el capital requerido por cada dólar invertido en instrumentos argentinos, mejorando el retorno sobre ese capital.
Para empresas y provincias que buscan financiarse en los mercados internacionales, el costo baja y las puertas se abren más.
El doble consenso entre calificadoras genera una señal de credibilidad que los inversores no pueden ignorar.
Cada punto de mejora en el rating se traduce en menos costo de financiamiento para el país, para las empresas grandes, empresas pequeñas y para las personas. En definitiva, para TODOS los argentinos.
Cada noticia que muestra una menor percepción de riesgo país no es una abstracción o un dato financiero, sino un paso hacia finalmente desbloquear el potencial productivo de la economía argentina, obturado por décadas por primas de riesgo prohibitivas.
Nada menos que eso, imposible subestimar su importancia.
El enorme costo en brecha de producto por convivir décadas con alto riesgo país es como correr en una cinta de gimnasio: se hace el esfuerzo, pero no se avanza.
La mejora de la nota soberana es un paso clave en la dirección correcta de revertir lo que ha sido un lastre demasiado costoso y muy tangible -en términos de restricciones de financiamiento y sus consecuencias- para la economía argentina por demasiado tiempo.
MUY IMPORTANTE
Fitch acaba de subir la calificación de Argentina de CCC+ a B-
Con ésto, Argentina cruza un umbral clave en los mercados financieros internacionales.
Es un cambio de enorme importancia que expande masivamente el universo de inversores elegibles para invertir en deuda soberana y corporativa argentina.
Miles de fondos institucionales no pueden invertir en instrumentos calificados CCC. Ahora sí podrán invertir en bonos argentinos.
La mejora a B- reduce sustancialmente el costo de capital para bancos internacionales que financian operaciones en Argentina, bajo los requerimientos de capital de las normas de Basilea III.
Amplia el universo de bancos que pueden prestar a la Argentina. Muchos bancos europeos, por políticas internas de riesgo, tienen restricciones para otorgar líneas de crédito a países o instituciones con rating inferior a B-. Argentina cruza ahora ese umbral y es elegible.
También mejora el acceso a trade finance, cartas de crédito y financiamiento de exportaciones e importaciones reduciendo costos ayudando a la economía real.
Para compañías de seguros, el capital requerido por cada dólar invertido en Argentina disminuye significativamente, aumentando el retorno sobre capital de los instrumentos argentinos, haciéndolos más atractivos.
También facilita emisiones corporativas y provinciales, reduciendo sus costos de financiamiento.
Amplia el monto de los fondos que organismos internacionales ( Banco Mundial, BID, MIGA, etc) pueden prestar a la Argentina y reduce el costo de esos préstamos.
El manejo responsable de la economía se traduce en una reducción concreta del costo de financiamiento para el país, del costo de capital de las empresas y genera beneficios directos para toda la población.
fitchratings.com/research/so…
Los indicadores macro, en varios casos, aún están atravesados por la bruma de lo que supo ser el incendio del que, con mucho esfuerzo, la economía argentina viene saliendo.
No confundir a bomberos con pirómanos sigue siendo clave para no volver atrás.

🇦🇷 #PACIENCIA
❌ Argentina por muchos años EMPARCHÓ los PROBLEMAS y por cada cabeza que cortabas salían 3 nuevas
✅ La actual administración está cortando los problemas DE RAÍZ para evitar que sigan saliendo cabezas
▶️ Eso genera DOLOR pero hay que tener paciencia 👉 NO podemos seguir discutiendo cosas que YA NO SE DISCUTEN en la región
✅ El gobierno no está desesperado, eso llevaría a aplicar chamanismo económico como controles de precios, alterar estadísticas, etc.
🎙 @malenadelosrios
1
2
304
Los datos de inflación mensual recientes son bruma que aún persiste de lo que supo ser un incendio del que, con mucho esfuerzo, la economía argentina viene saliendo.
No confundir a bomberos con pirómanos sigue siendo un desafío clave a lo largo del arduo camino de la desinflación.

La fábrica de alfileres de Adam Smith pasó de ser de metal a ser digital.
En La Riqueza de las Naciones, Smith señaló que el límite a la especialización depende del tamaño del mercado. Si el mercado es chico, no hay otra que ser generalista, lo que fija un techo de cristal a la eficiencia.
Pero hoy la IA rompe esa regla: en lo digital, el mercado es global por default, habilitando una híper especialización que el mercado local no podría absorber jamás y, a la vez, potenciando una competencia que no reconoce fronteras.
Para economía geográficamente alejada y con tamaño limitado, pero con alto capital humano, se trata de una gran oportunidad por abrazar que la historia pone en el camino del desarrollo de la Argentina.


David Mermelstein retweeted

Uncertainty is now the new normal.
In a world of frequent and unexpected shocks, resilience and agility are essential. Policymakers and businesses must strengthen strategies today to be ready for what comes tomorrow. Watch my remarks at #AsiaIn2050: youtube.com/watch?v=V5HoxorB…