
שותף-מנהל ומנכל קרן הגידור Long Road Partners https://nitter.cf/t.co/IkDqR8lzfM
Joined June 2021
- Tweets5K
- Following161
- Followers5.6K
- Likes8.4K




עברו 9 חודשים מהפוסט עם המחשבות שלנו לשנת 2026 עבור חברת הייפר, ודוחות Q3 שהתפרסמו אתמול הם הזדמנות מצויינת לבדוק את התממשות התזה.
נפתח במספרים הפנומנלים - זינוק של 118% בהכנסות לכ-144.5 מיליון דולר, עלייה של כ-202% ברווח התפעולי לכ-14.3 מיליון דולר ועלייה של כ-184% ברווח הנקי לכ-9.2 מיליון דולר (לאחר נטרול עודפי עלות הרווח הנקי גדול אף יותר).
מלבד המספרים המעולים, ניתן לראות מספר נקודות שהרחבנו עליהם בציוץ הקודם וכעת באות לידי ביטוי:
1. הסקטור הביטחוני - הביקוש המואץ בתחום הביטחוני ממשיך לתמוך בפעילות, כאשר חיזוק נוסף לפוטנציאל קדימה הגיע לאחר הרבעון עם הזמנת המשך של כ-15.7 מיליון דולר בחברת EPS שנרכשה לאחרונה, לאספקות החל מאמצע 2027.
2. מינוף תפעולי - הגידול בהכנסות פוגש את המינוף התפעולי של החברה וניתן לראות ששיעור הרווח התפעולי עולה מ-7.1% ל-9.9%.
3. משבר הזכרונות - כפי שהערכנו, המומחיות של החברה והמיצוב שלה בשוק מאפשרת לה לגלגל ללקוחות שלה את העלייה במחרי הזכרונות ורכיבי המחשוב.
4. מלאי - סעיף המלאי גדל באופן משמעותי מאד ועומד על 191 מיליון דולר, מה שמעיד על ביקוש גדול והערכות של החברה אל מול צבר הזמנות נרחב.
כל זה קורה כשהדולר עדיין מכביד על ההוצאות השקליות ועל הרווחיות בישראל. מתחילת רבעון 4 ועד מועד פרסום הדוח הדולר התחזק משמעותית, כך שככל שרמת המטבע הזו תישמר, אנחנו עשויים לראות שילוב של המשך צמיחה מואצת עם הקלה מצד הדולר - רוח גבית נוספת לרווחיות, מעבר לשיפור העסקי עצמו.
ג.נ מחזיקים, אין ייעוץ או המלצה.

הייפר גלובל חלק ב' - מבט ל2026
למה הגדלנו את הפוזיציה בנייר? אנחנו רואים שיפור עסקי משמעותי בתוצאות החברה בשנת 2026 בשל שיפור בשווקי הקצה של כל סגמנטי החברה:
א. בטחוני - השוק הביטחוני מתפוצץ והמכירות של הייפר לסגמנט הנ"ל מתקרבות ל-25% ממכירות החברה. בנוסף, שני פרוייקטים משמעותיים מאוד שמתחילים השנה (אחד בשוויץ ואחד של מכשירים מוקשחים למשרד הביטחון) עתידים להקפיץ משמעותית את תוצאות הסגמנט. גם בארה"ב נתח מכירות משמעותי של הייפר זה למגזר הביטחוני ולפני מספר שבועות השתחרר שם התקציב הפדרלי - אנחנו מאמינים שגם שם יירשם שיפור נאה מהסגמנט הזה (וכנ"ל לגבי בריטניה שם הייפר רכשה חברה לפני מספר חודשים בתחום הביטחוני - התמחות ב-RF).
ב. שבבים - לישראל יש מובילות עולמית משמעותית בציוד בדיקה לשבבים עם חברות כמו אפלייד מטריאלס, נובה, קמטק ועוד רבות נוספות - כאשר חלקן הגדול לקוחות משמעותיים של הייפר כאשר המכירות לסגמנט זה עומדות על כ-20% מהמכירות של הייפר. כל החברות בסגמנט זה צופות צמיחה דו ספרתית נאה לשנת 2026 - מה שישקף גם צמיחה דו ספרתית להייפר הצמודה לחברות אלה מבחינת המודל העסקי כפי שתיארנו קודם.
ג. מדיה - להייפר לקוח משמעותי בתחום המדיה בארה"ב שעתיד להשיק סדרה חדשה של מוצרים בשנת 2026, במחירים גבוהים יותר ובכמויות גדולות יותר. מבדיקות שלנו אנחנו רואים התאוששות משמעותית בתחום זה בארה"ב ובעולם ומאמינים שיוכל לצמוח לקראת אמצע שנת 2026 דו ספרתי גבוה מאוד.
ד. תחום ה-AI- בשנים האחרונות הייפר ביצעה מספר פרוייקטים משמעותיים לאנבידיה, וביניהם מחשב העל הישראלי הראשון. אנחנו מאמינים שעם ההתרחבות של אנבידיה בישראל ובאופן כללי של תחום ה-AI, נראה עוד ועוד פרוייקטים של הייפר בתחום זה - ומיותר לציין שכרגע תחום הדטה סנטרים צומח דו ספרתי מאוד גבוה.
לבסוף - גם המצוקה בשוק שכרגע עתידה לעזור להייפר:
בעולם יש כיום מחסור משמעותי בזיכרונות (בעיקר רכיבי DRAM ו-NAND), שנובע משילוב של כמה תהליכים שקורים במקביל. מצד אחד, הביקוש קפץ בגלל AI, דאטה־סנטרים, שרתים מתקדמים ורכבים חכמים - כולם צורכים הרבה יותר זיכרון מבעבר. מצד שני, יצרניות הזיכרון צמצמו השקעות וקווי ייצור בשנים האחרונות אחרי תקופת עודף, מה שיצר צוואר בקבוק כשהביקוש חזר בחדות. לא עזר לכך כמובן הסטת קווי הייצור לזכרונות מותאמי AI - כך ששאר הסגמנטים, שיודעים לשלם פחות פר זיכרון - מוזנחים ולא יכולים לקבל זכרונות. התוצאה היא עליות מחירים, זמני אספקה ארוכים, וחוסר ודאות בשרשרת האספקה - מצב שמקשה במיוחד על חברות חומרה ויצרנים שתלויים ברכיבים האלה כדי לעמוד בקצב המכירות.
חשוב לחדד - הזינוק במחירי הזכרונות (ה-DRAM וה-NAND) מייצר לחץ על כל שרשרת הייצור ועלויות הרכיבים (BOM) .
במוצרים כמו שרתי ענן, סמארטפונים מתקדמים ומחשבים אישיים, רכיבי הזיכרון מהווים חלק משמעותי מעלות הייצור הכוללת. כאשר מחירי הרכיבים הללו מזנקים בעשרות אחוזים בתוך רבעון אחד, ה-BOM מתייקר בשיעור דו-ספרתי.
התוצאה היא שהחברות נאלצות לספוג את הגידול העלויות ולשחוק את המרווח שלהן, או לחילופין לייקר את המוצר ולגלגל הלאה את ההתייקרות.
כשהעלייה היא חדה כ"כ ומתרחשת בפרק זמן קצר, הדבר דוחף את החברות לבחור באפשרות של העלאת מחירים מה שיוצר להייפר אפקט חיובי כי הוא מעלה את מחיר המוצר הסופי של הלקוחות - ובהתאם גם את המחיר של הקופסה שהיא מספקת. הייפר עובדת לרוב במודל של פיקס מרג’ין, כלומר אחוז רווח קבוע על מחיר המכירה, ולא רווח נומינלי קבוע בדולרים. לכן, אם בעבר היא מכרה קופסה ב-150 דולר עם רווח של 15%, וכיום אותו מוצר נמכר ב-180 דולר בגלל התייקרות הרכיבים, היא שומרת על אותו שיעור רווח - אבל בדולרים מוחלטים מרוויחה יותר.
בפועל זה אומר שהאינפלציה בשרשרת האספקה “עוברת דרכה” בלי לפגוע ברווחיות, ואף משפרת אותה במונחי כסף. הייפר לא נלחצת מעלויות עולות של רכיבים שלא בשליטתה, אלא מתמחרת מחדש ושומרת על המבנה הכלכלי שלה. כך, בתקופה שבה יצרנים רבים נשחקים במרווחים, הייפר מצליחה להגן על הרווחיות ואף להגדיל את הרווח האבסולוטי לכל יחידה - בלי לקחת סיכון נוסף ובלי שינוי במודל העסקי.
*האתגרים הנוכחיים*
צריך לציין שני דברים משמעותיים:
הדולר הנמוך פוגע בהייפר. הרבה מההוצאות של הייפר הן כח אדם הנדסי ושכירות בישראל, ולכן הדולר הנמוך מכביד מאוד על הרווחיות של החברה (הוצאות שיקליות רבות עם מכירות דולריות בלבד). אנחנו מאמינים שהשיפור העסקי יפצה על כך בריבית אך עדיין לא מקלים בכך ראש.
בנוסף - רבעון 4 2025 אמור להיות חלש מאוד מבחינת התוצאות העסקיות מכיוון ששווקי הקצה עדיין לא הספיקו להתאושש, והדולר חלש אך אנחנו מאמינים שהצבר יהיה משמעותי מאוד ויעיד על שנת 2026 חזקה
מאמר נפלא (כרגיל) של אביעד על הסיטואציה הנוכחית בשוק הישראלי ועל הסכנה שבנרטיבים.
מומלץ בחום

מחשבות על שוק המניות
התקופה האחרונה מזכירה לי למה אני כל כך אוהב את שוק ההון. היכולת המופלאה של השוק, שמאחוריו עומדים בני אדם, לעבור מגאות לשפל בתוך זמן קצר כל כך היא מדהימה.
תמיד תמצאו הסברים משכנעים למה השוק עולה ולמה הוא יורד.
תקופות של עליות נוטות להימשך זמן רב יותר. בתקופות האלה תשמעו על החלומות, על העתיד הוורוד ועל כך שהתמחור והמכפיל זה עניין של פעם. אנחנו בכלכלה חדשה, המחזור הנוכחי יימשך עוד זמן רב והפעם הדברים שונים. נורות האזהרה, בינתיים, נדחקות הצידה.
ואז מגיע הצד השני.
הירידות מתחילות. לפעמים השוק יורד בהדרגה או מדשדש, ולפעמים התהליך מתרכז בכמה ימי מסחר אגרסיביים במיוחד. הנזילות מתייבשת, אין מספיק קונים במחירים הקיימים, והשחקנים בשוק מחפשים למכור בכל מחיר. חלקם עושים זאת מרצון, ואחרים נאלצים לעשות זאת שלא מרצון בעיקר שחקנים ממונפים.
עכשיו מגיעות הכתבות, ואיתן המומחים שמסבירים למה הירידות רק התחילו ולמה המשבר עוד לפנינו: ריביות עולות, אינפלציה, גיאופוליטיקה, פוליטיקה, ״אין סיבה שיבואו קונים לשוק״ ועוד שלל אמירות המלוות בהסברים מפורטים.
הצד הפסימי כמעט תמיד נשמע אינטליגנטי יותר, וגם מוכר יותר. ההסברים האלה מלבים את הירידות, מכניסים עוד אנשים לפאניקה ומגבירים את הלחץ. בשלב הזה כבר תראו לא מעט אנשים שמסבירים למה המצב יימשך עוד זמן רב, ולמה אנחנו רק בתחילתו.
הווארד מרקס תיאר זאת כך, בתרגום לעברית:
״כל מה שיש הוא אנשים. ולאנשים יש רגשות. ולכן הרגשות נוטים לגרום לאנשים לקנות בשיא, עד שהקונה הפוטנציאלי האחרון כבר קנה והוציא את כל כספו. בנקודה הזו מגיעים לשיא והנגזרת השנייה הופכת לשלילית. ובתחתית, הרגשות גורמים לאנשים למכור עד שהאדם האחרון שצפוי להיכנס לפאניקה ולצאת מהשוק אכן עושה זאת.״
מה שמדהים בעיניי במשפט הזה הוא שרבים מתייחסים לשוק ההון כאל משחק אנליטי, בעוד שחלק גדול מתנועות המחירים מושפע מפסיכולוגיה, גם בעליות וגם בירידות.
בטווח הארוך יש כוחות כלכליים ושחקנים מקצועיים שפועלים לצמצום הפער בין מחירי החברות לבין שוויין הכלכלי. אבל בדרך כלל השוק יכול לנוע בין אופוריה לפאניקה.
למה אני כותב על זה דווקא עכשיו?
אנחנו חווים תיקון בשוק הישראלי, בחלק מהמדדים התחיל סביב חודש מאי, ובמקביל תיקון בשוק האמריקאי, הכולל מימוש אגרסיבי במניות ה־AI.
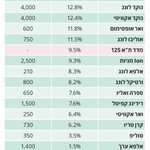
אלה הירידות במדדים בישראל משיאי הסגירה שלהם מאז תחילת מאי ועד סגירת יום שישי, 6 בנובמבר:
• ת״א 35: ירידה של 12.95%.
• ת״א 90: ירידה של 20.09%.
• ת״א SME60: ירידה של 26.42%.
• יתר מניות: ירידה של 10.66%.
וכאן מגיע החלק המעניין: לצד הירידות הדו־ספרתיות במדדים האלה, יש מניות שאיבדו 50%–60% ואף יותר מהשיא, בישראל ובארצות הברית.
בתקופה שקדמה לתיקון שמענו בעיקר את הצד החיובי: את האופטימיות, את הסיבות לכך שהמחירים מוצדקים ואת מנועי הצמיחה שיתממשו, גם אם בעתיד הרחוק מאוד. בישראל נוספו לכך גם תקוות פוליטיות וגיאופוליטיות, ממזרח תיכון חדש ועד שינוי שלטון באיראן.
ופתאום, סביב אותם נושאים, הנרטיב מתהפך. הכול נראה שחור. עכשיו מסבירים לא רק למה הירידות שהיו מוצדקות, אלא גם למה הן צפויות להימשך. אם החלום נגוז, לכאורה אין עוד תקווה.
בשני המצבים, השיח מתמקד פעמים רבות פחות בתמחור החברות ויותר בנרטיב הכללי: האם הוא חיובי או שלילי, והאם הוא תומך בעליות או בירידות.
אנחנו, כבוחרי מניות, מנסים לנצל דווקא את המצבים האלה. לפעמים ההזדמנות היא לקנות כשהשוק בפאניקה, ולפעמים היא למכור כשהוא באופוריה.
אז איפה אנחנו היום?
אני לא נוטה לחוות דעה על כיוון המדדים. אני לא יודע להעריך כיצד מכלול החברות בכל מדד יצמח בחמש השנים הקרובות, ואם המדד יעלה מכאן או ימשיך לרדת עוד 10%–20%, ואולי יותר.
אני כן יודע מה אני רואה מתחת למכסה המנוע, בחברות הספציפיות שאנחנו בוחנים.
אני רואה תמחורים שלא ראיתי כבר הרבה זמן: חברות איכותיות וצומחות, הנסחרות במכפילים חד־ספרתיים גבוהים עד דו־ספרתיים נמוכים.
גם כאן יהיו מי שיאמרו שהתמחור מוצדק, ואולי שהמניות צריכות לרדת עוד. אבל אני לא מכיר עוד שוק בעולם שבו אפשר למצוא חברות איכותיות כל כך, שצומחות בקצבים של 15% ומעלה, ובחלק מהמקרים בשיעורים גבוהים בהרבה, במכפילים כאלה. חברות שמייצרות תזרים, עם דרישות הון נמוכות, הפועלות בתחומים חזקים עם מנועי צמיחה ארוכי טווח.
אם יורדים לחברות הקטנות יותר, אפשר אפילו למצוא חברות במכפילים של 4–6 על התזרים המייצג שאני מעריך לשנים 2027–2028. חברות טובות, שמנוהלות היטב ושלהערכתי ימשיכו לצמוח גם בהמשך.
אני חושב שאילו השוק שלנו היה משוכלל יותר מבחינת מבנה השחקנים בו, כבר היינו רואים יותר מהלכים מצד קרנות פרייבט אקוויטי וקרנות אקטיביות: רכישת נתחים משמעותיים בחברות האלה, לצד מהלכים הוניים ואסטרטגיים. אולי זה הזמן שבו גופים נוספים מהסוג הזה צריכים לקום בישראל.
אני אופטימי מטבעי. בראש ובראשונה, אני מאמין מאוד בעם ישראל. בעיניי, יש לנו את ההון האנושי הטוב בעולם, ואני לא חושב שממשלה כזו או אחרת, טובה או גרועה ככל שתהיה, יכולה לשנות את הבסיס הזה.
האמונה הזו, יחד עם התמחורים הנוכחיים, גורמת לי להיות אופטימי מאוד לגבי היכולת לייצר תשואה עודפת בשוק הישראלי גם בהמשך. זה לא מבטל את האתגרים שעוד לפנינו, אבל אני מאמין שנדע להתמודד איתם.
האם זה אומר שהגענו לסוף הירידות? אני לא יודע.
אני כן יודע שבחלקים מהשוק הישראלי כבר יש, להערכתי, תמחורים אטרקטיביים מאוד. וככל שמחיר המניה יורד ביחס לערך העסקי שלה, היא נעשית אטרקטיבית יותר, לא פחות, בניגוד למה שאנשים נוטים להרגיש בזמן ירידות.
21
1,786
איתן קלימן retweeted

אני שמח להציג בפניכם מאמר על כשל התמחור של Market Leader בשוק
כחלק מהמאמר בחרנו לתת דוגמה עדכנית לנקסט ויז'ן - אך חשוב להגיד שהוא תקף לעוד הרבה מובילי שוק הנסחרים בישראל (פאלו אלטו, מגה אור, ואפילו טלסיס וטרמינל איקס עליהם כתבנו בעבר)
לינק בתגובה הראשונה
קריאה מהנה!

אמנם זה לא לינקדין פה, אבל הרבה חיבורים טובים כבר קרו ברשת הזאת אז ניתן את הצ'אנס.
אנחנו מתרחבים!
מחפשים מנהל/ת משרד ותפעול עבור קרן Long Road.
התפקיד משלב ניהול אדמיניסטרטיבי שוטף של המשרד, תמיכה בצוות ההשקעות, קבלת משקיעים וקשר שוטף איתם.
משרה מלאה, תל אביב, אפשרות להיברידי.
אז אם את/ה עם ראש גדול, יכולת עבודה עצמאית ומעוניינים לעבוד בגוף פיננסי צומח, נשמח לשמוע מכם!
קורות חיים ניתן לשלוח ל- [email protected].


אנחנו שמחים להשיק באופן רשמי את הקרן השנייה שלנו – Long Road Opportunities.
כשהקמנו את הקרן הראשונה שלנו, לונג רואד קפיטל, בחרנו באסטרטגיה ממוקדת מאוד: להשקיע בחברות האיכותיות ביותר שאנחנו מצליחים למצוא בשוק המקומי.
חברות רווחיות וצומחות, עם הנהלות טובות ועסקים שאנחנו מרגישים שאנחנו מבינים לעומק.
אחד הכללים הראשונים שהצבנו לעצמנו היה לא לסטות מהאסטרטגיה.
יש הרבה דרכים להרוויח כסף בשוק ההון. הבעיה מתחילה כשמנסים לרדוף אחרי כולן. בעינינו, התמחות נוצרת ממיקוד, מחזרה על אותו תהליך שוב ושוב ומשיפור הדרגתי שלו לאורך זמן.
לכן, לאורך הדרך נשארנו נאמנים לבסיס: מחקר עומק והשקעות לונג בחברות מצוינות.
שוק ההון הוא מקום נפלא.
מצד אחד, הוא מאפשר לנו להיות שותפים בחברות מצוינות לאורך שנים. מצד שני, הכאוטיות המובנית בו מייצרת לא מעט עיוותים – לעיתים בתמחור חסר, לעיתים בתמחור יתר, ולעיתים במבני הון או במצבים מיוחדים שבהם ההזדמנות אינה נמצאת דווקא בקנייה פשוטה של מניה.
מתוך המחשבה הזו הקמנו את Long Road Opportunities, קרן לונג־שורט גמישה בשוק הישראלי.
קישור לכתבה בתגובה


האם ניהול השקעות הוא עסק סקילבלי?
בדומה לעסקים רבים, גם בניהול השקעות השאיפה היא לבנות מודל עסקי שמאפשר לך לשכפל את "המוצר" שלך בהיקפים גבוהים וזאת מבלי להגדיל משמעותית את מבנה ההוצאות.
ברמה הפשוטה ניהול השקעות הוא אכן עסק סקילבלי, לאחר שמעמידים מערך תומך של אנליזה ניהול ותפעול אתה יכול לנהל 100 מיליון או 2 מיליארד כמעט בלי להגדיל את מבנה ההוצאות.
כל זה נכון ברמת הניהול, אבל ברמת המוצר התמונה מעט שונה.
בהשקעות אקטיביות ובמיוחד בשוק הישראלי, לאסטרטגיות השקעה יש מגבלות מסוימות, מה שאפשר לעשות עם 300 מיליון AUM כבר קשה לעשות עם 2 מיליארד AUM.
אם מטרתו של המנהל היא לייצר אלפא עקבי, בהיקפים גבוהים יש צורך מהותי להשתמש באסטרטגיה שונה - זמני התגובה שונים, חברות המטרה שונות וכן הלאה.
הדילמה צפה כאשר מתרחשת "התנגשות" - צמיחה מואצת מאד שפוגשת את תקרת הניהול באסטרטגיה שבחרת.
בחודש אוגוסט היקפי הגיוס לקרן היו ברמה הגבוהה ביותר עד כה, כך שחודש אחד עבר לבדו את היעדים השנתיים שלנו ופגשנו את הדילמה מוקדם מהצפוי.
הבחירה אמנם לא קלה אבל היא פשוטה - המטרה המרכזית שלנו כמנהלי השקעות היא יצירה של אלפא, לא הגדלה של הAUM.
וכדי לייצר אלפא באופן עקבי, יש להצמד לאסטרטגיה ולשמר אותה בקנאות.
בהשקעות, כל סטייה מהאסטרטגיה שבחרת לעצמך היא פתח לטעויות הגדולות ביותר.
אז בקרוב ממש אנחנו סוגרים את הקרן שלנו להפקדות חדשות.
ומה הלאה?
קרן חדשה עליה נרחיב בפוסט נפרד
איתן קלימן retweeted
בהמשך לשרשור שלי על מימון ישיר, ועל היבט התחרות במשכנתאות החוץ בנקאיות אנחנו רואים עוד גוף גדול וחזק שנכנס לתחום שממשיך להתמלא וכעת מצטרפת אליו אמפא קפיטל.
לא מדובר בשחקנית שמתחילה מאפס: אמפא קפיטל היא חברת אשראי ותיקה עם תיק של כ־3.5 מיליארד שקל. הייתה בין החברות אח״ב הפרטיות הגדולות, וכעת התוצאות שלה מפורסמות דרך חברת האם, אמפא בע״מ שהנפיקה ביולי 2025.
אמפא קפיטל מוחזקת 51.4% על ידי אמפא בע״מ ו48.1% על ידי מנורה החזקות. לצורך הפעילות תהיה הזרמת הון של עד 100 מ׳ ש״ח בשלב הראשוני לצד מסגרות בנקאיות.
עוד חברה חוץ בנקאית שנכנסת כאן זה לא משהו חדש אבל אני חושב שהסיפור המעניין כאן לדעתי הוא דווקא חברת מנורה -
שלדעתי היא בעלת החשיפה הרחבה ביותר לענף נכון להיום גם מבחינת חברות וגם מבחינת מגוון פעילות:
• פעילות משכנתאות ישירה (הלוואה לכל מטרה מגובה בנכס) תחת מנורה, כולל משכנתאות הפוכות, סביב ה500 מ׳ ש״ח נכון לסוף 2025.
• החזקה של 48.1% באמפא קפיטל, שכעת נכנסת לתחום.
החזקה של 27.5% באיביאי קוואלטי קרדיט שעוסקת גם בתחום המשכנתאות והלוואות גישור לטווח קצר שהקרן המרכזית מנהלת סביב ה500 מ׳. לצד איתור הלוואות לחברת מנורה.
• החזקה של 15% בחברת מימון ישיר נדל״ן ומשכנתאות שבעלת תיק מנוהל של כ2.8 מיליארד ש״ח.
• הסכמה עקרונית לקבלת 2.5% מחברת המשכנתאות של בלאקאדג׳ (לשעבר מיכמן), לצד מסגרות אשראי של עד 580 מיליון שקל ושיתוף פעולה עם החברה.
כל אחת מהפלטפורמות הללו עדיין קטנה משמעותית מהבנקים וגם בשוק החוץ בנקאי יש עדיין חובת הוכחה לחלקן.
אבל במבט רוחבי ייתכן שמנורה הופכת לשחקנית המשמעותית ביותר מאחורי הקלעים - היא גם בעלת אקוויטי, גם מלווה, וגם ספקית הון של כמה מהחברות שמתחרות על אותו שוק.
אבל זה אולי דווקא היתרון האמיתי שלה. במקום להמר על פלטפורמה אחת שתצליח להתחרות אחת על הפלח החוץ הבנקאי, מנורה מפזרת את ההימור בין כמה מודלים וצוותי חיתום, ובכל תרחיש שהשוק החוץ בנקאי יגדל, היא צפויה להנות מהצמיחה.


בסדרת הציוצים הקרובה אנסה לתת זווית מבט על המתרחש בשוק האשראי החוץ־בנקאי, לשלב בין נקודות רוחב על הענף לבין ניתוח של כמה מהחברות הבולטות בו. המטרה היא להסתכל מעבר לכותרות, להבין את איכות הפעילות והסיכונים ולנסות להעריך נכון כיצד להסתכל על הרווח ולנסות להבין מה מרכיב אותו.
נתחיל עם מימון ישיר.
ונחלק את זה ל2 חלקים:
חלק 1: מנועי הצמיחה והסיכונים שמתחילים להצטבר
דוחות הרבעון השני מציגים חזרה לצמיחה חזקה אחרי שאגת הארי: הרווח הנקי עלה לכ74 מיליון ש"ח, לעומת כ17.5 מיליון ש"ח בתקופה המקבילה, והעמדת ההלוואות גדלה בכ29%. אלה מספרים מרשימים, אבל השאלה שמעניינת אותי היא לא רק כמה החברה הרוויחה, אלא מאיפה הגיע הרווח ועד כמה אפשר לצפות שהוא יחזור גם בהמשך.
בעיניי, החוזקה המרכזית של מימון ישיר ושל ההנהלה שלה היא היכולת לזהות שווקי אשראי חדשים ולבנות בהם פעילות משמעותית. אחרי שביססה מעמד מוביל במימון רכב, החברה מובילה כיום גם את שוק המשכנתאות החוץ־בנקאיות. התיק הכולל, לרבות הלוואות שנמכרו, הגיע לכ4.2 מיליארד ש"ח, וקצב ההעמדות עומד על כ650 מיליון ש"ח ברבעון.
הכניסה האפשרית לאשראי עסקי בנדל"ן יכולה לייצר מנוע צמיחה נוסף, ובעיניי היא גם מסמנת מעבר מחברה שהתמקדה בעיקר באשראי צרכני לחברה בעלת סל פעילויות רחב יותר. עם זאת, הפעם מימון ישיר אינה בונה את הפעילות בעצמה, אלא בוחנת רכישה של חברה ופעילות קיימות, וזה אתגר משמעותי לחברה. לכן המבחן יהיה לא רק אם השוק אטרקטיבי, אלא אם החברה תדע להטמיע את הפעילות היטב ולהפוך אותה למשמעותית, בלי לקחת סיכונים שהיא עדיין לא מכירה מספיק ובלי הקמה מ0.
גם פעילות הרכב השתפרה בזכות צמיחה בהעמדות, הוזלת מקורות המימון ומהלך ההתייעלות, שחסך בחציון כ19 מיליון ש"ח. הנפקת הנע"מ הציבורי היא צעד חיובי נוסף, שמגוון את מקורות המימון ומסייע להפחית את עלויות הגיוס.
אבל לא הכול פשוט.
למרות הצמיחה המרשימה, פעילות המשכנתאות מתמודדת עם תחרות גוברת ועם אי־ודאות רגולטורית סביב ערוץ ההפצה. לשוק נכנסו חברות אשראי כמו נאוי ומכלול, לצד חברות רכב כמו קרסו ואלבר, מהלך מעניין בפני עצמו. גם הפניקס־גמא מתחממת על הקווים.
מימון ישיר כבר מרגישה את הלחץ: בחציון היא הגדילה בכ6 מיליון ש"ח את הוצאות השיווק והעמלות, ובמקביל המרווח המימוני נשחק מ4.20% בסוף הרבעון הראשון ל4.01% בסוף הרבעון השני. ההנהלה מעריכה שהמרווח ימשיך לרדת, לכיוון 3.5%, בעקבות התחרות, וזו נקודה מהותית.
לכך מצטרף שינוי אפשרי בהסדרת פעילות יועצי המשכנתאות, שהם ערוץ הפצה מרכזי עבור החברה (אולי נגע בזה בפוסט נפרד, כי יש הרבה לגעת). אני נוטה להאמין שעד כניסת ההסדרה לתוקף בנובמבר 2026 נראה לחץ להגדיל את התיק ככל האפשר, לצד גידול בהוצאות העמלות.
גם באיכות האשראי התמונה מורכבת. שיעור ההוצאה להפסדי אשראי אמנם ירד ל3.04%, אך היקף ההלוואות בפיגור, בכשל ובהסדר עלה לכ1.14 מיליארד ש"ח, שהם 11.02% מהתיק. חלק משמעותי מהגידול מגיע מפעילות המשכנתאות, וזה נתון שכדאי לעקוב אחריו במיוחד משום שמדובר עדיין בתיק צעיר וגם כזה שצומח מהר גם.
נקודה נוספת שמקשה על הניתוח היא ההשוואה בין ההלוואות שנמכרו ואוגחו לבין אלו שנשארו במאזן. החברה מציינת ששיעור ההפסד בהלוואות הרכב שהומחו נמוך משמעותית, אך מסבירה שסוגי הלוואות חדשים נשארים תחילה במאזן כדי לצבור ניסיון ולבחון את שיעורי ההפסד והפירעון המוקדם, ורק לאחר מכן נמכרים. זה מספק הסבר חלקי לפער, אך ללא השוואה מלאה של איכות הלווים והביטחונות עדיין קשה לדעת עד כמה התיק שנשאר במאזן מסוכן יותר.
בחלק הבא: שני המודלים העסקיים של מימון ישיר, השפעת האיגוחים והשערוכים והקושי להבין מהו הרווח המייצג.


איתן קלימן retweeted

#איביאי מפרסמים את דוחות הרבעון השני ואנחנו רואים את המשך המומנטום העסקי שהתחיל ברבעון הראשון של השנה, הרבה חשבו שאולי הרבעון הראשון היה חד פעמי, הרבעון השני מראה שזה לא המצב, החברה עברה לרמות פעילות גבוהות והמנוף התפעולי אחרי השקעה משמעותית בתשתיות תומכות מתחיל לעבוד
איתן קלימן retweeted
בסדרת הציוצים הקרובה אנסה לתת זווית מבט על המתרחש בשוק האשראי החוץ־בנקאי, לשלב בין נקודות רוחב על הענף לבין ניתוח של כמה מהחברות הבולטות בו. המטרה היא להסתכל מעבר לכותרות, להבין את איכות הפעילות והסיכונים ולנסות להעריך נכון כיצד להסתכל על הרווח ולנסות להבין מה מרכיב אותו.
נתחיל עם מימון ישיר.
ונחלק את זה ל2 חלקים:
חלק 1: מנועי הצמיחה והסיכונים שמתחילים להצטבר
דוחות הרבעון השני מציגים חזרה לצמיחה חזקה אחרי שאגת הארי: הרווח הנקי עלה לכ74 מיליון ש"ח, לעומת כ17.5 מיליון ש"ח בתקופה המקבילה, והעמדת ההלוואות גדלה בכ29%. אלה מספרים מרשימים, אבל השאלה שמעניינת אותי היא לא רק כמה החברה הרוויחה, אלא מאיפה הגיע הרווח ועד כמה אפשר לצפות שהוא יחזור גם בהמשך.
בעיניי, החוזקה המרכזית של מימון ישיר ושל ההנהלה שלה היא היכולת לזהות שווקי אשראי חדשים ולבנות בהם פעילות משמעותית. אחרי שביססה מעמד מוביל במימון רכב, החברה מובילה כיום גם את שוק המשכנתאות החוץ־בנקאיות. התיק הכולל, לרבות הלוואות שנמכרו, הגיע לכ4.2 מיליארד ש"ח, וקצב ההעמדות עומד על כ650 מיליון ש"ח ברבעון.
הכניסה האפשרית לאשראי עסקי בנדל"ן יכולה לייצר מנוע צמיחה נוסף, ובעיניי היא גם מסמנת מעבר מחברה שהתמקדה בעיקר באשראי צרכני לחברה בעלת סל פעילויות רחב יותר. עם זאת, הפעם מימון ישיר אינה בונה את הפעילות בעצמה, אלא בוחנת רכישה של חברה ופעילות קיימות, וזה אתגר משמעותי לחברה. לכן המבחן יהיה לא רק אם השוק אטרקטיבי, אלא אם החברה תדע להטמיע את הפעילות היטב ולהפוך אותה למשמעותית, בלי לקחת סיכונים שהיא עדיין לא מכירה מספיק ובלי הקמה מ0.
גם פעילות הרכב השתפרה בזכות צמיחה בהעמדות, הוזלת מקורות המימון ומהלך ההתייעלות, שחסך בחציון כ19 מיליון ש"ח. הנפקת הנע"מ הציבורי היא צעד חיובי נוסף, שמגוון את מקורות המימון ומסייע להפחית את עלויות הגיוס.
אבל לא הכול פשוט.
למרות הצמיחה המרשימה, פעילות המשכנתאות מתמודדת עם תחרות גוברת ועם אי־ודאות רגולטורית סביב ערוץ ההפצה. לשוק נכנסו חברות אשראי כמו נאוי ומכלול, לצד חברות רכב כמו קרסו ואלבר, מהלך מעניין בפני עצמו. גם הפניקס־גמא מתחממת על הקווים.
מימון ישיר כבר מרגישה את הלחץ: בחציון היא הגדילה בכ6 מיליון ש"ח את הוצאות השיווק והעמלות, ובמקביל המרווח המימוני נשחק מ4.20% בסוף הרבעון הראשון ל4.01% בסוף הרבעון השני. ההנהלה מעריכה שהמרווח ימשיך לרדת, לכיוון 3.5%, בעקבות התחרות, וזו נקודה מהותית.
לכך מצטרף שינוי אפשרי בהסדרת פעילות יועצי המשכנתאות, שהם ערוץ הפצה מרכזי עבור החברה (אולי נגע בזה בפוסט נפרד, כי יש הרבה לגעת). אני נוטה להאמין שעד כניסת ההסדרה לתוקף בנובמבר 2026 נראה לחץ להגדיל את התיק ככל האפשר, לצד גידול בהוצאות העמלות.
גם באיכות האשראי התמונה מורכבת. שיעור ההוצאה להפסדי אשראי אמנם ירד ל3.04%, אך היקף ההלוואות בפיגור, בכשל ובהסדר עלה לכ1.14 מיליארד ש"ח, שהם 11.02% מהתיק. חלק משמעותי מהגידול מגיע מפעילות המשכנתאות, וזה נתון שכדאי לעקוב אחריו במיוחד משום שמדובר עדיין בתיק צעיר וגם כזה שצומח מהר גם.
נקודה נוספת שמקשה על הניתוח היא ההשוואה בין ההלוואות שנמכרו ואוגחו לבין אלו שנשארו במאזן. החברה מציינת ששיעור ההפסד בהלוואות הרכב שהומחו נמוך משמעותית, אך מסבירה שסוגי הלוואות חדשים נשארים תחילה במאזן כדי לצבור ניסיון ולבחון את שיעורי ההפסד והפירעון המוקדם, ורק לאחר מכן נמכרים. זה מספק הסבר חלקי לפער, אך ללא השוואה מלאה של איכות הלווים והביטחונות עדיין קשה לדעת עד כמה התיק שנשאר במאזן מסוכן יותר.
בחלק הבא: שני המודלים העסקיים של מימון ישיר, השפעת האיגוחים והשערוכים והקושי להבין מהו הרווח המייצג.
טלסיס שהוציאה אתמול (עוד) דוח מעולה, היא דוגמא מצויינת לסוג החברות שאנחנו מחפשים.
רווחית, צומחת, מובילת שוק, אחיזה בלקוחות, הנהלה טובה, מינוף תפעולי וכוח תמחור חזק.
ממליץ בחום לקרוא את הניתוח של אביעד שכתב בהרחבה על טלסיס מספר פעמים.
ג.נ - יש עניין
מאז הפוסט על #טלסיס ובדגש על וריסייט עברו הרבה מים בנהר, מחירי השבבים המשיכו לעלות בקצב מהיר, בהמשך זה גרר עליות מחירים רוחביות בכל עולם השבבים, בחלקם אף במאות אחוזים, החששות הגדולים בשוק היו שאולי וריסייט תעלה מחירים אבל הביקוש ירד או המרווחים ישחקו דרמטית.
על מחירו של הפיזור
אחת מתובנות היסוד בעולם ההשקעות היא חשיבותו של פיזור. יתרונותיו ברורים – הוא מפחית סיכון ותנודתיות ומקטין את ההשפעה של טעות בודדת על תיק ההשקעות.
אך כמו לכל החלטה בהשקעות, גם לפיזור יש מחיר.
בלונג רואד אנחנו לא רואים בפיזור יעד בפני עצמו, אלא כלי לניהול סיכון.
כאשר הפיזור רחב מדי, הוא עלול לדלל את השפעתם של הרעיונות הטובים ביותר ולהפוך את תיק ההשקעות לאוסף של פשרות. השאלה מבחינתנו אינה האם לפזר, אלא כמה.
לכן הגישה שלנו ריכוזית יחסית.
אנו מעדיפים להחזיק מספר מוגבל של חברות שאנחנו מכירים לעומק – את המודל העסקי, היתרונות התחרותיים, ההנהלה, מבנה ההון, הסיכונים והתרחישים האפשריים.
כאשר אנו מזהים פער משמעותי בין המחיר בשוק לבין הערך הכלכלי של העסק, אנו מאמינים שגם הקצאת ההון צריכה לשקף את רמת ההזדמנות.
צ'רלי מנגר נהג לצטט עצה שקיבל מסבו:
"When they give you a real opportunity — the world's not going to do it very often and you're only going to get three or four of these invitations to the pie counter — and when you get your invitation, for God's sakes, don't take a small helping."
חשוב להדגיש: ריכוזיות אינה הימור ואינה ביטוי לביטחון מופרז. להפך. ככל שההשקעה מהווה חלק משמעותי יותר מהתיק, כך רף הוודאות הנדרש גבוה יותר. השקעה כזו מחייבת מחקר יסודי, הבנה עמוקה של העסק, משמעת אינטלקטואלית, מרווח ביטחון מספק ונכונות להמתין בסבלנות להזדמנות המתאימה.
התנודתיות ולעיתים גם חוסר הרציונליות של השוק מייצרים מעת לעת הזדמנויות לרכוש עסקים איכותיים במחירים שאינם משקפים את ערכם הכלכלי. כאשר עבודה יסודית, איכות העסק, התמחור ומרווח הביטחון נפגשים, לדעתנו גם גודל הפוזיציה צריך לבטא את רמת האמונה בהשקעה.
כמובן, לא כל רעיון טוב הוא הזדמנות יוצאת דופן, ולא כל הזדמנות מצדיקה משקל גבוה בתיק. בסופו של דבר, יצירת אלפא לאורך זמן אינה נשענת רק על היכולת לזהות חברות איכותיות, אלא גם על היכולת להקצות הון בצורה נכונה. אם כל רעיון יקבל משקל דומה, גם הרעיונות יוצאי הדופן לא ישפיעו באופן משמעותי על התוצאה הכוללת.
מבחינתנו, פיזור נועד למנוע טעויות קטלניות. ריכוזיות, כאשר היא נשענת על מחקר מעמיק ומשמעת השקעתית, מאפשרת להחלטות הנכונות באמת להשפיע על התוצאה. לכן אנו שואפים לפיזור שמספיק כדי לשרוד, ולריכוזיות שמספיקה כדי להצליח.
איתן קלימן retweeted
שמחתי להתארח בפודקאסט של Value Family Office לשיחה על קרן Long Road, על דרכי בעולם העסקי, אסטרטגיית השקעות, השחקנים השונים בשוק ומה למדתי מהטעות הכי גדולה שלי. podcasts.apple.com/il/podcas…

תוצאות קרנות הגידור לחציון הראשון התפרסמו, ויחד עם ציון שנתיים להקמת הקרן, זמן טוב להסתכל קצת אחורה.
1.השותפים - התוצאות ב"ה משביעות רצון, אבל לא פחות חשוב מכך היה הדרך שמובילה לשם.
ליזום ולהקים עסק, זאת דרך מרתקת עם הרבה אתגרים בדרך, והיכולת לעבור אותם ולצמוח מהם וכל זה עם חיוך - זה בזכות השותפים הנפלאים שלי - @ShaiEgozi @aviadbasha
האנשים הכי חדים, חרוצים וישרים שיצא לי לפגוש, וזכות גדולה עבורי לעשות את הדרך הזאת יחד איתם.
2. ההשקעות - המומנטום האדיר שנבנה בשוק הישראלי הוביל להסטת כספים משמעותית ממשקיעי ריטייל וזרים, ובעיקר מגופים מוסדיים - דבר שהוביל לתנועת הון משמעותית שנעה דווקא למניות הגדולות ולמדדים , מה שמייצר קושי עבור מנהלים אקטיבים להכות את השוק.
אנחנו שמחים שההצמדות לאסטרטגיית ההשקעות שלנו ומחקר עומק בלתי מתפשר הוכיחו את עצמם גם הפעם.
3. המשקיעים - גם אחרי מספר תלת ספרתי של לקוחות, וגם אחרי הצטרפות של מוסדי גדול - כל השקעה וכל משקיע שמצטרף זאת הבעת אמון ענקית.
לנהל כסף של אחרים זאת אחריות גדולה מאד, איך מתמודדים עם זה?
1. אני משקיע לאחרים רק איפה שאני משקיע לעצמי. הכסף שלי נמצא איפה שהכסף של השותפים שלנו - זהות אינטרסים מלאה היא תנאי הכרחי וקריטי לניהול השקעות
2. לעולם לא להתפשר על איכות ומחקר - כאשר משקיעים בחברות איכותיות וצומחות ורק אחרי מחקר עומק בלתי מתפשר, זה מעניק בטחון מאד גדול.
