

Bağımsız finans platformu · BIST ve ABD Bilanço okumaları, Etre Skoru, yatırım rehberi ve finans sözlüğü. Tek yöntem, açık veri · https://nitter.cf/t.co/3cxCctVWnq
Ankara
Joined December 2017
- Tweets3.3K
- Following861
- Followers3.7K
- Likes255
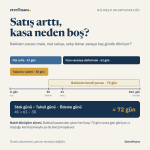



Mahalle bakkalı bu ay 500 bin TL'lik mal satmış. Geçen aydan yüzde 30 fazla. Deftere bakınca işler çok iyi görünüyor.
Kasaya bakınca tablo değişiyor. Satışların yarısı veresiye. Müşteriler "ay sonu öderim" demiş, 250 bin TL deftere yazılmış. Rafları doldurmak için toptancıya ise ödeme yapılmış. Satış artmış, kasa boşalmış.
Şirketlerde bu veresiye defterinin adı ticari alacaklar. Şirketin mal ya da hizmet satıp henüz tahsil edemediği para. Bilançoda dönen varlıklar arasında duruyor.
Gelir tablosu satışı, satış yapıldığı gün yazar. Para o gün gelmese de. Bu yüzden bir şirket kâr açıklarken kasası eriyor olabilir. Kârın gerçekten nakde dönüp dönmediğini görmek için nakit akış tablosuna bakmak gerekiyor. Esas faaliyetlerden gelen nakit kârın çok altında kalıyorsa ilk bakılacak yer alacaklar ve stoklar.
Bunu ölçmenin basit bir yolu var. Ticari alacakları yıllık satışa bölüp 365 ile çarpınca, şirketin satış yaptıktan sonra parasını ortalama kaç günde topladığı çıkıyor. Buna tahsil süresi deniyor.
Bakkalın yıllık satışı 6 milyon TL, yıl sonunda defterde bekleyen alacak 1 milyon TL olsun. 1 bölü 6, çarpı 365, yaklaşık 61 gün. Bakkal sattığı malın parasını ortalama iki ayda topluyor.
Aynı hesabı stok için de yapıyoruz. Stokları satışların maliyetine bölüp 365 ile çarpınca malın rafta ortalama kaç gün beklediği çıkıyor. Bir de tedarikçiye ödeme süresi var: ticari borçlar bölü satışların maliyeti, çarpı 365. Toptancı bakkala 30 gün vade veriyorsa, bakkal o 30 gün boyunca toptancının parasıyla çalışıyor demek.
Üçünü birleştirince nakit dönüşüm süresi çıkıyor. Stok günü artı tahsil günü, eksi tedarikçiye ödeme günü.
Bakkalın rafındaki mal ortalama 41 günde satılıyor olsun. 41 artı 61 eksi 30, yani 72 gün. Bakkal kasasından çıkan her lirayı 72 gün sonra geri görüyor. Bu 72 günü ya kendi birikimiyle ya da borçla finanse etmek zorunda. Satış büyüdükçe bu ihtiyaç da büyüyor. Hızlı büyüyen ama nakit sıkıntısı çeken şirketlerin çoğunun hikâyesi bu.
Bazı işler bu süreyi eksiye bile çeviriyor. Büyük market zincirleri müşteriden parayı kasada, çoğu zaman kartla alıyor. Tedarikçiye ise haftalar, bazen aylar sonra ödüyor. Satışı finanse eden tedarikçi oluyor ve şirket büyüdükçe kasası doluyor.
Türkiye'de bu konu iki kat önemli. Yüksek enflasyonda vadeli satış, fiyatın içinde yeterli vade farkı yoksa müşteriye ucuz kredi vermek demek. 90 gün sonra gelecek 1 milyon TL, geldiği gün daha az mal alıyor. Faizlerin yüksek olduğu dönemde aradaki boşluğu bankadan kapatan şirketin finansman gideri de kârı yiyor.
Bilanço okurken dikkat ettiğim birkaç şey var.
Tahsil süresi her dönem uzuyorsa şirket satışı büyütmek için vadeyi gevşetiyor olabilir. Kâğıt üstünde büyüme var, kasada yok.
Alacaklar hızla artarken şüpheli alacak karşılığı yerinde sayıyorsa dipnotlara bakıyorum. Hiç tahsil edilemeyecek bir paranın hâlâ alacak gibi durması mümkün.
Sektörü hesaba katıyorum. İnşaat, makine ya da proje bazlı işlerde süreler doğal olarak uzun, perakendede kısa. Kıyası aynı sektördeki şirketlerle yapmak lazım.
Ara dönem raporlarında satış rakamı yıllık değil. Dokuz aylık rakamla hesap yapıyorsanız 365 yerine 273 gün kullanın, yoksa süre olduğundan uzun çıkar.
Kendime sorduğum soru şu: bu şirket kârını kasasına koyabiliyor mu, yoksa deftere mi yazıyor? Kâr gelir tablosunda büyüyüp nakit akışında görünmüyorsa, o kârı henüz kazanılmış saymıyorum.

ALT Bilanço okuryazarlığı kartı: Satış arttı, kasa neden boş? Bakkalın nakit döngüsü zaman çizelgesi: mal rafta 41 gün, para veresiye defterinde 61 gün, toptancı vadesi 30 gün. Nakit dönüşüm süresi = stok günü + tahsil günü − ödeme günü = 41 + 61 − 30 = 72 gün. Bakkal kasasından çıkan her lirayı 72 gün sonra geri görüyor.
3
294
Sitedeki e-posta bültenini yeniden kurdum.
Daha önce abone olduysanız kaydınız eski sistemle birlikte kaybolmuş olabilir; listede şu an 10 kişi görünüyor. Analizlerden mailden haberdar olmak istiyorsanız yeniden kaydolmanız gerekiyor.
Yeni sistemde:
• Sadece yeni bilanço analizi yayınlandığında tek mail
• Reklam yok, haftalık özet yok
• Tek tıkla abonelikten çıkış
• Tamamen ücretsiz, sadece bilgi olarak otomatik mail atıyor
• Abone listesi bir daha kaybolmasın diye her gün yedekleniyor
Kaydolmak için ana sayfada abone ol bölümünü kullanabilirsiniz.


Mahallede iki lokanta devren satılık. İkisinin sahibi de 5 milyon TL istiyor ve ikisi de yılda aşağı yukarı aynı parayı kazanıyor. Fiyat aynı olunca hangisini aldığınızın pek önemi yokmuş gibi duruyor.
Ama var. Birinci lokantanın bankaya 3 milyon TL kredi borcu var ve dükkânı alan bu borcu da devralıyor. İkincinin hiç borcu yok, üstelik kasasında 1 milyon TL nakit duruyor ve o da alana kalıyor.
Birinciyi alan 5 milyonu satıcıya veriyor, sonra 3 milyonu bankaya ödemek zorunda kalıyor. İşletme ona toplam 8 milyona mal oluyor. İkinciyi alan da 5 milyon veriyor ama kasadaki 1 milyonu geri alıyor, yani cebinden net 4 milyon çıkıyor. Etiket aynı, maliyet iki kat farklı.
Borsada bunun adı firma değeri, kısaca FD. Şirketin piyasa değerine net borcu eklenerek bulunuyor.
Piyasa değeri, hisse fiyatının şirketin toplam hisse sayısıyla çarpımı. Satıcının istediği 5 milyonun borsadaki karşılığı bu.
Net borç da şirketin bankalara ve tahvil sahiplerine olan borcundan elindeki nakit düşülünce kalan rakam. Nakit borçtan fazlaysa net borç eksiye düşer, ikinci lokantada olduğu gibi. O zaman firma değeri piyasa değerinin altında kalır.
Firma değerini bir kazançla kıyaslamak gerekiyor ve burada en çok FAVÖK kullanılıyor. Açılımı faiz, vergi ve amortisman öncesi kâr. Amortisman, ocak ya da buzdolabı gibi yıllarca kullanılan bir eşyanın fiyatının yıllara bölünüp her yıl gider yazılan payı. O yıl kasadan çıkan bir para değil.
İki lokantanın da yıllık satışı 6 milyon TL olsun. Malzeme, maaş ve kira 5 milyonu götürüyor, geriye 1 milyon TL FAVÖK kalıyor. Rakamların hepsi varsayım.
Birincinin FD/FAVÖK oranı 8 bölü 1, yani 8. İkincinin 4. Birinci lokanta için 8 yıllık FAVÖK'e denk bir para ödüyorsunuz, ikincisi için 4 yıllık.
FAVÖK faizden önceki kâr olduğu için borçlu ve borçsuz iki şirketi aynı ölçüyle kıyaslamaya izin veriyor. Borç da firma değerinin içinde zaten duruyor. Bence BIST'te en sık atlanan şey bu. Piyasa değeri küçük görünen bazı şirketlerin arkasında piyasa değerinden büyük bir borç duruyor.
Bilançoda hesabı yaparken kısa ve uzun vadeli finansal borçlar toplanıyor, nakit ve nakit benzerleri düşülüyor. FAVÖK için son dört çeyreğin toplamı alınıyor. Dokuz aylık bilançolar yeni açıklandı, son 12 ayı bulmak için bu dokuz aya geçen yılın son çeyreğini eklemek gerekiyor.
Ne zaman yanıltır
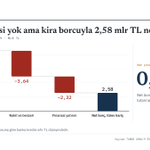
En sık hata kira borcunu unutmak. 2019'dan beri şirketler kira sözleşmelerini bilançoya borç olarak yazıyor (TFRS 16). Kira gideri FAVÖK'ten çıkıyor ve FAVÖK büyüyor. Hesabı yapan FAVÖK'ü raporda yazdığı gibi alıp kira borcunu net borca eklemezse şirket olduğundan ucuz görünür. İkinci lokantanın yıllık kirası 600 bin TL, kalan kira süresinin bilançodaki borcu da 2 milyon TL olsun. Kira gider sayıldığında oran 4. Kira borcunu da ekleyen tutarlı hesapta 6 bölü 1,6 yani 3,75. Borç unutulursa 4 bölü 1,6 yani 2,5 çıkıyor ve lokanta gerçekte olduğundan çok daha ucuz görünüyor. Mağazası çok olan perakende ve restoran şirketlerinde bu fark büyük olabiliyor.
Banka ve sigorta şirketlerinde bu oran kullanılmaz. Onlarda borç işin hammaddesi, PD/DD ve özkaynak kârlılığı daha doğru bir ölçü.
Borç dövizse kur her yükseldiğinde borcun TL karşılığı büyür ve firma değeri de onunla birlikte şişer. Borcun hangi para biriminde olduğu bilançonun dipnotlarında yazıyor.
Enflasyon muhasebesi (TMS 29) döneminde eski raporlardaki rakamlar farklı tarihlerin parasıyla yazılı. Son 12 ayı toplarken bu yüzden küçük bir sapma oluşuyor, oranın virgülden sonrasını çok ciddiye almamak lazım.
Düşük oran her zaman ucuz demek de değil. FAVÖK'ü emtia fiyatı ya da tek seferlik bir iş şişirmiş olabilir, ertesi yıl oran kendiliğinden yükselir. Kıyası da aynı sektördeki şirketlerle yapmak gerekiyor.
Bir işletmenin gerçek fiyatı, istenen para ile devraldığınız net borcun toplamıdır.

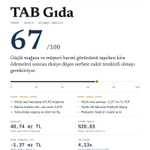
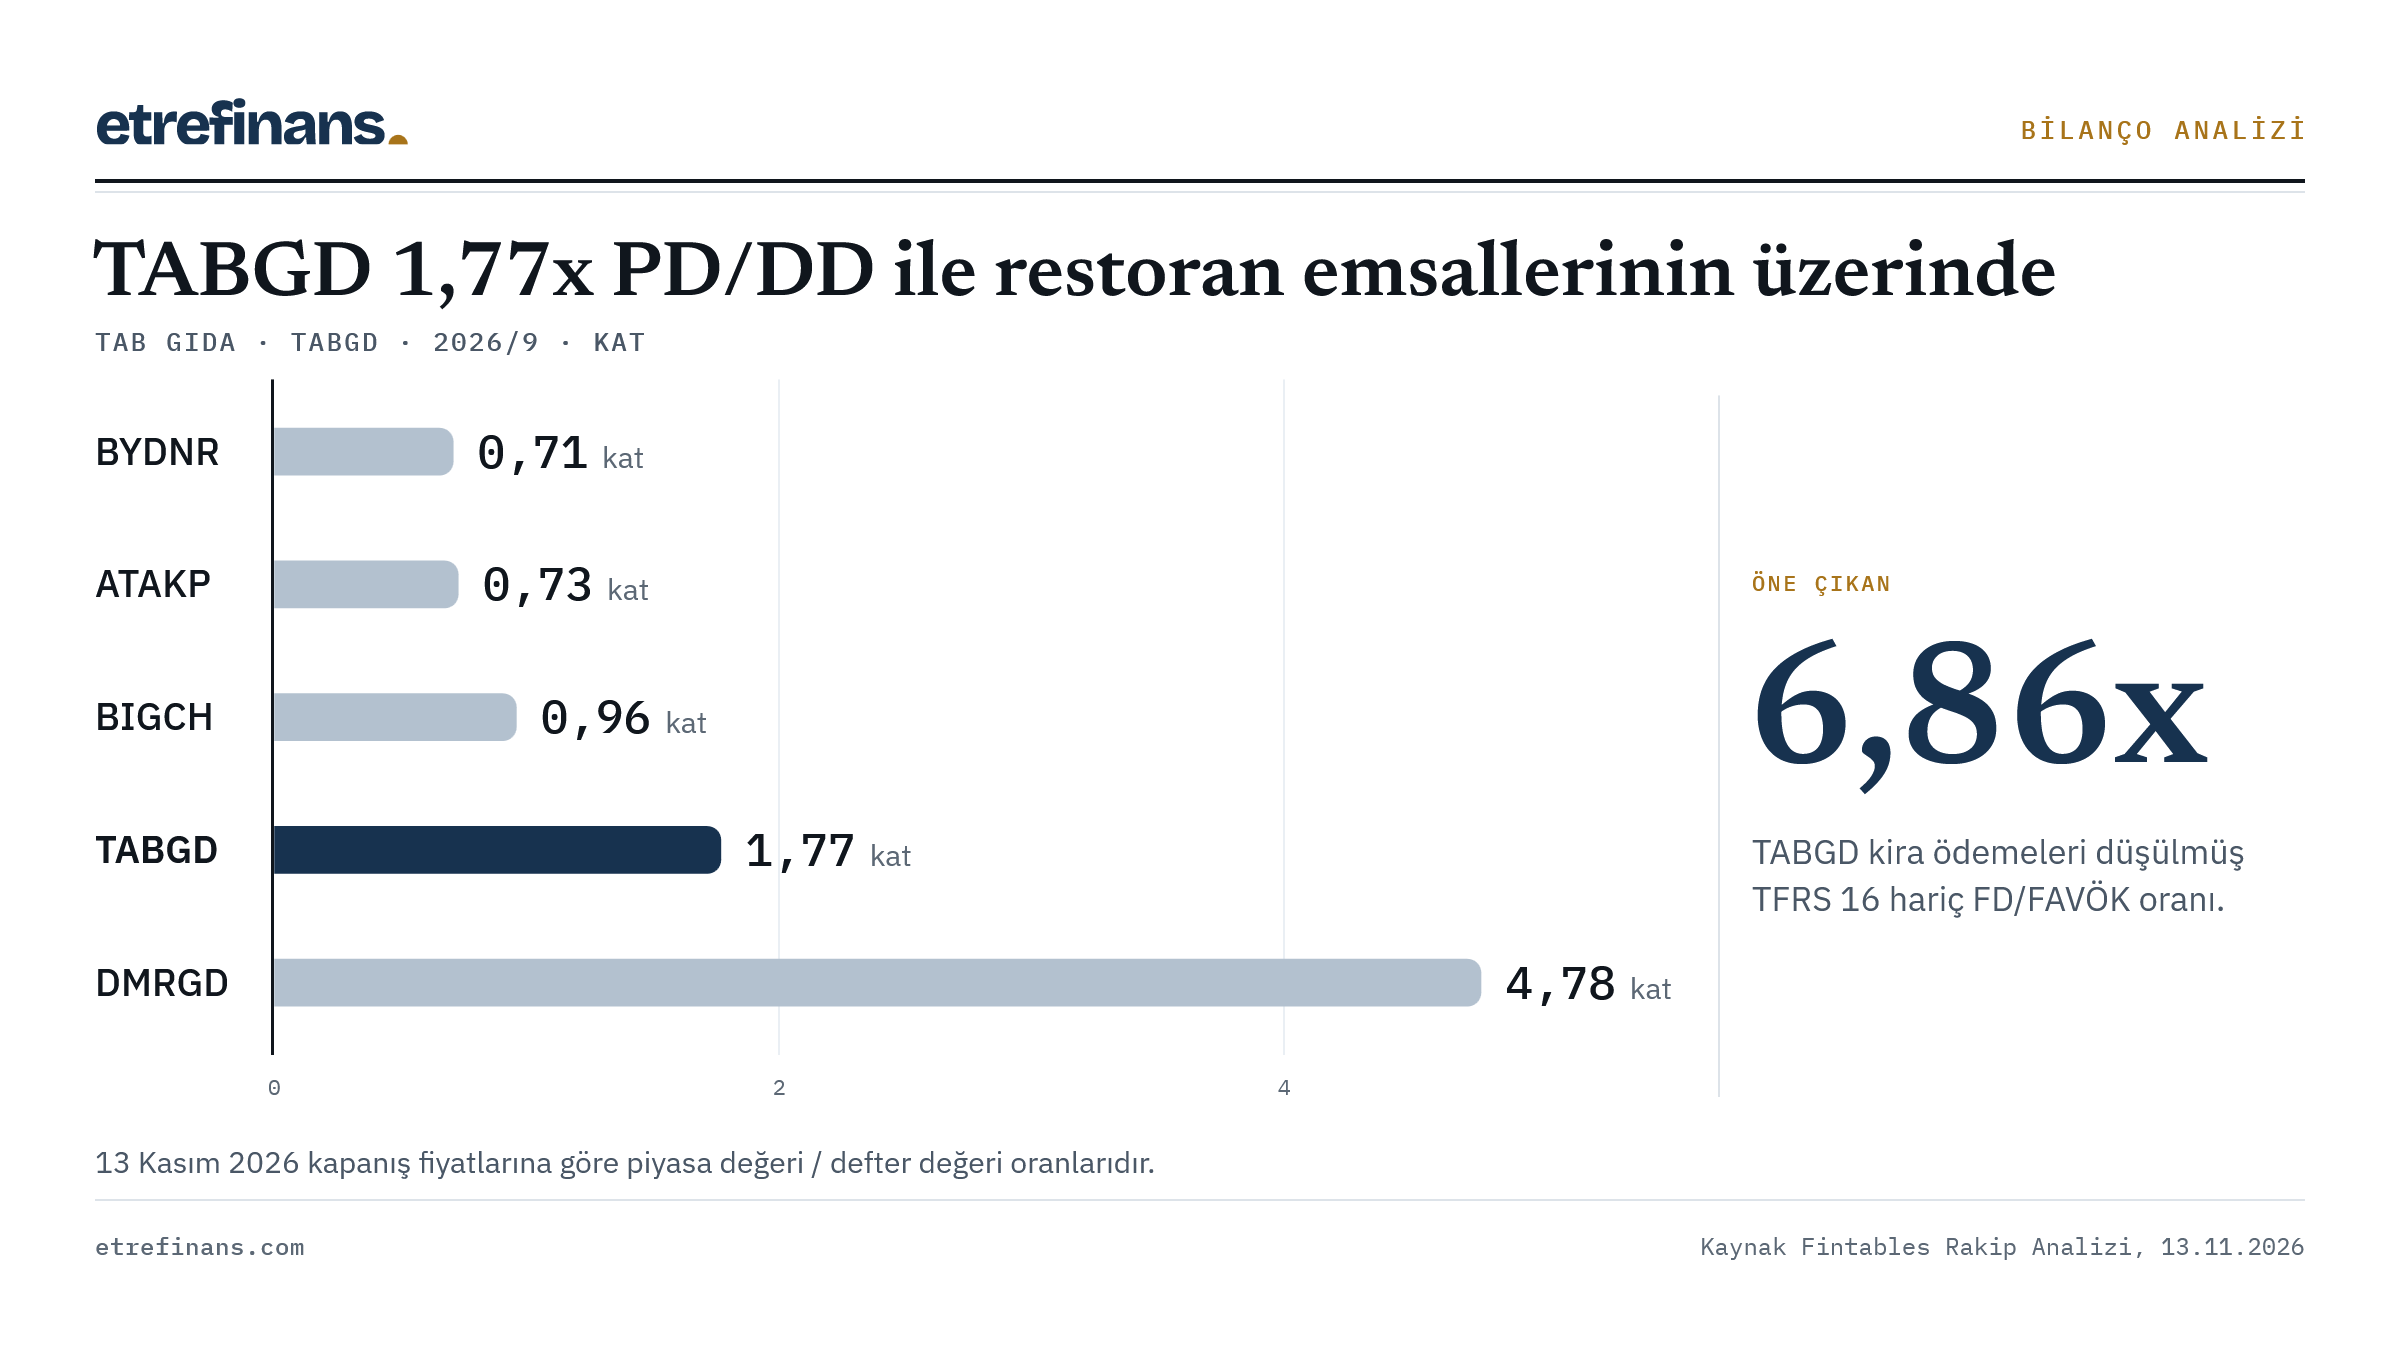
TAB Gıda $TABGD 2026 yılının ilk dokuz aylık bilançosunu inceledim. Puanım 67, güçlü mağaza ve müşteri hacmi skoru taşırken kira ödemeleri sonrası eksiye düşen serbest nakit beni temkinli tutuyor.
Şirket Türkiye genelindeki 2 binin üzerindeki restoranıyla hamburger, tavuk ve pizza pazarında doğrudan satışlardan ve franchise gelirlerinden kazanıyor. Burger King, Popeyes, Sbarro, Arby's, Subway, Usta Dönerci ve Usta Pideci markalarıyla dijital kanallardan da güçlü sipariş akışı sağlıyor. İlk dokuz ayda enflasyondan arındırılmış satışlar büyümesini sürdürürken, üçüncü çeyrekte net kâr geçen yılın neredeyse yarısına geriledi.
Şirket 26 Ekim tarihinde KAP’a bildirdiği açıklamasında yıl sonu için yüzde 10 restoran ağı büyümesi ve reel ciro artışı beklentisini korudu. Aynı gün yayımlanan dokuz aylık sonuçlarda operasyonel kârlılığın sürdüğü ancak ilk yarıdaki türev kazançları durunca net kârın zayıfladığı görüldü. Hisse üzerindeki dalgalanmalar sürerken yönetim Ekim ve Kasım aylarında geri alım programını çalıştırarak 13 Kasım’da KAP’a yeni bir alım bildirdi ve toplam geri alınan payı yarım milyon adedin üzerine taşıdı.
Banka kredisi taşımayan bilanço ve BIST 100 içindeki yeri likidite açısından elini güçlendiriyor. Diğer yandan TFI kontrolündeki oy imtiyazı, tedarikin büyük kısmının kardeş şirketlerden yapılması ve yıl sonunda vadesi dolacak Popeyes sözleşmesi için henüz yenileme haberi gelmemesi dikkatle izlenmeli.

TAB Gıda bilançosunda hiç banka kredisi yok ancak finansman yükümlülükleri yine de yüksek. Mağaza kiralamalarından doğan yaklaşık 9 milyar TL yükümlülük bilançonun borç tarafını belirliyor. Bu sözleşmeler her çeyrek düzenli kira anaparası ve faiz çıkışı yaratıyor.
Kasadaki nakit ve yatırım fonlarının toplamı yaklaşık 6 milyar TL düzeyinde duruyor. Yıl başında daha yüksek olan bu rezerv, temettü ve mağaza yatırımları sonrasında bir miktar geriledi. Piyasa fiyatı doğrudan görülmeyen türev varlıklar dışarıda bırakıldığında yaklaşık 3 milyar TL net borç kalıyor.
Net borç yıllık faaliyet nakit kârının beşte birine denk geldiği için ödeme gücü rahat görünüyor. Yabancı para yükümlülüklerin toplam borç içindeki payı ise yüzde 3 altında kalıyor. Bu yapı kur şoklarının borç yükünü büyütme riskini azaltıyor. Kira depozitosu ağırlıklı yaklaşık 1 milyar TL teminat mektubu da bilançoyu tamamlıyor.
Banka kredisi bulunmayan bu modelde izlenmesi gereken ana konu kira ödemelerinin nakit akışı üzerindeki ağırlığı.


1
3
310
TAB Gıda için verdiğim 100 üzerinden 67 puanın arkasında farklı yöne çalışan iki tablo duruyor. Analizin tamamını etrefinans.com üzerinde yayımladım.
Skoru yukarı taşıyan başlıca güçler mağaza ve müşteri hacmindeki organik büyüme kalitesi, banka borçsuz sağlam bilanço ve pazardaki güçlü rekabetçi konum. Puanı aşağı çeken temel unsurlar ise kira ödemeleri düşülünce eksiye inen nakit üretimi, daralan brüt marj nedeniyle zayıflayan kârlılık kalitesi ve kısa vadeli getiri risk dengesindeki belirsizlik. Yıl sonunda Popeyes sözleşmesi sorunsuz yenilenir ve yeni açılan mağazalar nakit yaratmaya başlarsa puan yukarı taşınabilir, aksi halde baskı sürer.
etrefinans.com/2026/11/tabgd…
Yatırım tavsiyesi değildir.
3
210
Enerjisa Enerji $ENJSA 2026 Ocak Eylül dönem bilançosunu inceledim. Şirkete 65 puan verdim çünkü dağıtım tarifesindeki enflasyon koruması kârı yukarı çekerken yüksek faiz ve yatırımlar borcu büyütüyor.
Grup elektrik üretimi yapmıyor ve 14 ilde şebeke işletip perakende elektrik satarak gelir elde ediyor. Enerjisa bu yapısıyla Türkiye elektrik sektöründe üreticilerden ayrışıp doğrudan dağıtım tekelinin verdiği düzenlenmiş getiriye yaslanıyor. İlk dokuz ayda satış hacmi gerilese bile şirket net kârını geçen yıla göre belirgin biçimde artırdı.
Son haftalarda şirketin finansman gündemi yoğundu ve 5 Kasım tarihli değerlendirmede Fitch Ratings ulusal kredi notunu durağan görünümle teyit etti. Kurumun borçların ağırlıklı olarak değişken faizli olmasına yaptığı vurgu bilanço riskini doğrudan doğruluyor. Ardından 9 Kasım günlü KAP bildiriminde yeni tahvil ihracının tamamlandığı ve Eldivan güneş projesi davasında Danıştay ret kararının kesinleştiği açıklandı.
Öne çıkan güçlü yanlardan biri kısa vadeli ticari döngünün oldukça hızlı dönmesi ve şirketin net döviz açığı taşımaması. Buna karşılık TEDAŞ ile süren geçmiş yıllara dönük reklam ve kira davalarındaki Yargıtay süreci ile bir müşterinin konkordato ilanı belirsizlik yaratıyor. Sabancı Holding ve E.ON eşit ortaklığındaki hisse ekim ayında BIST Katılım 30 listesine de girerek katılım fonlarının radarına girdi.


İlk dokuz ayda Enerjisa satış gelirleri gerilese bile operasyonel kâr marjını yüzde 23 seviyesine yükseltti. Düzenlemeye tabi perakende tarafında enerji fiyatlarının reel olarak düşmesi ciroyu aşağı çekerken dağıtım ayağı tam tersi yönde çalıştı. Yeni tarife döneminde yükseltilen reel getiri oranı sayesinde dağıtım finansal gelirleri geçen yıla göre yüzde 43 arttı. Şebeke yatırımlarından gelen bu enflasyon korumalı getiri şirketin kâr marjını doğrudan yukarı iten ana kaynak oldu.
Maliyet cephesinde de ortalama finansman oranı yüzde 39 seviyesine gevşedi. Buna karşılık değişken faizli kredi ve tahviller hâlâ kârın önemli kısmını eritiyor ve kur riski türev işlemlerle dengede tutuluyor.
Diğer iş kollarında serbest piyasa perakende marjları iyileşirken Müşteri Çözümleri brüt kârı yüzde 41 daraldı. Yeni projelerde daha seçici davranılması buradaki hacmi kıstığı için önümüzdeki çeyreklerde marjların yönünü dağıtım getirisi ile faiz gideri arasındaki fark belirleyecek.


1
3
353
Enerjisa bilançosuna 100 üzerinden 65 puan verdim. Değerlemeden nakit döngüsüne kadar bu çalışmanın tamamını sitede yayımladım. Skoru aşağı çeken taraf, faiz ödemeleri düştükten sonra serbest nakdin negatife dönmesi ve yüksek yatırım yükü yüzünden temettü tabanının yüzde 60 seviyesine çekilmesi oldu. Ayrıca toplam borcun neredeyse yarısının bir yıl içinde vadesinin dolması bilanço esnekliğini sınırlıyor. Puanı yukarı taşıyan güç ise üç bölgedeki doğal tekel dağıtım ağı, enflasyon korumalı yeni dönem getirisi ve yıl içinde artan kârlılık kalitesi oldu. Önümüzdeki dönemde faiz yükü işletme nakdindeki payını azaltabilirse bu puanın yukarı yönlü güncellenmesi mümkün görünüyor.
etrefinans.com/2026/11/enjsa…
Yatırım tavsiyesi değildir.

8
272
Bir arabayı 1,2 milyon TL’ye aldınız. Bugün piyasası 1 milyon. Satmaya karar verdiniz ve ilk aklınıza gelen cümle belli. “Aldığım fiyattan aşağı vermem.”
Alıcı açısından bakınca bu cümlenin hiçbir anlamı yok. Arabanın kaça alındığını bilmiyor, sormuyor da. 1,2 milyon yalnızca sizin kafanızdaki bir rakam. Ama o rakam bütün kararı yönetiyor.
Psikolojide buna çapa deniyor. Aklımız ilk gördüğü rakama takılıyor ve sonraki her şeyi ona göre ölçüyor. Yatırımda bu çapa neredeyse her zaman alış fiyatı oluyor.
Bir de kayıp kaçınma var. Kahneman ve Tversky’nin çalışmalarına göre kaybın acısı, aynı büyüklükteki kazancın sevincinden yaklaşık iki kat ağır basıyor. İkisi yan yana gelince ortaya tuhaf bir alışkanlık çıkıyor. Kârdaki hisseyi “kâr kaçmasın” diye hemen satıyoruz. Zarardakini ise “maliyetime dönsün” diye tutuyoruz. Literatürde buna disposition etkisi deniyor.
Bu bir gözlem değil, ölçülmüş bir şey. Terrance Odean 1998'de ABD’de bir aracı kurumdaki 10 bin yatırımcı hesabını yedi yıl boyunca inceledi. Yatırımcılar kârdaki hisselerinin yüzde 14,8'ini, zarardakilerin ise yüzde 9,8'ini satmıştı. Yani kârdaki bir hissenin satılma ihtimali zarardakinin yaklaşık bir buçuk katıydı.
Asıl ilginç kısım sonrası. Odean satılan kazananlarla tutulan kaybedenlerin bir sonraki yıl ne yaptığına baktı. Satılan hisseler piyasanın yüzde 2,35 üstünde, tutulanlar yüzde 1,06 altında gitti. Aradaki fark 3,4 puan. Yatırımcılar ellerindeki iyi hisseyi satıp kötüsünü tutmuş, bunun da bedelini ödemişti.
Bizim borsada bu alışkanlığın en bilinen hali “maliyet düşürmek”. 100 liradan 100 lot aldınız, hisse 50'ye indi. 100 lot daha alırsınız ve ortalama maliyetiniz 75'e iner. Ekrandaki zarar yüzde 50'den yüzde 33'e düşer, içiniz rahatlar. Oysa TL olarak zararınız hâlâ 5 bin lira. Değişen tek şey, aynı hissede riske attığınız paranın 10 binden 15 bine çıkması. Bazen ekleme yapmak doğru bir karar olabilir. Ama bu karar şirketin durumuna göre verilmeli, ekrandaki yüzdeyi küçültmek için değil.
“Maliyetime gelince satarım” cümlesi de aynı yerden geliyor. Satış kararı hissenin durumuna değil, sizin alış fiyatınıza bağlanıyor. Fiyat ise o rakamı bilmiyor.
Bence aracı kurum uygulamaları bu alışkanlığı daha da güçlendiriyor. Maliyetiniz ve kâr zarar yüzdeniz ekranda hep duruyor. Karar çoğu zaman farkında olmadan o kırmızı ya da yeşil sütuna bakılarak veriliyor.
Bir de “satmadıkça zarar yok” düşüncesi var. Değer zaten düştü. Satmamak zararı silmiyor, sadece ekranda bekletiyor.
Kendime sorduğum bir soru var. Bugün elimde nakit olsa bu hisseyi bu fiyattan alır mıydım? Cevabım hayırsa, hisseyi elimde tutmamın tek sebebi maliyetim olabilir.
Piyasa sizin maliyetinizi bilmez. Karar verirken sizin de onu unutmanız gerekir.

18
1,200
2000'lerin başında New York’ta 25 yaş altı gençler, bir kot markasına “Türk lokumu” diyordu. Marka İstanbul’dandı ve adını herkesin bildiği bir kelimeden almıştı. Mavi.
Hikâye bir terzi dükkânında başlıyor. Sait Akarlılar gençken bir giyim dükkânında dikiş dikerek işe girdi. 1960'ta, henüz 20 yaşındayken ilk hazır giyim atölyesini açtı. 1980'lerde Türkiye ekonomisi dışa açılınca kapı aralandı ve Lee ile Wrangler için lisanslı kot üretmeye başladı. 1984'te kurduğu Erak kısa sürede Calvin Klein, Tommy Hilfiger ve Hugo Boss gibi markalara üretim yapan bir fabrikaya dönüştü.
Yıllarca başkalarının etiketini diktikten sonra Akarlılar işi artık öğrendiklerine karar verdi. 1991'de kendi markasını çıkardı. Beş yıl sonra, 1996'da Mavi Türkiye’de en çok satan kot markası olmuştu, Levi’s’in önüne geçmişti.
Asıl cüret aynı yıl geldi. Mavi ABD’ye satış yapmaya başladı. Kotu icat eden ülkeye kot satmaya kalkmak, Türkiye’den bakınca hayal gibi görünüyordu. İlk yıllar zor geçti, satışlar yavaş ilerledi. Şirket ucuz kot satan büyük zincirlere girmek yerine bir kotu 60 dolar civarında fiyatladı. Kalıplara da Molly, Mark, Minnie, Meg gibi isimler verdi. Molly tutunca gerisi de tuttu ve satışlar her yıl ikiye katlanmaya başladı.
1998'de gazetelere yansıyan bir hikâye var. Bloomingdale’s’ın tepesindeki ismin 13 yaşındaki kızı babasına, arkadaşlarıyla birlikte giydikleri kotun neden onun mağazalarında satılmadığını sormuş. Ertesi gün satın alma müdürü markayı araştırmış, kotun Türkiye’den geldiği anlaşılmış ve kısa sürede anlaşma yapılmış. O yıl Mavi ABD ve Kanada’da 400 kadar noktada satılıyordu.
2003'te Time dergisi Mavi’ye tam sayfa ayırdı. Muhabir fabrikayı gezdi, Chelsea Clinton’ın da Mavi giydiği görülmüştü. Dergi şunu yazdı, “Hiçbir ürün jean kadar ABD’li, hiçbir pazar ABD kadar zor olamaz. Mavi bunu başardı.” Time bir ironinin de altını çizdi. Türkiye’nin yurt dışında başarılı olan ilk perakende markası, en Amerikan ürün olan kottu.
O dönem Kuzey Amerika’daki yıllık satış 45 milyon dolara ulaşmıştı. Mavi bugün 34 ülkede satılıyor ve 2017'den beri Borsa İstanbul’da işlem görüyor.
Yarım asır başkalarının markasını diken bir terzi, en sonunda kendi adını kotun memleketine yazdırdı.

9
986
Logo Yazılım $LOGO 2026 dokuz aylık bilançosunu inceledim. Şirkete 100 üzerinden 76 puan verdim çünkü banka kredisiz net nakit gücü ve bulut abonelikleri bilançoyu taşırken, yüksek faiz ortamında ertelenmiş gelir havuzunun daralması büyümeyi frenliyor.
Gebze merkezli şirket işletmelere muhasebe, kurumsal kaynak planlama ve elektronik fatura yazılımı satıyor, geçen yılki tek seferlik Romanya iştirak kazancı ayrıldığında bu dönem kârını reel olarak korudu. IDC verilerine göre Türkiye kurumsal uygulama yazılımı pazarında yüzde 26 payla lider konumda bulunuyor. Şirketlerin muhasebe altyapısını değiştirmesi zor olduğu için müşteriler sistemde kalıyor ve yenileme faturaları yıl sonunda yoğunlaşıyor.
Ekim başında yabancı fon Swedbank satış yaparken, Yönetim Kurulu Başkanı Mehmet Tuğrul Tekbulut 15 Ekim, 26 Ekim ve 2 Kasım 2026 tarihlerinde piyasadan hisse topladı ve 3 Kasım 2026 tarihli KAP bildirimine göre son işleminde yaklaşık 32 bin adet pay aldı. Bu alımlar kurucu ortağın şirketin nakit üretimine güvendiğini gösteriyor. Ayrıca 9 Kasım 2026 tarihli faaliyet raporuna göre Kasım ayında Haluk Altunel Ürün Başkanı olarak göreve başladı.
Hindistan'daki zarar eden ortaklığın tasfiye edilmesi ve Merkez Bankası onaylı açık bankacılık izniyle müşterilere ödeme hizmeti sunulacak olması elini güçlendiriyor. Zayıf tarafta ise kredi kartı alacaklarını erken tahsil etmek için bankalara ödenen 165 milyon lira kesinti öne çıkıyor. Faizler yüksek kaldıkça bu kesinti kârı törpülüyor, ayrıca yönetim kurulunun yarısını belirleyen A grubu imtiyazı bilmek gerekiyor ve hisse BIST Teknoloji ile BIST Katılım endekslerinde yer alıyor.

Logo Yazılım fiziksel hammadde kullanmadığı için dokuz aylık dönemde yüzde 97 brüt kâr marjıyla çalıştı. Yazılım paketi bir kez üretildikten sonra yeni bir işletmeye abonelik açmak şirkete neredeyse hiç ek üretim maliyeti çıkarmıyor.
Şirketin asıl gider yükü mühendis maaşları ile pazarlama harcamalarında toplanıyor. Yönetim üçüncü çeyrekte pazarlama personel giderlerini geçen yıla göre reel olarak yüzde 30 oranında aşağı çekti. Satış giderlerindeki bu sıkı kontrol cironun yatay kaldığı çeyrekte faaliyet kârını korudu. Böylece üçüncü çeyrekte FAVÖK marjı yüzde 42 seviyesine çıktı. Şirket yavaşlayan pazarda marj feda etmek yerine gider kısarak kârlılığını savunmayı seçti.
Yatırımcının dikkat etmesi gereken en önemli maliyet detayı mühendis maaşlarının muhasebeleştirilme biçiminde yatıyor. Şirket dokuz ayda yeni ürünleri geliştiren mühendislerin 903 milyon lira tutarındaki maaşını gider yazmak yerine bilançoya yatırım olarak kaydetti. Bu yöntem faaliyet marjını kağıt üzerinde yüksek tutsa da maaşlar her ay kasadan ödendiği için serbest nakdi daraltıyor. Kur tarafında ise döviz borcu yok ve bilançoda 373 milyon lira net yabancı para fazlası duruyor. Bu döviz fazlası sayesinde kur artışları maliyet baskısı yaratmak yerine kur farkı geliri sağlıyor.


1
7
293
Logo Yazılım için hesapladığım toplam temel analiz notu 100 üzerinden 76 puan oldu. Şirketin dokuz aylık finansal tablolarına dayanan kapsamlı değerlendirmemi etrefinans.com üzerinde yayımladım.
Peşin tahsil edilen ertelenmiş abonelik havuzunun yılbaşına göre daralması ve yüksek faiz ortamında işletmelerin yazılım yatırımlarını ertelemesi büyüme ile sektörel rüzgâr puanlarını aşağı çekti. Aktifleştirilen yoğun yazılım geliştirme harcamaları da serbest nakdi sınırlıyor. Buna karşılık kasadaki 1 milyar lira üzerindeki net nakit gücü ve pazar liderliği bilanço sağlamlığı ile rekabet puanlarını yukarı taşıdı. Bu nakit kalkanı şirketi borçlanma maliyetinden koruyor ve pay geri alımlarını destekliyor. Yıllık serbest nakit akışının piyasa değerine göre yüzde 10 getiri sunması da değerleme puanına güç kattı. Yıl sonundaki sözleşme yenileme döneminde yeni bulut platformu Logo Edge ertelenmiş gelir havuzunu yeniden büyütürse toplam puan yükselebilir.
etrefinans.com/2026/11/logo-…
Yatırım tavsiyesi değildir.
5
193
2026 yılının ilk dokuz ayı için Afyon Çimento $AFYON finansallarını inceledim. Bence 100 üzerinden 67 puanlık bir tablo var çünkü güçlü net nakit bilançoyu sağlam tutsa da enflasyon ve vergi yükü özkaynak kârlılığını eritiyor.
Şirket Halımoru tesisinde çimento ve Kratos markalı fiber beton donatısı üretip yurt içi alıcılara ve ihracata satıyor. İç pazarda çimento talebi ilk yedi ayda gerilerken şirket bu baskıyı Çimsa ağıyla büyüttüğü ihracatla dengeledi. Üçüncü çeyrekte enerji maliyeti düşünce güçlü kâr geldi ama ilk yarıdaki kayıp nedeniyle dokuz ayda 55 milyon TL civarında zarar yazıldı. Tek çeyreklik toparlanma toplam sonucu artıya taşıyamadı.
Son gündemde Borsa İstanbul 21 Ekim günü pay bazında devre kesici bildirimi yayımladı, ardından şirket 22 Ekim tarihli bildirimle dokuz aylık raporunu KAP'a iletti. Sonrasında 13 Kasım tarihli Ziraat Yatırım bülteni şirketin düşük faaliyet çarpanlarını öne çıkardı. Bu tablo operasyonel maliyet gevşemesinin vergi duvarına takıldığını gösteriyor.
Bilançonun diğer güçlü yanı işletme faaliyetlerinden kasaya yaklaşık 880 milyon TL girmesi oldu. Fakat bu iyileşmenin çoğu geçici işletme sermayesi hareketinden geldiği için sonraki dönemlerde tersine dönebilir. Öte yandan Avro cinsi kiralamalarla döviz açık pozisyonu ikiye katlandı ve kur koruması yok. Kontrol Çimsa'nın yüzde 51 payında bulunuyor, hisse BIST Sınaî endeksinde yer alırken BIST 100 listesinde yer almıyor.

Afyon Çimento borsada çimento şirketleri arasında değerleme açısından ilginç bir ayrışma yaşıyor. Yaklaşık 4800 milyon TL piyasa değeri özkaynakların neredeyse yarısına denk geliyor. Piyasanın bu kadar düşük değer biçmesinin nedeni muhasebe kârının zayıf kalması. Hisse son dört çeyrek net kârına göre 31 kat kazançla fiyatlanıyor ve bu oran Akçansa ile Çimentaş seviyesinde olsa da Çimsa veya OYAK Çimento gibi rakiplerin oldukça üzerinde. Kazanç çarpanını şişiren unsur fabrikanın para kazanamaması değil, enflasyon muhasebesi ve ertelenmiş vergi silinmesinin kârı eritmesi. Faaliyet cephesinde firma değeri faaliyet kârının 3 katının altında kalıyor. Net nakdin piyasa değerinin dörtte birini aşması işletme değerini aşağı çekiyor. Aynı sektördeki yedi çimento şirketinde bu faaliyet çarpanının medyanı 6 katın üzerinde seyrediyor. Yüksek görünen serbest nakit veriminde geçen yıl sonundaki geçici işletme sermayesi çözülmesi de bulunduğu için çarpanı tek başına ucuzluk kanıtı saymamak gerekiyor. Piyasa ucuz faaliyet çarpanından çok yüzde 2'nin altında kalan düşük özsermaye kârlılığını fiyatlıyor.

1
8
521
Afyon Çimento tarafında kasadaki güçlü net nakit ile düşük faaliyet çarpanları toplam tabloyu yukarı taşıyan temel güç oldu. Kapsamlı incelemeyi sitede yayımladım ve bu dönem için hisseye 100 üzerinden 67 puan verdim. Skoru destekleyen unsurlar borcunun dört katını aşan nakit pozisyonu, enerji giderlerinin gevşemesi ve ihracatın neredeyse üçe katlanması oldu. Puanı aşağı çeken yanlar ise yüzde 2'nin altında kalan özsermaye kârlılığı, ikiye katlanan döviz açık pozisyonu ve nakit artışının çoğunlukla geçici işletme sermayesinden gelmesi. Enflasyon kaynaklı vergi ve parasal zarar baskısı hafifler ve enerji maliyetindeki düşüş korunursa skor yukarı yönlü değişebilir.
etrefinans.com/2026/11/afyon…
Yatırım tavsiyesi değildir.
4
276
2026 yılının ilk dokuz aylık bilançosunda Çelebi Hava Servisi $CLEBI rakamlarını inceledim. Güçlü bilanço ve cazip çarpanlarla 100 üzerinden 71 puan verdim ama Hindistan davalarıyla taşınan varlık riski bu skoru frenliyor.
Çelebi Türkiye ve Avrupa başta olmak üzere havalimanlarında yerli ve yabancı havayollarına yer ve kargo antrepo hizmeti veriyor. Uçaklara saha hizmeti veren bölüm gelirin yaklaşık yüzde 70'ini sağlarken gümrüklü kargo depoları şirketin en kârlı alanını oluşturuyor. Sürdürülen işlerde ciro güçlü biçimde büyüdü fakat durdurulan Hindistan operasyonlarından yazılan zarar konsolide kârı geçen yıla göre aşağı çekti.
Şirket 27 Ekim'de KAP'a yaptığı bildirimle Endonezya'daki iki bağlı ortaklığının sermaye artışına katılarak yaklaşık 2 milyon dolar ödeme yaptığını duyurdu. Aynı günün akşam saatlerinde hissede yaşanan sert düşüşle pay bazında devre kesici uygulandı. Bundan kısa süre önce 9 Ekim'deki KAP açıklamasında ise ana ortağın Bangladeş'teki büyük bir havalimanı ihalesine teklif verdiği paylaşıldı, bu adımlar Hindistan sonrası yeni coğrafya arayışını gösteriyor.
Büyüme tarafında geçen yılın sonunda alınan Kenya operasyonu ve Endonezya'daki yeni kargo deposu tonaj artışını hızlandırdı. Buna karşın genel yönetim giderlerinin cirodan hızlı yükselmesi ve ana ortağa ödenen yüksek holding katılım payı operasyonel marjı daralttı. Hisselerin neredeyse yüzde 90'ı tek bir ana holdingde toplandığı için halka açık kısım yüzde 10 civarında kalıyor ve şirket 1 Ekim itibarıyla Ana Pazar'da işlem görüyor.

Çelebi bilançosunu okurken kazanç kalitesinde iki ayrı fotoğrafı ayırmak gerekiyor. Şirketin ana para birimi Avro olduğu için konsolide tablolara enflasyon muhasebesi uygulanmıyor, yani kârlarda parasal kazanç kaynaklı bir şişkinlik yok.
Sürdürülen işlerde vergi sonrası kâr geçen yıla göre neredeyse yerinde sayarken manşette görülen düşüşü durdurulan Hindistan operasyonu yarattı. Faaliyeti kesilen bu birim dokuz ayda yaklaşık 1 milyar TL zarar yazarak konsolide kârı yüzde 25 geriletti. Ancak bu zararın önemli bir kısmı azınlık ortakların payına düştüğü için Çelebi hissedarına düşen ana ortaklık net kârı neredeyse sabit kaldı.
Nakit kalitesi tarafında ise tablo ilk bakışta göründüğünden daha temkinli okunmalı. İşletmeden gelen nakit yaklaşık 5 milyar TL seviyesine sıçrasa da bunun arkasındaki çekirdek nakit üretimi yüzde 10'a yakın geriledi. Artışın tamamı Hindistan depozitoları gibi diğer alacakların tahsilinden ve vergi ödeme zamanlamasından geldiği için bu yüksek nakit girişi kalıcı değil, ilerleyen çeyreklerde tersine dönebilir. Üstelik ana ortağa ödenen holding katılım payının faaliyet kârının yaklaşık yüzde 17'sine ulaşması da hissedara kalan kâr kalitesini sınırlıyor.

1
8
452
Kargo tarafındaki yüksek kârlılık ile kiralama borçları hariç net nakit pozisyonu şirketin finansal dayanıklılığını yukarı taşıyor. Çelebi Hava Servisi için hazırladığım kapsamlı bilanço çalışmasını sitede yayımladım ve bu döneme 100 üzerinden 71 puan verdim.
Kira borçlarını düştüğümüzde şirketin net nakitte kalması ve değerleme çarpanlarının en yakın emsali TAV Havalimanları'na göre daha iskontolu durması skoru yukarı çeken başlıca unsurlar oldu. Buna karşılık daralan kâr marjları, nakit artışının geçici işletme sermayesinden gelmesi ve bilançoda taşınan Hindistan varlık riski puanın yükselmesini sınırladı. Puanın bundan sonraki seyri sürdürülen işlerde marjların dengelenmesine ve Hindistan davalarının ek zarar yazmadan kapanmasına bağlı görünüyor.
etrefinans.com/2026/11/clebi…
Yatırım tavsiyesi değildir.

1
8
311