



推荐一篇美联储的论文,它或许能解释为什么现在国内资本管制会趋严的原因。
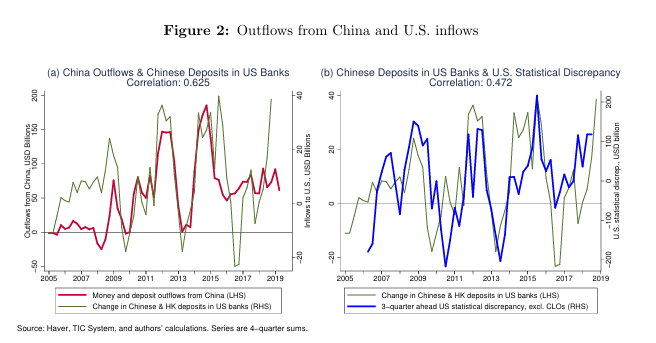
它的标题就很有趣,《当中国经济遭遇冲击,为什么美国房地产会成为中国家庭的避险资产?》。论文首先注意到一个异常现象——每当中国出现经济压力时,一方面存在私人资本外流,另一方面美国国际收支统计中出现较大的、未能解释的资金流入。作者重点观察了两段时期:2011—2013年、2014—2016年。尤其在2015年,中国经历汇率贬值压力、资本外流和经济增长前景担忧。
从2012年到2017年前后,中国私人资本外流与美国国际收支统计差额的滚动相关系数曾保持在0.8以上。在2011年第四季度,中国和香港相关银行资金流入美国的规模,相当于中国资金及存款外流的约29%。2015年第三季度,这一比例达到48%。
中国和香港资金进入美国银行之后,大约三个季度,美国国际收支统计差额出现相应变化。因为购房者可能先把资金转移到美国,再寻找房产、谈判、办理交易,最后完成交割。这一过程可能需要六到九个月。
作者还拿到了居外网2016年11月至2017年1月之间三个月的数据。这些数据可以区分:来自中国哪个城市的用户,浏览了美国哪个邮政编码地区的房产。
中国资金流入之后,房价差异约在八至九个月后达到较强水平。截至2018年底,NAR数据法估计的中国买家美国住宅总持有量2,260亿美元。
经济承压👉财政刺激👉分配不均👉资本外流👉境外资产上涨。



在《金融研究》这篇论文里,阐述的是用工成本这块,外包能有效转嫁企业社保的缴费压力。本来要支付2块钱,现在只要支付一半。这样就能使得企业利润率看起来能hold住。
另一篇论文,是从经济政策不确定性角度,来分析企业选择外包的合理性。这反馈的是企业主自身对后续预期偏焦虑,那么就无法做出扩张(提供稳定岗位)的决策。
这种不确定性,也是成本。
所以很多人盯着就业率在看,其实,就业质量已经发生了很大的转变。这也是为什么季度调查报告含金量高(给出了更多的信息)——企业主体感弱,必然会影响就业市场质量。
所以企业为什么把风险转移给个人?
因为企业风险变大了。利润率无法承受。企业主一旦感知到亏本预期,会做出直接裁减或者变相降低岗位质量以自保的举措。
那么利润率承压单纯是因为行业内卷吗?
这里面有没有财政压力(联系上面的论文)?这里面有没有GDP压力(地方鼓励+汇率损耗)?这里面有没有结构压力(消费没能给企业主安全感)?
再来,当个人“被动”承担越来越多的风险时?又会发生什么呢?risk-off?
一个负的财政乘数,也是很可怕的。
这和资产价格其实相关性很大。只是大部分人解读的方式,完全错了。


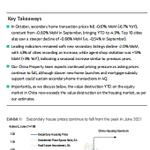
我整理了统计局发布的历年9月70个大中城市房价。很有趣。
我以2010年9月作为基数100,折算下来年均名义增长率只有0.34%。
拿它和同期CPI对比,会发现大幅跑输。这就能理解为什么BIS给出经通胀调整后的实际房价指数已经回到2005年前。
当然,一线城市表现相对较好,拖累主要是因为70城中的三线城市。我预估这种分化保持到2028年,很有可能70城的名义总房价指数会低于2010年基数。
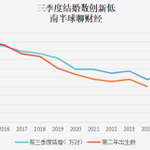
这就像生育率一样。更多年轻人往低生育率城市拥挤,那么整个国家的生育率就会被拖累下降。
很多人只看到分化暂时的“好”,但却低估了分化给长期的“巨大成本”。
另外要注意的是,统计局这个70城只占全国人口的40%,意味着还有很大一块“沉默的大多数”。按照现在的技术条件,全覆盖应该没问题。搞不好...
当讨论成本时,我们总会突出全体优势;但讨论收益时,范围常常被缩窄到一部分群体。


