


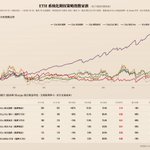
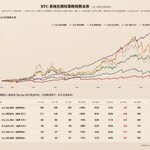

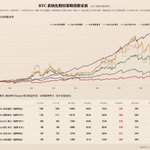


ETH 系统化期权策略指数(10.26)
过去一周 ETH 和 BTC 基本同步,周中涨到 2,500 出头,周四回落,周六晚上跟着 BTC 跌破 2,300,周日反弹,最后收在 2,340 附近。
HODL(持币策略)
114 → 110(−3.41%)
基本复刻 BTC 走势,只是跌幅略大一些,但和 BTC 一样,周五结算时现货和上周几乎一样,落在上周卖出的 call 和 put 行权价之间,下面我们看下各大期权策略指数的表现。
STG35(周频双卖)
115 → 118(+2.74%)
ETH 的 put 又一次是低空掠过,周五上午现货还一直在 put 行权价下方,但结算时刚好拉回,两份权利金全收。周频双卖今年以来已经涨了 20%,和领口持平。
CSP35(现金担保卖 put)
149 → 152(+1.49%)
和周频双卖一样,put 低空掠过,权利金全收。
WKND35(周末宽跨)
537 → 532(−0.92%)
周六晚上的下跌打穿了 put 行权价,而且 ETH 比 BTC 跌得更深,权利金只够赔一半,指数从上周的新高回落。
CC35(现货备兑)
174 → 170(−2.13%)
周中现货一度涨过 call 行权价,但很快回落,周五结算时没有被行权,权利金全收,跌幅全部来自持币的亏损。
CLL(领口)
183 → 178(−2.65%)
保险的行权价整周都没有跌到,所以比备兑多亏了一份保费。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来 t.me/greekslivecn 参与讨论!


ETH 系统化期权策略指数(10.19)
过去一周 ETH 和 BTC 一样在周一冲高,最高接近 2,600,周四差点跌破 2,300,周五结算在 2,450 附近,但周末 ETH 继续下跌,走势比 BTC 弱不少。
HODL(持币策略)
120 → 114(−5.00%)
跌幅是 BTC 的两倍多,但和 BTC 一样,上周卖出的 call 和 put 结算时都没有被行权,下面我们看下各大期权策略指数的表现。
STG35(周频双卖)
112 → 115(+2.71%)
和 BTC 一样两份权利金全收,但 ETH 这周运气更好,周中现货多次跌破 put 行权价,但最终拉回,周五结算时低空掠过,有惊无险。
周频双卖策略凭借本周的卓越表现,反超了持币策略,终于摆脱了垫底的尴尬局面。
CSP35(现金担保卖 put)
147 → 149(+1.50%)
和周频双卖一样,put 行权价低空掠过,权利金全收。
WKND35(周末宽跨)
534 → 537(+0.62%)
ETH 周末继续下跌,周日结算时 put 被打穿了一点,好在权利金足够覆盖赔付,指数再创新高。
CC35(现货备兑)
180 → 174(−3.75%)
周一现货一度涨过 call 行权价,但很快回落,周五结算时没有被行权,权利金全收,跌幅全部来自持币的亏损。
CLL(领口)
191 → 183(−4.27%)
周四现货一度短暂跌破了保险的行权价,但很快拉回,结算时没用上,所以比备兑多亏了一份保费。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来 t.me/greekslivecn 参与讨论!

leifu _/ retweeted

每周我们会甄选一个帖子发放100美元。
如何参与:使用 backtest.greeks.live,发挥想象,进行期权策略的回测。截图加解说发布到推特上,@GreeksLive @JeffLia12309881。
完全可以针对某个特定行情区间进行回测。系统支持BTC期权和ETH期权。
有趣的帖子,我们会先转发。
一周回顾,看下哪位博主的帖子条例清晰、展示得当,颁发奖金。
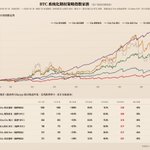
BTC 系统化期权策略指数(10.26)
过去一周 BTC 先涨后跌,周中一路涨到接近 8 万 5,周五结算在 8 万 2,周六晚上一度跌破 8 万,市场情绪再度陷入低迷。
HODL(持币策略)
775 → 755(−2.56%)
本周工作日的涨跌幅基本持平,主要跌幅发生在周五结算之后,下面我们看下各大期权策略指数的表现。
STG35(周频双卖)
236 → 241(+2.04%)
call 行权价 8 万 4、put 行权价 8 万 1,和上周一样价格波动中这两个行权价都有被触及,不过有惊无险,周五结算时价格还是落在两个行权价之间,两份权利金全收。
这周卖出的隐含波动率只有 31%,比上周还低,今年 43 周里已经有 25 周开仓 IV 低于 40%。
CSP35(现金担保卖 put)
376 → 380(+1.08%)
put 行权价 8 万 1,周初一度跌破,周五结算时现货在 8 万 2,权利金全收。
WKND35(周末宽跨)
1569 → 1568(−0.07%)
周六晚上现货跌到 7 万 9,周日结算时虽然回到了 8 万以上,但没能回到 put 行权价上方,put 被行权,权利金不能完全覆盖赔付,指数小幅下跌,是 9 月底以来的第一次亏损。
周末宽跨看起来每周都在稳稳收权利金,其实过去 7 年 382 个周末里,有 186 个周末现货收在行权价之外,差不多一半,但权利金无法覆盖赔付导致亏损的周末只有 67 个,其中 21 个周末和本周一样亏损在 0.5% 以内。
CC35(现货备兑)
1110 → 1092(−1.61%)
call 行权价 8 万 4,周三晚上现货一度升破,但周五结算时已经跌回 8 万 2,没有被行权,权利金全收,指数的跌幅来自持币的亏损。
CLL(领口)
823 → 807(−1.98%)
call 这边和备兑一样。put 保险行权价 7 万 8,现货整周都没有跌到,又白买了一周,所以比备兑多亏了一份保费。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来 t.me/greekslivecn 参与讨论!
BTC 系统化期权策略指数(10.19)
过去一周 BTC 在 8 万到 8 万 4 之间来回震荡,周四一度跌到 8 万出头,随后很快拉回,周五结算在 8 万 2,周末在 8 万 1 附近横盘。
HODL(持币策略)
789 → 775(−1.87%)
现货一周小幅下跌,但周五结算时正好落在上周卖出的 call 和 put 行权价之间,对卖期权的策略非常友好,下面我们看下各大期权策略指数的表现。
STG35(周频双卖)
231 → 236(+2.09%)
call 行权价 8 万 4、put 行权价 8 万 1,周一现货升破 call 行权价,周四又跌破 put 行权价,但在上蹿下跳之后,周五结算时又回到了中间,两份权利金全收,是本周涨得最多的指数。
值得注意的是尽管上周有重大宏观数据公布,但卖出的周期权隐含波动率只有 32% 左右,处在过去 7 年最低的一成,权利金也只有现货的 2%。
过去 7 年里隐含波动率低于 40% 的周,一共有 74 周,其中 47 周赚钱,赚的周平均 +1.83%,亏的周平均 −5.57%,也就是说亏一次平均要三周才能补回来。过去 7 年如果只在这些周卖,100 块本金最后剩 48 块。
为什么这个规律很重要呢?因为今年已经结算的 41 周里,有 23 周的开仓 IV 低于 40%。
CSP35(现金担保卖 put)
372 → 376(+1.10%)
put 行权价 8 万 1,周四现货一度跌破,但周五结算时已经回到 8 万 2,权利金全收。
WKND35(周末宽跨)
1559 → 1569(+0.66%)
周末现货在 8 万 1 附近窄幅波动,周日结算在两个行权价之间,权利金稳稳收下,指数又叒创了新高。
CC35(现货备兑)
1120 → 1110(−0.87%)
call 行权价 8 万 4,和周频双卖一样没有被行权,权利金全收,指数的跌幅来自持币的亏损。
CLL(领口)
834 → 823(−1.26%)
call 这边和备兑一样。put 保险行权价 7 万 9,现货整周都没有跌到,又白买了一周,所以比备兑多亏了一份保费。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来 t.me/greekslivecn 参与讨论!

leifu _/ retweeted

你永远不知道仅仅用自然语言就可以验证你的策略想法有多快乐😆
周末调通了Greeks的回测系统MCP @GreeksLive @JeffLia12309881 , 直接让Grok Bot 帮我验证下最基础的一款期权双卖策略, 通过对回测结果的分析, 调整配置后, 找到了一个年化18%的无脑策略🚀🚀🚀


leifu _/ retweeted

分享几个比较有代表性的结果:
1. 卖出90天跨式期权
年化收益约16%,最大回撤10%。相比短期限,90天策略在本次回测中表现更均衡
2. 双向轮转策略
以30日均线为参考,上方卖Put,下方卖Call。三年回测年化14%,最大回撤12%,操作相对简单
3. 倒三角日历策略
通过远近月期权组合管理Gamma与Vega敞口。近一年回测年化16%,最大回撤仅5%,每日Delta对冲。
回放里有回测的演示和策略构建方法
感兴趣的朋友欢迎加入我们的格致期权交流群深度探讨
✈TG:greekslivecn

来自 @Boywus 大佬的战地观察,推荐阅读!
像 Arcus 和 Lighter 这样价格跟随外部市场、账户信息全透明的交易所,吃单方的利润主要来自挂单来不及撤掉的旧报价,而挂单方则需要在账户费率和撤单速度之间取舍。


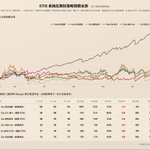
ETH 系统化期权策略指数(10.19)
过去一周 ETH 和 BTC 一样在周一冲高,最高接近 2,600,周四差点跌破 2,300,周五结算在 2,450 附近,但周末 ETH 继续下跌,走势比 BTC 弱不少。
HODL(持币策略)
120 → 114(−5.00%)
跌幅是 BTC 的两倍多,但和 BTC 一样,上周卖出的 call 和 put 结算时都没有被行权,下面我们看下各大期权策略指数的表现。
STG35(周频双卖)
112 → 115(+2.71%)
和 BTC 一样两份权利金全收,但 ETH 这周运气更好,周中现货多次跌破 put 行权价,但最终拉回,周五结算时低空掠过,有惊无险。
周频双卖策略凭借本周的卓越表现,反超了持币策略,终于摆脱了垫底的尴尬局面。
CSP35(现金担保卖 put)
147 → 149(+1.50%)
和周频双卖一样,put 行权价低空掠过,权利金全收。
WKND35(周末宽跨)
534 → 537(+0.62%)
ETH 周末继续下跌,周日结算时 put 被打穿了一点,好在权利金足够覆盖赔付,指数再创新高。
CC35(现货备兑)
180 → 174(−3.75%)
周一现货一度涨过 call 行权价,但很快回落,周五结算时没有被行权,权利金全收,跌幅全部来自持币的亏损。
CLL(领口)
191 → 183(−4.27%)
周四现货一度短暂跌破了保险的行权价,但很快拉回,结算时没用上,所以比备兑多亏了一份保费。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来 t.me/greekslivecn 参与讨论!
ETH 系统化期权策略指数(10.12)
过去两周 ETH 和 BTC 一样先涨后跌,但涨幅小一些,跌幅却大很多,如果按周五开仓到周五结算来计算,第二周跌了 8.4%,是 BTC 的两倍,下面来看下各个策略指数的表现。
HODL(持币策略)
- 第一周(9.27 → 10.4)127 → 129,上涨 1.76%
- 第二周(10.4 → 10.11)129 → 120,下跌 7.28%
两周合计下跌 5.64%
WKND35(周末宽跨)
526 → 529(+0.55%)→ 534(+0.92%)
和 BTC 一样,两周的涨跌都发生在工作日,两个周末都很平静,权利金稳稳收下,指数再创新高。
STG35(周频双卖)
113 → 116(+2.98%)→ 112(−3.77%)
因为 ETH IV 较高,第一周 call 行权价正好没有被击中,两份权利金全收。
第二周 put 行权价被结算价 2,500 打穿了 6.4%,两份权利金加起来只够覆盖不到一半的赔付,巨亏将近 4%。相对而言,BTC 同一周 put 也被打穿,但幅度只有 2.5%,因此只亏了 0.46%。
过去 5 年 ETH 周频双卖的统计和 BTC 一样,六成的时间至少有一边被打穿,其中将近一半的时间权利金可以覆盖赔付。
CLL(领口)
195 → 200(+2.67%)→ 191(−4.44%)
第一周和 BTC 一样 call 全收,保险白买。第二周保险终于用上了,put 行权价 2,550,结算在 2,500,赔付抵掉了一部分现货的跌幅,所以领口比备兑少亏了一些。
尽管本周遭遇暴跌,但 ETH 的领口策略在今年累计上涨幅度依然有 28.7%,比周末宽跨的累计涨幅 26.1% 还高,是今年策略指数中表现最好的期权策略。
CC35(现货备兑)
186 → 192(+3.20%)→ 180(−6.00%)
两周的 call 都没有被行权,权利金全收,第二周的跌幅全部来自持币的亏损。
CSP35(现金担保卖 put)
153 → 155(+1.54%)→ 147(−5.01%)
第一周权利金全收。第二周 put 被打穿,权利金只能覆盖两成的赔付,过去两周亏损最多的期权策略。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来回测自己的策略!

BTC 系统化期权策略指数(10.19)
过去一周 BTC 在 8 万到 8 万 4 之间来回震荡,周四一度跌到 8 万出头,随后很快拉回,周五结算在 8 万 2,周末在 8 万 1 附近横盘。
HODL(持币策略)
789 → 775(−1.87%)
现货一周小幅下跌,但周五结算时正好落在上周卖出的 call 和 put 行权价之间,对卖期权的策略非常友好,下面我们看下各大期权策略指数的表现。
STG35(周频双卖)
231 → 236(+2.09%)
call 行权价 8 万 4、put 行权价 8 万 1,周一现货升破 call 行权价,周四又跌破 put 行权价,但在上蹿下跳之后,周五结算时又回到了中间,两份权利金全收,是本周涨得最多的指数。
值得注意的是尽管上周有重大宏观数据公布,但卖出的周期权隐含波动率只有 32% 左右,处在过去 7 年最低的一成,权利金也只有现货的 2%。
过去 7 年里隐含波动率低于 40% 的周,一共有 74 周,其中 47 周赚钱,赚的周平均 +1.83%,亏的周平均 −5.57%,也就是说亏一次平均要三周才能补回来。过去 7 年如果只在这些周卖,100 块本金最后剩 48 块。
为什么这个规律很重要呢?因为今年已经结算的 41 周里,有 23 周的开仓 IV 低于 40%。
CSP35(现金担保卖 put)
372 → 376(+1.10%)
put 行权价 8 万 1,周四现货一度跌破,但周五结算时已经回到 8 万 2,权利金全收。
WKND35(周末宽跨)
1559 → 1569(+0.66%)
周末现货在 8 万 1 附近窄幅波动,周日结算在两个行权价之间,权利金稳稳收下,指数又叒创了新高。
CC35(现货备兑)
1120 → 1110(−0.87%)
call 行权价 8 万 4,和周频双卖一样没有被行权,权利金全收,指数的跌幅来自持币的亏损。
CLL(领口)
834 → 823(−1.26%)
call 这边和备兑一样。put 保险行权价 7 万 9,现货整周都没有跌到,又白买了一周,所以比备兑多亏了一份保费。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来 t.me/greekslivecn 参与讨论!
BTC 系统化期权策略指数(10.12)
过去两周 BTC 先涨后跌,第一周现货从 8 万 3 慢慢涨到周五的 8 万 7,第二周的周三周四两天跌到 8 万 1 下方。现货画门使得卖 call 和卖 put 各被打穿了一次,下面来看下各个策略指数的表现。
HODL(持币策略)
- 第一周(9.27 → 10.4)796 → 818,上涨 2.71%
- 第二周(10.4 → 10.11)818 → 789,下跌 3.50%
两周合计下跌 0.89%
WKND35(周末宽跨)
1540 → 1549(+0.57%)→ 1559(+0.68%)
这两周的涨跌都发生在工作日,两个周末都很平静,权利金稳稳收下,指数再创了新高。
STG35(周频双卖)
228 → 233(+1.79%)→ 231(−0.46%)
第一周 call 行权价 8 万 5,周五结算在 8 万 6,call 刚好被打穿一点,但两份权利金覆盖赔付绰绰有余。
第二周 put 行权价 8 万 5 被结算价 8 万 2 打穿,两份权利金加起来依然不足覆盖赔付,亏损 0.46%。
过去 7 年里,周频双卖有六成的时间至少有一边的行权价被打穿,但这其中又有一半多的时间,权利金是可以覆盖赔付的。
CC35(现货备兑)
1111 → 1149(+3.38%)→ 1120(−2.52%)
第一周 call 行权价 8 万 5,周五结算在 8 万 6,刚好被行权,但权利金覆盖赔付还有余,所以备兑比持币多涨了一些。
第二周 call 行权价 8 万 8 没有被碰到,权利金全收,指数的跌幅来自持币的亏损。
CLL(领口)
834 → 859(+2.98%)→ 834(−2.90%)
call 这边和备兑一样。第二周周四现货一度跌破了保险的行权价 8 万 2,但周五结算时已经反弹到上方,所以两周的 put 保险都没用上,领口都比备兑多亏一份保费,两周下来刚好回到原点。
CSP35(现金担保卖 put)
373 → 377(+1.11%)→ 372(−1.42%)
第一周 put 行权价 8 万 3 没有碰到,权利金全收。第二周 put 行权价 8 万 5 被打穿,权利金只能覆盖不到一半的赔付,也是这两周唯一亏损超过 1% 的策略。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来回测自己的策略!

围观 Rounder 哥千万实盘地址
t.greeks.live/#/social_tradi…


ETH 系统化期权策略指数(10.12)
过去两周 ETH 和 BTC 一样先涨后跌,但涨幅小一些,跌幅却大很多,如果按周五开仓到周五结算来计算,第二周跌了 8.4%,是 BTC 的两倍,下面来看下各个策略指数的表现。
HODL(持币策略)
- 第一周(9.27 → 10.4)127 → 129,上涨 1.76%
- 第二周(10.4 → 10.11)129 → 120,下跌 7.28%
两周合计下跌 5.64%
WKND35(周末宽跨)
526 → 529(+0.55%)→ 534(+0.92%)
和 BTC 一样,两周的涨跌都发生在工作日,两个周末都很平静,权利金稳稳收下,指数再创新高。
STG35(周频双卖)
113 → 116(+2.98%)→ 112(−3.77%)
因为 ETH IV 较高,第一周 call 行权价正好没有被击中,两份权利金全收。
第二周 put 行权价被结算价 2,500 打穿了 6.4%,两份权利金加起来只够覆盖不到一半的赔付,巨亏将近 4%。相对而言,BTC 同一周 put 也被打穿,但幅度只有 2.5%,因此只亏了 0.46%。
过去 5 年 ETH 周频双卖的统计和 BTC 一样,六成的时间至少有一边被打穿,其中将近一半的时间权利金可以覆盖赔付。
CLL(领口)
195 → 200(+2.67%)→ 191(−4.44%)
第一周和 BTC 一样 call 全收,保险白买。第二周保险终于用上了,put 行权价 2,550,结算在 2,500,赔付抵掉了一部分现货的跌幅,所以领口比备兑少亏了一些。
尽管本周遭遇暴跌,但 ETH 的领口策略在今年累计上涨幅度依然有 28.7%,比周末宽跨的累计涨幅 26.1% 还高,是今年策略指数中表现最好的期权策略。
CC35(现货备兑)
186 → 192(+3.20%)→ 180(−6.00%)
两周的 call 都没有被行权,权利金全收,第二周的跌幅全部来自持币的亏损。
CSP35(现金担保卖 put)
153 → 155(+1.54%)→ 147(−5.01%)
第一周权利金全收。第二周 put 被打穿,权利金只能覆盖两成的赔付,过去两周亏损最多的期权策略。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来回测自己的策略!
ETH 系统化期权策略指数(9.28)
过去一周 ETH 和 BTC 一样周一起飞,从 2,600 涨到 2,730,周二一度冲到 2,800,随后回落,周五结算在 2,670,周末在 2,700 上下横盘。
HODL(持币策略)
125 → 127(+1.80%)
虽然周日到周日只涨了 1.8%,但按卖期权的周期,从周五开仓到下周五结算来看,涨幅有 7.6%,因此和 BTC 一样,卖 call 的策略指数都在下跌,具体表现如下:
CSP35(现金担保卖 put)
151 → 153(+1.43%)
现货整周没有跌破过起涨点,权利金全收。
WKND35(周末宽跨)
523 → 526(+0.45%)
和 BTC 一样,周日结算那一刻恰好是周末的最高点,但是 ETH 的权利金相对 BTC 更丰厚,因此两份权利金加起来不但可以覆盖 call 的赔付,甚至还有余,因此指数再创新高。
CC35(现货备兑)
189 → 186(−1.60%)
现货周一就涨到了 2,700 以上,周五结算在 2,670,call 被行权,相当于在 2,550 卖出了 ETH,所以持币涨了 1.8% 而备兑跌了 1.6%。
和 BTC 一致,过去 5 年,ETH 备兑行权的概率也是 30% 左右,被行权时的平均赔付是平均权利金的三倍。
STG35(周频双卖)
115 → 113(−2.09%)
call 行权价被打穿,put 权利金全收,两份权利金加起来覆盖了一半的赔付。
CLL(领口)
199 → 195(−2.10%)
call 这边和备兑一样被行权,而且还比备兑又多亏了一份保费。
=====
以上报告数据来源为 backtest.greeks.live ,欢迎大家也来回测自己的策略!

BTC 系统化期权策略指数(10.12)
过去两周 BTC 先涨后跌,第一周现货从 8 万 3 慢慢涨到周五的 8 万 7,第二周的周三周四两天跌到 8 万 1 下方。现货画门使得卖 call 和卖 put 各被打穿了一次,下面来看下各个策略指数的表现。
HODL(持币策略)
- 第一周(9.27 → 10.4)796 → 818,上涨 2.71%
- 第二周(10.4 → 10.11)818 → 789,下跌 3.50%
两周合计下跌 0.89%
WKND35(周末宽跨)
1540 → 1549(+0.57%)→ 1559(+0.68%)
这两周的涨跌都发生在工作日,两个周末都很平静,权利金稳稳收下,指数再创了新高。
STG35(周频双卖)
228 → 233(+1.79%)→ 231(−0.46%)
第一周 call 行权价 8 万 5,周五结算在 8 万 6,call 刚好被打穿一点,但两份权利金覆盖赔付绰绰有余。
第二周 put 行权价 8 万 5 被结算价 8 万 2 打穿,两份权利金加起来依然不足覆盖赔付,亏损 0.46%。
过去 7 年里,周频双卖有六成的时间至少有一边的行权价被打穿,但这其中又有一半多的时间,权利金是可以覆盖赔付的。
CC35(现货备兑)
1111 → 1149(+3.38%)→ 1120(−2.52%)
第一周 call 行权价 8 万 5,周五结算在 8 万 6,刚好被行权,但权利金覆盖赔付还有余,所以备兑比持币多涨了一些。
第二周 call 行权价 8 万 8 没有被碰到,权利金全收,指数的跌幅来自持币的亏损。
CLL(领口)
834 → 859(+2.98%)→ 834(−2.90%)
call 这边和备兑一样。第二周周四现货一度跌破了保险的行权价 8 万 2,但周五结算时已经反弹到上方,所以两周的 put 保险都没用上,领口都比备兑多亏一份保费,两周下来刚好回到原点。
CSP35(现金担保卖 put)
373 → 377(+1.11%)→ 372(−1.42%)
第一周 put 行权价 8 万 3 没有碰到,权利金全收。第二周 put 行权价 8 万 5 被打穿,权利金只能覆盖不到一半的赔付,也是这两周唯一亏损超过 1% 的策略。
======
以上报告数据来源为 backtest.greeks.live ,欢迎大家来回测自己的策略!
BTC 系统化期权策略指数(9.28)
过去一周 BTC 周一从 8 万 1 起飞,周二一度冲到 8 万 7,随后一路回落,周五结算在 8 万 4,周末在 8 万 4 附近横盘。
HODL(持币策略)
766 → 796(+4.00%)
本周现货大暴涨,如果按照卖期权的周期从周五开仓到最周五结算来计算,涨幅甚至高达 8.4%,这对于卖 call 的策略指数非常不利,下面我们看下各大期权策略指数的表现。
CSP35(现金担保卖 put)
370 → 373(+1.02%)
put 行权价 7 万 6,现货整周没有跌下来过,权利金全收,是本周唯一上涨的期权策略指数。
WKND35(周末宽跨)
1540 → 1540(−0.03%)
周末现货一直在窄幅波动,但周日结算那一刻恰好是整个周末的最高点,call 的赔付比两份权利金加起来还多了一点,连续 9 个周末盈利之后第一次微亏。
CC35(现货备兑)
1125 → 1111(−1.28%)
上期说过,周五新卖的 call 行权价 7 万 9,而现货周一已经涨到快 8 万 6。这周现货再也没有回到 7 万 9 下方,周五结算在 8 万 4,call 被行权,7 万 9 以上的涨幅全部让了出去,所以持币涨了 4% 而备兑反而跌了 1.28%。
过去 7 年,备兑行权的概率大概是 30%,但是被行权时的平均赔付是平均权利金的三倍多。
CLL(领口)
848 → 834(−1.64%)
call 这边和备兑一样被行权,额外购买的 put 保险行权价 7 万 4 依然没有用上,所以比备兑又多亏了一份保费。
STG35(周频双卖)
239 → 228(−4.41%)
call 行权价 7 万 9、put 行权价 7 万 6,现货周五结算在 8 万 4,call 被打穿了不少,两份权利金加起来只够覆盖赔付的三成,是 8 月下旬那次暴涨之后最大的一周亏损。
=====
以上报告数据来源为 backtest.greeks.live ,本周新增了交易成本的计算,欢迎大家来回测自己的策略!


ETH 系统化期权策略指数(9.28)
过去一周 ETH 和 BTC 一样周一起飞,从 2,600 涨到 2,730,周二一度冲到 2,800,随后回落,周五结算在 2,670,周末在 2,700 上下横盘。
HODL(持币策略)
125 → 127(+1.80%)
虽然周日到周日只涨了 1.8%,但按卖期权的周期,从周五开仓到下周五结算来看,涨幅有 7.6%,因此和 BTC 一样,卖 call 的策略指数都在下跌,具体表现如下:
CSP35(现金担保卖 put)
151 → 153(+1.43%)
现货整周没有跌破过起涨点,权利金全收。
WKND35(周末宽跨)
523 → 526(+0.45%)
和 BTC 一样,周日结算那一刻恰好是周末的最高点,但是 ETH 的权利金相对 BTC 更丰厚,因此两份权利金加起来不但可以覆盖 call 的赔付,甚至还有余,因此指数再创新高。
CC35(现货备兑)
189 → 186(−1.60%)
现货周一就涨到了 2,700 以上,周五结算在 2,670,call 被行权,相当于在 2,550 卖出了 ETH,所以持币涨了 1.8% 而备兑跌了 1.6%。
和 BTC 一致,过去 5 年,ETH 备兑行权的概率也是 30% 左右,被行权时的平均赔付是平均权利金的三倍。
STG35(周频双卖)
115 → 113(−2.09%)
call 行权价被打穿,put 权利金全收,两份权利金加起来覆盖了一半的赔付。
CLL(领口)
199 → 195(−2.10%)
call 这边和备兑一样被行权,而且还比备兑又多亏了一份保费。
=====
以上报告数据来源为 backtest.greeks.live ,欢迎大家也来回测自己的策略!
ETH 系统化期权策略指数(9.21)
过去一周 ETH 先跌后涨,周中一度跌到 2,400 下方,周五晚上急涨到 2,580,周末在 2,600 上下徘徊。
HODL(持币策略)从 117 涨到 125,涨幅 6.60%,和 BTC 一样,所有期权策略指数全线上涨,具体表现如下:
CC35(现货备兑)
175 → 189(+8.33%)
call 行权价 2,540,周五下午结算价 2,490,权利金全收,和 BTC 一样,现货是在结算之后的当晚才急涨的,所以备兑比持币多赚了一份权利金,算是一鱼双吃!
不过周五新卖的 call 行权价是 2,550,而现货周一已经涨到 2,700 以上。ETH 过去 272 周里,开仓后第一个周末结束时现货就高于 call 行权价的有 48 周,其中有一半最后被行权,略低于 BTC 的三分之二。
CLL(领口)
185 → 199(+7.67%)
call 这边和备兑一样将全部权利金收入囊中,额外购买的 put 保险白付了保费,所以比备兑少赚了 0.7 个百分点。
STG35(周频双卖)
111 → 115(+3.41%)
call 行权价 2,540、put 行权价 2,410,现货本周波动时曾一度突破上下界,但周五结算时回到 2,490,稳稳落在两个行权价之间,权利金全收。
CSP35(现金担保卖 put)
148 → 151(+1.79%)
和 STG35 卖的是相同的 put,结算价在行权价上方,权利金全收。
WKND35(周末宽跨)
518 → 523(+1.02%)
周末期权在周五晚上的急涨之后才开仓,call 行权价 2,610、put 行权价 2,560,周末现货虽然一度冲过 call,但周日结算时还是落到两个行权价中间,再度收下所有权利金,指数也再创新高。
=====
以上报告数据来源为 backtest.greeks.live ,欢迎大家也来回测自己的策略!

BTC 系统化期权策略指数(9.28)
过去一周 BTC 周一从 8 万 1 起飞,周二一度冲到 8 万 7,随后一路回落,周五结算在 8 万 4,周末在 8 万 4 附近横盘。
HODL(持币策略)
766 → 796(+4.00%)
本周现货大暴涨,如果按照卖期权的周期从周五开仓到最周五结算来计算,涨幅甚至高达 8.4%,这对于卖 call 的策略指数非常不利,下面我们看下各大期权策略指数的表现。
CSP35(现金担保卖 put)
370 → 373(+1.02%)
put 行权价 7 万 6,现货整周没有跌下来过,权利金全收,是本周唯一上涨的期权策略指数。
WKND35(周末宽跨)
1540 → 1540(−0.03%)
周末现货一直在窄幅波动,但周日结算那一刻恰好是整个周末的最高点,call 的赔付比两份权利金加起来还多了一点,连续 9 个周末盈利之后第一次微亏。
CC35(现货备兑)
1125 → 1111(−1.28%)
上期说过,周五新卖的 call 行权价 7 万 9,而现货周一已经涨到快 8 万 6。这周现货再也没有回到 7 万 9 下方,周五结算在 8 万 4,call 被行权,7 万 9 以上的涨幅全部让了出去,所以持币涨了 4% 而备兑反而跌了 1.28%。
过去 7 年,备兑行权的概率大概是 30%,但是被行权时的平均赔付是平均权利金的三倍多。
CLL(领口)
848 → 834(−1.64%)
call 这边和备兑一样被行权,额外购买的 put 保险行权价 7 万 4 依然没有用上,所以比备兑又多亏了一份保费。
STG35(周频双卖)
239 → 228(−4.41%)
call 行权价 7 万 9、put 行权价 7 万 6,现货周五结算在 8 万 4,call 被打穿了不少,两份权利金加起来只够覆盖赔付的三成,是 8 月下旬那次暴涨之后最大的一周亏损。
=====
以上报告数据来源为 backtest.greeks.live ,本周新增了交易成本的计算,欢迎大家来回测自己的策略!
BTC 系统化期权策略指数(9.21)
过去一周 BTC 先跌后涨,周中一度跌到 7 万 5,周五晚上急涨到 8 万 1,周末在 8 万 1 上下徘徊。
HODL(持币策略)从 724 涨到 766,一周涨幅 5.78%,所有期权策略指数也全线上涨,下面我们看下各大期权策略指数的表现。
CC35(现货备兑)
1051 → 1125(+7.11%)
卖出的 call 行权价 7 万 9,周五下午结算价 7 万 7 多,权利金全收,而现货是在结算之后的当晚才急涨到 8 万 1 的,这段涨幅备兑也完整拿到了,所以比持币多赚了一份权利金,今年以来的收益也由亏转盈。
不过周五新卖的 call 行权价还是 7 万 9,而现货周一已经涨到快 8 万 6。过去 7 年的 376 周里,call 最终被行权的不到三成,但开仓后第一个周末结束时现货就已经高于行权价的有 63 周,其中三分之二最后被行权。
CLL(领口)
795 → 848(+6.61%)
call 这边和备兑一样将全部权利金收入囊中,额外购买的 put 保险行权价 7 万 3 并没有起到作用,白付了保费,所以比备兑少赚了半个百分点。
STG35(周频双卖)
233 → 239(+2.61%)
call 行权价 7 万 9、put 行权价 7 万 6,现货周二一度冲过 call,周三又跌破了 put,但周五结算时回到 7 万 7 多,落在两个行权价之间,两份权利金全收。
CSP35(现金担保卖 put)
365 → 370(+1.37%)
和 STG35 卖的是相同的 put,结算价在行权价上方,权利金全收。
WKND35(周末宽跨)
1529 → 1540(+0.76%)
周末期权在周五晚上的急涨之后才开仓,call 行权价 8 万 1、put 行权价 8 万出头,周末现货一度冲过 call,周日结算时回落到两个行权价之间,两份权利金全收,指数再创新高。
=====
以上报告数据来源为 backtest.greeks.live ,大家也可以来回测自己的策略!

本来以为 OpenAI 会隔一天发布已经传言很久的 GPT-6 Sol,没想到距离 Opus 5.5 发布只隔了几个小时 😂 AI时代的产品竞争太激烈了

Please welcome GPT-6 Sol and GPT-6 Luna to the GPT-6 universe.
GPT-6 Sol and Luna build on the advances behind GPT-6 Astra, bringing much of its strengths into faster and more affordable models to support work at scale.
We’ve also made caching and inference more efficient, and we’re passing the savings directly to you: 50% lower API prices for Sol and Luna compared with GPT‑5.6 promotional pricing.

ETH 系统化期权策略指数(9.21)
过去一周 ETH 先跌后涨,周中一度跌到 2,400 下方,周五晚上急涨到 2,580,周末在 2,600 上下徘徊。
HODL(持币策略)从 117 涨到 125,涨幅 6.60%,和 BTC 一样,所有期权策略指数全线上涨,具体表现如下:
CC35(现货备兑)
175 → 189(+8.33%)
call 行权价 2,540,周五下午结算价 2,490,权利金全收,和 BTC 一样,现货是在结算之后的当晚才急涨的,所以备兑比持币多赚了一份权利金,算是一鱼双吃!
不过周五新卖的 call 行权价是 2,550,而现货周一已经涨到 2,700 以上。ETH 过去 272 周里,开仓后第一个周末结束时现货就高于 call 行权价的有 48 周,其中有一半最后被行权,略低于 BTC 的三分之二。
CLL(领口)
185 → 199(+7.67%)
call 这边和备兑一样将全部权利金收入囊中,额外购买的 put 保险白付了保费,所以比备兑少赚了 0.7 个百分点。
STG35(周频双卖)
111 → 115(+3.41%)
call 行权价 2,540、put 行权价 2,410,现货本周波动时曾一度突破上下界,但周五结算时回到 2,490,稳稳落在两个行权价之间,权利金全收。
CSP35(现金担保卖 put)
148 → 151(+1.79%)
和 STG35 卖的是相同的 put,结算价在行权价上方,权利金全收。
WKND35(周末宽跨)
518 → 523(+1.02%)
周末期权在周五晚上的急涨之后才开仓,call 行权价 2,610、put 行权价 2,560,周末现货虽然一度冲过 call,但周日结算时还是落到两个行权价中间,再度收下所有权利金,指数也再创新高。
=====
以上报告数据来源为 backtest.greeks.live ,欢迎大家也来回测自己的策略!
ETH 系统化期权策略指数(9.14)
过去一周 ETH 大起大落,周四晚上一度跌到 2,400 出头,周五晚上又急涨到 2,600 多,周末回落到 2,500 下方。HODL(持币策略)从 119 跌到 117,跌幅 1.54%,各大期权策略指数的表现如下:
STG35(周频双卖)
108 → 111(+3.03%)
call 行权价 2,580、put 行权价 2,450,周四晚上现货跌破了 put,但周五结算时刚好回到 put 行权价上方;结算后当晚又冲过了 call,好在那时期权已经结算完了,所以两条腿权利金全收。同一周 BTC 的周频双卖小亏了 0.45%,因为 BTC 跌得比 ETH 多,周五结算时已经跌破了 put 行权价。
CSP35(现金担保卖 put)
146 → 148(+1.61%)
和 STG35 卖的是相同的 put,结算价在行权价上方,权利金全收。
WKND35(周末宽跨)
515 → 518(+0.66%)
周末期权开仓时 ETH 已经从周五晚上的高点回落,call 行权价 2,590、put 行权价 2,530,周末没碰到 call,周日结算时跌破了 put,好在权利金能够覆盖赔付。
CC35(现货备兑)
175 → 175(−0.06%)
call 行权价 2,580,权利金全收,正好抵掉了持币一周的跌幅,指数基本持平。
CLL(领口)
186 → 185(−0.59%)
call 这边和备兑一样将全部权利金收入囊中,额外购买的 put 保险行权价 2,350 并没有起到作用,白付了保费,所以比备兑多亏了 0.5 个百分点。
ETH 的领口保险在过去 271 周里赔过 33 周,触发率略高于 BTC,同样也是依靠今年 2 月初和 6 月初的那两周赔付,领口今年上涨了 24.5%,而备兑只涨了 5.3%。
