
独立系VCのGP。VC、スタートアップ、読書での学びを発信。VC業界の発展に貢献したい。 スタートアップ2社の経営、EXIT経験あり。主な投資先:ビジョナル、BASE、 ANYCOLOR、AI Inside、ミンカブ、ギックス、Rebase。少年野球の監督。
Joined April 2007
- Tweets3.6K
- Following992
- Followers11.3K
- Likes12.3K


Pinned Tweet
2011年当時、各社が大赤字を出しながら血みどろの戦いをしていたグルーポン市場で、私は業界3位のシェアリーの社長でした。グルーポンの小林雅さんとポンパレの出木場さんに呼ばれて、芋洗坂の中華御膳房で会食した日のことは今でも覚えてます。(続く)
本日IPOのトグルHDについて、主要投資家のリターン、想定売却益をメモ。公募価格4,040円で試算。
・PKSHAアルゴリズム2号(A種・2023/7)
4.5倍(IRR 58.7%)/売却益 約1.8億円
・HERO Impact Capital 1号(A種・2023/7+B種・2024/7)
4.0倍(56.6%)/3.7億円
・レアゾンHD(A種・2023/7+B種・2024/12)
2.7倍(50.2%)/5.1億円
・ブーストキャピタル1号(B種・2024/7)
1.8倍(29.4%)/7.9億円
・日本郵政キャピタル1号(B種・2024/12)
1.8倍(36.1%)/3.9億円
・ALL STAR SAAS FUND/BEENEXT(B種・2024/12)
1.8倍(35.7%)/3.0億円
・SMBC信託 未来創生3号(C種+セカンダリ・2026/4)
1.2倍(41.1%)/約2.8億円
時価総額596億円、吸収金額156億円と東証グロースのそこそこ大きな案件。非売出し分については180日1.5倍のロックアップあり。
サプライチェーンマネジメント×AIにご関心ある方、お勧めのイベントです!

弊社も登壇します!
「一次サプライヤの先、二次・三次、さらにその先で何が起きているか分からない」
ヒアリングやアンケートだけでは追いきれないこの課題に、AIでどう向き合うか。
11/11(水)のオンラインカンファレンスで、弊社パートナーの高橋がTier N推定×サプライチェーンリスク管理についてお話しします。
参加無料です👇
ldu.enfactory.co.jp/20261111…
最近投資させて頂いたFlyle財部さん。起業のスイッチが入り、バキバキになった話がとても印象的。
AIの時代になって改めて、覚悟、情熱、強い思いについて考えさせられました。

届いたお客様の声の数だけ、プロダクトは良くなる。CX変革を推進するFlyle代表・財部優一さんと、弊社GP立岡との対談ポッドキャストを記事にしました。
今回もStartup Nowに出演し、MCは稲荷田さんです。
Flyleでは、お客様の声を形にする仲間を募集中です。
#Flyle #StartupNow @tkrb729 @tatsutatsukei
▼note
note.com/alphavc/n/n4f2382c9…

日米VC間に大きな差があるのは事実で、その点が批判されるのは理解できる。ただ、その主因を「買取請求権」に求めるのは違う。
日経の「起業家を萎縮させるゼロリスクルール」という表現はミスリード。
最近の契約実務で、VCが事業の失敗リスクを負わないような契約はほとんど見られない。契約内容そのものが問題ではない。
泣ける投稿。
喪服レスキューの投資の決め手はお客様の「感想ノート」でした。
お客様にインセンティブは一切ないのに、ノートは感謝の言葉で溢れています。

田中 正人 | ALPHA VC retweeted

Flyle、シリーズA18.8億円の調達、AIオペレーターなど新規AIエージェントサービス群のリリースを発表しました。同時に、オリエントコーポレーション様・日本ハム様などに登壇いただいたCMも公開しております。
素晴らしいお客様・投資家の方々に恵まれ、今回の発表ができたこと大変嬉しく思います。
ここから新しいステージに入り、全職種積極的に募集していますので、興味ある方、是非、お気軽に連絡ください!
コンタクトセンター・CX業務を担うAIエージェント「Flyle(フライル)」、シリーズA18.8億円を資金調達。
prtimes.jp/main/html/rd/p/00…

ユニコーン狙いの投資に限らず、それぞれの経営スタイルに合わせた多様な投資スキームがある。
①償還可能株式
投資家はまず株式を取得するが、一定期間後、会社自身がキャッシュフローを使ってその株式を買い戻していく。
マイターン社の事例では、投資家が株式の6%を取得し、その半分を売上連動3%の支払いによって投資額の3倍で償還。残り半分は数年後のフェアバリューで買い戻す設計。
投資家は、前半ではRBF的な予測可能性の高いリターンを取り、残余株式では企業価値上昇のアップサイドも残す。
VCのように「第三者への株式売却」をExitの前提にしない。会社自身のキャッシュフローが投資家の流動性となるのが特徴。
本事例では、MOIC 2.5倍、IRR 約18%となりIPOもM&Aもせずにリターンを創出。
②ミッションロック型優先株式
資本提供者に一定の配当リターンを与える一方、議決権や会社売却時の売却益を制限する。
Equal Exchange社の事例では、投資家は年率5%の配当を享受できる一方で、最低5年間保有し、売却時には原則取得価格で会社に売り戻す。会社が高値で買収されても、投資家がそのアップサイドを享受することは出来ない。(ノー・イグジット条項)
通常の優先株が投資家の経済的権利を強化するのに対し、こちらはむしろ逆で、「資本を出した人が会社の目的まで支配する必要はない」という思想で、会社のミッションを契約構造そのものに埋め込んでいる点が特徴。
当社は本仕組みを通じて、ミッションに共感してくれる投資家から31年間で1,700万ドル以上調達。
③コンバーティブル・レベニュー・ベースド・ファイナンス(Convertible RBF)。
借入と増資の中間に位置するメザニン型の資金調達で、売上、粗利、EBITDAなどの一定割合を返済原資とし、累計返済額が投資元本の一定倍率に達するまで支払いを続ける。
Provive社の事例では、2億円を調達し、返済額はEBITDA連動とし総支払額を2.5倍、累計5億円を返済する設計。ただし固定元利返済ではないので、業績が悪い時には返済額が下がり、良い時には早く返済が進む。
さらに将来増資を行う場合、未返済残高を株式に転換できる転換権を付けることもできる。
当社の事例では投資家は2.5倍のリターン、その間、Provive社は4倍に成長。成長後にコストの安い借入を実施。
通常の増資より希薄化を抑えながら、借入より柔軟な成長資金を調達できる。
キャッシュフローの予測可能性は出てきたが、銀行融資にはまだ早く、追加増資による希薄化も避けたい企業と相性がいい。


なぜ、性が存在するのか?無性生殖より2倍のコストが必要な有性生殖が広がったのはなぜか?
有性生殖では、父母の遺伝子が毎回シャッフルされるため、子どもの遺伝的組み合わせが多様になる。
競争者や寄生者も常に進化しているため、毎世代「少し違う個体」を大量に作ることが生存として有利になる。(赤の女王仮説)
民主主義が広がって以降、人は自分たちを自己家畜化する傾向があるが、もっと個性的であるべき。

シャープからサムスンに移って、驚いたのが厳格なセキュリティー管理だった。
パソコンは社外に持ち出せない。持ち出そうとすると、ゲートの警報が鳴る。
会社で使う紙のなかには金属片が入っていて、コピーした書類を社外に持ち出そうとするとセンサーが感知し警報が鳴る。書類が机に山積みのシャープとは大違いだった。
社員のスマートフォンにも専用アプリを入れ、カメラが作動しないようにしなければならない。セキュリティーの専門部隊が常時見回りをしていて、書類を放置していると警告される。


ドイツ・ヘッセン州警察の捜査官が端末に向かい、検索窓にひとりの名前を入力する。
画面には、その人物をめぐる点と線が広がっていく。数年前の通報記録、車両の登録情報、過去の住所、同居していた家族、事件の関係者として一度だけ記録に現れた知人。それらが線で結ばれ、地図と時系列の上に並べられる。捜査官が何かを判断する前に、画面にはすでにひとつの人物像が立ち上がっている。
2023年、ドイツ連邦憲法裁判所は、こうした自動分析を認めていた州法の規定に歯止めをかけた。
裁判所が問題にしたのは、誤った情報が紛れ込む危険だけではない。
本来は別々の目的で保存されていた個人情報を横断的に結びつけ、自動で分析・評価すれば、人物や出来事の関係は、元の記録にはなかった意味を帯びて浮かび上がる。その分析は単なる情報整理にとどまらず、個人の自由に対する新たな介入になりうる、という判断である。
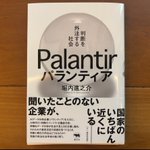
パランティアが提供しているのは、散らばった記録を結びつけ、分類し、行動へとつなげる一連の手順を、画面上の自然な流れとして見せる仕組みだ。そこでは特定の振る舞いがリスクとして浮かび上がり、過去の記録が現在の警告として扱われる。
最終的な決定を人間が下していても、何を見るか、何を関連づけ、何を優先するかがあらかじめ整えられていれば、判断の前提はすでに技術環境によって形づくられている。
決定者はその場に残る。しかし、判断を組み立てる力は決定者の手を離れ、技術環境の側へ移っている。本書では、この状態を「判断の外注」と呼ぶ。

ロボットと共に暮らす家。独自のアプローチで挑む成田さんのインタビューです。面白い。

『双腕ロボットが棲む"生きた家"』
シードで30億円を調達したMW。なぜ住宅から建てるのか、なぜ人型ではなく、双腕ロボットなのか。
MW、成田修造さんの物語を、投資家のALPHA立岡さんと紐解きました。本編はYouTube、Podcastよりご視聴ください! @shuzonarita @tatsutatsukei #StartupNow #pr

喪服レスキュー後藤さんのインタビューです。なぜ喪服なのか?後藤さんなりのスタートアップとはなにか?に迫ってます。
24時間いつでも、無人店舗で喪服を借りられる。
市場規模から逆算するのではなく、自分自身の原体験から始める。スタートアップらしからぬスタートアップ、喪服レスキュー後藤さんの対談記事です。
alphavc.jp/insight/mofukures…
・YouTubeはこちら youtube.com/watch?v=3PWXyPZi…
#喪服レスキュー #ALPHA

本日上場するオーディオストックの主要投資家のリターンをメモ。公募価格1,060円ベースで、投資倍率とIRRを試算。
・スペースシャワーSKIYAKI HD(2018年3月/A種@400円)
2.7倍(IRR 12.1%)
・広島VCのHigh-Value C 1st(2018年3月/A種@400円)
2.7倍(12.1%)
・FFGベンチャー投資1号(2018年3月/A種@400円、)
2.7倍(12.1%)
・NVCC8号(2018年3月/A種@400円+2021年11月/C種@700円)
2.2倍(11.5%)
・セレスのVC ApolloCapital1号(2024年1月/C種@700円、セレスから相対取得)
1.5倍(17.0%)
・Kepple Liquidity 2号(2026年1月/普通株@1,160円、SAI Globalからセカンダリーで取得)
0.9倍(▲12.3%)
・ちゅうぎんインフィニティ3号(2026年1月/普通株@1,160円、同じくセカンダリーで取得)
0.9倍(▲12.3%)
2026年1月にSAI Global Japan Fund Iが全て1,160円でセカンダリー売却し、上場を待たずに1.7倍(IRR 13.1%)で完全エグジットしている点。その買い手であるKepple・ちゅうぎん3号・NVCC10号は、8ヶ月後の公募価格1,060円が取得単価を8.6%下回り、含み損スタート+180日ロックアップという構図。倍率で最も出ているのは2018年A種組(2.7倍)だが保有8.5年でIRRは12%台、最短保有(2.6年)のApolloがIRR17.0%で最も効率が高い。
なお、岡山市本社。想定時価総額44億円。