

Hunting for the next Alpha in Stocks & Crypto
Joined November 2021
- Tweets2.7K
- Following1.3K
- Followers1.1K
- Likes4.7K




Pinned Tweet
나는 요즘 @CRCL을 볼 때
단순히 "Circle이 Arc라는 체인을 출시한다"로 보지 않는다.
핵심은 USDC의 유동성이 Arc라는 새로운 금융 레일 위로 얼마나 이동하느냐다.
9월 16일 Arc 메인넷 출시.
이 이벤트가 중요한 이유는 Arc가 처음부터 USDC를 중심으로 설계됐기 때문이다.
현재 USDC 유통량은 약 $73.3B.
Q2 온체인 거래량은 무려 $14.8T.
이미 USDC는 하나의 거대한 유동성 풀에 가깝다.
여기서 Robinhood Chain을 생각해볼 필요가 있다.
Robinhood Chain은 메인넷 출시 이후
체인 → DEX → 신규 토큰 → 밈코인 → 거래량
이라는 순환 구조가 만들어지기 시작했다.
시장은 이런 구조를 좋아한다.
왜냐하면 거래량이 거래량을 부르기 때문이다.
그런데 Circle은 출발점이 다르다.
Robinhood가 새로운 체인을 통해 유동성을 만들어가는 쪽이라면,
Circle은 이미 존재하는 $73B+ USDC 생태계를 가지고 있다.
이게 내가 보는 가장 큰 차이다.
그리고 Arc는 단순한 retail 체인도 아니다.
BlackRock
Visa
Mastercard
DTCC
Standard Chartered
MoneyGram
등이 초기 생태계에 참여하고 있다.
즉 시작부터
기관 유동성 + USDC + DeFi + RWA
를 노릴 수 있다.
여기에 나중에 retail이 붙는다면?
나는 이 부분을 상당히 재미있게 본다.
기관 → RWA → DeFi → retail → 밈코인
이런 식으로 유동성이 확장될 수도 있기 때문이다.
내가 생각하는 CRCL Bull Case는 이거다.
USDC 증가
↓
Arc 유동성 증가
↓
DEX/DeFi 거래량 증가
↓
RWA/기관 사용 증가
↓
USDC 거래량 증가
↓
Circle 수익 증가
↓
시장 기대치 상승
↓
CRCL valuation re-rating
여기까지 연결되면
"Arc 출시 기대감으로 주가가 올랐다"
가 아니다.
Circle이라는 회사의 미래 가치가 다시 평가되는 것이다.
물론 반대 시나리오도 있다.
Arc가 출시됐는데 생각보다 유동성이 안 붙는다.
TVL이 기대 이하.
거래량도 미미.
기관들은 참여한다고 했지만 실제 사용량은 낮다.
그러면 오히려
sell the news
가 나올 수 있다.
그래서 나는 9월 16일 하루의 캔들보다
그 이후 1~3개월의 숫자를 볼 생각이다.
내가 체크할 건 딱 5개.
USDC 유통량
Arc TVL
Arc 거래량
기관/RWA 실제 사용량
전체 USDC 온체인 거래량
이 5개가 동시에 올라가기 시작한다면
그때는 CRCL을 지금과 같은 회사로 보면 안 된다고 생각한다.
그리고 개인적으로 가장 흥미로운 건
"USDC가 얼마나 더 많은 돈을 끌어올 수 있느냐"다.
지금 $73B 수준에서
$100B
$150B
$200B
으로 성장한다면?
Circle의 가치에 대한 시장의 계산 자체가 달라질 수 있다.
물론 주가가 정확히 어디까지 간다고 예측하는 건 의미가 없다고 본다.
하지만 나는 한 가지는 꽤 명확하게 보고 있다.
@Arc는 Circle에게 그냥 새로운 체인이 아니다.
USDC를 하나의 글로벌 금융 레일로 확장하기 위한 실험에 가깝다.
그리고 그 실험이 성공한다면
$CRCL은 생각보다 훨씬 재미있는 종목이 될 수 있다.
반대로 실패한다면 현재 밸류에이션이 상당히 부담스러워질 수 있다.
그래서 나는 지금 CRCL을
"Arc 출시 수혜주"
보다는
"USDC 생태계가 어디까지 커질 수 있느냐에 베팅하는 주식"
으로 보고 있다.
9월 16일.
개인적으로 꽤 중요한 날이다.
#서클 #CRCL #서클주식 #CRCL주가 #서클주가전망 #USDC #스테이블코인 #Arc #Arc메인넷 #미국주식 #미국성장주 #RWA #DeFi #로빈후드체인 #코인투자

1
264
테더(@tether )와 레드스톤(@redstone_defi )의 협력, RWA 시장에서 주목해야 할 변화
2026년 11월 5일, 테더가 레드스톤과의 협력을 공식 발표했습니다.
이번 협력은 단순한 파트너십 이상의 의미가 있다고 생각합니다.
테더의 Hadron은 주식, 채권, 원자재, 펀드 등 현실 세계의 자산을 블록체인 기반 토큰으로 발행하고 관리할 수 있도록 지원하는 RWA 토큰화 플랫폼입니다.
문제는 자산을 토큰으로 발행하는 것만으로는 충분하지 않다는 점입니다.
토큰화된 자산이 실제 금융시장에서 활용되려면 정확한 가격 평가와 안정적인 유동성, 그리고 신속한 결제 인프라가 필요합니다.
바로 이 부분에서 레드스톤의 역할이 중요해집니다.
이번 협력에서 레드스톤이 제공하는 핵심 기능은 세 가지입니다.
Price Feeds
토큰화된 자산의 최신 시장 가격을 온체인 애플리케이션에 제공하는 가격 데이터 인프라입니다.
NAV Feeds
펀드와 같은 금융상품의 순자산가치(NAV)를 온체인에 전달합니다. 토큰화된 펀드의 가치를 정확하게 평가하는 데 필요한 데이터입니다.
RedStone Settle
이번 협력에서 특히 주목할 부분입니다.
기존 실물자산은 환매나 결제에 며칠에서 수개월이 걸리는 경우도 있습니다. 반면 온체인 금융시장은 빠른 담보 청산과 자금 회전을 요구합니다.
RedStone Settle은 검증된 유동성 공급자들이 경매 방식으로 거래에 참여하도록 설계됐습니다. 적격 자산의 경우 유동성 공급자가 먼저 자금을 지급하고, 이후 해당 자산의 기존 발행기관이 정한 절차에 따라 환매를 진행합니다.
즉, 기존 금융자산의 환매 절차를 바꾸지 않으면서도 온체인에서 필요한 유동성을 더 빠르게 확보하도록 돕는 구조입니다.
다만 T+0 유동성은 모든 자산에 무조건 적용되는 것은 아닙니다. 자산별 적격성, KYB 인증, 발행기관의 자격 요건 등이 적용됩니다.
제가 이번 발표에서 가장 중요하게 보는 부분은 따로 있습니다.
테더는 USDT를 통해 전 세계 디지털 자산 시장에서 막대한 유통망과 영향력을 확보했습니다.
이제 Hadron을 통해 주식, 채권, 펀드, 원자재 등 전통 금융자산의 토큰화 영역까지 확장하고 있습니다.
그런데 RWA 시장이 성장하려면 단순히 토큰을 발행하는 기술만으로는 부족합니다.
자산의 가치를 평가하는 데이터, 담보로 활용할 수 있는 구조, 청산과 환매를 뒷받침하는 유동성까지 연결돼야 합니다.
이번 협력은 바로 그 인프라를 연결하려는 시도입니다.
레드스톤은 이미 블랙록의 BUIDL, 아폴로 ACRED, 해밀턴 레인 SCOPE 등 토큰화 금융상품의 가격 데이터 인프라를 지원하고 있습니다.
여기에 테더의 Hadron까지 연결된다면 레드스톤이 접근할 수 있는 기관 및 RWA 시장의 범위가 더욱 넓어질 가능성이 있습니다.
물론 여기서 한 가지는 구분해야 합니다.
레드스톤의 사업 확장이 곧바로 RED 토큰의 가치 상승으로 이어지는 것은 아닙니다.
앞으로 중요한 것은 이러한 기관 채택과 실제 사업 성장이 RED 토큰의 수요, 스테이킹, 수익 구조 등으로 어떻게 연결되는지입니다.
저는 레드스톤을 단순한 오라클 프로젝트가 아니라, 앞으로 성장할 온체인 금융시장의 데이터와 유동성 인프라를 구축하는 프로젝트라는 관점에서 지켜보고 있습니다.
RWA 시장이 본격적으로 성장하는 시점에 레드스톤의 역할이 어디까지 확대될지 주목할 필요가 있습니다.
기술의 채택도 중요하지만, 그 성장이 토큰 보유자의 가치로 연결되는지가 결국 핵심입니다.
$RED $LINK $USDT #RedStone #Tether #RWA #Hadron


1
1
207
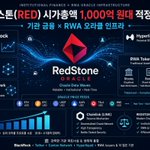
레드스톤(@redstone_defi ), 시가총액 1,000억 원대가 과연 적정한 평가일까?
요즘 레드스톤을 관심 있게 지켜보고 있다.
개인적으로 흥미로운 부분은 레드스톤이 단순히 미래 가능성만 이야기하는 프로젝트가 아니라는 점이다.
이미 기관 금융과 RWA 시장에서 실제 사업 관계를 확대하고 있기 때문이다.
그런데 시장에서 레드스톤의 가치는 약 1억 달러 수준에 머물러 있다.
솔직히 이해하기 어려운 부분이 있다.
암호화폐 시장을 보면 특별한 사업 성과나 실질적인 사용처가 명확하지 않은 프로젝트들도 시가총액 수천억 원에서 수조 원의 평가를 받는다.
그런데 실제 금융 인프라 시장에 진입하고 있는 레드스톤은 왜 이렇게 낮은 평가를 받고 있을까?
물론 시가총액이 낮다는 이유만으로 저평가라고 단정할 수는 없다. 하지만 비교해 볼 만한 이유는 충분하다.
■ 1. 레드스톤은 실제 금융기관 시장으로 들어가고 있다.
레드스톤에서 주목해야 할 것은 파트너십의 숫자가 아니라 파트너십의 성격이다.
대표적으로 다음과 같은 관계가 있다.
블랙록의 BUIDL을 비롯한 토큰화 자산 생태계의 오라클 인프라
테더(@tether )의 Hadron 토큰화 플랫폼과의 협력
캔톤 네트워크의 기관 금융 인프라 개발 참여
하이퍼리퀴드 등 DeFi 생태계의 데이터 공급
특히 2026년 11월 5일 발표된 테더와의 협력은 관심 있게 볼 필요가 있다.
테더의 Hadron은 주식, 채권, 펀드 등 다양한 실물자산을 토큰화할 수 있도록 지원하는 플랫폼이다.
레드스톤은 이 생태계에서 가격 데이터와 NAV 데이터뿐 아니라 토큰화 자산의 결제 및 유동성 인프라까지 연결하는 역할을 맡는다.
앞으로 토큰화 자산 시장이 확대된다면 가격 데이터, 자산 가치 검증, 결제 인프라는 반드시 필요한 영역이다.
나는 레드스톤이 바로 이 시장을 공략하고 있다는 점을 높게 평가한다.
■ 2. 그런데 왜 시가총액은 1억 달러 수준일까?
여기서 체인링크(@chainlink ) 비교하지 않을 수 없다.
체인링크는 오라클 시장의 대표적인 프로젝트다. 이미 상당한 시장 점유율과 기관 금융 네트워크를 확보했다.
하지만 LINK 가격을 보면 이야기가 달라진다.
오라클 시장에서 압도적인 지위를 확보했다고 해서 토큰 가격까지 상승하는 것은 아니라는 사실을 보여주고 있다.
체인링크도 이 문제를 해결하기 위해 Chainlink Reserve를 도입했다.
기업 고객과 온체인 서비스에서 발생하는 수익을 활용해 LINK를 축적하는 구조다.
사업에서 발생하는 경제적 가치를 토큰 수요로 연결하겠다는 시도다.
그런데 여기서 중요한 의문이 생긴다.
Reserve가 실제로 @chainlink 매수하고 비축하고 있는데도 가격은 계속 약세를 보이고 있다.
시스템이 작동하지 않는다고 말할 수는 없다. 실제 비축은 진행되고 있다.
하지만 투자자 입장에서 중요한 것은 비축을 시작했다는 사실이 아니라 그 규모가 시장의 매도 압력을 이길 만큼 충분한가 하는 것이다.
현재까지는 사업 성장과 토큰 가격 상승이 기대만큼 연결되지 못했다고 평가한다.
■ 3. 체인링크의 사례에서 레드스톤이 배워야 할 점
나는 레드스톤이 체인링크와 똑같은 길을 가서는 안 된다고 생각한다.
기업과 금융기관이 레드스톤의 기술을 사용한다고 해서 RED 토큰을 반드시 매수해야 하는 것은 아니다.
이것이 가장 중요한 문제다.
레드스톤의 사업이 성장하더라도 RED 토큰에 실질적인 수요가 발생하지 않는다면 사업의 성공과 투자자의 수익은 별개가 될 수 있다.
따라서 앞으로 레드스톤이 고민해야 할 부분은 명확하다.
RED를 활용한 서비스 결제 및 사용처 확대
스테이킹을 통한 토큰 보유 수요 강화
프로토콜 수익과 RED 토큰의 직접적인 연결
수익을 활용한 지속적인 토큰 매입 구조
실질적인 소각 또는 유통량 감소 정책
단순히 파트너십을 늘리는 것보다 사업이 성장할수록 RED를 보유해야 할 이유가 강해지는 구조가 필요하다.
■ 4. 그렇다면 레드스톤의 시가총액은 어디까지 평가받을 수 있을까?
현재 레드스톤의 시가총액을 약 1,000억 원대라고 가정해 보자.
만약 기관 금융 시장에서 입지를 확대하고 RWA 오라클 시장의 주요 사업자로 자리 잡는다면 지금과는 다른 평가를 받을 가능성이 있다.
개인적으로 3,000억 원, 5,000억 원은 물론 1조 원이라는 시가총액도 장기적인 성장 시나리오에서 검토할 수 있다고 생각한다.
물론 이것은 목표 가격이나 확정적인 전망이 아니다.
실제 매출 성장, 기관 고객 확대, 토큰 수요, 유통량 등을 확인해야 한다.
하지만 현재 시가총액 1,000억 원대라는 숫자와 레드스톤이 진출하고 있는 사업 영역을 함께 놓고 보면 상당히 흥미로운 투자 대상인 것은 분명하다.
■ 5. 내가 레드스톤을 주목하는 이유
암호화폐 시장에는 수많은 프로젝트가 있다.
그중 상당수는 미래의 가능성을 이야기하고 기대감으로 시가총액을 형성한다.
반면 레드스톤은 이미 오라클이라는 실질적인 사업 영역을 가지고 있고, 기관 금융과 RWA 시장으로 확장하고 있다.
나는 이런 프로젝트가 시장에서 제대로 평가받는 시점이 언젠가는 올 수 있다고 생각한다.
다만 한 가지는 분명히 해야 한다.
좋은 사업을 가진 프로젝트와 좋은 투자 대상은 반드시 같은 의미가 아니다.
체인링크가 그 사례를 보여주고 있다.
레드스톤 역시 사업 성장만으로는 부족하다. 사업의 성과가 RED 토큰의 수요와 가치 상승으로 연결되는 구조를 만들어야 한다.
결국 내가 레드스톤에서 기대하는 것은 단순한 가격 상승이 아니다.
테더, 블랙록 등 기관 금융 시장에서 실제 사용되는 인프라로 성장하고, 그 성장의 과실이 RED 토큰 보유자에게도 돌아가는 구조다.
시장은 지금 레드스톤을 어떻게 평가하고 있을까?
그리고 1~2년 뒤에도 지금과 같은 시가총액을 유지하고 있을까?
개인적으로는 앞으로 레드스톤의 사업 확장과 토큰 이코노미 변화를 상당히 관심 있게 지켜볼 생각이다.
@redstone_defi
@chainlink
#RedStone #RED #RWA #Oracle #Tether #Hadron #BlackRock #BUIDL #Chainlink #LINK #Crypto #Tokenization

1
152
삼성월렛의 USDC 도입, 스테이블코인 대중화의 새로운 유통 채널이 열리고 있다
삼성전자가 자사 디지털 지갑인 삼성월렛(Samsung Wallet)에 USDC 기반 스테이블코인 기능을 도입했다.
이번 소식에서 주목해야 할 부분은 단순히 삼성이라는 글로벌 스마트폰 기업이 USDC를 지원한다는 사실이 아니다.
약 8,200만 대의 미국 내 호환 갤럭시 기기를 잠재적 접점으로 확보하고, 스트라이프(Stripe)와 같은 결제 인프라 기업을 통해 기존 금융 시스템과 USDC를 연결했다는 점이다.
스테이블코인이 암호화폐 거래소와 가상자산 지갑을 넘어 일반 소비자가 사용하는 모바일 지갑으로 들어오기 시작했다는 의미다.
1. 삼성월렛에서 실제로 무엇이 가능해졌나?
삼성전자는 2026년 10월 관련 기능을 발표했고, 11월 2일부터 미국 내 일부 자격 요건을 충족하는 갤럭시 사용자에게 USDC 기반 Stablecoin Account 서비스를 제공하기 시작했다.
현재 지원되는 주요 기능은 다음과 같다.
USDC 구매 및 보유
USDC 송금과 수취
호환되는 외부 지갑으로 전송
60개 이상 국가의 적격 은행 계좌로 송금
은행 계좌 또는 직불·신용카드를 통한 달러 충전 및 USDC 전환
여기서 중요한 것은 기존 금융 소비자가 복잡한 가상자산 거래소를 이용하지 않고도 익숙한 모바일 지갑에서 USDC를 구매하고 보유할 수 있다는 점이다.
다만 8,200만 대라는 숫자는 실제 USDC 이용자 수가 아니라 서비스 이용이 가능한 호환 기기 규모다. 실제 채택 수준은 가입자 수와 거래량을 통해 확인해야 한다.
2. 스트라이프는 어떤 역할을 하는가?
이번 구조에서 스트라이프의 역할도 중요하다.
삼성월렛 이용자는 은행 계좌나 카드 등을 이용해 달러를 충전하고 USDC로 전환할 수 있다. 삼성의 안내에 따르면 스트라이프와 관계사, 브리지(Bridge)를 포함한 파트너들이 이러한 USDC 구매 과정에 관여한다.
여기서 스트라이프가 USDC를 발행하는 것은 아니다.
USDC 발행사는 서클(Circle)이다. 스트라이프는 기존 금융 결제수단과 스테이블코인을 연결하는 결제 및 온램프 인프라의 일부를 담당한다.
이 구조가 중요한 이유는 스테이블코인 시장의 성장이 반드시 암호화폐 거래소를 통해서만 이뤄질 필요가 없다는 것을 보여주기 때문이다.
앞으로 일반 소비자가 카드를 사용하고, 모바일 지갑에서 달러 기반 디지털 자산을 보유하며, 필요할 때 해외로 송금하는 흐름이 자연스러워질 수 있다.
3. 솔라나가 이번 소식에서 주목받는 이유
이번 서비스에서 특히 눈여겨볼 부분은 USDC의 전송과 결제 정산에 솔라나 네트워크가 활용된다는 점이다.
솔라나는 빠른 처리 속도와 낮은 거래 비용을 강점으로 내세워 온 블록체인이다.
이번 사례는 솔라나가 단순히 개인 투자자들의 밈코인 거래나 디파이 활동에만 활용되는 네트워크가 아니라, 대규모 모바일 서비스와 연결되는 결제 인프라로도 활용될 수 있다는 가능성을 보여준다.
물론 삼성월렛의 USDC 잔액과 전송량이 실제로 얼마나 증가하는지는 앞으로 확인해야 한다.
대형 기업의 이름이 참여했다고 해서 곧바로 네트워크 수익이나 토큰 가치가 크게 상승하는 것은 아니다. 실제 온체인 거래량과 네트워크 수수료, 지속적인 사용자 유입이 중요하다.
4. 서클(Circle)에는 어떤 의미가 있을까?
개인적으로 이번 소식에서 가장 직접적인 수혜 가능성을 주목하는 기업은 서클이라고 생각한다.
USDC를 발행하는 서클 입장에서는 USDC를 사용할 수 있는 새로운 유통 채널이 확보되는 셈이다.
스테이블코인 시장에서 중요한 것은 발행량만이 아니다.
얼마나 많은 사람이 USDC를 보유하는지, 얼마나 자주 송금과 결제에 사용하는지, 기업과 금융기관이 얼마나 다양한 서비스에 USDC를 도입하는지가 중요하다.
삼성월렛은 이미 대중에게 익숙한 모바일 지갑이다. 여기에 USDC가 들어간다는 것은 기존 가상자산 이용자 외에 일반 스마트폰 사용자에게도 ethereum:0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48를 노출할 수 있다는 뜻이다.
물론 삼성월렛의 도입만으로 서클의 매출이나 수익이 얼마나 증가할지는 아직 알 수 없다. 실제 이용 규모와 수익 배분 구조를 확인해야 한다.
그럼에도 USDC의 접근성과 유통 경로가 확대된다는 점에서 서클에는 긍정적인 장기적 신호라고 본다.
5. 그렇다면 삼성페이로 편의점에서 ethereum:0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48 결제가 가능한 것일까?
여기서는 정확하게 구분할 필요가 있다.
현재 확인된 기능은 USDC 구매, 보유, 송금, 수취 및 해외 송금 등이다.
일반 매장에서 삼성페이처럼 휴대폰을 단말기에 갖다 대고 USDC로 직접 결제하는 기능이 이미 전면적으로 상용화된 것은 아니다.
삼성은 향후 온라인 결제와 오프라인 매장에서의 탭 결제 기능을 검토할 수 있다고 밝혔지만, 이는 현재 제공되는 기능과 구분해야 한다.
또한 이번 서비스는 미국 내 적격 이용자를 대상으로 시작됐다. 한국 삼성월렛에서 동일한 USDC 서비스를 이용할 수 있게 된 것도 아니다.
6. 이번 뉴스에서 주목해야 할 기업과 역할
삼성전자: 기존 모바일 지갑을 통해 USDC의 대중 접점을 확대
서클(@circle ): USDC 발행사로서 새로운 유통 채널 확보
스트라이프(@stripe ): 카드·은행 계좌와 USDC 구매를 연결하는 결제 인프라
솔라나(@solana ): USDC 전송과 정산에 활용되는 블록체인 네트워크
브리지(Bridge): 스테이블코인 결제 및 전환 인프라
배스천(@Bastion )·코인베이스(@coinbase ): 보관 및 디지털 자산 인프라 제공
마지막으로
스테이블코인 시장을 바라볼 때 저는 발행량 경쟁만큼이나 실제 사용처와 유통 채널이 중요하다고 생각한다.
USDT와 USDC가 거래소에서 거래되는 것만으로는 일반 금융 소비자에게 스테이블코인이 충분히 확산됐다고 보기 어렵다.
하지만 글로벌 스마트폰 제조사가 자사 지갑에 USDC를 도입하고, 스트라이프 같은 결제 인프라 기업이 기존 카드와 은행 계좌를 연결하며, 솔라나 같은 블록체인이 실제 전송 네트워크로 활용된다면 이야기는 달라진다.
이제 스테이블코인 경쟁은 누가 더 많은 코인을 발행하느냐를 넘어 누가 더 많은 이용자와 결제 접점을 확보하느냐의 경쟁으로 확장되고 있다.
이번 삼성월렛의 USDC 도입은 그 변화가 현실의 서비스로 이어지고 있다는 사례다.
다만 앞으로 확인해야 할 것은 실제 이용자 수, USDC 보유 잔액, 전송량, 결제 기능의 상용화 여부다.
스테이블코인의 대중화는 거래소가 아니라 우리가 매일 사용하는 모바일 지갑에서 시작될 수도 있다.
#USDC #Circle #CRCL #SamsungWallet #SamsungPay #Stripe #Solana #Stablecoin #스테이블코인 #서클

한국의 디지털 금융 시장, 이제는 인프라 경쟁이 시작될 수 있다.
ethereum:0xc43c6bfeda065fe2c4c11765bf838789bd0bb5de 과 kaia:native 가 공동 발간한 보고서 *The Seoul Standard*를 보면 흥미로운 대목이 있습니다.
한국 원화 거래쌍은 글로벌 가상자산 현물 거래량의 약 30%를 차지합니다. 디지털자산 시장에서 원화는 달러와 달러 기반 스테이블코인 다음으로 중요한 거래 통화입니다.
하지만 정작 국내에는 제도적으로 인정받는 원화 스테이블코인이 없습니다.
유동성은 충분하지만 이를 온체인 금융으로 연결할 제도와 결제 인프라가 아직 완성되지 않은 것입니다.
변화의 계기는 두 가지입니다.
① 토큰증권(STO) 제도화
2026년 1월 관련 법안이 국회를 통과했고, 2027년 2월 시행을 앞두고 있습니다.
② 디지털자산기본법(DABA)
원화 스테이블코인 발행 주체를 은행 중심으로 제한할지, 핀테크 기업까지 허용할지가 핵심 쟁점입니다.
시장이 열리면 토큰증권뿐 아니라 토큰화 예금, 실물자산(RWA), 대출, 유동성 공급 등 다양한 온체인 금융 서비스로 확장될 수 있습니다.
보고서는 한국 토큰증권 시장이 2030년 약 367조 원 규모로 성장할 수 있다는 전망도 소개합니다. 물론 이는 확정된 시장 규모가 아닌 전망치입니다.
여기서 주목할 부분은 **Kaia와 RedStone의 역할**입니다.
kaia:native 가 금융상품이 발행되고 거래되는 블록체인 인프라를 제공한다면, $RedStone은 온체인 금융에 필요한 가격 데이터와 자산가치 평가, 준비금 검증 등을 담당할 수 있습니다.
기관 금융이 블록체인으로 들어오려면 단순히 토큰을 발행하는 것만으로는 부족합니다. 실제 자산의 가치가 얼마인지, 준비금이 존재하는지, 거래와 청산이 제대로 이뤄지는지를 신뢰할 수 있어야 하기 때문입니다.
결국 앞으로의 경쟁은 누가 더 많은 코인을 발행하느냐가 아니라, 누가 실제 금융기관과 자산 발행사들이 이용하는 인프라를 확보하느냐에 달려 있다고 생각합니다.
다만 법제화와 실제 기관 도입은 아직 진행 중인 과제입니다. 시장 성장 가능성이 곧 특정 프로젝트의 성공이나 토큰 가격 상승을 보장하는 것도 아닙니다.
**한국의 막대한 원화 유동성이 온체인 금융으로 연결되는 시점, kaia:native 와 ethereum:0xc43c6bfeda065fe2c4c11765bf838789bd0bb5de 이 그 과정에서 어떤 역할을 확보할지 지켜볼 필요가 있습니다.**
@redstone_defi
@KaiaChain
보고서 원문: redstone.finance/blog/stable…
#RedStone #Kaia #RWA #STO #스테이블코인 #블록체인 #토큰증권 #온체인금융

7
228
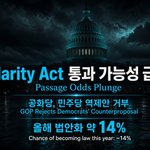
Clarity Act, 표결 직전 협상 결렬.공화당: 주말 최종안에 민주당 요구 100건 이상 반영
민주당: 역제안
공화당: 휴회 전 처음 안과 같다며 거부지금 표결은 법안 통과가 아니라 토론을 시작할지 정하는 클로처입니다. 60표 필요.예측 시장은 올해 법안화 가능성을 약 14%까지 낮춰 보는 중.
실패해도 규제가 영원히 끝나는 건 아니지만, 2026년 시나리오는 확 약해졌다.
#ClarityAct #명확성법안 #암호화폐규제 #미국상원 #코인규제 #Polymarket #미국주식 #암호화폐뉴스

2
119
미국 공화당이 민주당에 CLARITY Act ‘최종’ 수정안을 전달했다.Lummis·Boozman·Scott이 공개한 초안이다. 600페이지가 넘는 텍스트에 트럼프가 수용한 윤리 조항이 들어갔다.
공직자·배우자 대상 제한, 매각 또는 블라인드 트러스트, 주 검찰총장 집행 역할까지 Tillis–Gallego안을 상당 부분 반영했다고 공화당은 설명했다.
민주당 요구로 126건을 고쳤다고도 했다.핵심은 시점이다. 화요일 오후, 법안 본문이 아니라 토론을 시작할지 정하는 절차 표결이 잡혀 있다. 60표가 필요하고 공화당만으로는 부족하다. 이 텍스트는 cloture가 성립하면 대체수정안(substitute)으로 올라간다.아직 법률이 아니다.
민주당이 “yes를 받으라”는 공화당 압박을 받을지는 표결이 보여준다. 시장이 반응할 뉴스는 통과가 아니라 60표가 나오느냐다.
#CLARITYAct #Crypto #USSenate #CryptoRegulation #Bitcoin #DigitalAssets #CryptoLaw #Washington #Web3 #Blockchain

1
129
9월 16일
미국 암호화폐 세금정책에 중요한 움직임이 나온다.
미 하원 세입위원회가 암호화폐 관련 세법 2건을 검토할 예정인 것으로 전해졌다.
핵심은 ‘세금 부담 완화’와 ‘거래 규제 강화’가 동시에 추진된다는 점이다.
첫 번째는 채굴·스테이킹 보상에 대한 과세 시점을 조정하는 법안.
현재는 토큰을 실제로 매도하지 않았더라도 채굴이나 스테이킹 보상을 받는 시점에 과세 문제가 발생할 수 있다.
법안이 통과되면 일정 조건에서 세금 납부를 뒤로 미루는 방식이 가능해질 수 있다.
다만 공화당 측에서는 세금 유예 기간을 5년으로 제한하는 방안이 거론되고 있다.
두 번째는 디지털자산에 기존 금융시장과 유사한 ‘워시세일’ 및 ‘실질매매’ 방지 규정을 적용하는 법안이다.
워시세일 규정은 세금 손실을 만들기 위해 자산을 매도한 뒤 곧바로 다시 매수하는 행위를 제한하는 취지다.
실질매매 방지 규정 역시 형식적인 거래를 통해 세금을 회피하는 것을 막기 위한 장치다.
정리하면,
채굴·스테이킹 투자자에게는 세금 납부 시점 완화 가능성.
반면 단기 매매와 세금 손실 공제를 활용하는 투자자에게는 규제 강화 가능성.
암호화폐 시장에 무조건적인 호재라고 보기는 어렵다.
오히려 미국이 디지털자산을 기존 금융자산과 비슷한 수준으로 제도권에 편입하려는 흐름으로 해석할 수 있다.
앞으로 중요한 것은 세 가지다.
채굴·스테이킹 세금 유예가 최종적으로 어느 범위까지 허용되는가
유예 기간이 5년으로 제한되는가
워시세일 규정이 비트코인·이더리움뿐 아니라 알트코인과 스테이블코인에도 어떻게 적용되는가
위원회 통과는 법안 확정이 아니다.
위원회 승인 이후에도 하원 본회의와 상원 심사, 대통령 서명 등 추가 절차가 남는다.
하지만 이번 논의는 미국 암호화폐 시장이 단순한 규제 회피 영역이 아니라, 기존 금융시장과 같은 세법 체계 안으로 들어가는 과정이라는 점에서 주목할 필요가 있다.
#비트코인 #이더리움 #암호화폐 ##CLARITYAct #ClarityAct

7
141
AP: 공화당 고위 보좌관 발언. 트럼프 대통령이 대규모 암호화폐 법안에 초당적 윤리 조항을 상당 부분 넣는 데 동의했다고 전했다.핵심은 이것이다.
암호화폐를 발행하는 기업에 대한 ‘중대한’ 지분은 매각하거나 블라인드 트러스트에 맡기라는 조항이 수정안에 담긴다는 것이다.
주 검찰총장이 금지 자산을 상장한 거래소를 제소할 수 있는 문구에도 동의했다고 한다.주의할 점.
백악관 공식 확인은 아직 아니다.
법안 통과도 아니다. 이번 주 표결을 앞둔 협상 내용이다.
기존 사업 수익, 라이선스, 가족 보유분까지 실제로 막히는지는 최종 문구를 봐야 한다.암호화폐 시장구조법의 마지막 쟁점이 규제 설계가 아니라 공직자 이해충돌이라는 점이 이번 뉴스의 본질이다.
#ClarityAct #Crypto #Trump #Ethics #APMAAWARDS

2
81
AI 투자 열풍에 경고등이 켜졌다.
전 OpenAI 연구원 레오폴드 아셴브레너가 설립한 AI 헤지펀드 ‘Situational Awareness’가 레버리지 투자 손실로 큰 타격을 입은 가운데, JP모건이 해당 펀드에 대한 대출 관계를 중단한 것으로 전해졌다.
로이터 보도에 따르면 이 펀드는 2026년 7월 반도체주 중심의 글로벌 매도세 속에서 포트폴리오 가치가 약 67% 급락했고, 마진콜까지 발생했다.
결국 보유 중이던 상장주식 대부분을 정리한 것으로 알려졌다.
핵심은 단순한 AI 투자 손실이 아니다.
AI 산업의 미래를 낙관한 투자자가 레버리지를 활용해 공격적으로 베팅했고, 시장이 반대로 움직이자 손실이 눈덩이처럼 커졌다는 점이다.
JP모건의 대출 중단은 금융기관이 AI 관련 고위험 레버리지 거래를 다시 점검하기 시작했다는 신호로 해석될 수 있다.
다만 모든 금융기관이 거래를 끊은 것은 아니다.
보도에 따르면 골드만삭스, 씨티그룹, 뱅크오브아메리카 등은 여전히 브로커 업무를 이어가고 있으며, 펀드는 Clear Street와 협력하기 시작한 것으로 전해졌다.
이번 사건이 주는 교훈은 분명하다.
AI의 성장 가능성과 AI 관련 자산의 투자 수익률은 같은 이야기가 아니다.
AI 산업이 장기적으로 성장하더라도,
고평가된 종목
과도한 레버리지
특정 반도체주 집중
마진콜 위험
유동성 부족
이 겹치면 펀드 하나가 빠르게 무너질 수 있다.
특히 AI 관련 주식이 계속 상승할 것이라는 기대만으로 빚을 내 투자하는 전략은 시장이 반대로 움직일 때 매우 위험하다.
이번 사건은 AI 거품 붕괴의 확정 신호라기보다는,
‘AI 성장 기대감에 과도한 레버리지가 붙었을 때 어떤 일이 발생하는가’를 보여주는 사례에 가깝다.
앞으로 확인해야 할 것은 세 가지다.
AI 관련 주식의 밸류에이션이 실제 실적을 따라가고 있는가
헤지펀드와 기관들의 레버리지 규모가 얼마나 되는가
JP모건 외 다른 금융기관들도 대출과 증거금 조건을 강화하는가
AI의 미래가 밝다는 전망과 투자 가격이 계속 오른다는 주장은 구분해야 한다.
기술의 성장과 주가의 상승은 언제나 같은 속도로 움직이지 않는다.
#AI #헤지펀드 #JP모건 #JPMorgan #SituationalAwareness #레버리지 #반도체 #AI투자 #주식시장 #월스트리트

1
2
135
이번 9월 금리 인상 확률 78%.
9월 13일 폴리마켓 기준.
미국 연준이 15~16일 회의를 열고, 16일(한국시간 17일 새벽) 금리 결정을 발표한다. 현재 기준금리는 3.50~3.75%. 시장이 가장 많이 보는 시나리오는 0.25%p 인상이다.
폴리마켓에서 인상 확률이 78%까지 올라온 배경은 8월 근원 물가가 예상보다 높았다는 점이다. CME 페드워치 쪽은 같은 결정을 더 높게 보는 흐름도 있다. 숫자는 플랫폼마다, 시간마다 바뀐다.
78%는 “거의 확정”이 아니다. 예측시장 참가자들이 돈으로 매긴 가격일 뿐이다. 동결 여지도 남아 있고, 이번 회의는 점도표까지 나와서 금리 자체보다 이후 경로가 더 크게 움직일 수 있다.
금리가 오를까? 폴리마켓은 그렇다고 보고 있다.
결정은 16일에 나온다.
#Fed #FOMC #금리인상 #Polymarket

1
2
82
사우디가 동서 송유관 가동을 중단했다.
9월 10~11일 이라크에서 날아온 드론이 리야드·메디나 구간을 친 뒤, 에너지부가 예방 조치로 관을 닫았다.
이 관은 호르무즈 해협을 우회해 동부 원유를 홍해 얀부항으로 보내는 길이다. 최근 하루 400만~500만 배럴, 세계 공급의 약 4~5%가 이 경로를 썼다는 분석이 나온다. 설계 용량은 더 크다. 다만 사우디가 복구에 최대 6주가 걸린다고 공식 발표한 기록은 확인되지 않는다.
공격 주체는 아직 단정할 수 없다. 리야드와 바그다드 모두 출발지를 이라크로 봤고, 이라크는 마이산주 작전 사령관을 해임했다. 후티 소행으로 묶어 말하는 것은 현재 보도로는 이르다.
따로 예멘 후티는 모카와 페림섬 등을 장악하며 바브엘만데브 접근로를 좁혔다. 호르무즈가 이미 막힌 상황에서 홍해 출구까지 흔들리면 사우디 우회 수출이 이중으로 막힐 수 있다. 유가·물가 부담이 커지는 이유다.
유가 급등을 단정하기보다, 관이 언제 다시 열리는지와 홍해 통항이 실제로 얼마나 줄는지가 다음 변수다.
#Oil #SaudiArabia #RedSea #유가

1
132

트럼프가 또 하나의 폭탄을 던졌다.
이번엔 1인당 $5,000 '트럼프 배당금(Trump Dividend)'.
공화당이 11월 중간선거에서 상·하원을 지키면 미국 성인에게 5천 달러를 지급하겠다는 구상이다.
문제는 규모다.
약 2.4억 명에게 지급한다고 가정하면
총 1.2조 달러 이상
트럼프 측은 관세 수입 등을 재원으로 거론하고 있지만, 현재 관세 수입만으로는 턱없이 부족하다. 결국 의회 승인과 추가적인 재원 마련이 필요하다.
더 재미있는 건 시장의 반응이다.
겉으로 보면
미국인 → $5,000 지급 → 소비 증가 → 경기 부양
처럼 보인다.
하지만 금융시장이 보는 건 그 다음이다.
정부가 1조 달러 이상을 추가로 풀면?
➡️ 재정적자 확대
➡️ 국채 발행 증가 가능성
➡️ 국채금리 상승 압력
➡️ 인플레이션 재가속 우려
➡️ 연준의 금리 인하 여력 축소
특히 이미 미국 국가부채가 40조 달러를 넘어선 상황에서 이런 대규모 현금 지급은 채권시장이 반길 만한 뉴스는 아니다.
실제로 일부 경제학자들은 대규모 지급이 소비를 자극해 인플레이션을 다시 밀어 올릴 수 있다고 경고하고 있다. 한 분석에서는 지급 후 4개 분기 동안 헤드라인·근원 인플레이션에 약 0.3~0.5%p의 추가 압력이 생길 수 있다고 추정했다.
그렇다고 당장 시장이 크게 흔들릴 가능성은 제한적이라고 본다.
아직은 '정책'이 아니라 '공약'에 가깝기 때문이다.
실제로 지급되려면 의회의 승인이 필요하고, 구체적인 지급 대상·재원·일정도 확정되지 않았다.
그래서 나는 이번 뉴스를 이렇게 본다.
단기적으로는 정치 이벤트.
중장기적으로는 인플레이션과 국채금리를 봐야 하는 이벤트.
그리고 만약 실제로 1조 달러가 넘는 돈이 미국 경제에 풀린다면,
그때부터는 단순한 '현금 지급' 이야기가 아니다.
달러 유동성 → 소비 → 인플레이션 → 금리 → 주식·코인
전체 자산시장에 영향을 줄 수 있는 이야기다.
개인적으로는 $5,000이라는 숫자보다
"그 돈을 어디서 조달할 것인가?"
이 질문이 훨씬 중요하다고 본다.
트럼프가 말하는 '배당금'이
미국 국민에게 돌아가는 진짜 배당인지,
아니면 결국 미래의 재정적자로 청구될 돈인지.
시장은 결국 그 답을 계산하기 시작할 것이다.
#트럼프 #트럼프배당금 #TrumpDividend #미국증시 #미국주식 #나스닥 #인플레이션 #미국국채 #국채금리 #연준 #금리 #재정적자 #달러 #비트코인 #가상자산

3
193
국제유가가 다시 배럴당 100달러를 넘었습니다.
9월 10일(현지) 브렌트유는 장중 108달러까지 치솟은 뒤 107.63달러에 마감했습니다. 미국 서부텍사스산원유(WTI)도 102.48달러로 마감하며 심리적 저항선인 100달러를 함께 돌파했습니다. 하루 상승 폭이 6%를 넘겼고, 약 4개월 만에 가장 높은 수준입니다.
원인은 단순합니다. 중동 공급 불안이 다시 커졌기 때문입니다. 미·이란 충돌이 이어지는 가운데 호르무즈 해협과 홍해 인근 선박 공격이 확대되면서, 시장은 “이번 위기가 금방 끝나지 않을 수 있다”는 쪽으로 기울고 있습니다. 유가가 100달러를 넘었다는 건 숫자 자체보다, 고유가가 일시적 급등이 아니라 장기화할 수 있다는 신호에 가깝습니다.
문제는 이게 해외 시세에서 끝나지 않는다는 점입니다.
한국은 원유의 대부분을 수입합니다. 국제유가가 오르면 시차를 두고 국내 휘발유·경유 가격, 물류비, 항공·해운 운임, 공산품 원가까지 밀려옵니다. 이미 8월 소비자물가는 전년 대비 3.1% 올랐고, 석유류 가격은 14.2% 상승했습니다. 농축수산물은 오히려 떨어졌지만, 에너지 가격이 전체 물가를 다시 밀어 올리는 형국입니다.
정부는 석유 최고가격제로 국내 주유소 가격을 일정 수준에서 막고 있습니다. 그래서 국제유가가 급등해도 국내 기름값이 곧바로 폭등하진 않았습니다. 9월 첫째 주 전국 평균 휘발유는 리터당 1,860원대, 경유는 1,845원대입니다. 하지만 이건 “안 오른 것”이 아니라 “정책으로 눌러둔 것”에 가깝습니다. 최고가격제 부담이 커지고, 국제유가 고공행진이 이어지면 결국 어디에선가는 비용이 터져 나옵니다.
더 현실적인 타격은 주유소 전광판만이 아닙니다.
기름값이 오르면
택배와 화물 운임이 오르고
버스·택시 요금 인상 압력이 커지며
외식비와 가공식품 가격이 따라가고
기업은 원가 부담을 제품 가격에 전가합니다.
추석이 코앞입니다. 명절에는 이동 수요와 제수용품 수요가 한꺼번에 늘어납니다. 고유가가 추석 물가와 겹치면, 가계가 체감하는 부담은 통계 숫자보다 더 크게 느껴질 수 있습니다. 정부는 경기 회복세가 이어진다고 보지만, 동시에 고유가발 물가 압력과 민생 부담이 지속된다고 인정하고 있습니다.
앞으로 봐야 할 건 세 가지입니다.
첫째, 중동 해상 운송이 얼마나 더 막히느냐. 호르무즈 해협 물동량이 회복되지 않으면 유가는 100달러 위에서 고착될 수 있습니다. 일부 분석은 상황이 악화되면 120달러까지도 열어두고 있습니다.
둘째, 국내 최고가격제를 얼마나 유지하느냐. 막을수록 당장의 충격은 줄어들지만, 재정·정유사·주유소 부담이 쌓입니다. 출구 전략 없이 오래 가면 왜곡도 커집니다.
셋째, 물가가 다시 3%대에서 내려오느냐. 유가 상승이 근원물가와 생활물가로 번지면, 금리·환율·가계 실질소득까지 한꺼번에 흔들립니다.
지금은 “유가가 올랐다”는 뉴스보다, “고유가가 추석 물가와 결합하면 가계 부담이 얼마나 커지느냐”를 봐야 할 시점입니다.
국제유가 100달러는 먼 나라 시세가 아닙니다. 이번 주 주유비, 다음 주 장바구니, 연말 고지서까지 연결되는 문제입니다.
#국제유가 #브렌트유 #WTI #물가 #석유류 #추석물가 #고유가 #호르무즈

1
339
카카오 원화코인 지갑 카뱅 앱에 탑재한다
1. 카카오 공동체의 '슈퍼 월렛' TF 결성
카카오, 카카오뱅크, 카카오페이는 그룹사 차원에서 공동 TF를 구성하여 스테이블코인, 가상자산, 그리고 지역화폐(CBDC 및 디지털 자산 형태)까지 모두 아우르는 '슈퍼 월렛(Super Wallet)' 개념을 추진하고 있습니다. 거대한 카카오톡 생태계 내에서 기성 금융과 웹3 금융을 매끄럽게 연결하겠다는 전략입니다.
2. 카이아( ) 인프라 활용
이 슈퍼 월렛의 핵심 뼈대(인프라)는 카카오의 클레이튼(Klaytn)과 네이버 라인의 핀시아(Finschia)가 통합되어 출범한 메인넷 '카이아(Kaia)'입니다. 과거 그라운드X 시절부터 축적된 블록체인 기술력과 금융 노하우가 여기에 고스란히 녹아 있습니다.
3. 카이아 기반 테더( ) 유통 및 실증 테스트
카이아 메인넷은 글로벌 최대 스테이블코인 발행사인 테더(Tether)와 공식 제휴를 맺고 체인 위에 네이티브 USDT를 성공적으로 온보딩시켰습니다. 카카오페이 등 카카오 금융 계열사들은 이 카이아 인프라를 바탕으로 스테이블코인의 실제 유통망 구축 및 결제/정산 흐름을 검증하는 라이브 테스트를 활발히 진행하고 있습니다.
tokenpost.com/news/business/…


FinFlow retweeted

国内1億ユーザー以上のインフラである「LINE」と、「日本円ステーブルコインJPYC」の融合が本日より開始。
LINEアプリ上で完結する次世代体験「Unifi」(@unifi_x @unifi_x_jp )では、
ウォレット作成から決済、送金、預け入れ、リワード受け取りまで、
LINEアプリ上ですべてが完結する体験を順次提供予定です。
prtimes.jp/main/html/rd/p/00…
