




Dan Crypto retweeted

O petróleo não precisa parar de circular para uma guerra encarecer a vida de milhões de pessoas.
Na zona do euro, a energia subiu 20,8% em 12 meses até outubro, contra 4% da inflação geral.
No novo artigo da WeSearch, @oDanCrypto explica como conflitos podem espalhar seus custos pela economia, mesmo sem interromper o comércio.
wesearchdao.xyz/research/o-p…

Dan Crypto retweeted
Quantas exchanges vão sobrar no Brasil?
O prazo para pedir autorização ao BC terminou. Quem ficou de fora precisa encerrar as atividades até 29/11. Quem protocolou ainda não tem licença garantida.
@rafapuerari explica o que vem agora. 👇
Dan Crypto retweeted
Uma empresa pode ter milhões em Bitcoin e, ainda assim, ficar sem caixa.
No exemplo de @oDanCrypto, o BTC cai 20% e o credor exige mais garantias. Resultado: a capacidade de financiamento encolhe 30%.
Entenda o risco no novo artigo da WeSearch. 👇

Dan Crypto retweeted
Você não vendeu um único satoshi. Mesmo assim, pode ser necessário obter US$ 2,4 milhões para manter seu financiamento.
É o cenário hipotético que @oDanCrypto usa para explicar os riscos de utilizar Bitcoin como garantia no novo artigo da WeSearch. 👇

Dan Crypto retweeted
O dólar digital agora passa pelo guichê do câmbio brasileiro.
Comprar USDT em corretoras virou operação cambial, e as regras para remessas com stablecoins mudaram.
@rafapuerari explica o que mudou e o que segue em aberto.
📖 Novo artigo da WeSearch.

Dan Crypto retweeted

O Estado à procura de credores
Key Insights
🔹O crescimento da dívida soberana amplia a disputa dos governos pela confiança dos credores.
🔹Stablecoins podem fortalecer a demanda por Treasuries, mas não eliminam a vulnerabilidade fiscal.
🔹A dominância do dólar nos pagamentos pode coexistir com a diversificação das reservas patrimoniais.
🔹O Bitcoin amadurece como potencial ouro digital, complementando o ouro na preservação de riqueza de longo prazo.
wesearchdao.xyz/research/o-e…

Dan Crypto retweeted
OS ESTADOS UNIDOS ESTÃO FAZENDO O BIG LONG DO MERCADO CRIPTO.
Enquanto grandes volumes de Bitcoin entram no país, o restante do mundo adota dólares digitais. E a blockchain ainda está ajudando a encontrar novos compradores para a dívida pública americana.
Essa é uma das dinâmicas mais interessantes reveladas pelo novo Geography of Cryptocurrency Report 2026, da @chainalysis.
Segundo o estudo, os Estados Unidos se tornaram importadores líquidos de Bitcoin pela primeira vez desde 2022.
O movimento é especialmente evidente nas grandes transferências. No período analisado, operações acima de US$ 10 milhões responderam pela entrada de 53.200 BTC no país.
Enquanto as transferências menores, abaixo de US$ 10 mil, registraram saída líquida, as de maior valor seguiram na direção contrária. Uma dinâmica que acompanha a crescente participação institucional no mercado americano desde o lançamento dos ETFs spot de Bitcoin, em janeiro de 2024.
Mas, enquanto o Bitcoin entra nos EUA, o dólar ganha espaço no resto do mundo.
Segundo a Chainalysis, stablecoins atreladas ao dólar representam 99,1% do volume negociado nos livros de ofertas desse mercado.
Para quem vive nos Estados Unidos, acessar dólares é trivial. Em outros países, porém, as stablecoins oferecem uma forma de manter exposição à moeda americana e movimentar recursos internacionalmente sem depender de uma conta bancária nos EUA.
Essa demanda também pode beneficiar o Tesouro americano, já que boa parte das reservas das stablecoins é aplicada em títulos públicos de curto prazo.
A tokenização está abrindo outro caminho para esse movimento.
O mercado de ativos do mundo real tokenizados (RWAs) alcançou US$ 36,07 bilhões ao final do segundo trimestre de 2026. Desse total, US$ 15,42 bilhões estavam em títulos do Tesouro americano, a maior categoria do setor.
O mais curioso é quem detém esses ativos.
Entre os Treasuries tokenizados cuja localização dos detentores pôde ser identificada, a Itália concentrava 29,9% do valor, seguida por Portugal (18,8%) e Singapura (18,2%).
Os próprios Estados Unidos apareciam apenas na quarta posição, com 10,5%.
Ou seja, enquanto o país atrai grandes fluxos de Bitcoin, as stablecoins e a tokenização ampliam o acesso de investidores estrangeiros ao dólar e à dívida pública americana.
É o Big Long americano.
Existe uma ironia nessa dinâmica. O Bitcoin surgiu como uma alternativa monetária independente dos governos e do sistema financeiro tradicional. Hoje, sua institucionalização avança em paralelo à expansão global da infraestrutura financeira americana por meio das blockchains.
Não se trata de uma operação coordenada. São movimentos impulsionados por investidores, instituições e usuários com interesses distintos, mas que podem convergir para o fortalecimento da posição financeira dos EUA.
No fim das contas, os Estados Unidos estão bem posicionados para se beneficiar tanto da demanda institucional por Bitcoin quanto da expansão internacional do dólar. E parte dessa vantagem está sendo construída justamente sobre uma tecnologia que nasceu para oferecer alternativas ao sistema financeiro tradicional.
Essa é uma das tendências exploradas no novo Geography of Cryptocurrency Report 2026, da Chainalysis, que também investiga o crescimento dos pagamentos entre agentes de IA, a expansão das stablecoins e o uso de cripto em transferências internacionais.

Dan Crypto retweeted
WETALK #12: DENNY TORRES nitter.cf/i/broadcasts/1Oxwbnoam…

Dan Crypto retweeted
Estar errado também precisa entrar na estratégia.
@hi_disruptivas explica por que investir bem exige mais do que convicção: é preciso trabalhar com cenários, definir aportes e saber o que fazer se a tese não se confirmar.
Porque, no fim, quem paga o preço da análise é você.
Dan Crypto retweeted
Agentes de IA já operam em segundos. O capital, nem sempre.
No novo artigo, @oDanCrypto explora o que muda quando stablecoins, tokenização e ativos programáveis aproximam esses dois relógios.
📖 Leia no site da WeSearch.
Dan Crypto retweeted
O capital entre dois relógios
Key Insights
🔹A IA acelera decisões; a tokenização pode reduzir a espera pelo capital necessário para executá-las.
🔹Eliminar esperas operacionais pode reduzir despesas com juros e a necessidade de capital de giro. O ganho depende de encurtar o período efetivamente financiado.
🔹Tokenizar patrimônio pode permitir acesso à liquidez sem vender o ativo. Isso exige direitos verificáveis e um financiador disposto a aceitá-lo como garantia.
🔹Stablecoins para pagar; Bitcoin como possível reserva de longo prazo. Na tese do artigo, essas funções podem ser complementares, em vez de concorrentes.
wesearchdao.xyz/research/o-c…

Bitcoin, ETFs e capital paciente: o que a Bitwise revela sobre a adoção institucional
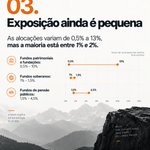
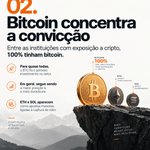
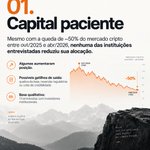
Uma queda de aproximadamente 50% no mercado cripto, entre outubro de 2025 e abril de 2026, não levou nenhuma das instituições entrevistadas pela Bitwise a reduzir sua alocação. Algumas compraram mais. Quando questionadas sobre o que poderia motivar uma saída, nenhuma apontou a queda de preço como razão: os motivos apresentados estavam ligados à quebra da tese de investimento, a uma reversão regulatória ou a uma crise de credibilidade do setor.
Esse é um dos principais resultados do relatório Institutional Crypto Adoption publicado em 23 de setembro de 2026. A pesquisa reúne 15 entrevistas com profissionais responsáveis pelas decisões de alocação em fundos patrimoniais, fundações, fundos de pensão, fundos soberanos, multi-family offices, consultorias de investimento e empresas de capital aberto. As conversas ocorreram entre o fim de março e abril de 2026. É uma amostra qualitativa: oferece acesso ao raciocínio desses investidores, mas não deve ser interpretada como uma estatística representativa de todo o mercado institucional.
🤖 Made with AI

O avanço depende tanto de governança quanto de convicção
Os ETFs à vista mudaram o acesso institucional: quase todas as instituições entrevistadas já os utilizavam ou pretendiam utilizá-los. Entre aquelas que migraram da custódia direta, os motivos incluíam menor custo total, menos trabalho operacional e maior facilidade para integrar cripto aos processos de controle e prestação de contas já existentes.
Nem toda exposição, porém, aparece nos mesmos registros públicos. Algumas instituições preferem veículos que não aparecem nas divulgações 13F. Por isso, a Bitwise argumenta que estimativas de participação institucional baseadas nesses documentos devem ser entendidas como um piso, não um retrato completo.
Entre os participantes, os obstáculos restantes estão frequentemente na aprovação de comitês, no enquadramento dos ativos dentro das políticas de investimento e no risco reputacional. O comportamento dos pares também pesa: quando instituições respeitadas divulgam posições, outras encontram mais respaldo para avançar. O relatório ressalta, contudo, que esse mecanismo pode funcionar no sentido contrário durante uma deterioração prolongada do mercado.
A infraestrutura de gestão também impõe limites. Um fundo soberano relatou encontrar cerca de dez gestoras que atendiam aos seus requisitos mínimos de porte, histórico e capacidade operacional. A convergência dos investidores para um grupo restrito de empresas facilita a seleção, mas concentra riscos.
No capital soberano, o processo pode ser especialmente lento: um entrevistado afirmou que construir a estrutura jurídica e regulatória necessária leva mais de um ano, mesmo com apoio político. Em contrapartida, algumas alocações atendem a objetivos que vão além do retorno, como atrair capital estrangeiro e desenvolver uma indústria nacional, o que pode favorecer sua permanência.
A Bitwise identifica clareza regulatória e adoção pelos pares como possíveis aceleradores. Uma nova crise grave no setor ou a incapacidade de transformar utilização das redes em valor para os tokens poderiam interromper esse movimento. Ainda assim, a gestora espera que a maioria dos investidores institucionais detenha cripto em até cinco anos. Essa é uma expectativa da Bitwise, não um resultado estatístico demonstrado pela pesquisa.
A principal conclusão é que, para as instituições entrevistadas, a discussão deixou de se concentrar em “investir ou não” e passou a tratar de quanto investir, por quais veículos, em que prazo e sob quais regras. A convicção aparece nas posições mantidas; a velocidade de adoção continua condicionada à capacidade de implementá-las.
🤖 Made with AI

1
1
40
Dan Crypto retweeted
WETALK #11: RAFAELA ROMANO | ORANJE BTC nitter.cf/i/broadcasts/1lJQRWyOg…

Dan Crypto retweeted

Vale muito a pena a leitura

O CONGRESSO TRAVOU. AS AGÊNCIAS AGIRAM.
O CLARITY Act não conseguiu avançar no Senado americano. A votação de 15 de setembro terminou em 49 a 50, sem os votos necessários para encerrar o debate e levar o projeto adiante. Nos dez dias seguintes, SEC, CFTC e Federal Reserve anunciaram uma série de medidas que começaram a dar forma à regulação cripto sem depender de uma nova lei de estrutura de mercado.
A SEC abriu essa sequência em 17 de setembro com a innovation exemption, uma isenção de cinco anos, válida de imediato, que permite a negociação on-chain de determinadas ações tokenizadas. A medida retira as chamadas tokenized securities venues da definição de bolsa e certos provedores de liquidez da definição de dealer.
A autorização tem limites. Ativos sintéticos ficam de fora, os emissores podem impedir a negociação de seus papéis nessas plataformas e as regras de sanções continuam valendo. Em 25 de setembro, a Divisão de Corporation Finance também atualizou suas FAQs, esclarecendo que recompras de tokens, atualizações de rede e mensagens de marketing não transformam, por si só, um criptoativo em valor mobiliário.
A CFTC aproveitou o mesmo período para avançar na regulação de derivativos e custódia. Em 17 de setembro, publicou uma no-action position para desenvolvedores de software passivo. A agência não recomendará ações de enforcement contra aqueles que deixarem de se registrar como introducing brokers, desde que cumpram determinadas condições de disclosure.
No dia seguinte, encaminhou à Casa Branca uma proposta de regulamentação para enquadrar exchanges cripto como um tipo de mercado, permitindo negociação alavancada sob regras específicas. Já em 24 de setembro, atualizou suas FAQs para permitir que corretoras de futuros invistam recursos de clientes em versões tokenizadas de ativos já autorizados e utilizem blockchain para recordkeeping.
Enquanto isso, o Federal Reserve apresentou suas propostas para implementar o GENIUS Act, a única lei federal de cripto que os EUA conseguiram aprovar.
As regras propostas em 24 de setembro exigem que emissores de stablecoins de pagamento mantenham reservas equivalentes a 100% das moedas em circulação, utilizando T-bills de curto prazo ou outros ativos altamente líquidos. Também estabelecem requisitos padronizados de capital e um processo específico de autorização para bancos supervisionados pelo Fed que desejem emitir stablecoins.
O GENIUS Act entra em vigor em janeiro de 2027. Michael Barr apoiou a proposta, mas cobrou mais rigor nas exigências de prevenção à lavagem de dinheiro nos bancos.
O mercado, por sua vez, continuou avançando. No mesmo dia em que o CLARITY Act não conseguiu os votos necessários, a Kraken anunciou o lançamento de ações tokenizadas, a Coinbase abriu a negociação de equity tokens de startups e a Ondo lançou o Ondo Global Markets, com ações americanas tokenizadas para investidores de fora dos EUA.
Esses movimentos mostram como o mercado recebeu a innovation exemption da SEC e seguiu desenvolvendo seus produtos antes da aprovação de uma lei abrangente.
A OCC também publicou uma orientação permitindo que bancos nacionais prestem serviços de custódia de criptoativos para terceiros, esclarecendo que instituições bancárias tradicionais podem oferecer esse serviço.
Para exchanges e plataformas que já operam em conformidade regulatória, as medidas das agências oferecem um caminho mais claro. A isenção de cinco anos da SEC cria uma janela para que o mercado de ações tokenizadas consiga se estabelecer, enquanto a participação dos bancos nacionais amplia a infraestrutura de custódia disponível para instituições.
No caso das stablecoins, a questão é mais imediata. Com as regras do GENIUS Act e do Fed entrando em vigor em janeiro, quem quiser emitir stablecoins nos EUA precisará estar regulado. Tether e outros emissores offshore terão de resolver seu status antes de operar diretamente com americanos.
O CLARITY Act continua parado, mas setembro deixou claro que a regulação americana de cripto também está sendo construída por meio das agências. A negociação de ativos tokenizados já ganhou uma janela regulatória, a CFTC começou a definir as condições para novas estruturas de mercado e os emissores de stablecoins agora têm um prazo de adequação.
Por @rafapuerari, analista WeSearch.

Dan Crypto retweeted
HOJE, às 20h30, tem WeTalk #11. 🎙️
O mercado cripto nasceu de uma proposta cypherpunk, mas hoje bancos, gestoras e grandes instituições disputam espaço na infraestrutura que essa revolução ajudou a construir.
@thutski e @oDanCrypto recebem @hi_disruptivas para conversar sobre essa transformação, da soberania financeira ao avanço das stablecoins e da tokenização.
📺 Ao vivo no X e nosso YouTube: youtube.com/watch?v=dMuAyQ_A…

Dan Crypto retweeted
O CONGRESSO TRAVOU. AS AGÊNCIAS AGIRAM.
O CLARITY Act não conseguiu avançar no Senado americano. A votação de 15 de setembro terminou em 49 a 50, sem os votos necessários para encerrar o debate e levar o projeto adiante. Nos dez dias seguintes, SEC, CFTC e Federal Reserve anunciaram uma série de medidas que começaram a dar forma à regulação cripto sem depender de uma nova lei de estrutura de mercado.
A SEC abriu essa sequência em 17 de setembro com a innovation exemption, uma isenção de cinco anos, válida de imediato, que permite a negociação on-chain de determinadas ações tokenizadas. A medida retira as chamadas tokenized securities venues da definição de bolsa e certos provedores de liquidez da definição de dealer.
A autorização tem limites. Ativos sintéticos ficam de fora, os emissores podem impedir a negociação de seus papéis nessas plataformas e as regras de sanções continuam valendo. Em 25 de setembro, a Divisão de Corporation Finance também atualizou suas FAQs, esclarecendo que recompras de tokens, atualizações de rede e mensagens de marketing não transformam, por si só, um criptoativo em valor mobiliário.
A CFTC aproveitou o mesmo período para avançar na regulação de derivativos e custódia. Em 17 de setembro, publicou uma no-action position para desenvolvedores de software passivo. A agência não recomendará ações de enforcement contra aqueles que deixarem de se registrar como introducing brokers, desde que cumpram determinadas condições de disclosure.
No dia seguinte, encaminhou à Casa Branca uma proposta de regulamentação para enquadrar exchanges cripto como um tipo de mercado, permitindo negociação alavancada sob regras específicas. Já em 24 de setembro, atualizou suas FAQs para permitir que corretoras de futuros invistam recursos de clientes em versões tokenizadas de ativos já autorizados e utilizem blockchain para recordkeeping.
Enquanto isso, o Federal Reserve apresentou suas propostas para implementar o GENIUS Act, a única lei federal de cripto que os EUA conseguiram aprovar.
As regras propostas em 24 de setembro exigem que emissores de stablecoins de pagamento mantenham reservas equivalentes a 100% das moedas em circulação, utilizando T-bills de curto prazo ou outros ativos altamente líquidos. Também estabelecem requisitos padronizados de capital e um processo específico de autorização para bancos supervisionados pelo Fed que desejem emitir stablecoins.
O GENIUS Act entra em vigor em janeiro de 2027. Michael Barr apoiou a proposta, mas cobrou mais rigor nas exigências de prevenção à lavagem de dinheiro nos bancos.
O mercado, por sua vez, continuou avançando. No mesmo dia em que o CLARITY Act não conseguiu os votos necessários, a Kraken anunciou o lançamento de ações tokenizadas, a Coinbase abriu a negociação de equity tokens de startups e a Ondo lançou o Ondo Global Markets, com ações americanas tokenizadas para investidores de fora dos EUA.
Esses movimentos mostram como o mercado recebeu a innovation exemption da SEC e seguiu desenvolvendo seus produtos antes da aprovação de uma lei abrangente.
A OCC também publicou uma orientação permitindo que bancos nacionais prestem serviços de custódia de criptoativos para terceiros, esclarecendo que instituições bancárias tradicionais podem oferecer esse serviço.
Para exchanges e plataformas que já operam em conformidade regulatória, as medidas das agências oferecem um caminho mais claro. A isenção de cinco anos da SEC cria uma janela para que o mercado de ações tokenizadas consiga se estabelecer, enquanto a participação dos bancos nacionais amplia a infraestrutura de custódia disponível para instituições.
No caso das stablecoins, a questão é mais imediata. Com as regras do GENIUS Act e do Fed entrando em vigor em janeiro, quem quiser emitir stablecoins nos EUA precisará estar regulado. Tether e outros emissores offshore terão de resolver seu status antes de operar diretamente com americanos.
O CLARITY Act continua parado, mas setembro deixou claro que a regulação americana de cripto também está sendo construída por meio das agências. A negociação de ativos tokenizados já ganhou uma janela regulatória, a CFTC começou a definir as condições para novas estruturas de mercado e os emissores de stablecoins agora têm um prazo de adequação.
Por @rafapuerari, analista WeSearch.
🤖 Made with AI