

Infrastructure IA | Vision 2030
Joined July 2016
- Tweets569
- Following128
- Followers126
- Likes167






Qu’est-ce qui a fait chuter $ASML hier (entre -6% et -8%) ?
The Information rapporte qu'une entreprise chinoise soutenue par l'État a commencé à produire ses propres machines de lithographie DUV par immersion, avec des livraisons prévues cette année chez SMIC, Hua Hong et CXMT (entrée en bourse en début de semaine)
Les chiffres du rapport:
> Environ 5 systèmes visés cette année, 20 en 2027
> ASML en a produit 131 l'an dernier
> Les machines chinoises accuseraient encore un retard de performance et de fiabilité, avec des mois de validation nécessaires avant mise en production
Le contexte autour: la Chine représente environ 20% du revenu ASML 2026, et le DUV en est une part importante puisque l'EUV est déjà interdit à l'export vers la Chine par les contrôles américains.
ASML avait grimpé de plus de 75% sur l'année avant cette chute, avec un multiple au dessus de 60x les résultats. Le même jour, le S&P 500 et le Nasdaq étaient en hausse de 0,6%.
Autre point factuel: ASML a récemment relevé son guide de revenu 2026 et confirme une visibilité de commandes EUV jusqu'en 2028. La plupart des analystes maintiennent leur recommandation d'achat après cette baisse.
Pour le moment, personne ne concurrençait ASML en vu de la complexité des machines (on parle souvent de créations les plus complexes au monde)

89
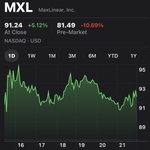
Qui est $MXL et que font-t-il ?
MaxLinear conçoit des circuits intégrés RF, analogiques et mixed-signal, avec un segment infrastructure qui inclut des DSP optiques pour l'interconnect data center (produits Keystone, bientôt Rushmore).
Leur rôle dans la chaîne IA: ils traitent le signal optique qui fait transiter les données entre les serveurs et les switches dans les datacenters IA, un maillon similaire à ce que font Coherent ou Marvell sur l'optique.
Résultats T2 (publiés hier après clôture):
> Revenu à 168,8 millions, +55% en YoY, +23% en QoQ, au dessus du consensus (166,3M)
> EPS non-GAAP à 0,35$ vs 0,33$ attendu
> Segment infrastructure (dominé par l'optique data center IA) à +145% en YoY
> Retour à la profitabilité GAAP (0,02$/action) après une année à peine positive
> Guide T3 à 210-220M$, très au dessus du consensus de 173,8M$
> Guide 2026 pour le revenu optique data center relevé à 210-230M$
Malgré ce beat sur toute la ligne, le titre a chuté d'environ 5 à 11% en after-hours selon les sources. Ça ressemble à du "sell the news" classique après un titre qui avait déjà bien monté en anticipation.
À noter aussi: 8,9 millions de ventes d'insiders sur les 3 derniers mois, aucun achat, un point de prudence à garder en tête.
$MRVL $COHR

1
318
$INTC a livré un T2 qui bat toutes les attentes (revenu à 16,1 milliards, +59% YoY sur le data center), mais la vraie phrase du call vient du CFO David Zinsner :
“La mémoire est devenue le grand défi de contrainte d’approvisionnement, et nous collaborons avec les trois grands fournisseurs de mémoire (…) Clairement, la mémoire est devenue le goulot d’étranglement pour une grande partie de l’infrastructure IA, et un point de douleur précis pour les clients.”
Ça confirme exactement ce que le CEO disait sur la mémoire comme goulot d'étranglement: le problème n'est plus localisé sur un seul composant, c'est structurel sur toute la chaîne.
Intel a même signé 10 accords long terme sur ses CPU serveur, et relève son capex 2026 au delà de 20 milliards avec encore plus prévu pour 2027, précisément parce que la demande dépasse la capacité qu'ils peuvent livrer.
$MU $SKHY $DRAM $SNDK
82
$INTC et $AMD signent des engagements d'achat long terme avec des clients data center chinois, alors que les prix CPU explosent en Chine.
> Certains produits CPU sont en hausse de plus de 40% depuis le début de l'année
> Hausses mensuelles au dessus de 10% sur certains produits
> Les accords couvrent généralement 1 an, avec des discussions allant jusqu'à 2 ans ou plus pour certains clients
> Les LTA verrouillent le volume, pas le prix, ce qui protège le fournisseur, pas l'acheteur
Ca confirme que la pénurie ne se limite plus aux GPU. Les CPU servent aussi à l'inférence, au stockage et au réseau, et deviennent un goulot d'étranglement à leur tour. Ça s'ajoute à la mémoire (Micron, Samsung, SK Hynix qui signent déjà des LTA DRAM/NAND) et à la photonique (Coherent, Lumentum sur les EML, et maintenant AMD et les hyperscalers qui commencent à chercher des LTA sur les lasers CW selon Trendforce).
Difficile de parler de "bulle qui va éclater" quand la demande s'étend maintenant sur plusieurs maillons de la chaîne avec des engagements pluriannuels type take-or-pay.

$INTC and $AMD to sign CPU LTAs with Chinese customers for AI DCs (Reuters).
- Prices of some CPU products have risen more than 40% in China since the start of the year from sources.
- Month-on-month increases topping 10% for some products
CPUs were already a bottleneck, following CPU ratios due to AI inference...
But the broader trend of LTAs seems to be appearing from:
- Memory, with $MU, Samsung, $SNDK, and SK Hynix signing DRAM/NAND LTAs.
- Photonics, with $LITE, $COHR signing EML LTAs. And recent Trendforce reports that $AMD and hyperscalers are now pursuing CW LTAs.
And I'm sure there's many more from MLCCs to all the way to substrates.
+1 for the bottleneck investors... hard to be a "bubble that pops" if you have take or pay demand spanning multiple years.

169
$GOOG $MU $NBIS $SKHY
Google vient de donner la meilleure réponse à la question : est-ce que le capex se justifie encore ?
+82% de croissance cloud contre 63-64% attendu, c'est une redéfinition complète de ce qu'on pensait être le plafond de croissance d'un hyperscaler à cette taille de revenu. Et ça arrive pendant un trimestre où le capex a doublé en YoY. Ce n'est plus "on dépense en pariant sur la demande future", c'est "on dépense parce que la demande dépasse déjà ce qu'on peut livrer".
Pour tous ceux qui possèdent une part de la chaîne d'approvisionnement IA, ce trimestre est une confirmation directe, pas un espoir. Chaque dollar de ce capex de 180-190 milliards devient du chiffre d'affaires chez quelqu'un d'autre: chez TSMC qui grave les TPU, chez Micron et SK Hynix qui fournissent la mémoire HBM, chez les fournisseurs d'optique et d'interconnect qui câblent les datacenters, chez les neoclouds qui absorbent le débordement de demande que même Google n'arrive pas à couvrir en interne.
Le signal le plus fort du trimestre, ce n'est même pas le chiffre de croissance. C'est que Google confirme encore une fois que 2027 sera plus lourd que 2026 en capex, alors que 2026 lui même vient de doubler. Le cycle n'est pas en train de ralentir, il est en train de s'accélérer, et la chaîne d'approvisionnement entière en profite directement.
NFA.

301
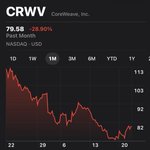
$CRWV commence effectivement à devenir intéressant, pas parce que le levier a disparu, mais parce que le prix compresse enfin
Ce qui n'a pas changé (le vrai risque):
> Dette totale de 35,15 milliards contre seulement 2,27 milliards de cash, soit une position nette négative d'environ -60$/action
> Debt/equity à 7,39x, current ratio à 0,31, toujours aussi tendu qu'avant
> Perte nette trimestrielle d'environ 740 millions, marge nette à -25%
> Nouveau prêt de 2,6 milliards (first-lien, noté BB+ chez Fitch, notation corporate BB-) pour financer encore plus de GPU, donc le levier continue de s'empiler
Ce qui a changé (pourquoi le prix devient intéressant):
> Le titre a perdu environ 36% en 30 jours, autour de 73-78$ contre un plus haut bien plus élevé
> Backlog de 99,4 milliards de dollars, croissance de revenu de 112% au T1
> Marge brute à 69,4%, guide FY26 à 12-13 milliards avec un objectif de marges à deux chiffres bas d'ici fin 2026
> Nvidia détient 11% du capital et sert de backstop sur la capacité GPU non vendue, ce qui limite le risque d'utilisation
> EV/Revenue forward à 6,93x, largement en dessous de Nebius à 17,34x sur la même métrique
Le vrai calcul ici c'est: est-ce que la compression de prix des 30 derniers jours paie suffisamment pour le risque de levier qui, lui, reste identique à avant. Ça devient un vrai débat risque/rendement plutôt qu'un simple "trop cher pour le risque".

59
Ce soir, Google donne le ton pour tout le trade IA, avant Microsoft et Meta la semaine prochaine.
Si le capex continue de monter, c'est le meilleur scénario possible pour tout le secteur. Ça confirme que la demande dépasse encore la capacité, et ça devrait envoyer tout le complexe IA plus haut, semis, memory, neoclouds, tout le monde en profite.
Si au contraire Alphabet montre le moindre signe de ralentissement sur le capex, ça pourrait faire vraiment mal. Le marché a déjà panique-vendu les semis sur de simples rumeurs de ralentissement chez Meta il y a deux semaines. Un vrai ralentissement confirmé par le plus gros dépensier du secteur serait un tout autre niveau de dégât.
Ce trimestre n'est pas juste un test pour Google. C'est le premier vrai test de la thèse capex pour l'ensemble du secteur IA cette saison des résultats.
NFA.

20
Wolfe Research pose une vraie thèse chiffrée sur $NBIS et les neoclouds en général: 30 milliards de revenu, 21 milliards d'EBITDA d'ici 2030, avec la vraie accélération au T4 2026 quand Vineland entre en service.
Le point clé c'est la structure des 46 milliards de contrats Microsoft et Meta. Sur les 27 milliards du deal Meta, 12 sont fixes et 15 sont optionnels, ce qui veut dire que Nebius peut soit les allouer à Meta, soit les rediriger vers des clients qui paient plus cher si la demande spot dépasse le prix contractuel. Ça protège le downside tout en gardant l'upside ouvert.
Le pipeline cloud hors hyperscalers a fait x3,5 en un seul trimestre, et l'acquisition Eigen AI à 643 millions pousse le mix vers l'inférence et le software à plus forte marge. Wolfe voit des marges brutes qui tiennent dans les hauts 60%.
Le narratif neocloud change en ce moment, on passe de "qui loue le plus de GPU" à "qui a la flexibilité contractuelle pour capter le prix le plus haut sur chaque unité de capacité".

111
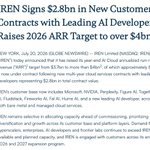
$IREN vient de relever son objectif d'ARR AI Cloud fin 2026 de 3,7 milliards à plus de 4 milliards de dollars, avec 2,8 milliards de nouveaux contrats clients signés.
Le vrai chiffre à retenir c'est que 85% de ce nouvel objectif est déjà sous contrat, et les prépaiements clients couvrent environ 45% du capex GPU associé. Ça veut dire que les clients financent une partie de la construction avant même que la capacité existe.
La base clients s'élargit sérieusement aussi: Microsoft, NVIDIA, Perplexity, Figure AI, Together AI, Fluidstack, Fireworks AI, Fal AI, Hume AI. On passe de 3MW il y a un an à 480MW cette année, 1,2GW visé pour 2027.
C'est plus une histoire de carnet de commandes qui déborde que de pari spéculatif sur du capex futur.

1
99
Meritz vient de poser un autre angle sur la thèse mémoire, ça mérite un récap complet.
> Des fonds souverains IA du Moyen-Orient, dont l'Arabie Saoudite, ont entamé des discussions directes avec les fabricants coréens sur des plans d'approvisionnement mémoire à moyen-long terme
> Les prix spot du DRAM serveur montent fortement, particulièrement sur les produits haut de gamme (bus 6400Mbps)
> Le DDR5 64GB serveur en spot est monté à 3100-3400$, soit environ +146% par rapport au prix contractuel de fin juin (~1380$)
> Le marché attend actuellement +15% QoQ sur les prix contractuels T3 2026, Meritz pense que c'est trop bas vu le mouvement spot
> Les fournisseurs qui avaient des prix plus flexibles au T2 2026 vont probablement subir les hausses les plus fortes au T3 et T4
Ça colle exactement avec ce que le président de SK Group vient de dire publiquement, l'offre ne peut pas vraiment grossir l'an prochain pendant que la demande continue de s'élargir. Maintenant les fonds souverains rentrent dans la file en plus des hyperscalers et labs IA. La liste d'acheteurs s'allonge pendant que l'offre reste fixe.

MERITZ SECURITIES: ACCORDING TO CHANNEL CHECKS, MIDDLE EASTERN SOVEREIGN AI INVESTORS, INCLUDING THOSE IN SAUDI ARABIA, HAVE RECENTLY BEGUN DISCUSSING MID- TO LONG-TERM MEMORY PROCUREMENT PLANS WITH KOREAN MEMORY MANUFACTURERS.
- Amid this demand growth, upward pressure has begun to emerge in the server DRAM spot market.
- Prices are rising particularly sharply for high-end products, such as those with 6,400Mbps bus speeds.
- This suggests that intensifying investment competition among CSPs and frontier-model developers is increasingly focused on products designed to maximize performance, amid worsening supply shortages.
- Spot prices for 64GB DDR5 server DRAM products have risen steeply since mid-July.
- Recent prices have climbed to $3,100–$3,400, approximately 146% above the end-June contract price of around $1,380.
- ACCORDINGLY, SERVER DRAM CONTRACT PRICES IN 3Q26 COULD RISE BY MORE THAN THE MARKET’S CURRENT EXPECTATION OF APPROXIMATELY 15% QOQ DURING THE QUARTER.
- In particular, suppliers that adopted more customer-friendly and flexible pricing in 2Q26 are likely to see especially sharp price increases in 3Q26 and 4Q26.
52
$SPCX va publier son tout premier trimestre en tant que boite publique, et la valo actuelle price littéralement une croissance qu'aucune boite n'a jamais tenue à cette échelle.
Le vrai chiffre à watcher c'est le FCF. Ils ont brûlé des milliards en 2025 entre Starship, Starlink et Colossus, et 2026 est censé être l'année où ça devient enfin positif. Si ça ne l'est pas, toute la thèse capex prend un coup.
Deuxième point, l'ARPU Starlink. Ça baissait depuis des années en pur jeu de volume, mai a marqué la première hausse de prix. Si l'ARPU continue de remonter sans faire fuir les abonnés, c'est du pricing power réel.
Et Starship reste le vrai joker. Block 3 doit livrer cette année, sinon toute la partie "data centers en orbite" qui justifie une bonne partie du multiple s'effondre avec.
NFA.

55
Trump Media lance "Truth API" le 1er août, un flux de données payant donnant aux banques et fonds un accès en millisecondes aux posts des 10 comptes Truth Social les plus influents, dont celui de Trump.
Aucun prix officiel n'a été communiqué par l'entreprise, mais si le chiffre de 100 000$/mois qui circule se confirme, ça place ce produit dans la même fourchette que les flux institutionnels haute fréquence classiques (type Bloomberg terminal ou API X pour le trading algo).
Le vrai sujet, c'est le conflit d'intérêt énorme : Trump possède environ 41% de Trump Media via un trust, et ses propres posts ont déjà fait bouger les marchés.
Monétiser un accès plus rapide à l'info que lui même publie, ça reste un cas assez inédit.

1
27
212 fois oversubscribed pour le retail sur l’IPO de CXMT.
9,4 millions de comptes qui se battent pour un taux d’allocation final de 0,47%. Autant dire que la grande majorité repart les mains vides.
$9,8 milliards levés, deuxième plus grosse IPO chinoise de l’histoire, et pourtant la demande dépasse tout. Ça en dit long sur l’appétit pour une alternative domestique au DRAM face à Samsung et SK Hynix… et sur le fait que la Chine a encore énormément de cash retail qui cherche où aller.
1
26
Le trade infrastructure IA est en train de se défaire d'une façon difficile à expliquer. Sur un mois:
$MU -22,6%
$MRVL -37%
$AAOI -48%
$COHR -30%
$LITE -26%
$NBIS -25%
$CRDO -19%
$SNDK -33%
$INTC -21%
Mémoire, silicium custom, optique, neocloud, tout baisse en même temps sur la même période. Ce n'est pas sept histoires distinctes qui se cassent, c'est une seule position surchargée qui se dénoue chez les mêmes détenteurs au même moment.
Ce qui n'a pas changé: le guide de 50 milliards de Micron pour le T4, le bond de 19x en YoY du profit opérationnel de Samsung sur la demande mémoire IA, la guidance capex des hyperscalers intacte.
Personne n'a annulé de commande. Ce qui se repricr, c'est le multiple que les gens sont prêts à payer pour cette histoire, et ce genre de compression n'a pas besoin d'un nouveau catalyseur, juste que les acheteurs arrêtent de se présenter un moment.
Le vrai test n'est pas de savoir si la thèse est juste, c'est de savoir si tu peux tenir un trou d'air de 30-40% sur des noms dont tu étais sûr il y a trois semaines sans te convaincre que l'histoire est cassée.
208
$NBIS à ces niveaux, c'est le genre de setup qu'on ne voit pas souvent.
> Le contrat Meta de 27 milliards sur 5 ans
> La guidance de 7-9 milliards d'ARR pour 2026 tient bon
> Diversification client avec Reflection AI, ce que le marché réclamait pour dé-risquer la concentration Microsoft/Meta
> Infra déjà sécurisée et en avance sur la demande, 1,2 GW en Pennsylvanie plus Bloom Energy, pas une promesse, du capex déjà engagé
> Nasdaq-100 depuis fin juin, ce qui va mécaniquement forcer des flux passifs sur le titre dans les mois qui viennent
> Goldman dit que les hyperscalers vont continuer d'augmenter leur capex en 2027
NFA.

86
Difficile d'affirmer que les semis ou les bénéficiaires du capex ont fait leur top
mais le changement de sentiment a été brutal sur ces noms là
$TSM et $ASML viennent de sortir des résultats excellents, et ça n'a rien changé
la big tech va probablement continuer d'augmenter son capex sur le T2, ce qui pourrait calmer les esprits
mais cette baisse a vraiment l'air d'être portée par le sentiment plus que par les fondamentaux
ceci dit, un sentiment qui devient bearish ne veut pas forcément dire que les fondamentaux le sont, ça peut juste vouloir dire que trop de monde était yolo sur des titres qui ont fait x4 x5 depuis janvier
le SPY est quasiment sur ses plus hauts historiques, donc c'est clairement un reset, et peut être un reset nécessaire même si ça fait mal sur les semis en ce moment
si vous êtes plutôt exposés SaaS et Mag7, vous sentez beaucoup moins la douleur, cette partie là avait déjà purgé il y a quelques mois
vous rachetez des semis à ces niveaux ou pas ?
22

Nous sommes au bottom sur les semis et titres IA.
En espérant que vous avez pu charger avant de repartir
NFA.
10
$TSM vient de donner la meilleure réponse possible à la question "le capex IA ralentit-il". Et la réponse c’est non
Battre le haut de la fourchette de marge brute (67,7% vs 67,5% max guidé) en pleine montée en charge de l'Arizona et du N2, alors que ces deux facteurs étaient censés diluer la marge, ça veut dire que la demande absorbe les coûts plus vite que prévu.
77% du chiffre d'affaires wafer vient maintenant des nodes avancés, TSMC n'est plus un foundry généraliste avec de l'IA en plus, c'est devenu une machine à IA avec un peu de foundry générale à côté.
TSMC est le goulot d'étranglement ultime de toute la chaîne IA. Si eux tournent à pleine capacité avec une marge qui monte, ça veut dire que Nvidia, les hyperscalers et tout ce qui dépend du CoWoS et du packaging avancé ont encore de la marge de croissance devant eux, pas derrière.
171
Excellent thread et exactement le genre d'inefficience qui mérite d'être creusée.
Le point TSMC est le plus intéressant d’après moi. Si le premium structurel de 17-19% tient dans la durée comme pour TSMC, le pair trade UBS (long ADR, short Séoul) devient presque un carry trade plutôt qu’un un pari directionnel.
Tant que le cap de conversion reste serré bien sûr .
Le vrai risque du long short ici c'est que si Citibank élargit le quota d'un coup et que les institutionnels arbitrent en masse, le gap peut se resserrer plus vite et plus violemment que prévu, ce qui tue le carry si t'es rentré trop tard ou avec trop de levier.
Merci d'avoir creusé ça en détail, personne d'autre n'expliquait vraiment le mécanisme.

Pourquoi SK HYNIX est déconnecté de son ADR ?
Déjà il faut comprendre l'ADR de SK HYNIX :
1. Un ADR (American Depositary Receipt), c'est un certificat coté aux US qui représente des actions d'une société étrangère. Une banque dépositaire, ici Citibank détient les actions coréennes et émet des récépissés négociables au Nasdaq
Vous achetez du SK Hynix en dollars, aux horaires US, sans compte coréen
10 ADR = 1 action ordinaire de Séoul
2. Un GDR (Global Depositary Receipt)
Même principe, mais coté hors des US (Londres, Luxembourg), C'était le véhicule historique de SK Hynix pour les investisseurs étrangers
Maintenant, le problème :
$SKHY est coté depuis vendredi.
Premium à l'IPO : ~3%. Cette semaine : proche de 50%
En théorie, l'arbitrage devait fermer cet écart : acheter l'action à Séoul (moins chère), la convertir en ADR, la revendre au Nasdaq (plus cher). Le titre coréen devait en profiter et l'ADR devait coller au prix coréen.
En pratique ?
L'action de Séoul a perdu 12,25% depuis la cotation de l'ADR, et jusqu'à -28% entre le plus haut et le plus bas de la semaine
L'arbitrage est pété et voici pourquoi :
1. Le pipe est fermé
La conversion entre actions locales et ADR ne sera possible qu'après le 29 juillet, date de cotation à Séoul des actions nouvelles émises pour l'opération. Le calendrier exact sera fixé par Citibank
Jusque-là : zéro arbitrage physique possible. Les deux lignes vivent leur vie chacune de leur côté
Et l'américaine vit très bien, elle profite des news sur les horaires US, des options et des ETF basés dessus en levier.
2. Des limites asymétriques
La conversion n'est que dans un sens actuellement
Sortir de l'ADR vers l'action coréenne : open bar
Rentrer dans l'ADR depuis Séoul : seulement s'il reste de la place sous le plafond
Spoiler : il n'en reste quasiment plus (1M autorisées, 900K déjà utilisées)
3. Le retail est exclu du jeu
Même après le 29 juillet, un particulier Coréen ne pourra PAS convertir ses actions en ADR depuis son appli de courtage. Il faut passer par les procédures du dépositaire + une déclaration de change. De facto réservé aux institutionnels
La presse coréenne appelle ça le « terrain de jeu incliné » et indique que les coreéns se font encore malmener
4. Un précédent intéressant chez TSMC
Exactement la même structure au départ de l'IPO (UBS)
Résultat : premium moyen de 19,1% depuis 2024, encore 17,5% en moyenne en 2026 des années après.
Le premium n'est pas un jugement fondamental, l'action aux US ne produit pas plus de HBM (lol), c'est du fine tuning
UBS avait même prévenu en proposant un pair trading : Achetez de l'ADR - Vendez le stock coréen
Fin juillet, les institutionnels pourront arbitrer partiellement (acheter local et convertir en ADR) et le gap devrait se resserrer.
Mais entre plafonds et frictions, un premium structurel devrait subsister, TSMC en est la preuve vivante
Désolé pour le tunnel mais personne ne semblait couvrir cela

66