






$o 🥷🏽 retweeted

i'm not supposed to share this but f*ck it
the cheapest way to find seedance is in affiliate discord groups
i'm getting seedance as low as .6 cents per second
kie charges 14.4 cents per second
higgsfield charges 19.6 cents
unless you work for these brands they'll not give you access to the provider
but i'm feeling generous today so
RT + comment "affiliate" and I'll DM you the site

$o 🥷🏽 retweeted

Un e-commerçant français qui dépense 50 000 $ par mois en pub perd jusqu'à 66 000 $ par an.
Pas à cause de ses ads. Pas à cause de son produit.
Juste parce qu'il paie avec la mauvaise carte.
Voilà comment on a corrigé ça 👇
Le profil : e-commerçant français, en train de s'expatrier. 50 000 $ de pub Meta et Google par mois, soit 600 000 $ par an.
Et tout passait en carte de débit.
Ce qu'il récupérait sur ces 600 000 $ : zéro. Pas un point, pas un centime
C'est l'erreur que font presque tous les e-commerçants.
Ils passent des heures à optimiser leur coût par clic, à gratter 0,10 € sur leur CPA…
Et ils laissent filer des dizaines de milliers d'euros par an parce qu'ils sortent la mauvaise carte au moment de payer.
Une carte de débit, ça ne te rend rien.
Une bonne carte business US te rend 3 % à 4 % en points ou en cashback, sur chaque dollar dépensé en pub.
Même dépense. Même pub. La seule différence, c'est la carte.
Étape 1 : la LLC US.
On lui a monté sa LLC aux États-Unis, avec EIN et adresse business.
C'est la porte d'entrée. Sans structure US, pas de cartes US.
Étape 2 : on arrête l'hémorragie tout de suite.
Toute sa pub passe maintenant par Slash, avec 2 % de cashback.
Sur 50 000 $ par mois, ça fait 1 000 $ qui reviennent chaque mois. 12 000 $ par an qu'il perdait avant.
Étape 3 : plusieurs comptes fintech + l'ITIN.
On lui a ouvert plusieurs comptes fintech. Le jour où un compte saute (et ça arrive), son business continue d'encaisser.
Et on a lancé sa demande d'ITIN tout de suite.
Et c'est là que presque tout le monde s'arrête.
Ils ont la LLC, un compte fintech, 2 % de cashback, et ils pensent avoir tout optimisé.
Erreur. Ils laissent encore la plus grosse partie de l'argent sur la table.
Étape 4 : les vraies banques US.
ITIN en main, on lui a ouvert ses comptes chez Chase.
C'est ça qui débloque les vraies cartes premium.
Étape 5 : les bonnes cartes.
Chase Sapphire Reserve for Business : 3 points par dollar sur la pub Meta et Google, sans plafond.
Amex Business Gold : 4 points par dollar sur la pub, jusqu'à 150 000 $ par an.
Chase Ink Business Preferred : 3 points par dollar, jusqu'à 150 000 $ par an.
Maintenant, faisons le calcul.
600 000 $ de pub par an × 3 points = 1,8 million de points par an.
Un Paris–New York en business, c'est autour de 80 000 points.
Ça fait plus de 20 vols en business par an. Presque 2 par mois.
Et un Paris–New York en business payé cash, c'est environ 3 000 $ l'aller simple.
20 vols × 3 000 $ = plus de 60 000 $ de voyages par an.
Financés à 100 % par sa pub. Une pub qu'il payait de toute façon.
Il ne veut pas voyager ? Il convertit ses points en hôtels, locations de voiture, cartes cadeaux.
Il préfère le cash ? 3 % de cashback, soit 18 000 $ par an.
Dans tous les cas, c'est de l'argent qu'il perdait chaque mois en payant en débit.
Étape 6 : les bonus de bienvenue.
Chaque nouvelle carte arrive avec un bonus. La Chase Ink Business Preferred par exemple : 100 000 points si tu dépenses 8 000 $ sur les 3 premiers mois.
Avec son budget pub, c'est fait en quelques jours. Un vol en business offert d'entrée.
Faites le calcul sur 3 ans : 1,8 million de points par an, c'est plus de 5 millions de points.
C'est ça, le vrai coût d'une carte de débit. Pas les frais. Tout ce que tu ne gagnes pas.
Tous ces entrepreneurs que vous voyez en business class, ils ne paient pas 3 000 € le billet pour poser sur Insta. Ça, c'est de l'argent jeté.
Ils font passer toutes leurs dépenses sur les bonnes cartes. C'est leur pub qui paie leurs voyages.
Tu mets plus de 5 000 € par mois en pub et tu paies encore en débit ?
Chaque mois qui passe, c'est de l'argent que tu ne récupéreras jamais.
Envoie-moi « CARTE » en DM, on regarde ton cas.

$o 🥷🏽 retweeted
Ma première vidéo YouTube arrive bientôt 🎬
Le sujet : ouvrir un VRAI compte bancaire aux US en tant que non-résident. Pas une fintech type Mercury, Wise ou Payoneer on parle de Chase, Bank of America ou Wells Fargo. Le vrai compte qui débloque de vraies opérations.


$o 🥷🏽 retweeted
Voici le guide LLC américaine ULTIME pour non-résidents francophones que personne ne vous donnera jamais à ce prix. Gratuit.
30 pages. Tout vérifié. Mis à jour 2026. Tout ce que les "experts" à 2 000€ ne vous disent pas.
Les 3 meilleurs États
Fiscalité complète
Banques détaillées
7 arnaques à éviter
Expatriation
Investissements ETF et crypto
J'ai tout documenté. Je le donne gratuitement.
1- Commente "LLC"
2- Like ce post
Je t'envoie le guide complet en DM.
PS : les repost passent en priorité 🔥

Dernière chance pour les titulaires d’une LLC de pas se manger une amende de fou 👇👇


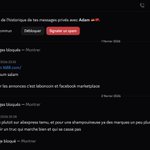
Le petit a fini par assumer son mensonge.
Le business c'était pas de "scam", juste de louer un nettoyeur haute pression ou shampouineuse, etc.. via Leboncoin ou Facebook marketplace.
Ce qui m'ont insultés, j'attends vos excuses mdrr
Il a perdu mon aide, ça lui fera une leçon..


$o 🥷🏽 retweeted

In 1998, Warren Buffett gave a 1-hour masterclass on how to never lose money investing.
$o 🥷🏽 retweeted
🧵 THREAD : 7 Pièges Mortels pour votre LLC.
Créer une LLC, c'est facile. Ne pas se faire arnaquer, c'est plus dur. ⚠️