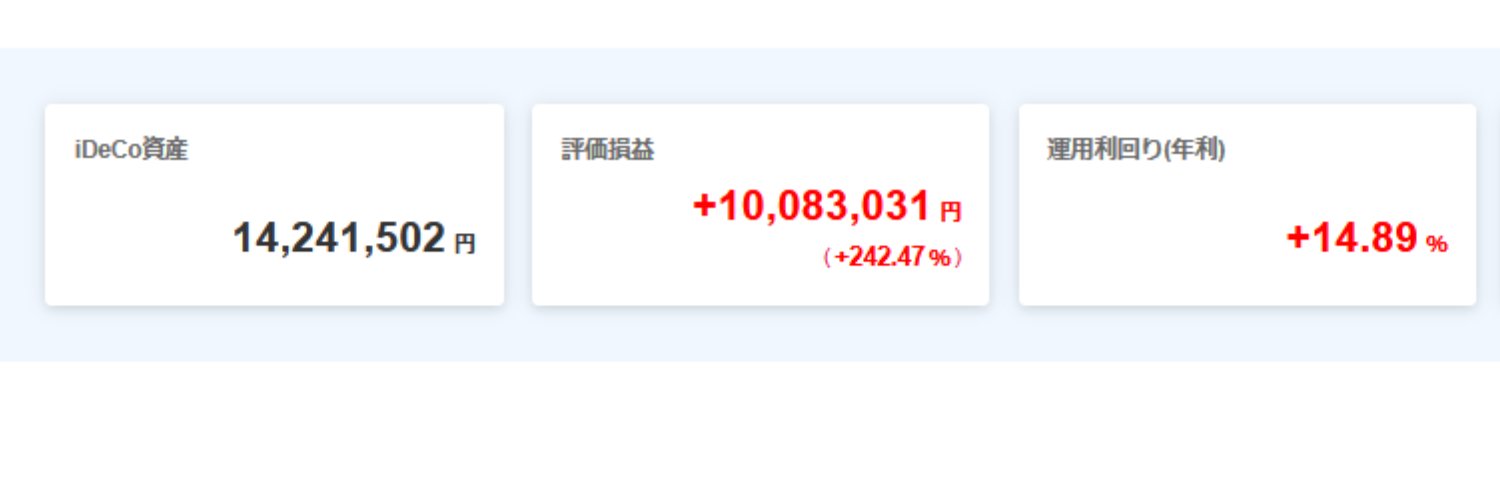

iDeCo運用20年で運用実績+1,000万円 リーマンショックを乗り越えたインデックス投資家 FIREではなくFiRA60を目指してます ■ 著書 WordPressユーザーのためのPHP入門 2冊セットの書評メディア「ブックレコメンド」6年間の運営の記録 イデコ(iDeCo)投資で資産を3倍にした私の『失敗』
iDeCo運用実績ブログ
Joined April 2009
- Tweets14.8K
- Following2.1K
- Followers2.8K
- Likes27.1K





Pinned Tweet
iDeCoのお得度を計算
■ 単純に節税額を算出する
■ 節税分を運用する(NISA想定)
で比較できます。
⇩
iDeCo節税シミュレーション
calculator.jp/money/ideco-to…


iDeCo掛金を増やす前の注意!
■ 受取時は元本と利益の合計額に税金がかかります
ただし控除枠があります
➡ イデコ加入20年なら、800万円まで控除
毎月の掛金に換算すると、月3万3千円まで。
詳細は
↓
iDeCo拠出額を退職所得控除内に収める計算
calculator.jp/money/ideco-ko…

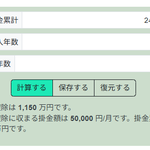
iDeCo10年加入済み、掛金240万円(月2万円)の人が、
今後15年加入する場合は?
控除1,150万円なので、残り910万円
➡ あと15年拠出する場合、月5万円までなら元本は非課税
詳細は↓
イデコ拠出額を退職所得控除内に収める計算
calculator.jp/money/ideco-ko…
※企業DCや退職金と非課税枠共有

1
57
Fumito Mizuno@イデコ(iDeCo)利益1,000万円 retweeted
iDeCo掛金を増やす前の注意!
■ 受取時は元本と利益の合計額に税金がかかります
ただし控除枠があります
➡ イデコ加入20年なら、800万円まで控除
毎月の掛金に換算すると、月3万3千円まで。
詳細は
↓
iDeCo拠出額を退職所得控除内に収める計算
calculator.jp/money/ideco-ko…
iDeCo受取額をシミュレーション
現在の資産、加入年数、今後の運用期間を入力
● 掛金 3パターン、利回り5パターンを同時に試算
↓のページで計算できます
calculator.jp/media/ideco-ex…


iDeCo掛金上限が上がります。
枠が増えるからといって満額かける必要はありません。
老後資金に必要な金額から、掛金と利回りを計算するフォーム↓
calculator.jp/media/ideco-ra…
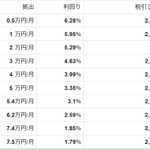
添付画像は2,500万円目標の例です
金額は
0.5万: イデコ掛金の下限
~
5.4万: 公務員の上限
6.2万: 企業年金無し会社員の上限
7.4万: 自営業者・フリーランスの上限(国民年金付加年金加入アリ)
7.5万: 自営業者・フリーランスの上限(国民年金付加年金加入ナシ)
までを計算しています


5
1,270
Fumito Mizuno@イデコ(iDeCo)利益1,000万円 retweeted
iDeCo掛金上限が上がります。
枠が増えるからといって満額かける必要はありません。
老後資金に必要な金額から、掛金と利回りを計算するフォーム↓
calculator.jp/media/ideco-ra…
添付画像は2,500万円目標の例です
金額は
0.5万: イデコ掛金の下限
~
5.4万: 公務員の上限
6.2万: 企業年金無し会社員の上限
7.4万: 自営業者・フリーランスの上限(国民年金付加年金加入アリ)
7.5万: 自営業者・フリーランスの上限(国民年金付加年金加入ナシ)
までを計算しています

iDeCo掛金上限が上がります。
枠が増えるからといって満額かける必要はありません。
老後資金に必要な金額から、掛金と利回りを計算するフォーム↓
calculator.jp/media/ideco-ra…
添付画像は2,500万円目標の例です
金額は
0.5万: イデコ掛金の下限
~
5.4万: 公務員の上限
6.2万: 企業年金無し会社員の上限
7.4万: 自営業者・フリーランスの上限(国民年金付加年金加入アリ)
7.5万: 自営業者・フリーランスの上限(国民年金付加年金加入ナシ)
までを計算しています
Fumito Mizuno@イデコ(iDeCo)利益1,000万円 retweeted
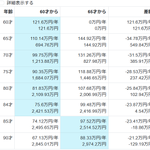
年金は通常65歳から受け取りですが、60歳から受け取ることができます。
60歳から受け取ると、65歳受け取り金額の76%になります
インフレ等を考慮すると、60歳受け取りも結構有力ですね
⇩ 年金繰り上げ受給額 シミュレーション
calculator.jp/money/early-ra…
画像は割引率2%想定


Fumito Mizuno@イデコ(iDeCo)利益1,000万円 retweeted

理容師が、ポイントカードアプリを自作してみた。
Symbolの名前空間「barber」をメインネットで取得して、指名客専用のポイントカードを試作中です。
ポイントの実体はモザイク(barber・coupon)にする設計。


Fumito Mizuno@イデコ(iDeCo)利益1,000万円 retweeted
理容師、Symbolでクーポン券を作ってみた。
テストネット(練習用の世界)で、名前の取得からクーポン発行まで全部できた。実費ゼロ、本物のお金は動いていない。


年金は通常65歳から受け取りですが、60歳から受け取ることができます。
60歳から受け取ると、65歳受け取り金額の76%になります
インフレ等を考慮すると、60歳受け取りも結構有力ですね
⇩ 年金繰り上げ受給額 シミュレーション
calculator.jp/money/early-ra…
画像は割引率2%想定
Fumito Mizuno@イデコ(iDeCo)利益1,000万円 retweeted

課題本の続き
● 株式投資2027 激変する市場と新・投資マネー 日本株の現在を読む
前田昌孝 (著)
● 人生後半戦のプライベート年金をつくるiDeCo活用法 2027年新制度対応版
大江加代 (著)
link.amazon/B01lST9sC
以上です。
寄稿はホームページのフォームよりお申込みください。


Fumito Mizuno@イデコ(iDeCo)利益1,000万円 retweeted
iDeCo掛金上限が上がります。
月6万2千円 x 20年加入 x 利回り5% でシミュレーションしてみました
拠出 1,488万 → 税引き後2,291万
拠出時の節税額 300万円(所得税率10%の場合)
手数料+出口課税 227万円
➡ 73万円の得
節税分を投資に回すたら?
NISAなら486万円。出口課税を引いて ➡ +259万円
特定口座なら448万円。出口課税を引いて ➡ +221万円
詳細は↓
iDeCo節税シミュレーション
calculator.jp/money/ideco-to…
退職所得控除は年数から自動計算されますが、手入力も可能です。会社の退職金が多い方はご自身のケースでシミュレーションできます。


iDeCo節税シミュレーション
月2万3千円 x 20年加入 x 利回り5%
元本552万→受取額917万
手数料+出口課税 14.4万円かかりますが、
拠出時の節税額111.6万円なので、97.2万円の得になります。
※節税額をNISA等で運用すれば、さらに得になります
数値を変えて試算したい方は➡ calculator.jp/money/ideco-to…

楽天証券の情報漏洩、私は軽傷だったようです。
とはいえ、大きな影響があるのは間違いないでしょうね。
『ネット証券だから安い』というのも、今後は変わるかもしれません。
『ネット証券はセキュリティコストが嵩むので高い』
という未来もあり得ますね

1
4
502
Fumito Mizuno@イデコ(iDeCo)利益1,000万円 retweeted
インデックス投資は暴落が来ても、15年積み立てるとプラスになりますね
2000年~2014年まで日経平均に月1万円積み立て
投資総額:1,800,000円
評価額:2,706,340円
損益率:+50.4%
日経平均:19,540円 →17,451円 (-10.7%)
年利回り:+2.76%
calculator.jp/media/nikkei/?…

松井証券iDeCo ポイント還元試算してみました。
calculator.jp/media/matsui/
松井証券のイデコのラインナップは結構良さそうです。2026年11月時点では未導入ですが、NASDAQ100 と FANG+も導入予定らしいですので、結構期待できそうですね。
↓ポイント還元例
・eMAXIS Slim 全世界株式(オール・カントリー): 1,270万円 (0.0175%) → 年間 2,222.5pt
・eMAXIS Slim 先進国リートインデックス: 65万円 (0.0900%) → 年間 585pt
・ゴールド・ファンド(為替ヘッジなし): 65万円 (0.1700%) → 年間 1,105pt
----------------------------------------
保有金額合計: 1,400万円
年間獲得ポイント合計: 3,912.5 pt(月間目安: 326 pt)
加重平均ポイント率: 0.0279%


インデックス投資は暴落が来ても、15年積み立てるとプラスになりますね
2000年~2014年まで日経平均に月1万円積み立て
投資総額:1,800,000円
評価額:2,706,340円
損益率:+50.4%
日経平均:19,540円 →17,451円 (-10.7%)
年利回り:+2.76%
calculator.jp/media/nikkei/?…