

Cuenta oficial de Serenity Markets. Portal de actualidad económica y bursátil al segundo.
Valencia, España
Joined September 2022
- Tweets9.1K
- Following50
- Followers7.7K
- Likes950




La fuerte compresión de la prima por plazo nos hace ser cautelosos a la hora de extender nuestras posiciones en duración más allá del tramo corto de la curva de los bonos del Tesoro estadounidense.
Vía Citi

La actividad fuera de este segmento siguió siendo relativamente reducida. Las gestoras de activos y los fondos de cobertura terminaron como compradores netos modestos, mientras que nuestra mesa de negociación calificó la actividad general con un 4 sobre 10. También después del cierre, Alphabet (GOOGL) cayó un 7%. Aunque Google Cloud registró un crecimiento sólido, el avance del 12% en el negocio de búsquedas, frente al 14% esperado, probablemente alimentará la narrativa de una pérdida de cuota de mercado.
Mesa de Trading de GS
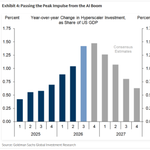
Microsoft y Alphabet presentan resultados con expectativas muy elevadas en IA. En Microsoft, el mercado espera un crecimiento de Azure cercano al 47%, pero preocupa el fuerte CapEx y su elevado posicionamiento alcista (8/10 según Goldman Sachs). En Alphabet, los inversores anticipan un crecimiento de Google Cloud del 105%-115%, aunque temen una desaceleración de Search. A diferencia de Microsoft, Alphabet llega con un posicionamiento más defensivo, lo que podría favorecer un rebote si sorprende positivamente. La gran clave para ambas será justificar sus enormes inversiones en IA con crecimiento rentable.
Los resultados de los hyperscalers serán los principales acontecimientos de la semana. Hay cuatro aspectos fundamentales que vigilar:
- Capex: mantener o aumentar las inversiones sería positivo, mientras que un recorte resultaría desastroso para las empresas proveedoras de infraestructura y equipamiento de IA (picks and shovels).
- Cartera de pedidos pendientes (backlog): ¿a qué velocidad se están convirtiendo los contratos comprometidos en ingresos reales?
- Flujo de caja libre (FCF): ¿qué proporción de esos ingresos se está transformando realmente en generación de efectivo durante los próximos trimestres?
- Financiación: ¿cómo financiarán la siguiente fase de expansión? ¿Optarán cada vez más por emitir acciones en lugar de deuda, aprovechando la fortaleza de sus negocios subyacentes?
Estas cuestiones son mucho más importantes que otra ronda de resultados empresariales que simplemente superen las expectativas del consenso. El mercado necesita comprobar que el crecimiento de la IA se traduce en ingresos, generación de caja y una financiación sostenible.

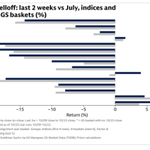
Nuestra mesa de negociación ha registrado ventas de aproximadamente 20.000 millones de dólares en el sector de tecnología, medios y telecomunicaciones (TMT) durante las últimas dos semanas, acercándose a los 23.000 millones de dólares vendidos durante el proceso de desapalancamiento de las posiciones vinculadas a la IA en julio.
Es difícil no establecer comparaciones con lo ocurrido en julio, ya que hemos observado movimientos prácticamente idénticos en los segmentos del mercado que han soportado una mayor presión por el posicionamiento de los inversores.
La diferencia es que esta vez el impacto sobre los principales índices ha sido algo menor, con una caída del S&P 500 del 2,4%, frente al 3,4% registrado en julio.
Vía GS


Según los datos de Goldman Sachs Prime Brokerage, las estrategias Fundamental Long/Short caían un 1,1%, las estrategias sistemáticas un 1,2% y las multiestrategia un 1,4%.
Era la primera vez desde la pandemia de COVID-19 que las tres estrategias registraban caídas superiores al 1% en una misma sesión.
Nuestro índice de posicionamiento de hedge funds (GSTHVIPP) terminó cayendo aproximadamente un 4,2%, su peor movimiento desde 2011, y acumula una pérdida del 10,4% en lo que va de mes.

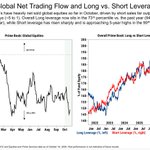
Los fondos de cobertura han vendido acciones globales en octubre, y la venta se ha concentrado casi exclusivamente en posiciones cortas: aproximadamente cinco dólares de ventas en corto por cada dólar de compras en largo.
La venta neta acumulada en el mercado prime desde enero se encuentra ahora cerca de los mínimos de abril (gráfico de la izquierda). Mientras tanto, el apalancamiento largo en todo el mercado sigue siendo elevado (percentil 73 a 1 año, percentil 94 a 5 años), mientras que el apalancamiento corto se ha recuperado rápidamente, acercándose a los máximos alcanzados a principios de este año (gráfico de la derecha, marcado con un círculo).
Vía GS

Informe completo de posicionamiento: serenitymarkets.com/noticias…

Los clientes preguntan con frecuencia si el análisis se ve influenciado por un puñado de pagos extraordinarios derivados de la crisis financiera global y la COVID-19, por lo que BofA lo recalculó utilizando únicamente datos desde 2021. El resultado: la mayoría de las coberturas de crédito muestran una marcada disminución en su atractivo .
Vía BofA

La renta variable estadounidense registró ventas netas durante la semana (-0,9 desviaciones estándar respecto al último año), impulsadas por ventas de posiciones largas y cortas en acciones individuales, que registraron las mayores ventas netas en ocho semanas.
– 8 de los 11 sectores registraron ventas netas, liderados en términos monetarios por tecnología de la información, consumo discrecional, industriales y financieros, mientras que salud, servicios de comunicación y consumo básico registraron compras netas, lo que sugiere un posicionamiento progresivamente más defensivo.
• Coincidiendo con el inicio de la temporada de resultados del tercer trimestre por parte de los grandes bancos, los hedge funds registraron ventas netas en el sector financiero estadounidense por primera vez en cinco semanas (-1,2 desviaciones estándar respecto al último año), impulsadas por unas ventas de posiciones cortas que superaron ampliamente a las compras de posiciones largas, en una proporción de 4,4 a 1.
– Los subsectores de mercados de capitales (especialmente gestoras de activos y servicios de datos), seguros y procesamiento de transacciones y pagos fueron los que registraron mayores ventas netas, mientras que financiación al consumo y bancos experimentaron compras netas moderadas.


¿Por qué un IPC elevado resulta tan perjudicial para la deuda de IA en particular?
La estratega de crédito de Goldman Sachs, Amanda Lynam, señala que los diferenciales ahora representan menos del 15 % del rendimiento total del índice USD IG, frente al 45 % en 2019-2021, lo que ha convertido, en la práctica, segmentos del mercado de crédito corporativo en un producto similar a las tasas de interés.

El Asignador de Riesgo del GFSI (que utiliza ponderaciones de 2, 0 y 1 para los componentes alcistas, bajistas y neutrales, respectivamente) sugería una posición sobreponderada del 7,3% a fecha del 9 de octubre de 2026, frente a una posición infraponderada del 2,4% registrada el 2 de octubre de 2026.
Los porcentajes de componentes alcistas, bajistas y neutrales del GFSI (utilizados en el Asignador de Riesgo) a fecha del 9 de octubre de 2026 eran del 24,4%, 17,1% y 58,5%, respectivamente.
Vía BofA:


La temporada de resultados del sector financiero comenzará el próximo martes, con JPMorgan (JPM), Citigroup (C) y Wells Fargo (WFC) presentando sus cifras antes de la apertura del mercado.
Septiembre fue un mes especialmente complicado para el sector.
Las acciones financieras cerraron en negativo en 16 de las 21 sesiones bursátiles del mes, igualando el peor registro desde noviembre de 1999, cuando también se contabilizaron 16 sesiones bajistas de un total de 21.

Disponible el informe completo: serenitymarkets.com/noticias…

Peso de las Mag 7 sobre la exposición total a renta variable estadounidense en Prime Brokerage, medido por valor de mercado.

