

米国企業を中心に、注目テーマのど真ん中を深掘りします。
Joined December 2016
- Tweets17K
- Following10
- Followers77.3K
- Likes9.2K



AMDの決算も半端ない仕上がりです。
売上高は前年比45%増の134億ドル。データセンター部門が牽引し、売上全体の64%に到達。
10〜12月期の売上高を約170億ドルと見込み、成長はさらに加速する見通し。
2027年には全社売上高が80%超増えると予想。推論需要の広がりが、AMDの業績を押し上げています。


Apple決算は7〜9月期として過去最高を更新しましたが、メモリ価格の高騰が重石になっています。
粗利益率は47.9%、製品の粗利益率は37.2%。こうしてみると微々たるものにも見えますが、10〜12月期の粗利益率は45〜46%と、さらに低下する見通しです。


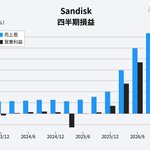
サンディスクの超絶決算
10〜12月期の売上予想は122〜126億ドル
1〜3月期は例年もっとも弱い四半期なのであんまり期待しないでねとのこと(意訳)
長期契約(NBM)は2027年6月期のビット供給の約半分、2028年6月期の約3分の2が対象。この比率がさらに上がる見込み
NBMの候補案件は2020年代の終わりまで供給力を上回っており、2030年6月期より先の需要シグナルも届いているそう


買収した会社の売上を4割伸ばしたCEOが、「シナジーという言葉はうちでは使わない」と言い切った。
電子部品大手Amphenolの話。
買収先の事業を、買い手が彼ら以上に知っているとは思わないから、だそうだ。
じゃあ親会社は何をしているのか。
Amphenolがやっているのは2つだけ。
資金を出すことと、「遠慮せずに資金を求めろ」と背中を押すこと。
利益率は「価格引くコスト」でしかなく、両方を決める権限を現場の一人に置けば自然と上がる、というのがCEOの理屈。
買収先CommScopeは契約時の年商36億ドルから、今年51億ドルの見通しになった。
【記事】Amphenol、買収先を4割成長させた「シナジーは禁句」の流儀
strainer.jp/notes/9554


開示セグメントは変更
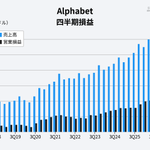
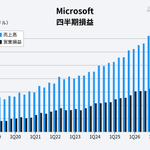
エージェント・インフラ事業の売上768億ドル(前年比25%増)、営業利益406億ドル(同24%増)
デバイス・コンシューマー事業の売上155億ドル(同3%減)、営業利益54億ドル(2.2%増)


ポイントが失効すると、カード会社は儲かる。アメックスは、その儲けをはじめから捨てている。
CEOは決算説明会で「我々にはブレーケージ(失効)モデルがない。会員がポイントを使わなくても、我々は得をしない」と言い切った。
AIにポイントを使い倒される時代が来ても、困らない理由がここにある。
むしろ使い込む会員ほど儲かる。
航空利用は13%増、レストランは9%増。ただし傘下の予約サービスResyの加盟店に限ると18%増、高級ホテルの優待プログラムは50%増。
年会費収入は四半期で30億ドル、前年同期比17%増(為替調整後)。失効でも金利でもなく、使い切る会員で稼ぐ会社だ。
【記事】アメックス、ポイントを「使い切られても困らない」理由
strainer.jp/notes/9544

