

20年基金经理| 专注美股投行级研究 | 易懂科普 + 实战策略 | weekly/daily复盘+走势分析 | 个股/大盘/加密货币/期货 基本面+技术面
My idea→
Joined February 2015
- Tweets2.1K
- Following318
- Followers1.9K
- Likes462


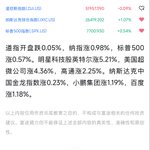


今天美股市场发生了很多事,完整回顾如下:10月30日美股要闻
1、Alphabet暴跌,成为纳指最大拖累
Alphabet下跌12.6%,创上市以来最差单日表现。虽然Google Cloud增长强劲,但搜索和YouTube广告不及预期,巨额资本开支又使自由现金流转为负值。市场开始更加严格地审视AI投入能否转化为利润。
2、PCE符合预期,但通胀重新升温
9月整体PCE环比上涨0.5%、同比上涨3.6%;核心PCE环比上涨0.3%、同比上涨3.1%。数据没有超预期爆表,但也说明通胀没有恢复下降趋势,12月是否再次加息仍然存在讨论空间。
3、美国三季度GDP增长3.4%,经济仍有韧性
三季度实际GDP年化增长3.4%,高于二季度的2.2%。消费、投资和政府支出共同推动增长。经济保持强劲,有利于企业盈利,却也意味着美联储没有急于转向宽松的理由。
4、居民支出增加,但实际消费几乎没有增长
9月个人收入只增长0.2%,个人支出增长0.5%;扣除价格影响以后,实际消费基本持平。简单来说,消费者花的钱变多了,但主要原因是商品和服务变贵,并非实际购买量明显增加。
5、纳指明显回落,但市场宽度反而不错
纳指下跌1.4%,标普和道指均回落约0.3%。不过,标普500内部大约五分之四的股票上涨。如果剔除Alphabet,标普原本可能收高。今天更像单一大型权重股拖累指数,并不是全面抛售。
6、美债收益率和原油同步回落
10年期美债收益率从前一天的5.05%降至4.94%左右,布伦特原油下跌约0.8%。这给其他板块提供了缓冲,也解释了为什么Alphabet暴跌时,大盘没有出现更严重的风险释放。
7、医疗、支付和半导体设备表现强势
礼来上涨6.6%,万事达上涨4.2%,默沙东上涨3.8%,半导体设备公司KLA上涨5.5%。资金并没有全面撤离,而是在从大型互联网平台转向业绩确定性更高的方向。
8、DoorDash收购Instacart
DoorDash同意以约170亿美元的估值收购Instacart,同时公布了好于预期的业绩,股价上涨5.6%。市场开始重新交易外卖、电商配送和本地生活平台整合。
9、Amazon盘后下跌,AWS强劲也没能抵消现金流担忧Amazon季度收入略低于预期,第四季度展望相对谨慎,股价盘后一度下跌约7%。AWS收入增长39.3%,创近五年来最快增速,但市场更担心巨额AI投入和自由现金流压力。
10、存储财报强劲,SanDisk宣布拆股
SanDisk季度收入达到110亿美元,环比增长23%,数据中心收入环比增长61%;公司还宣布一拆八,并给出较强的下一季度指引。这说明存储和数据中心需求仍然旺盛。
11、Intel业绩改善,但下一季度指引偏谨慎
Intel第三季度收入达到165亿美元,同比增长21%,非GAAP每股盈利为0.52美元。不过,公司预计下一季度收入为150亿至160亿美元,非GAAP每股盈利降至0.25美元,市场更关注PC行业压力和后续利润恢复速度。
12、加密货币公司集中公布财报
Coinbase表示交易市场份额连续第四个季度提高;Strategy第三季度净利润达到195.3亿美元,但主营收入同比下降3%。比特币当天仍在8万美元附近,加密相关公司继续受到币价、融资成本和风险偏好的共同影响。
今天最核心的三条线索是:Alphabet暴跌引发AI回报担忧、PCE偏热但没有超预期,以及市场资金从大型科技向医疗、金融和业绩确定性更高的公司轮动。
今天PCE怎么公布?通胀重新升温,科技反弹难以持续
先说我的预测。
今天美东时间上午8点半,美国会公布9月份PCE通胀数据。
我预计整体PCE环比上涨0.5%,同比上涨3.6%;核心PCE环比上涨0.3%,同比上涨3.1%。
简单来说,这份数据会比8月份明显更热,但大致符合市场预期。它不至于热到让市场恐慌,却也不可能给投资者带来任何降息希望。
说到底就是:
数字不算意外,但热度足以让市场继续担心高利率。
为什么我会这样预测?
首先,9月份的CPI环比已经升到了0.6%,同比达到3.7%。
其中汽油价格单月上涨9.1%,整体能源价格上涨5.2%。光是能源这一项,就贡献了超过一半的整体涨幅。
PPI的表现更热。9月份最终需求价格环比上涨1.3%,而且不只是商品,服务价格也在升温。
在这种情况下,整体PCE不太可能继续停留在8月份0.3%的水平。能源价格已经基本锁定了整体数据的上升,我认为环比0.5%是比较合理的结果。
不过,PCE和CPI的计算方式并不完全一样。
PCE对汽油和住房的权重更低,医疗服务的计算方式也不同。因此,我不认为整体PCE同比会超过CPI的3.7%,我的预测落点是3.6%。
核心通胀方面,情况也不算轻松。
服务、住房、机票和二手车价格依然有韧性,所以我预计核心PCE环比会从8月份的0.2%回升到0.3%,同比则从3%升到3.1%。
真正的问题不是能源单月突然上涨,而是剔除食品和能源以后,核心项目也没有明显降温。
再看一下数据公布前的市场。
截至美东时间早上6点左右,QQQ盘前下跌接近1%,SPY只是小幅回落。10年期美债收益率仍在5%左右,2年期收益率大约是4.69%,原油也继续维持在100美元上方。
盘前结构很明显:科技弱于大盘。
Alphabet财报后的大幅回落,正在拖累纳指和大型科技情绪。相比之下,金融、工业和部分传统行业的表现更稳定,所以SPY明显比QQQ抗跌。
那数据公布以后,市场会怎么走?
我的判断是:
PCE出来以后,指数可能先出现一轮短暂反弹,但这轮反弹很难持续,科技随后还会重新走弱。
原因很简单。
如果结果真的是整体环比0.5%、核心环比0.3%,并没有比市场预期更差。程序化资金和短线空头可能会先回补,推动指数收复一部分盘前跌幅。
但核心PCE同比如果升到3.1%,也会再次证明,通胀没有恢复稳定下降的趋势。
所以第一轮反弹之后,市场很快会回到几个现实问题上。
美债很难明显回落,美联储12月再次加息的讨论不会消失,高估值科技得不到利率端的支持,资金也会继续向金融、工业和防御板块轮动。
预计QQQ会在数据公布后短暂收回一部分跌幅,随后再次承压,全天可能下跌1.3%到2%。
SPY会相对稳定一些,预计下跌0.2%到0.6%。道指则可能接近平盘,甚至小幅收高。
换句话说,今天的数据没有差到引发全面跳水,但也没有好到能够挽救科技股。
所以我的最终预测是:
整体PCE环比0.5%、同比3.6%;核心PCE环比0.3%、同比3.1%。数据符合预期,但仍然偏热,确认通胀重新抬头。
数据公布后的短暂反弹,我不会直接理解成趋势反转。科技今天仍然偏弱,QQQ继续承压;标普则依靠金融、工业和传统行业保持相对稳定。
以上只是个人市场分析,不构成投资建议。
10月29日美股盘前: $QQQ $MU $SNDK $NBIS $SKHY $GOOGL $TSLA $AMZN $LITE $MSTR $VRT
今天市场的核心矛盾很清楚:大型科技财报开始出现分化,市场不再只看AI收入增长,而是更在意巨额投入能不能转化成利润和现金流。
QQQ明显低开,开盘后会有技术性反抽,但持续性有限;上午经济数据和美债收益率反应可能再次带来压力,尾盘还会有资金为盘后财报降低风险,最终大概率收跌。
说到底,现在市场开始认真算账:钱花出去了,回报什么时候能跟上。
大盘:微软撑不住谷歌带来的压力
Alphabet财报后明显走弱,是今天纳指承压的主要原因。虽然云业务增长很快,但收入、盈利、搜索增速和自由现金流没有达到市场的高预期,投资者开始重新评估其AI投入回报。
Microsoft的财报相对较强,Azure表现也不错,但单家公司很难完全抵消Alphabet对指数和科技情绪的拖累。
今天还将公布GDP、核心PCE和失业金数据。如果经济保持强劲、通胀又没有明显降温,美债收益率可能重新抬头,对高估值科技股形成第二轮压力。
QQQ的日内路径是:
明显低开、早盘反抽、反弹遇阻、午后继续承压,最终收跌。
今天不看直接V形反转,但也暂时不看失控式下跌。
存储:板块降温,但个股开始分化
MU和SNDK昨天已经集中交易了存储供需紧张以及SK海力士强劲财报,今天更容易出现获利兑现。
MU基本面依然强,但短线推进速度过快,加上纳指整体走弱,预计低开后会尝试反弹,随后继续回补前一交易日的部分涨幅,最终收低。
SNDK白天同样偏弱。财报公布前,部分资金会锁定利润并降低事件风险,因此更可能低开反抽、随后继续回落。
不过,我对SNDK盘后财报反应相对乐观。NAND价格、企业级SSD和数据中心需求可能推动业绩略好于预期,股价有机会在公布结果后先涨,但由于市场预期已经很高,电话会期间可能回吐一部分涨幅。
SKHY则是存储板块里相对最强的方向。盘前回落主要是在消化前一天的大幅上涨,而韩国本股继续走强,说明资金仍认可其财报、HBM4需求和长期订单。预计SKHY低开回踩后逐渐修复,最终小幅收高。说到底,财报质量还在支撑,只是盘前先消化了一波。
AI云计算:NBIS继续释放前两天的涨幅
NBIS前两个交易日反弹过快,今天遇上纳指走弱和微软资本开支低于市场高预期,短线资金会集中兑现。
微软资本开支并不低,但没有达到市场此前最乐观的估计,这让投资者担心AI数据中心交付速度可能不及预期。对于仍处于大规模建设阶段的AI云公司来说,这类消息的影响会被明显放大。
因此,NBIS更可能大幅低开、快速反抽、随后继续下探,全天表现弱于QQQ。盘中反弹先按技术修复理解,不宜直接当成新一轮上涨。问题不在需求消失,而在于资本开支的节奏和市场对现金流的耐心。
AI基础设施:VRT回落属于正常消化
VRT最新财报本身非常强,订单、收入、利润率和全年指引都说明AI数据中心对电力、散热和基础设施的需求仍然旺盛。
不过,前一交易日已经一次性反映了大量利好,今天出现获利回吐很正常。
预计VRT低开后继续释放短线浮盈,随后因基本面较强而获得承接,但反弹很难完全收复缺口,最终小幅至中等幅度收低。
这更像财报大涨后的正常整理,不代表AI基础设施需求发生逆转。
LITE:并购预期带来独立行情
LITE是今天少数可能明显脱离纳指走势的品种。
市场正在交易Marvell可能收购Lumentum的消息,并购溢价预期会给股价提供独立支撑。预计LITE大幅高开后继续冲高,随后出现明显获利回吐,但下午仍有机会重新企稳,最终保持上涨。
不过,目前还没有正式协议,收购价格和支付方式也没有公布。这轮上涨主要由并购预期推动,一旦谈判出现变化,股价也可能迅速回吐溢价。
大型科技:谷歌重挫,亚马逊等待盘后财报
GOOGL今天大概率维持明显弱势。开盘后可能出现抄底资金推动的反弹,但机构需要重新调整估值,反弹持续性预计有限,最终仍会保留大部分财报后跌幅。
TSLA同样偏弱。前几个交易日由评级上调、Robotaxi和潜在整合预期推动快速上涨,但缺少新的实质消息,前期获利盘开始兑现。今天更可能低开反抽、冲高失败,随后跟随纳指回落,最终小幅收低。
AMZN白天预计受到科技板块走弱和财报前降风险影响,走势偏向低开整理、反弹受阻,最终小幅收低。
不过,我对Amazon盘后财报相对乐观。AWS需求依然强劲,如果云业务增速和第四季度指引略好于预期,股价有机会在盘后明显上涨;主要风险仍然是资本开支继续扩大并压制自由现金流。说到底,云还在长,但市场现在更关心烧钱的速度能不能跟上。
加密方向:BTC和MSTR继续偏弱
BTC虽然获得资金流入,但价格始终没有形成相应突破,说明新增买盘正在被更大的卖盘吸收。
今天宏观数据、美债和纳指走弱都不利于高波动资产。预计先在关键区域反复争夺,出现短暂反弹后再次向下测试,最终维持弱势。
今天的主线不是AI需求消失,而是市场重新审视AI投入、现金流和估值。早盘可能出现反抽,但除并购驱动和少数强势个股外,大部分高波动科技方向仍以逢高兑现为主。
以上仅为市场观察,不构成投资建议。
10月29日美股要闻:
1. 美联储维持利率不变,但出现两张加息反对票
美联储将利率维持在3.75%至4%不变,表决结果为10比2。Cook和Hammack主张立即加息25个基点,说明内部对通胀仍有明显担忧。不过,主席Warsh表示紧缩政策已经开始发挥作用,市场因此下调了对未来连续加息的预期。
2. Microsoft财报超预期,Azure继续加速
Microsoft季度收入达到923亿美元,同比增长19%;净利润增长32%,Azure收入增长48%。盘后一度上行超过4%。这份财报说明AI和云计算投入仍能转化为实际收入,对数据中心、芯片、网络设备和电力基础设施方向偏积极。
3. Alphabet业绩不及预期,盘后明显承压
Alphabet收入同比增长25%至1275.8亿美元,但略低于预期;每股盈利受到87亿美元投资损失拖累。虽然Google Cloud收入大增103%,但搜索和YouTube广告增速不够强,盘后一度回落超过10%。这会成为明天纳指的重要压力来源。
4. 海力士创纪录财报引爆存储板块
海力士营收和营业利润双双创纪录,并预计AI内存需求超过供应的状态可能延续至2030年。MU今天上行5.9%,成为标普500的重要推动力量,SNDK、WDC及其他存储方向也获得带动。
5. 原油重新走高,通胀压力仍未解除
原油今天上行约2%,来到111美元附近。中东局势仍存在不确定性,能源成本继续限制美联储转向宽松。10年期美债收益率收在5.02%左右,高估值科技依旧面对估值压力。
6. 三大指数小幅收高,但盘面并非全面转强
标普500上行约0.3%,道指上行约0.2%,纳指上行约0.3%。指数顶住了美联储和高收益率压力,但主要推动仍来自存储、AI及少数权重公司,市场广度没有出现特别明显的扩散。
7. 明天将迎来第二轮密集定价
市场接下来将关注GDP、PCE通胀数据,以及Amazon、Intel、Coinbase和Strategy等公司的财报。今晚Microsoft走强、Alphabet走弱,意味着明天科技板块更可能出现明显分化,而不是整个板块统一向上。
今天最核心的三条线索是:美联储暂停但没有彻底排除加息、Microsoft验证AI需求、Alphabet暴露高投入与传统业务增长之间的矛盾。
明天指数能否稳住,主要看Microsoft的力量能否抵消Alphabet盘后承受的压力。
10月28日 美股盘前:半导体领涨,但美联储之后谨防冲高回落
$QQQ $MU $SNDK $NBIS $CRWV $AVGO $TSLA $MSTR
早盘由半导体带动指数冲高,午间转为观望;美联储公布决定后波动明显放大,偏强硬的发布会可能推动美债收益率回升,指数随后回落。QQQ最终小幅收低,但不会演变成全面下跌。
说到底,今天有反弹基础,但大事件还没落地,资金不会把仓位提前打满。
大盘:早盘强,下午弱
QQQ预计高开,开盘后在存储和半导体带动下继续上探。午间随着市场等待美联储,指数会逐渐进入震荡。
市场已经充分预期本次暂停加息,所以“不加息”本身很难成为新的上涨催化。真正决定下午方向的,是美联储是否继续保留年底加息的可能性。
如果发布会措辞偏强硬,资金会重新交易高利率风险,QQQ大概率回吐盘前涨幅。尾盘还要面对微软和谷歌的盘后财报,部分资金可能主动降低隔夜仓位。
因此,我看今天的市场节奏是:
高开冲高、午间震荡、美联储后转弱,最终小幅收低。**
存储:今天最强,但会明显回吐
存储是今天最明确的强势方向。SK海力士的业绩和长期订单展望缓解了市场对存储周期提前见顶的担忧,MU和SNDK都会直接受益。
MU大概率明显高开,早盘继续冲高,随后随着短线获利盘增加而回落。即使下午受到美联储影响,我仍然看它保留较大部分涨幅,表现明显强于QQQ。
SNDK同样会高开走强,但它更偏向NAND和企业级SSD,不能完全照搬SK海力士在HBM和DRAM上的强势表现。再加上公司财报临近,盘中会同时出现提前布局和锁定利润的资金。
总结来说,MU和SNDK今天都看涨,但更可能高开冲高后回吐,不会收在全天最高位置。
AI芯片与网络:AVGO相对抗跌
AVGO受益于AI芯片、网络设备需求以及新增融资安排,预计早盘继续走强。
不过,连续反弹后已经进入前期成交密集区域,午后同样会受到美联储和美债收益率影响。相比高负债AI云公司,AVGO拥有更成熟的订单和现金流,所以即使指数回落,它也更有机会保留涨幅。
今天AVGO偏强,路径是高开冲高、下午回吐,最终小幅收涨。
AI云计算:NBIS和CRWV开始分化
NBIS昨天已经大幅上涨,今天还会受到短线惯性推动,但继续追高的力量会明显减弱。早盘冲高以后,获利盘大概率集中出现,下午可能回吐大部分涨幅,最终仅小幅收高,并留下比较明显的上影线。
CRWV的结构更弱。最近的上涨主要是超跌修复和空头回补,而市场仍然担心其债务、融资成本和数据中心资本投入。今天早盘可能继续上探,但下午更容易跟随QQQ反转,最终偏向收低。
简单说,NBIS可能勉强保住红盘,CRWV更倾向于冲高回落并收跌。问题不在需求有没有,而在于钱还得继续烧,市场现在对这个计算很敏感。
TSLA:连续上涨后进入兑现阶段
TSLA连续两个交易日快速推进,市场已经提前交易了Robotaxi、潜在整合以及其他长期预期。
今天盘前涨幅明显缩小,说明资金仍愿意维持热度,但追高力量正在减弱。早盘可能继续冲高,不过下午遇上美联储和美债收益率波动,高位获利盘更可能集中释放。
我看TSLA今天冲高回落、最终收低,但属于连续上涨后的正常降温,不是趋势突然崩坏。
加密方向:BTC和MSTR继续偏弱
BTC近期反弹始终没有形成有效突破。今天上午可能再次向上试探,但如果美联储没有释放明确的宽松信号,美元和美债收益率回升会重新压制风险资产。
因此,BTC更可能先涨后跌,下午重新回到弱势区域。
MSTR盘前表现强于BTC,但缺少币价同步突破的支持,这种高开持续性有限。再加上财报临近,资金下午更可能降低风险。BTC一旦回落,MSTR通常会放大波动。
今天上午看半导体带队冲高,下午看利率重新主导市场;强势板块保留部分涨幅
以上仅为市场观察,不构成投资建议。
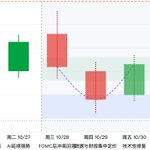
那么这周因为战事缓和,市场的反弹很到位,已经打破了周初看到的阻力716以上,给大家更新一下 $QQQ 新的位置
周三上午冲高测试QQQ 724–728、SPY 771–774后,受美联储维持利率不变但措辞偏强硬影响下午回落至QQQ 713–717、SPY 765–768,周四在GDP、PCE及科技财报消化下压力最大,预计QQQ下探705–710、SPY 759–763,周五技术性反弹但力度有限,最终本周QQQ收于713–718、SPY 764–768、IWM 275–278


$QQQ 周初可能反弹至708至713,但716附近压力较大。周三以后重新测试700,周四更可能下探690至696;预计周线收在697至703之间。
本周主路径就是周初反弹、周三转弱、周四探底、周五修复,最终周线收低。周一的反弹不代表调整已经结束,真正决定短线底部的是周四数据和财报落地后的市场反应。

今天美股市场发生了很多事,完整回顾如下
1、AI板块重新成为上涨主线
Broadcom宣布一项规模约630亿美元的融资安排,帮助Anthropic获得其AI加速器和网络解决方案。AVGO收高约4%,NVDA上涨约0.9%,CoreWeave大幅走强。AI硬件、网络和算力租赁重新获得资金关注。
2、美联储议息会议正式开始
美联储今天开始为期两天的会议,将于周三美东时间下午2点公布结果。目前市场普遍预计维持利率不变,真正的焦点是主席讲话会不会继续暗示年底加息。
3、耐用品订单增长1.8%
9月耐用品订单环比增长1.8%,但剔除运输后的增幅只有0.5%。数据说明企业需求仍有韧性,但并没有强到足以明显改变美联储预期。
4、消费者信心意外回暖
10月消费者信心指数从84.2升至91.7,明显好于市场原本的谨慎预期。就业看法有所改善,但生活成本和能源价格仍是消费者最担忧的问题。
5、纳指上涨,但市场广度仍然偏弱
纳指收高1.2%,标普上涨0.6%,道指几乎持平。值得注意的是,标普成分股中多数个股反而收低,说明今天主要依靠少数AI和大型科技权重推动,并不是全面普涨。
6、原油回落,美债收益率暂时稳定
原油回落约1.2%,10年期美债收益率降至4.99%左右。油价和收益率没有同时走高,暂时缓解了科技估值面临的压力。
7、韩国半导体大涨,市场等待SK海力士财报
韩国市场上涨3.1%,SK海力士和三星电子明显走强。资金正在提前交易HBM、DRAM和服务器内存需求,这会继续影响MU、SNDK以及整个存储板块的表现。
8、波音财报不及预期,股价大幅承压
波音公布的季度亏损高于市场预期,股价收低约10.7%,成为今天道指表现落后的主要原因之一。
9、通用汽车计划转到纳斯达克上市
GM宣布将股票从纽交所转到纳斯达克,股价上涨约5.5%。市场同时开始讨论GM未来进入纳斯达克100指数的可能性,但目前还没有正式确认。
10、盘后财报出现“业绩不错,价格反而走弱”
Seagate营收和盈利均超过预期,但盘后一度回落约7%;Robinhood盘后下跌约5%,Visa也出现压力。这说明当前市场对财报的要求很高,仅仅超过预期已经不够,后续指引和当前估值更加重要。
$SKHY 今晚财报怎么走?---业绩超预期,股价会涨,但也就是3%--6%的幅度
SK海力士将在美东时间10月27日晚8点前发步
SKHY盘前约146.21美元,上行2.52%;昨天已经收高4.09%。也就是说,市场正在提前交易一份强劲财报。
那么我觉得海力士第三季度营收、营业利润都会超过市场预期,管理层对第四季度HBM、服务器DRAM和企业级SSD的展望依然积极。财报公布后股价偏向上行,但涨幅不会特别夸张。
目前市场对第三季度营收的预期主要集中在 98万亿至103万亿韩元,营业利润大约在 77万亿韩元附近。
我预计:
- 营收:102万亿至105万亿韩元
- 营业利润:79万亿至82万亿韩元
- 营业利润率:约 77%至79%
- 每股收益:约 8,700至9,100韩元
- 财报性质:营收小幅超预期,利润明显超预期
第二季度海力士营收为79.3万亿韩元,营业利润为60.5万亿韩元。公司当时预计第三季度DRAM出货量环比增长约10%,而第三季度存储价格仍在继续抬升,因此利润增长大概率快于出货增长。
为什么我敢明确看财报超预期?
第一,HBM需求没有转弱。
海力士仍然是高带宽内存的核心供应商,与英伟达签订了长期联合开发和供货协议。HBM4、服务器DRAM和AI数据中心订单,仍然是这一季度最确定的增长来源。说到底,AI这边对高带宽内存的需求还没有松,这是最硬的支撑。
第二,传统内存也在贡献增量。
TrendForce预计,第三季度传统DRAM合约价格环比上行13%至18%,NAND价格上行10%至15%。这意味着海力士不只是HBM表现强,普通DRAM和NAND同样在改善。
第三,利润表现可能比营收更亮眼。
海力士上一季度就出现过“营收略低于预期,但利润大幅超预期”的情况。因为产品结构继续向HBM、服务器内存和企业级SSD倾斜,即使出货量没有市场想象得那么激进,利润率仍然可能继续维持高位。问题不在出货能不能再猛一点,而在于结构优化已经在支撑利润。
财报后股价怎么走?
我看SKHY今天常规交易时段继续偏强,主要蹦跶在 144至151美元,收盘更偏向 146至149美元。
财报发布以后,预计盘后或者隔夜市场第一反应是上行,幅度大约 3%至6%,可能是个 151至157美元。
不看暴涨的原因:韩国市场今天已经上行5.2%,SKHY昨天和今天盘前累计也已经明显走高,强劲业绩已经被提前交易了一部分。说到底,市场已经先走了一截,真正的惊喜空间被压缩了。
因此,我对财报后的完整路应该是这样:
财报超预期,股价先冲高;随后出现兑现,但不会完全回吐,下一交易日仍然偏向收高。
当然了,如果又出现因为市场觉得财报不够‘惊艳’众人的说辞,那就另当别论。
以上仅为市场分析,不构成投资建议。
10月27日美股盘前:大盘冲高后或有回落压力
$MU $SKHY $SNDK $ARM $LITE $NBIS $TSLA $GOOGL $AAPL $META $CART $MSTR $CRCL $BMNR
今天市场的特点不是全面上涨,而是板块之间继续分化。
QQQ平开附近震荡,早盘在半导体带动下尝试冲高,但上方卖压和事件前观望情绪会限制空间,午后重新回落,最终小幅收低。
亚洲半导体明显走强,美债也有所回落,对科技股形成一定支撑。不过,原油再次上涨,美联储决议和大型科技财报即将公布,资金不会在结果落地前大幅增加仓位。
今天更可能半导体局部走强、指数整体震荡,不是全面风险偏好回归。
存储板块:
MU短线结构正在改善。连续两个交易日上涨后,今天盘前又突破昨天高点,说明资金正在重新交易AI内存需求和供应偏紧。
预计MU高开后继续向上,盘中会因获利兑现出现回踩,但只要没有完全失去昨天的突破区域,下午仍有机会再次走强,最终偏向收涨。
SNDK也会受到存储板块回暖带动,但表现可能弱于MU。昨天冲高后没有守住,说明财报前上方仍有不少减仓资金。
今天预计高开冲高,随后回落消化,尾盘重新企稳并小幅收涨。它仍然处于财报前的修复阶段,不看直接恢复单边上涨。
SKHY可能是存储方向里最强的一只。韩国本土股已经明显上涨,美股ADR需要补上这部分价格变化;同时财报将在今晚公布,资金正在提前交易HBM需求、订单和股东回报预期。
今天更可能高开冲高、盘中回踩、尾盘重新走稳并收涨。不过,真正决定下一阶段方向的仍是今晚财报。说到底,盘前的强势只是预期,财报才是验证。
AI芯片和光通信:ARM、LITE继续修复
ARM昨天出现放量上涨,并接近全天高位收盘,说明资金不只是进行短线回补,也在重新建立部分仓位。
今天预计延续反弹,早盘冲高后出现获利回吐,下午再次走强并收涨。不过,这仍然是连续调整后的修复,不能马上定义为中期趋势反转。
LITE昨天在评级催化和光通信需求预期推动下明显上涨,成交量也同步放大。AI数据中心对高速光连接、激光器和相关设备的需求仍然强劲。
今天可能继续高开冲高,但昨天高位已经出现卖盘,因此午间会有明显回踩。只要没有跌回前期低位,下午仍偏向企稳并小幅收涨。
AI云计算:NBIS的盘前反弹仍不可靠
NBIS盘前虽然上涨,但昨天在大盘走强时反而明显回落,而且接近日内低位收盘,这种相对弱势更值得警惕。
新融资能够支持数据中心建设,但市场目前更关心债务成本、资本消耗以及项目多久才能产生稳定现金流。
今天可能开盘冲高,随后卖压重新出现,午后再次下探,最终偏向收低。盘前上涨更像连续下跌后的喘息,还不是见底信号。问题不在需求消失,而在于钱还得继续烧,市场现在对这个计算很敏感。
大型科技:TSLA强,GOOGL和AAPL修复,META继续弱
TSLA今天仍然是相对强势方向。昨天放量突破,盘前也没有明显回吐,说明短线资金仍在交易业务改善、Robotaxi以及潜在整合预期。
预计高开后冲击整数关口,随后出现获利兑现;只要回踩能够守住昨天突破区域,下午还会重新走强,最终收涨,但涨幅不会复制昨天。
GOOGL经过连续回落后,财报前已经释放了一部分风险。盘前表现强于纳指,说明开始出现试探性资金回补。
今天更可能小幅高开,早盘回踩,下午逐步修复并收涨。不过,财报前上方空间仍然有限,真正方向要等搜索、云业务和AI投入数据公布后确认。
AAPL也可能先弱后强。股价从近期高位连续降温,低位已经出现第一批承接;产品销售消息对情绪略有支持。
预计开盘先向下试探,随后反弹,最终小幅收高。但由于估值和前期涨幅都不低,今天仍然不看直接突破新高。
META则继续偏弱。昨天在大盘上涨时逆势下跌,成交量也明显放大,说明资金仍在主动降低仓位。
广告业务本身没有明显问题,市场担心的是AI基础设施投入、自由现金流和潜在股权融资。今天可能先反弹,但上方卖压仍重,随后重新回落并收低。利好消息无法带动价格,也是当前弱势尚未结束的信号。
CART:完全由收购消息驱动
CART目前的交易逻辑与大盘关系不大,核心就是潜在收购。
市场正在交易DoorDash可能收购Instacart的消息,潜在报价相对当前市值仍有溢价,因此今天可能继续高开上涨。
不过,前两个交易日已经快速推进,开盘后一定会出现获利兑现。今天更可能高开冲高、快速回踩,随后等待消息,尾盘重新走强。
加密方向:BTC弱,MSTR、CRCL和BMNR继续承压
BTC重新跌破重要心理位置,ETF资金也没有完全扭转此前的流出。美联储会议期间,资金不愿提前增加高波动资产敞口。
今天可能先出现小幅反弹,随后再次向下测试,全天偏弱。重新回到关键压力区域以前,只能把反弹理解为减压。
MSTR预计继续放大BTC的下跌。昨天它在纳指上涨时仍然明显走弱,说明除了比特币价格,公司自身的资产溢价和资金结构也在承受压力。
今天更可能早盘反弹,随后跌破昨天低点并继续寻找承接,最终收低。溢价和杠杆在反弹时是助力,在调整时就是放大镜。
CRCL昨天已经出现明显破位,今天盘前仍然走弱。与银行支付系统的合作属于长期利好,但价格没有积极反应,说明市场目前更在意加密情绪、利率变化和估值。
今天预计短暂反弹后继续下探,还没有形成可靠的转强信号。
BMNR同样偏弱。公司继续增加ETH持仓并进行股份回购,但利好公布后价格依然大跌,说明资金仍在撤离。
以太坊没有止跌以前,BMNR很难走出独立行情。今天可能在低位出现反抽,随后再次承压,继续寻找支撑。
今天不是普涨,而是半导体、存储和部分大型科技相对占优,高负债AI云计算与加密方向继续承压。QQQ早盘可能冲高,但在美联储决议和大型科技财报落地前,资金追高意愿有限,最终更偏向小幅收低。
以上为市场观察,不构成投资建议。
10月27日美股要闻
1. Anthropic提交IPO文件,重新提振AI情绪
Anthropic披露高速增长,同时也暴露出较大的投入和亏损。市场先交易其上市带来的估值参照,AI相关方向因此获得修复。
2. 半导体成为周一最强主线
费城半导体指数上行约2.8%,英伟达上行2.4%,LITE约上行8.2%,COHR约上行5.8%。不过半导体指数10月仍累计回落约12.2%,今天更像强力修复,而不是已经完全恢复上行趋势。
3. Meta拟融资最多950亿美元,引发AI资本开支争议
Meta计划先发行约350亿美元股票,后续还可能通过新类别股票再融资600亿美元,用于数据中心和AI基础设施。Meta最终回落约1.9%。NVDA、AMD和AVGO表示可能合计认购约50亿美元,但市场也开始担心“相互融资、相互采购”的循环风险。
4. Tesla获得评级上调,单日走强5.2%
巴克莱将Tesla评级由“持有”上调至“增持”,推动价格创下三个多月以来的收盘高位。今天的力度主要来自评级变化和空头回补,还需要观察后续成交是否延续。
5. CoreWeave上演剧烈反转
CRWV开盘后最多回落5.5%,随后一度转为上行6.6%,最终收高约1.8%。这说明AI云计算方向仍有承接,但融资成本和债务问题尚未消失,暂时仍是高波动交易。
6. SpaceX公布约400亿美元AI算力租赁交易
SpaceX与Apollo管理的实体达成大型算力租赁安排,盘中一度由弱转强,但最终小幅收低。市场关注点已经从“有没有AI项目”转向“项目如何融资,以及最终能否产生足够现金流”。
7. 油价降温,缓解通胀与利率压力
原油在盘中反复后回落,国际油价最终收低约0.9%。沙特、巴基斯坦和土耳其代表团赴德黑兰磋商,暂时降低了市场对冲突进一步扩大的定价。
8. Verizon业绩好于预期,价格却回落3.5%
Verizon盈利超过预期,但收入不及市场预测。这个反应说明财报季的标准已经提高,仅有盈利超预期还不够,收入和未来展望同样重要。
9. 周三FOMC与大型科技财报开始主导仓位市场目前只计入约12.7%的周三加息概率,主流预期是维持利率不变。Alphabet和微软周三盘后公布财报,亚马逊周四接力,AI资本开支能否转化为增长将成为本周核心。
10. 指数走强,但内部广度仍不算健康
标普上行0.70%,纳指上行0.83%,道指上行0.28%;不过纳斯达克当天出现349只52周新低,明显多于82只新高。指数反弹主要依赖芯片和少数权重,市场内部尚未全面转强。
Anthropic确实正推进IPO计划,目标大致在11月中旬(约11月9日当周开始路演,争取在感恩节前上市),估值目标在1.8万亿至2万亿美元区间,有望成为史上最大规模IPO之一(可能超过SpaceX)。
1. 增长神话与估值现实的碰撞
Anthropic的营收增长极为惊人:2025年全年约46亿美元,2026年上半年已达约160亿美元级别,第三季度更出现加速迹象。这反映了企业客户对Claude(尤其是编码和企业场景)的强劲需求。但同时,它面临巨大的运营亏损和算力支出承诺(未来可能达数千亿美元级别),2025年净亏损高达420亿美元(大部分来自估值调整等会计处理)。
有独立研究机构甚至直接称其为“2026年最荒谬的IPO”,认为若按2万亿美元估值,需要极端激进的增长和利润假设才能支撑,合理估值可能远低于此(有测算低至约1440亿美元)。市场最终会为“AI故事”支付多高溢价,是这次IPO最大的测试。
2. 安全叙事与资本化压力的内在张力
Anthropic长期以“安全优先”定位区别于对手(Dario Amodei等人多次呼吁行业放慢能力竞赛)。招股书中甚至明确警告模型可能带来“灾难性或存在性风险”。然而,上市后将面临公开市场对季度增长、客户集中度和盈利路径的持续压力。这可能压缩其长期安全研究的空间,也可能倒逼它在“放慢”与“抢份额”之间做更艰难的取舍。部分安全相关人员离职的背景,让这一矛盾更显突出。
3. 行业信号意义
- 对OpenAI的影响:OpenAI已推迟上市计划,Anthropic若成功高估值上市,将成为AI实验室估值的公开基准,可能加速或倒逼对手行动。
- 对大科技公司:亚马逊、谷歌等持有大额股权的机构,其资产负债表上的估值将面临公开市场定价的检验。
- 对AI泡沫讨论:这是AI热潮中第一家真正规模的纯实验室(非Big Tech附属)上市。成功则强化周期,受挫则可能成为情绪拐点。
这是一场“叙事定价”的终极测试:投资者愿意为极高增速 + 巨大不确定性 + 安全风险同时买单吗?窗口期很窄(中期选举后、感恩节前),市场波动或估值预期调整都可能让时间表再变。无论最终定价如何,它都会成为衡量当前AI投资狂热程度的最重要公开标尺之一。

10月26日美股盘前:今天小幅修复
$MU $SNDK $MRVL $AMD $ARM $AVGO $NBIS $CRWV $IREN $SPCX $TSLA $GOOGL $META $AAPL $MSTR $BTC
QQQ高开,早盘尝试向上,随后出现回踩,下午重新企稳,最终小幅收高。 今天是上周连续调整后的修复,不是新一轮全面上涨的起点。说到底,还是资金在观望,而不是重新全面进场。
今天没有重要经济数据,原油也从高位回落,科技股暂时少了一些通胀和利率压力。不过,美债仍然偏高,本周又有美联储决议、PCE和多家大型科技公司财报,资金不会在结果公布前大规模追进去。
所以今天大概率是指数相对稳定,个股各走各的。
存储方面:SNDK偏强,MU继续消化卖压
MU盘前明显弱于QQQ,说明存储方向的抛压还没有完全结束。预计低开后先向下寻找承接,盘中出现修复,但反弹进入上方套牢区域后仍会遇到卖盘,最终偏向小幅收低。
HBM、服务器内存和AI存储的长期需求没有明显变化,今天主要交易的是估值和仓位调整,而不是公司基本面突然恶化。说到底,需求故事还在,但仓位和估值还在消化。
SNDK可能相对更强。经过连续大跌后,短线已经出现资金回补。预计高开后继续冲高,随后受套牢盘和财报前谨慎情绪影响回落,下午重新企稳,最终小幅收高。
SNDK今天有反弹,但仍然属于超跌修复,不能直接理解成重新进入主升趋势。
半导体:MRVL、AMD、ARM和AVGO相对好一些
MRVL上周五从低位持续拉回,说明下方已经出现主动承接。今天预计开盘先回踩,随后重新走强,表现可能好于QQQ,也会明显强于高负债的AI云公司。
市场正在区分两类AI资产:一类需要不断融资建设数据中心,另一类可以直接销售芯片、网络和连接产品。MRVL更接近后者,因此短线相对抗跌。说到底,能直接卖货的,和还在烧钱建厂的,资金现在对待方式不一样。
AMD也偏向修复。上周的集中抛售没有继续扩大,低位开始出现买盘。今天可能先回踩确认承接,随后逐渐走高,最终收涨。不过,上方仍有不少套牢盘,不看直接收复此前全部跌幅。
ARM在连续调整后开始出现相对强势,诉讼方面的不确定性也有所下降。预计高开后先向上试探,盘中回踩,随后重新走稳,最终收涨。今天仍按超跌修复理解,暂时不是中期趋势反转。
AVGO是半导体里相对更值得关注的方向。它已经提前释放了不少压力,成交量下降也说明主动卖盘正在减弱。AI芯片、定制加速器和网络业务的需求没有转差,谷歌财报前的AI资本开支预期也可能提供情绪支持。
AVGO今天更可能高开、短暂回踩、随后继续修复,最终收高。
AI云和数据中心:融资压力仍是核心问题
NBIS继续偏弱。指数期货正在修复,它却明显低开,说明压力主要来自公司自身和AI云板块。新融资可以支持数据中心扩建,却也让市场更加关注资金成本和后续再融资风险。
今天预计低开下探,盘中出现弱反弹,随后再次承压,继续寻找底部。问题不在需求有没有,而在于钱还得继续借。
CRWV的情况类似。市场并不怀疑AI算力需求,而是在重新计算建设数据中心需要借多少钱、什么时候才能产生足够现金流。只要融资成本维持高位,这类公司的估值就会继续受到压制。
预计CRWV明显低开,出现技术反弹后再次走弱。
IREN盘前也明显弱于QQQ和BTC,说明市场仍在降低对高资本开支公司的风险敞口。新项目和扩张计划支持长期增长,却无法立刻解决建设成本、执行和现金回收问题。
今天更可能低开探底、盘中反抽、尾盘再次转弱。
SPCX的财报表现很强,可以限制下跌深度,但解禁供应、高估值和前期获利盘会压制反弹。预计小幅高开后继续冲高,随后逐渐回落,最终偏向小幅收低。
大科技:TSLA和GOOGL🐮,META与AAPL🐻
TSLA今天表现可能明显强于纳指。评级上调、汽车与能源业务预期,以及潜在整合题材正在推动资金回流。
预计高开后继续向上,早盘出现获利回吐,但回踩更可能获得承接,下午重新走强,最终收涨。不过,今天偏向震荡上行,不看直接连续加速。
GOOGL经过连续调整后,财报前的部分风险已经提前释放。盘前表现又强于纳指,说明资金开始主动回补。
今天更可能小幅高开,开盘后短暂回踩,随后逐渐修复并收高。真正的大方向仍要等待财报对搜索、云业务、Gemini和AI资本开支的确认。
META则继续偏弱。广告业务仍然稳健,但市场担心AI资本开支、自由现金流和潜在融资带来的压力。盘前没有跟随纳指上涨,也说明财报后的卖压尚未结束。
META可能早盘反弹,随后重新回落,最终小幅收低,但不看再次出现财报后那种剧烈下跌。说到底,广告还在赚钱,但市场现在更关心烧钱的速度。
AAPL同样相对偏弱。股价刚触及历史高位,估值和新产品预期都不低,供应链利好出现后盘前仍然下跌,说明资金更愿意先锁定前期成果。
今天预计低开后反抽,随后再次承压,最终收低。
加密方向:BTC与MSTR继续承压
BTC重新跌破重要心理位置后虽然出现反弹,但主动买盘仍然不足。ETF资金转为流出,加上美联储会议临近,资金不愿提前增加高波动资产敞口。
今天更可能先反弹,随后再次向下测试,全天保持偏弱。重新站回关键压力区以前,只能把上涨理解为止跌修复。
MSTR盘前弱于大盘,也没有因为指数修复获得资金回补。它仍然会放大BTC的波动,同时还面临财报前的融资成本、优先股负担和资产溢价调整。
预计低开后出现反抽,随后跟随BTC再次走弱,最终收跌。溢价和杠杆在反弹时是助力,在调整时就是放大镜。
整体来看,今天不是普涨行情,而是指数小幅修复、个股明显分化。芯片和大型科技里有资金承接的公司会相对占优,高负债AI云公司与加密方向继续承压。QQQ预计高开冲高、盘中回踩、下午企稳,最终小幅收高。
以上为市场观察,不构成投资建议。
下周FOMC:美联储10月维持利率不变,但不会宣布紧缩结束,也不会关闭12月加息的大门。美股收跌概率非常大
美东10月28日下午2点,美联储会公布最新的利率决议,2点半召开新闻发布会。
那么这次美联储大概率不会加息,但发布会的语气不会轻松,甚至可能偏强硬。市场有可能先因为“没有加息”出现一轮反弹,等主席开始讲话以后,再慢慢把涨幅吐回去。
所以,这次真正影响市场的,不是10月份加不加,而是美联储会不会继续给12月加息留门。说到底,暂停一次本身并不等于周期结束。
为什么我判断这次不会动?
首先,9月份美联储刚刚加过一次息,把目标利率区间提高到了3.75%至4%。两次会议离得比较近,美联储也需要一点时间,观察高利率对消费、就业和金融市场到底产生了多大影响。
其次,这次会议离美国中期选举很近。除非通胀突然严重失控,否则美联储没有太大必要在这个时间点连续加息,主动增加市场和政治层面的不确定性。
还有一个很现实的问题,最新的PCE通胀数据要等到利率决议后的第二天才公布。也就是说,美联储开会的时候,还没有看到最完整的9月份通胀数据。
在这种情况下,最合理的选择就是先不加息,但把后面继续行动的可能性保留下来。问题不在于他们想不想加,而在于这个时点加息的性价比不高。
不过,关键点在于不加息不代表一定利好市场。
因为市场早就预期这次会暂停。如果结果只是符合预期,本身并不能提供多少新的上涨动力。真正决定行情的,是新闻发布会上主席怎么回答几个问题。
第一,美联储怎么看现在这么高的油价?
第二,目前的利率水平,究竟够不够压住通胀?
第三,也是最关键的,12月份还会不会继续加息?
现在原油已经涨到每桶116美元上方,10年期美债收益率也接近5%。接下来公布的PCE通胀,预计依然明显高于美联储2%的目标。
所以我不认为,美联储会在这次会议上宣布加息周期已经结束。更可能的说法是,经济仍然有韧性,就业市场虽然开始降温,但还没有明显恶化;通胀依然偏高,能源价格又带来了新的风险,后面的政策还要继续看数据。
听起来好像很中性,但翻译成市场能够听懂的话,其实就是:
10月份暂停,不代表12月份不会再加。
而且这次会议没有新的利率点阵图,市场没有一个特别明确的数字可以参考,只能从主席说话的语气和措辞里找线索。这样一来,发布会期间的波动很可能会特别大。说到底,没有点阵图,反而让市场更依赖语气解读,波动也更容易被放大。
所以当天行情大概会:
决议出来以后,指数先反弹;新闻发布会开始以后,市场冲高回落。
QQQ可能会因为没有立即加息先往上冲一波,但如果主席继续强调通胀和高油价,美债收益率很可能重新站上5%,科技股的反弹就很难维持。
放到整周来看,我不认为这次FOMC能够直接结束当前的调整。
周一和周二,市场主要还是观望和技术修复。周三决议出来以后,可能先上后下。到了周四,GDP、PCE以及微软和Alphabet的财报集中进入定价,市场更有可能完成第二次下探。
真正容易形成阶段性低点的时间,是周四上午到午后,而不是FOMC公布以前。
除非美联储这次明确表示,现在的利率已经足够高,同时明显淡化油价对通胀的影响,我才会改变这套判断。但说实话,这并不是我现在的主预测。
所以总的来说10月份不加息,市场已经提前计价了;12月份还会不会继续加,才是真正的风险。周三可能先涨后跌,周四才是这轮调整更重要的确认窗口。
以上只是我对市场的个人分析,不构成投资建议。
美国正在从海上、空中、金融和运输等多个方向继续收紧对伊朗的封锁。目的不只是削弱伊朗经济,也是在为下一阶段可能出现的军事行动提前做准备。
巴基斯坦和伊拉克暂时关闭边境口岸后,伊朗不但公开表达不满,还向这两个原本关系不错的国家释放出对抗升级的信号。在我看来,这说明伊朗与周边国家的关系已经比几个月前恶化了很多。
伊朗国内的情况也越来越困难。经济、汇率、通胀和粮食供应都在承受巨大压力,总统开始公开呼吁继续争取与美国达成协议;革命卫队在核问题、浓缩铀和霍尔木兹海峡问题上却依然非常强硬。我认为,伊朗内部两条路线之间的分歧正在扩大,而且可能已经很难调和。
对于伊朗威胁切断霍尔木兹海峡附近海底光缆这件事,我认为它对全球互联网的整体冲击有限,真正受影响最大的是海湾国家,以及美国科技公司部署在当地的云计算、金融和AI服务。伊朗如果真的动手,反而可能迫使这些海湾国家进一步远离它,客观上帮助美国扩大反伊朗阵营。
我认为,美国现在的主要策略,是先切断伊朗的石油收入、资金来源和物资补给,让伊朗的军费、民生和军备逐渐承压。如果内部因此出现裂缝,美以后续采取行动的成本就会明显降低。
霍尔木兹海峡原本是伊朗用来威胁外部世界的一张牌,但在美国反封锁、其他产油国增产以及能源运输线路重新调整以后,这张牌正在反过来限制伊朗自己。美国也在借这个过程降低全球能源体系对霍尔木兹海峡的依赖,重新塑造中东的能源格局。
我判断,美以下一步可能仍会优先打击伊朗的军事和核设施,暂时不碰关键能源设施,继续等待经济封锁和定点打击促使伊朗内部失稳。但如果预期中的内乱迟迟没有出现,能源设施也可能成为后续目标。
说到底,我认为美国对伊朗的目标不仅是核问题,也包括石油和天然气资源。伊朗则在赌特朗普政府舍不得摧毁这些资产。最终无非两种结果:要么伊朗能源重新回到美国主导的石油美元体系,要么在无法控制的情况下被摧毁。
这场中东冲突表面是战争,本质上是围绕能源控制权、石油美元和全球金融秩序展开的长期博弈,因此短期内很难彻底结束。
中东的事情会不会在今年年底前结束?
其实今年6月份,美伊第一次签署了备忘录,这份协议非常脆弱,双方之间既没有足够的信任,也缺少真正有效的保障。当时很多人认为不会再打了,但其实是从那时开始,冲突迟早还会重新出现。
后来双方确实再次开战
因为这场中东冲突,表面上是战争,背后其实是一场被战争包装起来的能源战和金融战。如果只盯着战场本身,可能会觉得打到某个程度就该结束了;但从能源和金融的角度去看,就会发现很多目标都还没有完成。说到底,战场只是表象,真正在博弈的是能源话语权和金融流动性。
先说能源。
现在欧洲、亚洲,包括中东的卡塔尔,都在增加对美国原油和天然气的采购。美国也一直要求欧洲释放更多柴油储备。与此同时,欧洲开始讨论推迟原本制定的能源转型政策,英国也在重新推动北海油气田的开发。
为什么会出现这些变化?
因为新能源转型在一定程度上会削弱石油美元体系。特朗普政府现在希望通过各种方式,把盟友重新拉回以石油、天然气为核心的能源体系,让美国在全球能源市场拥有更大的话语权。问题不在于新能源本身好不好,而在于它会改变现有的能源结算和影响力结构。
另外,海湾产油国每天仍然有大量原油向外运输,只不过运输方式正在发生变化。
过去主要依靠霍尔木兹海峡,现在越来越多的原油开始通过管道,或者经由阿曼一侧进行转运。美国一方面想提高自己对全球能源市场的影响力,另一方面也在逐步降低霍尔木兹海峡的重要性。
这样做既可以削弱伊朗手里的这张牌,也会倒逼海湾国家建设新的管道和运输路线。但这些基础设施不可能短时间内完成,所以中东局势也很难迅速结束。说到底,基础设施的调整需要时间,而时间本身就是这场博弈的一部分。
美国如果无法提高自己对全球原油的控制力,石油美元体系就可能进一步被削弱。这样一来,它后面想推动所谓的“美元体系2.0”,或者扩大美元体系的覆盖范围,基础也不会牢固。
金融这条线,简单来说,就是利用加息周期和加息预期持续收紧全球流动性。能源格局和金融体系的调整都需要时间,而一场与能源高度相关的冲突,会让很多原本难以推进的事情变得更容易。
与此同时,中国国家能源局最近也强调,面对复杂的国际环境,油气企业要承担保障国家能源安全的责任。未来较长一段时间,需要继续提升产能、增加储备、推动油气增产,把能源安全牢牢掌握在自己手里。
这句话非常重要。
石油不只是给汽车提供燃料,它关系到交通、制造、化工、农业以及日常生活的方方面面,军事领域对能源的依赖更高。因此,接下来相当长一段时间,全球围绕能源的竞争都会非常激烈。
从这个角度再看中东局势,就不难理解为什么它很难在短期内结束。
在我看来,美国利用这场冲突,最重要的目标还是维护石油美元体系。同时,它也在消耗其他国家的能源储备,改变全球能源运输和供应格局。
中期选举以前,美国政府还会顾虑选票,不能让能源价格涨得太高,所以也会想办法压制油价。但市场已经提前计入冲突继续升级的可能。
等到中期选举结束以后,这方面的顾虑可能会减少。无论国会最终怎么变化,从选举结束到新一届议员正式上任,中间仍然存在一段可以采取行动的窗口。
另外,从伊朗的角度来看,至少到目前为止,我也不认为它会轻易屈服。
所以,看待这一轮中东局势,不能只看军事冲突什么时候暂停,更应该把它放到全球能源格局、石油美元体系和金融流动性的博弈中去理解。只有沿着能源和金融这两条线去看,才能更接近这场冲突背后的真正逻辑。
这场中东冲突表面是战争,本质上是围绕能源控制权、石油美元和全球金融秩序展开的长期博弈,因此短期内很难彻底结束。
以上为个人观察与思考,不构成任何投资建议。
美股下周10.26--10.30市场大事件:风险之周
下周是10月最密集的风险周之一。FOMC、GDP、PCE以及微软、谷歌、亚马逊等大型科技财报集中到来。真正决定市场方向的窗口,是美东时间周三下午至周四盘后。
10月26日,周一
事件相对较少,市场以调整仓位为主。
经历本周科技与AI板块明显降温后,周一更可能出现技术性修复。不过,由于FOMC和大型科技财报都在后面,资金不会过早做出大规模方向押注。
重点观察科技、半导体反弹时的成交量。如果价格回升但成交继续萎缩,更像短暂修复,不代表调整已经结束。
10月27日,周二
美东时间上午10点:美国消费者信心指数。
9月消费者对就业、收入和未来经济的看法已经转弱。如果10月数据继续下降,市场会担心消费放缓;但如果数据异常强劲,又可能提高12月加息预期。
FOMC两天会议正式开始。
市场当天可能逐渐缩量,下午波动减弱,资金等待第二天的决定。
盘后:Visa公布财报。
Visa能够反映全球消费和支付活跃度。如果交易金额和跨境支付表现强劲,金融与消费板块会得到支撑;如果消费明显放缓,则会加强经济降温的担忧。
10月28日,周三
美东时间下午2点:FOMC利率决定。
下午2点30分:美联储主席新闻发布会。
这是下周最重要的宏观事件。我的基准判断是:
美联储维持利率不变,但明确保留12月再次加息的可能。
暂停本身已经被市场充分预期,真正影响指数的是对油价、通胀和12月政策的表态。如果新闻发布会继续偏强硬,美债收益率可能反弹,高估值科技和小盘方向首先承压。
盘后:微软和Alphabet公布财报。
微软重点看Azure云业务、AI收入以及资本开支;Alphabet重点看广告、Google Cloud和AI投入回报。
这两份财报将直接决定市场是否继续接受高额AI投入。数字不错但资本开支继续大增,也可能出现“财报超预期、价格反而承压”的情况。
10月29日,周四
美东时间上午8点30分:美国第三季度GDP初值。
GDP过强,市场会提高加息预期;明显偏弱,又会引发经济降温担忧。对市场最有利的组合是增长仍然稳定,但没有强到迫使美联储继续收紧。
同时公布9月PCE、核心PCE、个人收入和消费支出。
这是美联储最关注的通胀指标。市场预计整体PCE年率可能升至3.7%左右。
如果核心PCE高于预期,周三FOMC带来的短暂乐观可能迅速消失;如果数据温和,美债收益率回落,科技板块才有条件形成持续修复。
盘后:亚马逊、Coinbase和Strategy公布财报。
亚马逊重点看AWS、AI资本开支与现金流;Coinbase重点看交易收入、稳定币和机构业务;Strategy则高度受比特币价格及融资结构影响。
这三家公司会分别影响云计算、加密概念以及MSTR相关交易。
10月30日,周五
市场消化FOMC、通胀数据和大型科技财报。
周五还是月末交易日,基金调仓和期权头寸调整可能放大尾盘波动。当天走势比盘前期货更重要,尤其要观察财报利好能否带动更多板块,而不是继续只靠少数权重支撑指数。
贯穿全周的风险
美伊战争、原油价格和10年期美债收益率。
原油已经维持在100美元上方。油价继续抬升,会推高通胀预期,并抵消美联储暂停加息带来的利好。
因此,下周最不利的组合是:原油继续走强、PCE高于预期、美联储保留12月加息,同时大型科技资本开支继续膨胀。

