




Pinned Tweet
【新老股民必看】
理解资金结构,是理解市场涨跌、顶部形成和底部构筑的关键。
市场价格并不是由所有资金以同样的方式推动的。不同资金的来源、投资目标、资金规模、交易频率和持仓周期不同,决定了它们对股价的影响也完全不同。
尤其要理解一个核心逻辑:短线资金决定价格的短期弹性,中线资金决定一轮行情的趋势强度,长线资金决定资产的长期估值中枢。
一、短线资金:决定短期价格波动
短线资金的核心特点是交易频率高、资金活跃、持仓周期短,对市场情绪和价格变化非常敏感。
主要资金背景:
游资:以市场热点、题材炒作、情绪周期和短期价格博弈为主要策略。
量化资金:通过算法、统计模型、趋势跟踪和高频交易捕捉短期价差。
短线私募及个人交易者:围绕技术形态、成交量、消息面和市场情绪进行交易。
部分机构交易盘:利用短期市场波动进行波段交易。
持仓周期: 通常从日内、隔夜到几天,部分短线策略可以持续数周。
交易特点:
短线资金对市场情绪非常敏感,追求资金周转效率。哪里有热点,哪里有赚钱效应,资金就容易向哪里集中。
它们能够快速推动股价上涨,也能够快速撤离,造成股价剧烈波动。
因此,短线资金往往决定一只股票短期涨得有多快、波动有多大,但不一定决定它长期能涨多高。
二、中线资金:决定一轮行情的趋势
中线资金通常具有一定的研究能力和资金规模,不会单纯因为一两天的涨跌就改变投资方向。
主要资金背景:
公募基金:根据行业景气度、盈利预期和估值进行阶段性配置。
私募基金:包括主观多头、量化中低频和行业主题策略。
券商资管、保险资管等机构的部分交易账户。
部分产业资本及专业投资机构的阶段性配置资金。
持仓周期: 通常为数周至数月,部分可以延长至一年左右。
交易特点:
中线资金更关注行业景气度、业绩增长、政策方向、产业趋势和估值变化。
它们通常不会完全追逐短期热点,而是寻找未来一段时间内具有较高确定性的投资机会。
当中线资金持续流入一个行业,就容易形成板块性行情。
例如,一个行业出现订单增长、业绩改善、资本开支扩张,中线资金可能逐步提高配置比例,推动整个板块形成持续数月的上涨趋势。
中线资金的持续流入和流出,往往决定一轮行情能走多远。
三、长线资金:决定长期估值与市场底部的承接能力
长线资金通常规模较大,投资决策周期长,换手率相对较低,建仓和退出都需要较长时间。
主要资金背景:
保险资金:关注长期收益、资产负债匹配和风险控制。
社保基金、养老金:以长期资产配置和稳健收益为主要目标。
国家级及大型长期投资基金:侧重战略配置和长期产业投资。
部分大型公募、主权财富基金及长期价值投资机构。
产业资本:包括上市公司控股股东、实际控制人、产业投资方等,但其投资动机与上述财务投资者并不完全相同。
持仓周期: 通常以数年为单位,部分战略投资甚至可以持续五年以上。
交易特点:
长线资金通常不会因为短期涨跌频繁交易,更关注资产的长期价值、产业发展空间、企业竞争壁垒和未来现金流。
这类资金建仓往往比较缓慢,因为资金规模大,如果短时间集中买入,很容易推高自身买入成本。
同样,退出也不是一件简单的事情。
尤其是大体量资金,当持仓规模远大于市场日常成交承接能力时,就需要更长时间、更充足的流动性才能完成减仓。
这里有一个非常重要的市场规律:
大资金建仓需要时间,大资金出货同样需要流动性。
当一只股票处于上涨阶段,市场情绪高涨,成交量持续放大,新的短线资金和中线资金不断进场,反而为早期持仓的大资金提供了更好的退出条件。
这也是为什么部分股票在高位仍然能够维持较长时间的震荡和活跃成交。
但要注意,不能仅凭高位放量就认定长线资金在出货,还需要结合股东持仓变化、机构持仓、筹码分布和资金流向综合判断。
四、为什么一只股票的大顶部,往往需要较长时间才能形成?
这里面有一个非常重要的资金逻辑。
假设一家上市公司有一批早期进入的长线资金,持有大量低成本筹码。
当股票进入主升浪,短线游资、中线机构和趋势资金不断参与,市场成交量持续放大,股价不断抬高。
此时,早期资金即使想退出,也不一定会一次性卖出。
因为大规模集中卖出会造成价格快速下跌,反而降低自身退出效率。
因此,大资金可能采取分批减仓、利用上涨中的流动性逐步退出等方式。
而要完成大规模筹码转移,通常需要几个条件:
股价处于相对高位,早期资金拥有较大的浮盈。
市场情绪仍然活跃,吸引新的买方资金入场。
成交量足够大,市场具备承接大额卖盘的能力。
交易双方不断交换筹码,市场持仓结构逐步发生变化。
这也是为什么一些大级别顶部并不是一天形成的,而是可能经历数周甚至数月的高位震荡。
顶部形成的本质,不只是股价涨不动了,而是边际买入资金开始不足以承接持续增加的卖出供给。
当然,这是一种典型的筹码转移机制,并不是所有顶部都必须经历高位横盘,也不能将所有高位震荡都认定为出货。
🤖 Made with AI

【2027年农林牧渔板块:大主升逻辑与核心公司】
2027年农林牧渔板块值得关注五大方向:
1. 生猪养殖:周期反转
核心逻辑:行业产能去化、能繁母猪存栏下降,未来生猪供给可能收缩,猪价上涨将带来养殖企业利润弹性。
关注公司:牧原股份、温氏股份、新希望、巨星农牧。
2. 种业:生物育种商业化
核心逻辑:粮食安全、种业自主可控,转基因玉米、大豆商业化推广,有望推动种业估值重塑。
关注公司:大北农、隆平高科、登海种业、荃银高科、丰乐种业。
3. 农业科技:智能化升级
核心逻辑:农业机械化、无人机、智慧农业、AI育种加速发展,受益于农业现代化和设备更新。
关注公司:一拖股份、中联重科、潍柴动力。
4. 动物保健:养殖利润修复
核心逻辑:养殖景气度回升,带动动物疫苗、兽药和动保需求增长。
关注公司:科前生物、生物股份、中牧股份、普莱柯。
5. 水产养殖与饲料:结构性复苏
核心逻辑:水产消费、规模化养殖和饲料需求改善,推动产业链盈利修复。
关注公司:海大集团、通威股份、国联水产。
2027年重点关注方向排序
种业及生物育种:政策与技术双驱动。
生猪养殖:产能去化带来的周期弹性。
农业科技:智能化与机械化升级。
动物保健:养殖复苏受益。
水产养殖:产业链结构性改善。
最值得重点研究的10家公司
牧原股份、温氏股份、隆平高科、大北农、登海种业、海大集团、一拖股份、科前生物、生物股份、新希望。
核心判断: 2027年农林牧渔板块可能呈现结构性行情。重点布局思路是种业看成长,生猪看周期,农业科技看产业升级。
投资时重点跟踪能繁母猪存栏、猪价、转基因商业化进度、农机订单及企业盈利能力。以上为研究方向,不代表买入建议。
🤖 Made with AI

【宏观讨论,长期产业价值不代表短期可以盲目跟进】
【后英伟达时代:美国两党博弈下,中国国产替代的战略机会在哪里?】【第三部分】
从产业战略布局走向资本市场的周期性重构。
需要特别强调的是,产业未来十年的战略机遇,并不意味着资本市场可以忽视当下的估值、周期和风险。相反,在真正迎来下一轮产业成长之前,如何利用外部环境变化和市场周期调整,推动A股相关板块完成筹码结构优化、风险释放和投资者结构重塑,同样是不可忽视的重要环节。
一个产业的长期发展,需要技术突破、产业资本和金融资本形成合力;而一个健康、可持续的资本市场生态,则需要经历充分的风险定价、估值消化和筹码交换。
对于中国半导体和AI算力产业而言,未来十年的成长空间值得期待,但这并不意味着今天的每一家相关企业都具备同等的投资价值,更不意味着可以忽略产业发展周期与资本市场运行周期之间的错位。
看好2035年的产业前景,不等于应该在2026年不计成本地买入。
真正成熟的战略布局,既要看到未来十年的产业趋势,也要尊重当下资本市场的运行规律。在外部技术限制、全球产业链重构以及国内经济和金融环境变化的背景下,市场可能需要通过阶段性的估值调整、风险释放和筹码重新配置,逐步形成更加合理的定价体系。
这一过程的意义,不只是让短期投机资金退出,更重要的是让资本市场从过度关注短期题材和情绪博弈,逐步转向对企业核心技术、真实订单、研发投入、产业化能力、现金流和长期竞争力的综合评估。
与此同时,应当积极引导保险资金、社保基金、养老金、企业年金以及其他具备长期投资属性的机构资金,在充分评估估值水平和产业发展阶段的基础上,逐步增加对真正具有核心技术壁垒和长期成长价值的优质企业的配置。
需要形成的是一种更加理性的资本生态:短期资金承担市场流动性和价格发现功能,中长期资金为产业创新提供稳定的资本支持,产业资本与金融资本协同推动关键技术攻关和规模化应用。
尤其要避免一种倾向:把国家产业战略的正确性,简单等同于相关股票在任何价格上的投资合理性。产业方向正确,不代表所有企业都能成功;技术突破值得期待,也不代表当前估值已经充分反映了未来的风险与收益。
因此,未来十年的产业投资,必须建立在产业趋势、企业竞争力、估值水平和资本周期四个维度的综合判断之上。
真正有价值的布局,不是盲目追逐未来十年的想象空间,而是在市场充分消化风险、企业价值逐步显现、长期资金形成合力的过程中,寻找具有安全边际的战略性投资机会。
从更宏观的角度看,A股也需要借助这一轮全球半导体产业格局重构的契机,逐步完成从主题驱动向产业价值驱动、从短期博弈向长期资本配置的转变。
只有让产业发展与资本市场形成良性循环,让真正具备技术实力和产业竞争力的企业获得长期资本支持,中国半导体产业才有可能把技术突破转化为持续的商业竞争力,把产业优势转化为资本市场的长期价值。
这也是未来十年中国科技产业升级不可缺少的一项金融基础工程。
【宏观讨论,长期产业价值不代表短期可以盲目跟进】
【后英伟达时代:美国两党博弈下,中国国产替代的战略机会在哪里?】【第二部分】
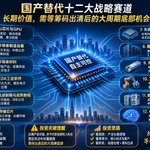
【国产替代十二大战略赛道及代表公司】
一、AI芯片与GPU
代表企业:寒武纪、海光信息、华为昇腾、摩尔线程、沐曦股份、燧原科技。
核心方向:AI训练芯片、推理芯片、通用GPU及国产算力生态建设。
战略价值:突破高端AI芯片技术瓶颈,提升国产算力自主能力,降低对海外芯片的依赖。
二、半导体制造设备
代表企业:北方华创、中微公司、拓荆科技、盛美上海、芯源微、华海清科、上海微电子。
核心方向:刻蚀、薄膜沉积、清洗、涂胶显影、CMP及光刻设备。
战略价值:半导体设备是芯片制造的基础环节,也是国产替代中技术壁垒较高、长期战略价值突出的领域。
三、半导体材料
代表企业:沪硅产业、安集科技、江丰电子、南大光电、华特气体、鼎龙股份、雅克科技。
核心方向:硅片、光刻胶、电子特气、靶材、CMP抛光材料及高端封装材料。
战略价值:材料是半导体产业链的基础,产品认证周期长,客户黏性较强,国产供应商仍有持续提升空间。
四、EDA工业软件
代表企业:华大九天、概伦电子、广立微、芯和半导体、合见工软。
核心方向:芯片设计、仿真验证、制造工艺分析和先进封装设计工具。
战略价值:EDA是芯片设计的重要基础工具,国产EDA突破关系到半导体产业链的自主可控。
五、先进制程与成熟制程
代表企业:中芯国际、华虹公司、晶合集成、芯联集成、士兰微。
核心方向:晶圆代工、特色工艺、功率半导体及国产制造能力提升。
战略价值:先进制程关系高性能计算竞争,成熟制程广泛应用于汽车、工业控制、通信和消费电子,两者都具有产业战略意义。
六、存储芯片
代表企业:长江存储、长鑫存储、兆易创新、澜起科技、北京君正、江波龙。
核心方向:DRAM、NAND、NOR Flash、内存接口芯片及存储模组。
战略价值:AI服务器、数据中心和智能终端带动存储需求增长,国产存储产业有望持续发展。
七、先进封装
代表企业:长电科技、通富微电、华天科技、甬矽电子、盛合晶微。
核心方向:Chiplet、2.5D封装、3D封装、晶圆级封装和高带宽存储封装。
战略价值:先进封装能够提升芯片性能和集成度,是缓解先进制程瓶颈、提升国产算力的重要技术方向。
八、服务器与算力基础设施
代表企业:浪潮信息、中科曙光、工业富联、紫光股份、拓维信息。
核心方向:国产AI服务器、算力集群、存储系统和数据中心基础设施。
战略价值:AI产业发展需要大量算力基础设施,国产服务器和算力系统有望持续受益于国内算力建设。
九、光模块与高速通信
代表企业:中际旭创、新易盛、天孚通信、光迅科技、华工科技、剑桥科技。
核心方向:800G和1.6T光模块、高速光通信、硅光及数据中心互联。
战略价值:AI算力集群规模不断扩大,对高速数据传输的需求持续提升,光通信是算力基础设施的重要组成部分。
十、工业软件与操作系统
代表企业:中控技术、中望软件、宝信软件、用友网络、金山办公、中国软件、麒麟软件。
核心方向:工业控制、CAD设计、工业管理软件、基础操作系统及办公软件。
战略价值:工业软件和操作系统关系制造业数字化及基础软件自主化,国产替代具有长期发展空间。
十一、数据中心能源与液冷技术
代表企业:英维克、高澜股份、申菱环境、科华数据、科士达、同飞股份。
核心方向:液冷散热、数据中心温控、UPS电源、储能和高效供配电系统。
战略价值:AI算力需求增长带来数据中心能耗提升,液冷、能源管理和高效供电将成为重要配套环节。
十二、AI应用与行业大模型
代表企业:科大讯飞、百度、阿里巴巴、腾讯、金山办公、拓尔思、三六零。
核心方向:大模型、智能办公、工业AI、企业智能化、金融科技和行业应用。
战略价值:AI产业最终需要通过商业化应用创造价值,行业大模型和企业AI应用有望成为人工智能产业的重要增长方向。
第一,半导体自主化是长期主线。AI芯片、半导体设备、材料、EDA、晶圆制造和存储芯片,是国产科技产业链自主化的基础。
第二,AI算力基础设施是重要增长方向。服务器、先进封装、光模块、液冷和数据中心,将共同构成国产AI算力产业链。
第三,AI商业化应用决定产业长期价值。工业软件、办公软件、行业大模型和企业AI应用,最终需要通过实际订单、客户付费和利润增长验证商业价值。
第四,国产替代将从单点突破走向产业链协同。未来真正具备竞争力的企业,不仅要实现技术突破,还需要具备稳定的客户资源、规模化生产能力和持续盈利能力。
【重要的投资提示】🔔
以国家战略和产业趋势确定方向,以企业核心竞争力筛选标的,以估值和筹码结构判断时机,以中长期大周期底部作为重点观察和布局区域。
国产替代值得长期研究,但不值得不计价格地追逐。真正重要的不是提前押注所有热门赛道,而是在产业趋势明确、企业价值逐步兑现、市场筹码充分出清之后,寻找具有长期成长潜力且风险收益比合理的机会。
🤖 Made with AI

【宏观讨论,长期产业价值不代表短期可以盲目跟进】
【后英伟达时代:美国两党博弈下,中国国产替代的战略机会在哪里?】【第一部分】
未来5—10年,中国半导体产业最大的机会,不是简单地复制一个英伟达,而是借助美国两党在对华科技政策上的持续竞争,建立一套自主可控、成本可控、规模化应用的人工智能与半导体产业体系。
这场竞争的本质,正在从单一芯片性能竞争,转向整个产业生态的竞争:
美国希望通过技术、设备、软件、资本和盟友体系,维持AI算力优势。
中国希望通过国产芯片、先进封装、国产设备、基础软件和应用市场,降低对美国技术体系的依赖。
美国民主党与共和党虽然在政策工具、产业补贴、贸易政策和国际合作上存在差异,但在维持美国先进计算与半导体优势、限制中国获取部分关键技术方面,具有相当程度的共同利益。
因此,中国国产替代的机会并不只在GPU,而是分布在整个半导体产业链、AI基础设施、工业软件、数据中心、电力系统和终端应用。
AI产业逐渐从英伟达单一生态主导,走向多种算力架构、多种供应链、多种商业模式并存的时代。
美国两党博弈:对华科技竞争具有跨党派共识
美国民主党与共和党虽然在对华政策工具和执行方式上存在差异,但在维护美国半导体和AI技术领先地位、限制中国获取关键先进技术方面,具有较强的跨党派共识。
1. 民主党:强调长期技术封锁与产业联盟
主要通过《芯片与科学法案》、产业补贴、先进芯片出口管制、设备限制以及联合日本、荷兰等盟友,构建对华技术限制体系。
核心目标是通过产业政策和盟友协作,长期维持美国在半导体产业链上的领先地位。
2. 共和党:强调美国优先与贸易施压
更倾向于通过关税、贸易谈判、国家安全审查、制造业回流和技术出口管制维护美国优势。
共和党内部虽然存在国家安全鹰派与半导体商业利益集团之间的分歧,但总体上也不愿意看到中国获得先进AI芯片和半导体制造技术优势。
3. 两党博弈对中国的三大影响
第一,技术供应不确定性长期存在。中国企业不能依赖美国政策短期放松,必须建立自主供应体系。
第二,国产替代从芯片延伸到整个产业链。设备、材料、EDA、存储、先进封装和软件生态的重要性持续上升。
第三,AI竞争从单一芯片性能转向综合算力竞争。服务器、光模块、电力、液冷、数据中心和AI应用都将获得新的发展机会。


昨天上午收盘时,就已经反复提示主力动向存在问题,同时也明确提到了回踩的预期。
如果选择不动,那就坚定持有,扛住波动。无非是等待一次共振回踩,没必要因为短期震荡而频繁操作。
频繁交易的人,往往看不清真正的趋势。压力位容易被诱多,支撑位又容易被诱空,来回折腾,最终反而成了被反复收割的对象。
看清趋势,保持耐心,管住手,远比频繁操作重要。


深刻理解筹码出清的过程
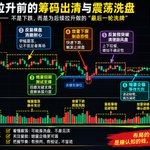
【大盘拉升前的筹码出清与震荡洗盘逻辑】
大盘真正启动一轮趋势性拉升之前,往往需要经历一个筹码重新分配、市场情绪反复博弈的过程。所谓筹码出清,并不意味着简单地下跌,而是通过一系列震荡、回踩与反复拉锯,逐步消化短线获利盘,清理不坚定筹码,降低后续上涨过程中的抛压。
常见的震荡洗盘过程主要包括以下几个阶段:
1. 冲高回落,消化获利盘。 通过盘中快速拉升后回落,释放短线获利资金的兑现压力,避免过多浮盈筹码成为后续上涨的阻力。
2. 反复横盘,消磨持仓耐心。 通过长时间窄幅震荡,让缺乏耐心和坚定预期的资金主动离场,实现筹码从短线交易者向中长期持有者转移。
3. 缩量回踩,测试支撑力度。 通过回撤关键支撑区域,观察市场承接能力。如果抛压逐步减弱、成交量同步收缩,说明主动卖盘可能有所衰竭,但仍需结合后续走势确认。
4. 放量下探,制造恐慌情绪。 借助关键位置的快速下跌,触发止损盘与情绪化抛售,进一步释放潜在卖压。不过,放量下跌也可能意味着真正的趋势走弱,不能一概视为洗盘。
5. 反复假突破,清理短线跟风盘。 通过上下反复突破、回落和拉锯,增加短线交易的不确定性,使缺乏明确策略的资金频繁进出,进一步完成筹码交换。
6. 缩量企稳,等待方向选择。 当价格波动逐渐收敛、抛压减轻、关键支撑得到反复验证,市场可能进入新的平衡阶段,为后续方向选择创造条件。
7. 放量突破,验证趋势启动。 当指数有效突破震荡区间,成交量配合放大,市场广度改善,权重与题材形成共振,才更有理由判断行情可能进入新的上升阶段。
筹码出清的本质,是市场资金在不同价格区间内重新博弈与重新分配。


科创50的策略在这里呢。
【没有硬科技持仓的不要来硬科技博弈反弹】
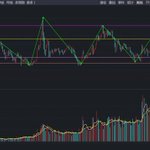
昨天上午的语音直播中,我已经提前提示大家:科创50指数拉升至第一压力位附近时,需要注意短期回落风险。
图中绿色荧光笔标注的区域,是前期成交较为密集的套牢盘区域。指数运行至此,出现一定程度的回落,属于对前期套牢筹码的主动消化与释放。这里需要警惕短期调整风险,但也要明确,这一位置并非真正意义上的强压力区,不必过度悲观。
昨天下午,受科创50快速下跌的影响,市场情绪受到扰动,并带动指数出现整体性回落。不过,值得关注的是,各大指数最终均在相应支撑区域附近获得承接,说明下方仍存在一定的资金防守力量。
接下来重点观察两种可能的演化路径:
第一种:支撑上方横盘震荡,构筑阶段性箱体。
指数在现有支撑区域上方反复震荡,通过时间换空间,逐步消化上方套牢筹码,完成筹码交换与持仓结构优化。一旦箱体整理充分,市场有望重新积蓄上行动能,再次向上方真正的大压力区域发起挑战。
第二种:有效跌破红色支撑,缩量回踩,完成二次探底。
如果指数向下跌破红色支撑区域,但后续回踩过程中成交量明显萎缩,说明抛压可能逐步减弱。经过二次探底、充分蓄势之后,市场仍有机会重新组织力量,开启新一轮向上进攻。
核心观点:
短期回落不等于趋势结束,关键在于观察支撑区域的承接力度、成交量变化以及筹码交换是否充分。
当前不宜盲目追高,也不必因短期调整而过度恐慌。保持耐心,尊重市场运行节奏,重点关注支撑区域的得失与后续量价配合。

上证30分钟裸K。目前依旧是中枢构建ing。
今天依旧看3650-3700中枢震荡。
突破行情交给下周吧。
别盯盘,提前过周末去吧。

【大盘拉升前的筹码出清与震荡洗盘逻辑】
大盘真正启动一轮趋势性拉升之前,往往需要经历一个筹码重新分配、市场情绪反复博弈的过程。所谓筹码出清,并不意味着简单地下跌,而是通过一系列震荡、回踩与反复拉锯,逐步消化短线获利盘,清理不坚定筹码,降低后续上涨过程中的抛压。
常见的震荡洗盘过程主要包括以下几个阶段:
1. 冲高回落,消化获利盘。 通过盘中快速拉升后回落,释放短线获利资金的兑现压力,避免过多浮盈筹码成为后续上涨的阻力。
2. 反复横盘,消磨持仓耐心。 通过长时间窄幅震荡,让缺乏耐心和坚定预期的资金主动离场,实现筹码从短线交易者向中长期持有者转移。
3. 缩量回踩,测试支撑力度。 通过回撤关键支撑区域,观察市场承接能力。如果抛压逐步减弱、成交量同步收缩,说明主动卖盘可能有所衰竭,但仍需结合后续走势确认。
4. 放量下探,制造恐慌情绪。 借助关键位置的快速下跌,触发止损盘与情绪化抛售,进一步释放潜在卖压。不过,放量下跌也可能意味着真正的趋势走弱,不能一概视为洗盘。
5. 反复假突破,清理短线跟风盘。 通过上下反复突破、回落和拉锯,增加短线交易的不确定性,使缺乏明确策略的资金频繁进出,进一步完成筹码交换。
6. 缩量企稳,等待方向选择。 当价格波动逐渐收敛、抛压减轻、关键支撑得到反复验证,市场可能进入新的平衡阶段,为后续方向选择创造条件。
7. 放量突破,验证趋势启动。 当指数有效突破震荡区间,成交量配合放大,市场广度改善,权重与题材形成共振,才更有理由判断行情可能进入新的上升阶段。
筹码出清的本质,是市场资金在不同价格区间内重新博弈与重新分配。