

🎓 Enseignant (micro éco) 📊 10 ans sur les marchés 📈 Associé @Baggr_fr ⚠️ Je ne suis pas conseiller financier
Joined September 2023
- Tweets3.1K
- Following395
- Followers4.1K
- Likes3.5K



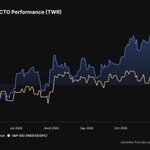
🚨 Le meilleur trimestre de l’histoire de Netflix $NFLX n’en est pas un.
Au T1 2026, Netflix affiche 5,3 Md$ de résultat net, presque le double des trimestres précédents.
En décembre 2025, Netflix avait signé le rachat des studios de Warner Bros. et de HBO Max. En février, Warner Bros. a rompu l’accord pour fusionner avec Paramount Skydance.
Le contrat prévoyait une indemnité de rupture de 2,8 Md$, versée à Netflix.
Ce gain ponctuel ne vient pas de l’activité. Sans lui, le bénéfice reste dans la tendance des trimestres précédents (Cf barres bleues).

Dans la série des dossiers malmenés par le marché : Equasens $EQS.PA -78% depuis le dégonflement post COVID.


🇫🇷 En 2025, les Français ont versé 3,3 Md€ nets sur leurs PEA. C’est le plus haut niveau depuis au moins 2020.
Vos pronos pour 2026 ?


📊Les revenus de Google Cloud ont doublé en un an, à 30,7 Md$ sur le trimestre.
Le carnet de commandes atteint 561 Md$.
$GOOGL


$AMZN prévoit toujours environ 220 Md$ d'investissements en 2026, et des dépenses « nettement plus élevées » en 2027.
Le CEO Andy Jassy : « Les clients consomment la nouvelle capacité
presque aussi vite qu'Amazon l'installe. »


🟢 Enfin un peu de vert ! RESMED
$RMD | Résultats T1 2027 (exercice décalé)
Le cœur de métier accélère, et les marges aussi !
🟢 Chiffre d'affaires : 1,42 Md$ (cons. 1,39 Md$), +6%
🟢 BPA ajusté : 2,91 $ (cons. 2,67 $), +14%
🟢 Marge brute ajustée : 62,5 % (cons. 61,7 %), +0,5 pt
🟢 Masques et accessoires : 540 M$ (cons. 536 M$), +10%
Perspectives 2027 :
🟡 CA entre 5,75 et 5,85 Md$ (cons. 5,81 Md$)
Rachats d'actions : 936 M$
Chaque appareil vendu génère ensuite des années de ventes de masques, un revenu récurrent et plus rentable qui continue sa progression !
👌La cession de MatrixCare recentre le groupe sur l'apnée du sommeil et finance un retour aux actionnaires de plus d'1 Md$ sur le trimestre.

🚨 AMAZON - AWS accélère mais le reste ralentit…
🟡 Chiffre d'affaires : 201,9 Md$ (cons. 202,3 Md$), +12%
🔴 BPA : 1,89 $ (cons. 1,96 $), -3%
🟢 AWS : 46,0 Md$ (cons. 45,4 Md$), +39%
🔴 Publicité : 19,6 Md$ (cons. 20,9 Md$), +11%
Capex : 77,3 Md$ (cons. 57,5 Md$)
Perspectives :
AWS : croissance visée au-delà de 40 % en 2027 et 2028
AWS porte désormais près des deux tiers des profits du groupe. Amazon accepte un FCF négatif pour financer les data centers qui alimentent cette croissance.
$AMZN
$AMZN : pourquoi on dit que le P/OCF est plus perinent que le P/FCF ?
Sur 12 mois glissants (fin juin 2026) :
📈Cash-flow opérationnel : 161,4 Md$
📈Capex : 169 Md$
📉Free cash-flow : -7,6 Md$
Avec un FCF négatif, le P/FCF devient inutilisable.
Le cash-flow opérationnel mesure ce que l’activité génère avant d’investir et il continue d’accélérer.
Le FCF reflète surtout une décision : Amazon réinvestit tout dans les data centers IA. 220 Md$ de capex prévus en 2026.
Vous en pensez quoi ? Plus OCF ou FCF ?

-20% pour SERVICENOW $NOW après les résultats du T3 2026
🟢 Chiffre d'affaires : 4,11 Md$ (cons. 4,09 Md$), +20,5%
🟢 Revenus d'abonnement : 3,99 Md$ (cons. 3,98 Md$), +21%
🔴 BPA ajusté : 1,00 $ (cons. 1,02 $), +5%
🟡 Free cash flow : 822 M$, +39%
J'ai des actions ServiceNow. Alors je me suis demandé si ces résultats remettaient en question ma thèse.
Elle tient en 3 points.
1. Pour moi, ServiceNow doit tenir 20% de croissance par an. Ce trimestre, c'est le cas : +20,5% sur les abonnements, avec un coup de pouce des acquisitions. Ce qui me gêne, ce sont les contrats déjà signés pour les 12 prochains mois. Ils ralentissent : +18,5% prévu au T4, contre +21% au T3. Le marché attendait 19,7%. La direction parle d'un effet de calendrier. C'est possible. Je jugerai au prochain trimestre.
2. Je pense que l'IA est un relais de croissance pour ServiceNow. Le marché a peur de l'inverse : que les agents IA remplacent des salariés, et donc des licences. Pour l'instant, les chiffres vont dans mon sens. ServiceNow vise 1,7 Md$ de contrats IA cette année. En début d'année, l'objectif était de 1 Md$. Et les clients qui paient plus de 5 M$ par an sont 23% plus nombreux qu'il y a un an.
3. Les acquisitions de cette année, il faut qu'elles finissent par rapporter à l'actionnaire. Pour l'instant, elles coûtent. Le chiffre d'affaires fait +20%, mais le bénéfice par action seulement +5%. La direction promet mieux en 2027. C'est trop tôt pour juger. Pour l'instant, ma thèse n'est pas réfutée.

🚨 FORTINET $FTNT | Résultats T3 2026
🟢 Chiffre d’affaires : 2,08 Md$ (cons. 2,06 Md$), +20%
🟢 BPA ajusté : 0,91 $ (cons. 0,86 $), +23%
Perspectives :
🟢 T4 : chiffre d’affaires de 2,16 à 2,25 Md$ (cons. 2,16 Md$), BPA ajusté de 0,93 à 0,95 $ (cons. 0,87 $).
🟡 2026 : objectif de facturation relevé pour la troisième fois de l’année, à 9,6-9,7 Md$.
Les ventes de pare-feu accélèrent. La facturation progresse plus vite que le chiffre d’affaires, ce qui signifie que les revenus des prochains trimestres sont déjà en partie signés.
Cherchez pas, je peux pas en dire du mal 🫶


🚨 CHIPOTLE +4% après les résultats T3 2026
🟢 Chiffre d’affaires : 3,30 Md$ (cons. 3,28 Md$), +9,6%
🔴 BPA ajusté : 0,27 $ (cons. 0,29 $), -6,9%
🟡 Ventes à périmètre constant : +2,1%
🟡 Fréquentation : +0,8%
🟡 Marge des restaurants : 23,3%, -1,2 point
🟡 Ouvertures : 89 restaurants
Perspectives :
🟡 2026 : ventes à périmètre constant en légère hausse, 350 à 370 ouvertures.
🟡 2027 : 355 à 385 ouvertures, dont 15 à 25 hors des États-Unis et du Canada.
💬 À retenir : la croissance vient presque entièrement des ouvertures, car dans les restaurants existants les ventes progressent de 2% et la fréquentation stagne. Les coûts de chaque restaurant augmentent plus vite que ses ventes, ce qui comprime les marges et fait reculer le bénéfice par action. $CMG

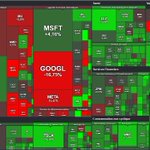
🚨 ALPHABET $GOOGL | Résultats T3 2026
🔴 Chiffre d’affaires : 127,6 Md$ (cons. 128,2 Md$), +25%
🟡 BPA : 2,12 $, dont -0,55 $ lié à des pertes latentes sur participations
🟢 Google Cloud : 30,7 Md$ (cons. 29,2 Md$), +103%
🔴 Recherche : 63,4 Md$ (cons. 65,0 Md$), +12%
🔴 Publicité YouTube : 11,2 Md$ (cons. 11,4 Md$), +9%
🔴 Free cash-flow : -9,1 Md$ (cons. -2,7 Md$)
💬 À retenir : Google Cloud double de taille mais l’IA coûte plus que ce qu’elle rapporte encore : les investissements dépassent le cash généré, ce qui rend le free cash-flow négatif et suspend les rachats d’actions. Pendant ce temps, la publicité, qui finance tout le reste, ressort légèrement sous les attentes.

🚨 MICROSOFT en hausse de 4% post résultats
🟢 Chiffre d’affaires : 92,3 Md$ (cons. 90,7 Md$), +19%
🟢 BPA ajusté : 4,89 $ (cons. 4,73 $), +18%
🟢 Résultat opérationnel : 45,9 Md$ (cons. 44,1 Md$), +21%
🟢 Croissance d’Azure : +48% (cons. +44,7%)
🟡 Microsoft Cloud : 63,9 Md$, +30%
🔴 Carnet de commandes commercial (RPO) : 677 Md$ (cons. 705,6 Md$)
🔴 Capex : 39,4 Md$ (cons. 46,6 Md$)
💬 À retenir : la demande pour Azure, portée par l’IA, fait progresser le résultat opérationnel plus vite que les ventes, avec une marge proche de 50%. Le point de vigilance est le carnet de commandes, en dessous des attentes, qui mesure les revenus déjà signés pour les prochaines années.
