

أساعد أصحاب المتاجر والمشاريع على النمو وزيادة المبيعات والتسويق الإلكتروني للتوصل معى اضغط هنا👇🏻 https://nitter.cf/t.co/TKBszkw4Zl
الدمام, المملكة العربية السعود
Joined November 2024
- Tweets4K
- Following152
- Followers654
- Likes14




الذكاء الاصطناعي في الشركات المتوسطة: لماذا تبدأ من العملية لا من الأداة؟
اشتراك الشركة في أدوات الذكاء الاصطناعي لا يعني أنها أصبحت أكثر كفاءة، واستخدام الموظفين لهذه الأدوات لا يعني بالضرورة أن الإنتاجية ارتفعت.
كثير من الشركات المتوسطة تبدأ رحلة التحول الرقمي بالطريقة الخطأ: تشتري الأدوات أولًا، ثم تبحث عن مهام يمكن استخدامها فيها، وتنتظر نتائج كبيرة دون أن تحدد المشكلة التي تريد حلها.
لكن السؤال الإداري الصحيح ليس: أي أداة ذكاء اصطناعي نحتاج؟
بل: ما العملية التي تستهلك وقتًا وموارد، ويمكن تحسينها باستخدام الذكاء الاصطناعي؟
هذا الفرق هو ما يحدد ما إذا كانت المبادرة ستتحول إلى قيمة تشغيلية حقيقية، أم مجرد اشتراكات وتجارب متفرقة.
• أولًا: لماذا تفشل بعض مبادرات الذكاء الاصطناعي؟
هناك خمسة أسباب تتكرر في الشركات المتوسطة:
غياب خط أساس للقياس:
إذا لم تعرف الإدارة الوقت والتكلفة ونسبة الأخطاء في العملية الحالية، فلن تستطيع تحديد ما إذا كان الذكاء الاصطناعي قد حقق تحسنًا فعليًا.
عمليات غير موثقة:
بعض الإجراءات تعتمد على خبرة الموظفين وتقديرهم الشخصي، دون خطوات أو معايير واضحة. وأتمتة عملية غير منظمة قد تنقل الفوضى من العمل اليدوي إلى النظام الآلي.
بيانات متفرقة وضعيفة الجودة:
الأداة لا تستطيع تقديم نتائج موثوقة إذا كانت البيانات ناقصة أو مكررة أو غير محدثة.
غياب المسؤول عن المبادرة:
عندما تكون مسؤولية تطبيق الذكاء الاصطناعي موزعة على الجميع دون مالك واضح، يصعب متابعة النتائج ومحاسبة المسؤولين عنها.
مقاومة الموظفين للتغيير:
إذا لم يفهم الفريق كيف تساعده التقنية في إنجاز عمله، أو شعر بأنها تهدد دوره الوظيفي، فقد يرفض استخدامها أو يتعامل معها بشكل شكلي.
• ثانيًا: أين يضيف الذكاء الاصطناعي قيمة فعلية؟
ليست كل العمليات مناسبة للأتمتة. الأفضل أن تبدأ بالعمليات التي تتكرر كثيرًا، ولها قواعد واضحة نسبيًا، ويمكن قياس تكلفة الوقت أو الخطأ فيها.
ومن أبرز المجالات:
خدمة العملاء:
تصنيف الاستفسارات والشكاوى، واستخراج الأسئلة المتكررة، وإعداد مسودات الردود الأولية.
إدارة المبيعات:
تلخيص الاجتماعات، وتنظيم بيانات العملاء المحتملين، وإعداد مسودات العروض التجارية وفق قوالب معتمدة.
الإدارة المالية:
استخراج بيانات الفواتير والمستندات، والمساعدة في مطابقة البيانات واكتشاف الحالات التي تحتاج إلى مراجعة.
العمليات والتشغيل:
تحليل أسباب المرتجعات والشكاوى، وتصنيف المشكلات المتكررة، واستخراج الأنماط التي تساعد على تحسين الإجراءات.
الموارد البشرية:
تنظيم السير الذاتية وفرزها مبدئيًا وفق معايير وظيفية محددة، مع إبقاء التقييم والقرار النهائي تحت المراجعة البشرية.
القاسم المشترك بين هذه الاستخدامات أن الذكاء الاصطناعي يختصر العمل التمهيدي، بينما يبقى الإنسان مسؤولًا عن التحقق والقرار.
• ثالثًا: أين يجب ألا تعتمد على الذكاء الاصطناعي دون رقابة؟
هناك مجالات تتطلب حذرًا أكبر، خصوصًا عندما تكون نتائج الخطأ مرتفعة التكلفة:
القرارات الاستراتيجية مثل التسعير ودخول الأسواق الجديدة والتموضع التنافسي.
البيانات المالية والتجارية الحساسة.
بيانات العملاء والموظفين والمعلومات الشخصية.
القرارات المؤثرة في التوظيف وتقييم الأفراد.
المعلومات والأرقام التي تنتجها الأدوات دون مصدر يمكن التحقق منه.
المحتوى الذي يمثل هوية الشركة والتزاماتها أمام العملاء.
استخدام الذكاء الاصطناعي لا يلغي مسؤولية الإدارة عن دقة المخرجات أو حماية البيانات.
• رابعًا: مثال تطبيقي لشركة متوسطة
لنفترض أن شركة خدمات تستقبل مئات الطلبات أسبوعيًا عبر البريد الإلكتروني وواتساب.
كان الموظفون يقرأون كل طلب يدويًا، ثم يصنفونه ويحيلونه إلى القسم المختص.
بدلًا من شراء منصة متكاملة أو أتمتة جميع الإجراءات، بدأت الإدارة بخطوة أبسط:
قياس متوسط الوقت اللازم لتصنيف الطلب.
تحديد نسبة الطلبات التي تُحال إلى القسم الخطأ.
اختيار نوع واحد من الطلبات لتجربة التصنيف الأولي بالذكاء الاصطناعي.
إبقاء المراجعة البشرية قبل اعتماد التصنيف والإحالة.
تقييم النتائج بعد شهر.
بهذه الطريقة أصبحت الإدارة قادرة على اتخاذ قرار مبني على بيانات: هل انخفض وقت المعالجة؟ هل تحسنت دقة التصنيف؟ وهل تستحق التجربة التوسع؟
هذه هي الطريقة الصحيحة لربط الذكاء الاصطناعي بتحسين الإنتاجية، بدل قياس النجاح بعدد الأدوات التي اشتركت فيها الشركة.
• خامسًا: خمسة أخطاء يجب تجنبها
إطلاق مشروع ذكاء اصطناعي شامل قبل اختبار استخدام محدد.
عدم تحديد مؤشر نجاح واضح قبل بدء التجربة.
تجاهل تدريب الموظفين وإشراكهم في تصميم الحل.
أتمتة إجراءات غير فعالة دون مراجعتها وتحسينها.
إدخال بيانات العملاء أو الموظفين في أدوات خارجية دون مراجعة متطلبات الخصوصية والأمن وسياسات الشركة.
• سادسًا: إطار عملي لتطبيق الذكاء الاصطناعي في الشركات المتوسطة
اتبع خمس خطوات:
اختر إدارة واحدة:
ابدأ بخدمة العملاء أو المبيعات أو المالية أو العمليات.
حدد عملية متكررة:
ابحث عن مهمة تستهلك وقتًا كبيرًا، وتتكرر باستمرار، ولها خطوات قابلة للتوثيق.
قِس الوضع الحالي:
سجل الوقت المستغرق، والتكلفة، ونسبة الأخطاء، وحجم العمل.
نفّذ تجربة محدودة:
اختر أداة مناسبة، وحدد فترة تجريبية ومستخدمين ومسؤولًا عن النتائج، مع مراجعة بشرية للمخرجات.
اتخذ القرار بناءً على النتائج:
إما التوسع في الاستخدام، أو تعديل التجربة، أو إيقافها إذا لم تحقق قيمة واضحة.
• سابعًا: مؤشرات أداء لقياس نجاح التطبيق
لا تقِس نجاح الذكاء الاصطناعي بعدد مرات استخدامه، بل بالأثر الذي أحدثه في العمل.
تابع المؤشرات التالية:
متوسط الوقت اللازم لإنجاز المهمة قبل التطبيق وبعده.
نسبة الأخطاء وإعادة العمل.
تكلفة تنفيذ العملية الواحدة.
نسبة تبني الموظفين للأداة.
الوقت الذي تم توفيره وكيف أُعيد استثماره.
مستوى رضا العملاء في العملية المستهدفة.
ومن المهم ألا يكون توفير الوقت هو المؤشر الوحيد؛ فقد تنجز الأداة المهمة بسرعة أكبر، لكن بجودة أقل أو بمعدل أخطاء أعلى.
• ثامنًا: أسئلة يجب أن تناقشها الإدارة قبل الاستثمار
ما العمليات الخمس الأكثر تكرارًا في كل إدارة؟
أي العمليات تستهلك أكبر قدر من وقت الموظفين؟
هل نعرف التكلفة الحالية لكل عملية؟
ما الإجراءات التي تحتاج إلى توثيق قبل أتمتتها؟
من المسؤول عن مبادرة الذكاء الاصطناعي وقياس نتائجها؟
ما البيانات التي يُسمح باستخدامها، وما البيانات التي تتطلب حماية إضافية؟
كيف سنستثمر الوقت الذي سيتحرر بعد تحسين العمليات؟
• ابدأ هذا الأسبوع
اختر إدارة واحدة داخل الشركة.
احصر ثلاث عمليات متكررة تستهلك وقت الموظفين.
اختر عملية واحدة وحدد تكلفتها ووقتها ونسبة الأخطاء فيها.
صمم تجربة محدودة لمدة شهر.
قارن النتائج قبل التطبيق وبعده، ثم قرر الخطوة التالية.
الخلاصة:
الذكاء الاصطناعي وحده ليس ميزة تنافسية؛ فالأدوات متاحة لشركات كثيرة، والمنافس يستطيع استخدام الأدوات نفسها.
الميزة الحقيقية تأتي من معرفة أين توجد المشكلة، وكيف تُدار العملية، وجودة البيانات المستخدمة، وقدرة الإدارة على قياس النتائج وتحسين الأداء.
لا تبدأ بسؤال: ما أداة الذكاء الاصطناعي التي يجب أن نشتريها؟ ابدأ بسؤال: ما العملية التي يجب أن نحسنها أولًا؟
سؤال لأصحاب الشركات والمديرين التنفيذيين:
ما العملية داخل شركتك التي تستهلك وقتًا كبيرًا، ويعرف الجميع أنها تحتاج إلى تحسين، لكن لم يبدأ أحد بقياسها حتى الآن؟
1
133
الذكاء الاصطناعي في الشركات السعودية قد يوفر ساعات عمل يوميًا، لكن كثيرًا من الشركات لا تزال تستخدمه في كتابة المنشورات فقط!
القيمة الحقيقية للذكاء الاصطناعي ليست في إنتاج محتوى أكثر، بل في تقليل الأعمال المتكررة، واستخراج المعلومات من البيانات، ومساعدة الموظفين على اتخاذ قرارات أفضل.
هناك 3 استخدامات عملية تستحق أن تبدأ بها الشركات:
تحليل أسئلة العملاء واكتشاف مشكلات المنتجات
اجمع الأسئلة المتكررة الواردة عبر واتساب، ثم استخدم الذكاء الاصطناعي لتصنيفها حسب الموضوع.
ستكتشف بسرعة:
ما المعلومات التي يبحث عنها العملاء باستمرار؟
ما الأسئلة التي لا تجيب عنها صفحة المنتج؟
ما أسباب تردد العميل قبل الشراء؟
ما المشكلات التي تحتاج إلى توضيح أو معالجة؟
النتيجة: تحسين وصف المنتجات وتجربة العميل وتقليل الاستفسارات المتكررة.
إعداد مسودات ردود خدمة العملاء
بدل أن يبدأ الموظف كل رد من الصفر، يمكن استخدام الذكاء الاصطناعي لإعداد مسودات جاهزة باللغة العربية وباللهجة المناسبة للجمهور السعودي.
مثل:
الاستفسار عن الأسعار والمنتجات.
متابعة الطلبات والتوصيل.
التعامل مع الشكاوى.
الاعتذار عن التأخير.
الإجابة عن الأسئلة المتكررة.
على أن يراجع الموظف الرد ويتأكد من دقته قبل إرساله، خصوصًا في الحالات التي تتطلب قرارًا أو التزامًا من الشركة.
تحليل تقييمات العملاء والشكاوى
بدل قراءة مئات التقييمات بشكل منفصل، يمكن استخدام الذكاء الاصطناعي لتصنيفها واستخراج الأنماط المتكررة.
مثل:
أسباب انخفاض التقييمات.
مشكلات جودة المنتج.
تأخر التوصيل.
ضعف التواصل وخدمة العملاء.
أكثر الجوانب التي يمدحها العملاء.
وهنا تتحول آراء العملاء من مجرد تقييمات إلى بيانات تساعد الإدارة على تحسين المنتجات والعمليات.
• تنبيه مهم للشركات السعودية:
استخدام الذكاء الاصطناعي لا يعفي الشركة من مسؤولية حماية بيانات العملاء.
قبل إدخال أي بيانات في أدوات الذكاء الاصطناعي، يجب مراجعة متطلبات نظام حماية البيانات الشخصية السعودي، وسياسات الخصوصية والأمن المعتمدة لدى الشركة، وشروط الأداة المستخدمة.
احذف أو أخفِ الأسماء وأرقام الجوال والبريد الإلكتروني وأرقام الطلبات وأي معلومات يمكن أن تحدد هوية العميل، واستخدم بيانات مجهولة الهوية قدر الإمكان. فإزالة الاسم والرقم وحدهما لا تضمن دائمًا إخفاء الهوية.
الخلاصة:
لا تبدأ بسؤال: كيف أستخدم الذكاء الاصطناعي لكتابة محتوى أكثر؟
ابدأ بسؤال مختلف:
ما المهمة المتكررة التي تستهلك وقت موظفيني كل يوم، ويمكن للذكاء الاصطناعي مساعدتهم على إنجازها بكفاءة أعلى؟
هنا يبدأ التحول الحقيقي من استخدام أداة جديدة إلى تحسين إنتاجية الشركة.
سؤال لأصحاب الشركات والمديرين:
لو أتيحت لك فرصة أتمتة مهمة واحدة داخل شركتك باستخدام الذكاء الاصطناعي، فما المهمة التي ستختارها؟
90
التدفق النقدي في الشركات المتنامية: لماذا قد يتحول النمو إلى خطر على بقاء الشركة؟
قد تحقق الشركة أعلى مبيعات في تاريخها، وتكسب عملاء جددًا، وتوقع عقودًا أكبر، وتُظهر قوائمها المالية أرباحًا جيدة، ثم تعجز في نهاية الشهر عن دفع رواتب موظفيها أو سداد مستحقات الموردين.
هذه ليست مفارقة محاسبية، بل مشكلة إدارية شائعة: الشركة تحقق أرباحًا على الورق، لكنها لا تملك نقدًا كافيًا في حسابها البنكي.
والسبب أن الإدارة تتابع نمو الإيرادات وصافي الربح، لكنها لا تراقب بالقدر نفسه توقيت خروج النقد ودخوله.
• أولًا: الربح لا يعني توفر السيولة
الربح المحاسبي قد يُسجّل عند إصدار الفاتورة أو تحقق الإيراد وفق السياسة المحاسبية، لكن النقد لا يدخل حساب الشركة إلا عندما يسدد العميل فعليًا.
في المقابل، لا تنتظر التزامات الشركة تحصيل الفواتير؛ فالموردون والموظفون والإيجارات والمصاريف التشغيلية لها مواعيد استحقاق.
وهنا تتشكل الفجوة النقدية بين ما تدفعه الشركة اليوم وما ستحصّله لاحقًا.
وكلما توسعت المبيعات مع استمرار آجال التحصيل الطويلة، زادت الأموال التي تحتاج الشركة إلى تمويلها حتى تستمر في تنفيذ عملياتها.
• ثانيًا: ما هي دورة التحويل النقدي Cash Conversion Cycle؟
دورة التحويل النقدي من أهم مؤشرات إدارة رأس المال العامل، وتقيس عدد الأيام التي يستغرقها النقد المستثمر في المخزون والعمليات حتى يعود إلى الشركة من تحصيل المبيعات.
وتُحسب بالمعادلة التالية:
دورة التحويل النقدي = أيام المخزون + أيام التحصيل − أيام السداد للموردين
أيام المخزون DIO: المدة التي يبقى فيها المخزون قبل بيعه.
أيام التحصيل DSO: متوسط المدة اللازمة لتحصيل مستحقات العملاء.
أيام السداد DPO: متوسط المدة التي تستغرقها الشركة لسداد مستحقات الموردين.
مثال توضيحي:
شركة لديها:
60 يومًا متوسط بقاء المخزون.
60 يومًا متوسط تحصيل العملاء.
30 يومًا متوسط السداد للموردين.
دورة التحويل النقدي لديها:
60 + 60 − 30 = 90 يومًا.
هذا يعني أن النقد المستثمر في دورة التشغيل يحتاج إلى نحو 90 يومًا ليعود إلى الشركة، وفق هذه المتوسطات.
وكلما طالت الدورة، زادت عادةً الحاجة إلى تمويل رأس المال العامل، مع مراعاة طبيعة القطاع والموسمية وشروط التشغيل.
• ثالثًا: لماذا قد يستهلك النمو السيولة بدلًا من تعزيزها؟
عندما ترتفع المبيعات، تحتاج الشركة غالبًا إلى شراء مخزون إضافي، وزيادة عدد الطلبات، وتوسيع فريق العمل، وتحمل تكاليف تشغيلية أكبر.
لكن إذا كانت الشركة تبيع بالأجل وتدفع لمورديها قبل تحصيل مستحقاتها، فإن نمو الإيرادات يرفع احتياجها النقدي.
بمعنى آخر: قد تزيد الأرباح المحاسبية، بينما تتراجع السيولة المتاحة لتمويل العمليات.
وهنا يجب أن تميز الإدارة بين سؤالين:
كم نبيع ونربح؟
وكم نحتاج من النقد لتمويل هذا النمو حتى نحصل قيمة المبيعات؟
• رابعًا: أربعة مصادر رئيسية للضغط على السيولة
عقود العملاء الكبار:
قد تفرض الجهات الكبيرة شروط سداد تصل إلى 90 أو 120 يومًا، وتقبل الشركة هذه الشروط للفوز بالعقد دون حساب احتياج التمويل الناتج عنها.
تضخم المخزون:
الخوف من نفاد المنتجات يدفع إلى شراء كميات أكبر من الاحتياج الفعلي، فيتحول جزء من السيولة إلى مخزون بطيء الحركة أو راكد.
ضعف إدارة التحصيل:
غياب المسؤوليات الواضحة ومتابعة الفواتير المستحقة يؤدي إلى تأخر التحصيل وتراكم الذمم المدينة.
عدم توازن شروط الموردين والعملاء:
قد تسدد الشركة لمورديها خلال 30 يومًا، بينما تحصل من عملائها بعد 90 أو 120 يومًا، فتتحمل تمويل الفجوة من مواردها الخاصة.
• خامسًا: سيناريو عملي من واقع الشركات المتوسطة
لنفترض أن شركة توريد حصلت على عقد جديد مع جهة كبيرة، أدى إلى مضاعفة حجم مبيعاتها.
شروط العقد:
توريد شهري منتظم.
تحصيل المستحقات بعد 120 يومًا.
ولتنفيذ العقد، تحتاج الشركة إلى شراء مخزون إضافي، ودفع مستحقات الموردين خلال 30 يومًا، وتوظيف عمالة إضافية، وتحمل تكاليف النقل والتشغيل.
خلال الأشهر الأربعة الأولى، تستمر الشركة في الإنفاق دون تحصيل مستحقات العقد الجديد.
العقد قد يكون مربحًا من الناحية المحاسبية، لكنه يحتاج إلى تمويل رأس مال عامل يغطي الفترة بين الإنفاق والتحصيل.
وإذا لم تُحسب هذه الحاجة قبل توقيع العقد، فقد يتحول أحد أكبر عقود الشركة إلى أزمة سيولة تهدد قدرتها على الوفاء بالتزاماتها.
الدرس هنا: لا يكفي أن تعرف هامش ربح العقد، بل يجب أن تعرف مقدار النقد المطلوب لتنفيذه ومتى سيعود إليك.
• سادسًا: كيف تؤثر أزمة التدفق النقدي على الشركة؟
ماليًا:
ارتفاع الاعتماد على التمويل قصير الأجل، وزيادة تكاليف التمويل، واحتمال تأخر الالتزامات.
تشغيليًا:
تأجيل المشتريات، وضعف القدرة على توفير المخزون، وتوتر العلاقة مع الموردين.
استراتيجيًا:
رفض فرص تجارية مربحة بسبب عدم توفر رأس المال العامل اللازم لتنفيذها.
إداريًا:
اتخاذ قرارات متسرعة تحت ضغط السيولة بدلًا من الالتزام بخطة النمو المعتمدة.
• سابعًا: خمسة أخطاء إدارية تزيد مخاطر نقص السيولة
متابعة صافي الربح شهريًا، وعدم مراجعة التدفق النقدي إلا عند ظهور الأزمة.
قبول شروط السداد في العقود دون احتساب تكلفة تمويل فترة التحصيل.
التوسع في المبيعات والمخزون قبل تأمين رأس المال العامل.
عدم تحديد مسؤول واضح عن إدارة الذمم المدينة والتحصيل.
تقييم فريق المبيعات على الإيرادات المحققة فقط، دون الاهتمام بالتحصيل وجودة شروط البيع.
• ثامنًا: ست خطوات لتحسين التدفق النقدي
احسب دورة التحويل النقدي:
استخرج أيام المخزون والتحصيل والسداد، وراقب التغير شهريًا لمعرفة أين تتعطل السيولة.
أدخل تكلفة التمويل في تسعير العقود:
لا تعامل البيع النقدي والبيع بأجل 90 أو 120 يومًا باعتبارهما صفقتين متماثلتين. احسب تكلفة التمويل والمخاطر المرتبطة بفترة التحصيل ضمن قرار التسعير.
شجّع التحصيل المبكر:
ادرس تقديم حوافز مناسبة للدفع المبكر، بشرط أن تكون تكلفة الخصم أقل من تكلفة التمويل والمخاطر التي تتجنبها الشركة.
حرّر النقد من المخزون:
راجع الأصناف الراكدة وبطيئة الحركة، وحدد مستويات إعادة الطلب والمخزون الآمن بناءً على الطلب الفعلي ومدة التوريد.
وازن شروط الموردين والعملاء:
تفاوض على مدد سداد تتناسب مع دورة التحصيل، دون الإضرار بعلاقات الموردين أو استقرار التوريد.
أعد توقعًا نقديًا لمدة 13 أسبوعًا:
حدّث التدفقات الداخلة والخارجة أسبوعيًا، وحدد الفجوات المتوقعة قبل تحولها إلى أزمة.
• تاسعًا: مؤشرات أداء يجب أن تتابعها الإدارة
دورة التحويل النقدي بالأيام Cash Conversion Cycle.
متوسط أيام التحصيل DSO.
متوسط أيام المخزون DIO.
متوسط أيام السداد للموردين DPO.
نسبة الذمم المدينة المتأخرة عن موعد الاستحقاق.
قيمة المخزون الراكد وبطيء الحركة.
الرصيد النقدي المتوقع خلال الأسابيع الثلاثة عشر القادمة.
لا تكتفِ بقراءة المؤشرات منفردة؛ اربط بينها لمعرفة كيف تؤثر قرارات المبيعات والمشتريات والمخزون والتحصيل على السيولة.
• عاشرًا: أسئلة يجب طرحها في اجتماع الإدارة
كم يومًا تستغرق دورة التحويل النقدي لدينا اليوم؟
هل تحسنت الدورة أم طالت مقارنة بالعام الماضي؟
ما نسبة الذمم المدينة المتأخرة عن موعد استحقاقها؟
هل نحتسب تكلفة التمويل عند قبول عقود الدفع المؤجل؟
ما الأصناف التي تحتجز أكبر قيمة من رأس المال العامل؟
هل مدد السداد للموردين تتناسب مع مدد التحصيل من العملاء؟
من المسؤول عن التحصيل، وما مؤشرات قياس أدائه؟
إذا تضاعفت المبيعات غدًا، فكم نحتاج من النقد الإضافي لتمويل هذا النمو؟
• ابدأ هذا الأسبوع
احسب دورة التحويل النقدي باستخدام بيانات آخر ربع مالي.
راجع أكبر 20 رصيدًا من الذمم المدينة وتواريخ استحقاقها.
حدد قيمة المخزون الراكد وبطيء الحركة.
أعد أول توقع للتدفق النقدي لمدة 13 أسبوعًا.
اعرض النتائج على الإدارة المالية والمبيعات والمشتريات والعمليات لوضع إجراءات واضحة.
النمو لا يعني دائمًا أن الشركة أصبحت أكثر أمانًا ماليًا.
قد ترتفع المبيعات والأرباح، بينما تتراجع السيولة بسبب طول دورة التحصيل، وتضخم المخزون، وعدم التوازن بين التزامات الموردين ومستحقات العملاء.
الشركة التي تعرف كم يومًا يحتاج النقد ليعود إليها، وكم تحتاج من رأس المال العامل لتمويل توسعها، تستطيع أن تنمو بوعي وتحمي قدرتها على الوفاء بالتزاماتها.
النمو الحقيقي ليس أن تبيع أكثر فقط، بل أن تستطيع تمويل ما تبيعه وتحصيل قيمته دون أن تعرض استقرار الشركة للخطر.
1
541
صفقة كبيرة مع جهة مرموقة، توريد خلال شهر… وسداد بعد 120 يوم.
الفريق يحتفل، والمدير المالي يدور تمويل للرواتب.
أطول مدة سداد قبلتها شركتك من عميل؟
خيارات الاستطلاع:
30 يوم
60 يوم
90 يوم
أكثر من 90
1
1
107
التدفق النقدي أهم من الربح في أول سنتين من أي مشروع.
الربح يقول لك إنك ماشي صح.
الكاش يقول لك… إذا بتكمل.
3
122
التدفق النقدي في المشاريع السعودية يتعطل غالبًا في 3 أماكن ما تظهر في تقرير المبيعات:
١. مبلغ الدفع عند الاستلام عند شركة الشحن، وتتحول لك بعد أيام.
٢. تسويات بوابات الدفع والتقسيط، ولها مواعيد ورسوم.
٣. العقود مع الجهات والشركات الكبيرة، بسداد بعد 60 أو 90 يوم.
يعني ممكن تكون بعت كثير هالشهر… وحسابك فاضي.
اللي يساعد:
اعرف متى يوصل كل ريال، مو بس قيمته.
سوِّ جدول نقدي أسبوعي لـ 13 أسبوع قدام.
ولا توقّع عقد بسداد طويل قبل ما تعرف كيف بتموّل الفترة.
1
43
ربحية العملاء: لماذا قد يكون أكبر عملائك أقلهم ربحية؟
في الشركات المتوسطة، يحظى كبار العملاء غالبًا بأفضل معاملة: خصومات خاصة، ومدير حساب مخصص، وتوصيل عاجل، وشروط دفع مرنة، واستجابة فورية.
والسبب يبدو منطقيًا: هذا العميل يحقق جزءًا كبيرًا من الإيرادات، وخسارته قد تؤثر في نتائج الشركة.
لكن هناك سؤالًا أهم من حجم مشترياته:
كم تربح الشركة فعلًا من هذا العميل بعد احتساب جميع تكاليف خدمته؟
هنا تظهر فجوة إدارية مهمة: كثير من الشركات تعرف ربحية منتجاتها، لكنها لا تعرف ربحية عملائها.
• أولًا: ما الفرق بين ربحية المنتج وربحية العميل؟
أنظمة المحاسبة تحسب عادة تكلفة المنتج، مثل تكلفة الشراء أو التصنيع والمواد والشحن الأساسي.
لكنها لا تكشف دائمًا التكلفة الفعلية لخدمة كل عميل، مثل عدد الطلبات، والتوصيلات الإضافية، وساعات الدعم، والزيارات، والتعديلات، ومتابعة التحصيل.
وقد تُجمع هذه المصاريف تحت بنود عامة، دون تحميل كل عميل نصيبه الفعلي منها.
والنتيجة أن الإدارة ترى هامش ربح المنتج، لكنها لا ترى ربحية العلاقة مع العميل.
• ثانيًا: ما المقصود بتكلفة خدمة العميل Cost to Serve؟
هي مجموع التكاليف التي تتحملها الشركة لتلبية احتياجات عميل محدد، بخلاف تكلفة المنتج نفسه.
وتشمل ستة عناصر رئيسية:
نمط الطلبات: عدد الطلبات ومتوسط حجم كل طلب. فتنفيذ عشرين طلبًا صغيرًا قد يكون أعلى تكلفة من تنفيذ طلب واحد بالكمية نفسها.
الخدمات اللوجستية: التوصيل العاجل، وتعدد مواقع التسليم، والتغليف الخاص.
خدمة العملاء والدعم الفني: الوقت الذي يقضيه الفريق في الاستفسارات والشكاوى والمتابعة.
إدارة المبيعات والحساب: الاجتماعات والزيارات والعروض المخصصة وإدارة العلاقة.
التعديلات والاستثناءات: الطلبات الخاصة والتغييرات المتكررة بعد الاتفاق.
التحصيل: آجال السداد الطويلة، وتكاليف المتابعة، ومخاطر تأخر المستحقات.
هذه التكاليف قد لا تظهر في تقرير مبيعات العميل، لكنها تؤثر مباشرة في هامش الربح والتدفق النقدي.
• ثالثًا: لماذا قد يكون العميل الكبير الأقل ربحية؟
المشكلة لا تبدأ بالضرورة من العميل، بل من طريقة إدارة العلاقة معه.
قد يحصل على خصم إضافي بحجة حجم مشترياته، ثم يطلب تمديد فترة السداد، وبعدها توصيلًا مجانيًا لكل طلب، ثم مدير حساب متفرغًا لمتابعة احتياجاته.
كل امتياز يبدو مقبولًا بمفرده، لكن مجموع هذه الامتيازات قد يستنزف هامش الربح.
والأثر لا يتوقف عند الجانب المالي؛ فقد يستهلك هذا العميل موارد تشغيلية كبيرة، ويؤخر خدمة عملاء آخرين يحققون ربحية أعلى بتكلفة أقل.
• رابعًا: مثال عملي يوضح الفرق
لنفترض أن شركة توريد مستلزمات مكتبية تتعامل مع عميلين بإيرادات سنوية متقاربة.
العميل الأول:
طلب شهري واحد بكميات كبيرة.
التسليم في موقع واحد.
السداد خلال 30 يومًا.
احتياج محدود لخدمة العملاء.
العميل الثاني:
طلبات أسبوعية صغيرة لعدة فروع.
توصيل عاجل بصورة متكررة.
تعديلات مستمرة على الطلبات.
السداد بعد 90 يومًا.
متابعة مستمرة من فريق المبيعات والتحصيل.
في تقرير الإيرادات، قد يظهر العميلان متساويين.
لكن بعد احتساب تكلفة خدمة العميل Cost to Serve، قد يتضح أن العميل الأول أكثر ربحية، بينما يحقق العميل الثاني هامشًا ضعيفًا أو يقترب من نقطة التعادل.
وهذا يوضح لماذا لا يكفي حجم الإيرادات للحكم على جودة العميل.
• خامسًا: كيف تؤثر تكلفة خدمة العميل على أداء الشركة؟
ماليًا:
انخفاض الربحية الفعلية، وضغط على التدفقات النقدية بسبب شروط السداد الطويلة.
تشغيليًا:
استنزاف وقت فرق المبيعات واللوجستيات وخدمة العملاء في حسابات لا تحقق عائدًا يتناسب مع الموارد المستخدمة.
استراتيجيًا:
اتخاذ قرارات توسع واستثمار بناءً على بيانات إيرادات لا تعكس العملاء الذين يصنعون الربح الحقيقي.
• سادسًا: خمسة أخطاء إدارية يجب الانتباه إليها
تقييم العميل وفق حجم الإيرادات فقط، دون قياس هامش ربحه بعد تكلفة الخدمة.
توزيع المصاريف العامة بالتساوي على العملاء، رغم اختلاف استهلاكهم للموارد.
تقديم التوصيل العاجل والخدمات الإضافية وشروط الدفع المرنة دون احتساب تكلفتها.
تجنب إعادة التفاوض مع العملاء الكبار خوفًا من خسارتهم.
إنهاء العلاقة مع العميل منخفض الربحية بدل البحث عن نموذج خدمة وشروط تجارية أكثر كفاءة.
الهدف ليس خسارة العملاء، بل بناء علاقات تحقق قيمة للطرفين.
• سابعًا: كيف تبدأ تحليل ربحية العملاء؟
لا تحتاج إلى نظام مالي معقد للبدء. يمكنك تنفيذ التحليل على مراحل:
اختر أكبر 20 عميلًا من حيث الإيرادات.
اجمع خمسة متغيرات أساسية لكل عميل:
عدد الطلبات خلال الفترة.
متوسط قيمة وحجم الطلب.
تكلفة التوصيل والخدمات اللوجستية.
ساعات العمل التي يستهلكها من فرق الشركة.
متوسط فترة السداد والتحصيل.
احسب هامش الربح بعد خصم تكلفة المنتج وتكلفة خدمة العميل.
صنّف العملاء إلى أربع فئات:
أ. ربحية عالية وتكلفة خدمة منخفضة:
حافظ على العلاقة واستثمر في نموها.
ب. ربحية عالية وتكلفة خدمة مرتفعة:
راجع العمليات وحسّن كفاءة تقديم الخدمة.
ج. ربحية منخفضة وتكلفة خدمة منخفضة:
ابحث عن فرص البيع الإضافي وزيادة متوسط قيمة الطلب.
د. ربحية منخفضة وتكلفة خدمة مرتفعة:
أعد التفاوض على الأسعار وشروط الدفع ومستوى الخدمة.
أعد تصميم نموذج التسعير:
ضع حدًا أدنى للطلب، واحتسب رسوم الخدمات العاجلة، وراجع أثر آجال السداد، وقدّم مزايا تجارية مرتبطة بالتزام العميل بشروط واضحة.
• ثامنًا: مؤشرات أداء يجب أن تتابعها الإدارة
هامش الربح لكل عميل بعد تكلفة الخدمة.
متوسط قيمة الطلب لكل عميل.
عدد الطلبات العاجلة شهريًا.
متوسط فترة التحصيل لكل عميل.
تكلفة خدمة العميل مقارنة بإيراداته.
نسبة الإيرادات القادمة من العملاء منخفضي الربحية.
• أسئلة تشخيصية لاجتماع الإدارة
ما نسبة الإيرادات التي يحققها أكبر عشرة عملاء؟
هل نعرف ربحية كل واحد منهم بعد احتساب تكلفة خدمته؟
من يطلب أكبر عدد من الطلبات الصغيرة والعاجلة؟
من يحصل على آجال سداد أطول من سياسة الشركة؟
كم ساعة يقضي فريق المبيعات وخدمة العملاء مع كل حساب رئيسي؟
هل نحتسب تكلفة الخدمات الإضافية أم نقدمها مجانًا؟
ما العميل الذي نحتاج إلى إعادة التفاوض معه لتحسين ربحية العلاقة؟
• ابدأ هذا الأسبوع
اختر عشرة عملاء من كبار حسابات الشركة.
استخرج بيانات الطلبات والتوصيل والتحصيل لآخر ستة أشهر.
قدّر ساعات العمل والتكاليف المباشرة المرتبطة بخدمة كل عميل.
احسب الربحية الفعلية ورتّب العملاء وفق النتائج.
ناقش النتائج مع المبيعات والمالية والعمليات قبل تجديد العقود أو تقديم عروض جديدة.
الخلاصة:
الشركات لا تخسر دائمًا بسبب منتجات منخفضة الهامش، بل قد تخسر بسبب علاقات تجارية لا تقيس تكلفتها الحقيقية.
الإيرادات تخبرك بحجم العميل، لكن ربحية العميل تخبرك بقيمته الفعلية للشركة.
والإدارة التي تعرف تكلفة خدمة كل عميل تمتلك قدرة أفضل على التسعير، والتفاوض، وتخصيص الموارد، واتخاذ قرارات النمو.
سؤال لأصحاب القرار:
هل تملك شركتك تقريرًا يوضح ربحية كل عميل بعد احتساب تكلفة خدمته، أم ما زلت تقيس أهمية العميل بحجم مشترياته فقط؟
#ريادة_الأعمال
397
لو رتبت عملاءك حسب الربح بعد تكلفة خدمتهم، لا حسب الإيراد…
هل سيبقى أكبر عميل لديك في المركز الأول؟
- نعم
- لا
- لم نحسبها أبدًا
ربحية العملاء في المتاجر السعودية تنضرب غالبًا من مكان واحد: الدفع عند الاستلام.
الطلب يطلع، وتدفع شحنه، والعميل ما يرد أو يرفض الاستلام…
فتدفع شحن الرجعة، والمنتج يرجع بعد أيام، ويمكن ما يرجع بنفس حالته.
على الورق: طلب.
في الحساب: خسارة.
ثلاث أشياء تقلل هالنزيف:
١. رسوم بسيطة على الدفع عند الاستلام، أو حد أدنى للطلب.
٢. تأكيد الطلب برسالة واتساب قبل الشحن.
٣. شوف بياناتك: أي مدن وأي عملاء يرفضون الاستلام أكثر؟
العميل اللي يكلّفك أكثر مما يدفع… مو عميل، هذا مصروف.
#ريادة_الأعمال
49
ربحية العملاء أهم من عددهم.
عميل يطلب كل يوم طلب صغير، ويرجّع نص طلباته، ويبي توصيل مستعجل…
ممكن يكون أكبر عميل عندك، وأقلهم ربح.
2
108
ارتفاع المبيعات لا يعني بالضرورة ارتفاع الأرباح.
قد تنمو الشركة المتوسطة في عدد العملاء وحجم المبيعات، ويحقق فريق المبيعات مستهدفاته، ومع ذلك يتراجع صافي الربح.
في هذه الحالة، تتجه الإدارة غالبًا إلى مراجعة الرواتب والمصاريف التشغيلية وأسعار الموردين، لكنها قد تغفل أحد أكبر مصادر تسرب الأرباح: الفجوة بين سعر القائمة والسعر الفعلي الذي تحصّله الشركة من العميل.
وهنا تظهر أهمية إدارة التسعير.
في دراسة نُشرت عام 1992 في Harvard Business Review بعنوان Managing Price, Gaining Profit، حلّل Michael Marn وRobert Rosiello بيانات 2,463 شركة. وأشارت نتائجها إلى أن تحسين السعر بنسبة 1%، مع ثبات حجم المبيعات، ارتبط بزيادة متوسط الربح التشغيلي بنسبة 11.1%.
كما تناولت McKinsey في مقال The Power of Pricing عام 2003 أثر تحسين الأسعار على الربحية، وقدّرت أن زيادة السعر بنسبة 1% لدى شركة نموذجية من شركات S&P 1500 قد ترفع الربح التشغيلي بنحو 8%.
تختلف النتائج باختلاف القطاع وهيكل التكاليف وهوامش الربح، لكن الرسالة الإدارية واضحة: التسعير ليس مجرد رقم في قائمة الأسعار، بل رافعة أساسية لتحسين الربحية.
• من سعر القائمة إلى سعر الجيب
يُستخدم مفهوم شلال سعر الجيب Pocket Price Waterfall لقياس ما يتبقى للشركة فعليًا من سعر المنتج أو الخدمة بعد احتساب جميع الخصومات والتنازلات والتكاليف المرتبطة بالصفقة.
فالسعر المكتوب في عرض السعر ليس بالضرورة ما تحققه الشركة في النهاية.
قد يتآكل السعر الفعلي بسبب:
خصومات يمنحها مندوب المبيعات لإغلاق الصفقة.
خصومات الكميات أو الحوافز المرتبطة بنهاية الربع.
شروط دفع مؤجلة لمدة 60 أو 90 يومًا.
التوصيل المجاني أو خدمات الشحن الإضافية.
العروض الترويجية والحوافز المشتركة.
خدمات إضافية تُقدّم للعميل دون مقابل.
كل تنازل قد يبدو مبررًا عند إتمام الصفقة، لكن تراكم هذه التنازلات قد يحوّل عميلًا يبدو مربحًا في تقارير المبيعات إلى عميل منخفض الربحية، وربما خاسر بعد احتساب تكلفة خدمته.
• لماذا تتسرب الأرباح في الشركات المتوسطة؟
هناك أربعة أسباب تتكرر في كثير من الشركات:
صلاحيات الخصم غير المنضبطة:
يتوسع فريق المبيعات بسرعة، وتُمنح أعضاؤه صلاحيات تفاوضية دون حدود واضحة أو مستويات اعتماد محددة.
تشتت البيانات:
الفاتورة في النظام المحاسبي، والخصم في نظام المبيعات، وشروط الدفع في العقد، وتكلفة التوصيل لدى العمليات ولا توجد صورة موحدة توضح الربحية الفعلية لكل عميل.
حوافز مرتبطة بالإيرادات:
عندما تُحسب عمولات المبيعات على أساس حجم الإيرادات فقط، يصبح منح الخصم وسيلة سهلة لتحقيق المستهدف، حتى لو جاء ذلك على حساب هامش الربح.
قوة تفاوضية للعملاء الكبار:
قد تتراكم الاستثناءات الممنوحة لعميل كبير بمرور الوقت، حتى يصبح من أكبر العملاء إيرادًا، لكنه ليس بالضرورة من أكثرهم ربحية.
• مثال عملي: عميل كبير لا يعني عميلًا مربحًا
لنفترض أن شركة توزيع متوسطة تتعامل مع 100 عميل من قطاع الأعمال.
تُظهر تقارير المبيعات نموًا جيدًا، لكن عند تحليل الصفقات بصورة تفصيلية تكتشف الإدارة أن عملاء يشترون المنتجات نفسها وبكميات متقاربة يحصلون على أسعار وشروط مختلفة.
عميل يحصل على خصم إضافي، وآخر على مهلة سداد 90 يومًا، وثالث على توصيل مجاني مهما كانت قيمة الطلب.
كل قرار له مبرر منفرد، لكن عند جمع أثر هذه الاستثناءات تظهر المشكلة: بعض العملاء يستهلكون موارد تشغيلية وتمويلية أكبر مما يحققونه من هامش ربح.
وهنا يتضح أن قياس أداء العملاء بالإيرادات وحدها لا يكفي.
• كيف يؤثر ضعف إدارة التسعير على الشركة؟
ماليًا:
انخفاض هامش الربح رغم نمو المبيعات، وتأثر التدفقات النقدية بسبب تمديد آجال السداد.
تشغيليًا:
استهلاك وقت وجهد فرق المبيعات والتوصيل وخدمة العملاء في حسابات لا تحقق عائدًا يتناسب مع تكلفة خدمتها.
تسويقيًا:
انتشار الاستثناءات بين العملاء، وارتفاع توقعاتهم للحصول على الخصومات والخدمات نفسها، مما يجعل التراجع عن هذه الامتيازات أكثر صعوبة.
• خمس خطوات لاستعادة السيطرة على الربحية
تحليل أكبر 20 عميلًا:
ابدأ بسعر القائمة، ثم احسب جميع الخصومات والتنازلات وتكاليف الخدمة والتحصيل للوصول إلى صافي العائد الفعلي من كل عميل.
اعتماد مصفوفة صلاحيات الخصم:
حدد نسبة الخصم المسموحة لكل مستوى وظيفي، واجعل تجاوز الحدود مرتبطًا بموافقة إدارية مكتوبة.
ربط الحوافز بهامش الربح:
لا تجعل تقييم فريق المبيعات قائمًا على الإيرادات فقط. أدخل هامش المساهمة أو الربحية ضمن مؤشرات الأداء والحوافز.
احتساب تكلفة شروط الدفع:
البيع الآجل له تكلفة تمويل ومخاطر تحصيل. لذلك يجب أن تدخل شروط السداد ضمن تقييم السعر والصفقة.
تصنيف العملاء حسب الربحية:
حدد العملاء الذين يستحقون استثمارًا أكبر، والعملاء الذين يحتاجون إلى إعادة تفاوض، والحسابات التي يمكن خدمتها بنموذج تشغيلي أقل تكلفة.
• مؤشرات أداء يجب أن تتابعها الإدارة
متوسط سعر الجيب مقارنة بسعر القائمة.
نسبة الصفقات التي تجاوزت حدود الخصم المعتمدة.
هامش الربح لكل عميل بعد احتساب تكلفة الخدمة.
متوسط فترة التحصيل.
نسبة الإيرادات الناتجة عن العملاء منخفضي الربحية.
هذه المؤشرات تنقل الإدارة من متابعة حجم المبيعات إلى فهم جودة الإيرادات ومقدار الربح الذي يتحقق منها فعليًا.
الشركات المتوسطة لا تحتاج دائمًا إلى بيع كميات أكبر حتى تحسن نتائجها المالية. أحيانًا تحتاج إلى مراجعة ما تتنازل عنه في كل صفقة، ومن يحصل على هذه التنازلات، وما العائد الذي تحققه الشركة مقابلها.
التسعير ليس قرارًا يُتخذ مرة واحدة عند إعداد قائمة الأسعار؛ بل نظام إداري يحتاج إلى قياس ومراجعة وحوكمة مستمرة.
رأي مهني قد يزعج بعض مديري المبيعات:
إذا كانت عمولة فريق المبيعات مرتبطة بالإيرادات فقط،
فأنت تكافئهم على منح الخصومات.
الفريق لا يخطئ هنا هو يتصرف بذكاء وفق ما تكافئه عليه،
وأقصر طريق إلى الإيراد… خصم إضافي.
في شركتكم: العمولة على الإيراد، أم على الهامش، أم الاثنين؟
1
52
تحسين الربحية يبدأ من حقيقة يغفلها كثيرون:
شركتك لا تبيع بالسعر المكتوب في قائمة الأسعار.
بين سعر القائمة وما يصل فعلًا إلى حسابك، سلسلة اقتطاعات صغيرة:
-خصم لإغلاق صفقة،
-دفع مؤجل لتسعين يومًا،
-توصيل مجاني لعميل مهم،
-خدمة إضافية لا تُفوتر.
كل بند يبدو مبررًا في لحظته.
لكن مجموعها هو ما تسميه McKinsey شلال سعر الجيب (Pocket Price Waterfall) وهو أحد أكثر مصادر تسرّب الهامش صمتًا في الشركات المتوسطة.
لماذا تتعرض له الشركات المتوسطة أكثر؟
لأن نموها يأتي عبر فريق مبيعات يتوسع بسرعة، يملك صلاحية التفاوض دون حدود واضحة،
وأنظمتها تسجل الفاتورة… لا الصفقة كاملة.
ثلاث خطوات تكشف التسرّب:
ارسم شلال السعر لأكبر 20 عميلًا.
ضع مصفوفة صلاحيات للخصم.
وصنّف العملاء حسب الربحية، لا حسب الإيراد.
أكبر عملائك ليس بالضرورة أربحهم.
1
1
62
أسرع طريقة لتحسين الربحية في شركتك قد لا تكون في التسويق، ولا في خفض التكاليف.
دراسة نشرتها Harvard Business Review عام 1992 على 2,463 شركة وجدت أن:
تحسين السعر 1% رفع الربح التشغيلي 11.1%،
بينما زيادة حجم المبيعات 1% رفعته 3.3% فقط.
ومع ذلك، يبقى التسعير أقل قرار تمنحه الإدارات وقتها.
1
89
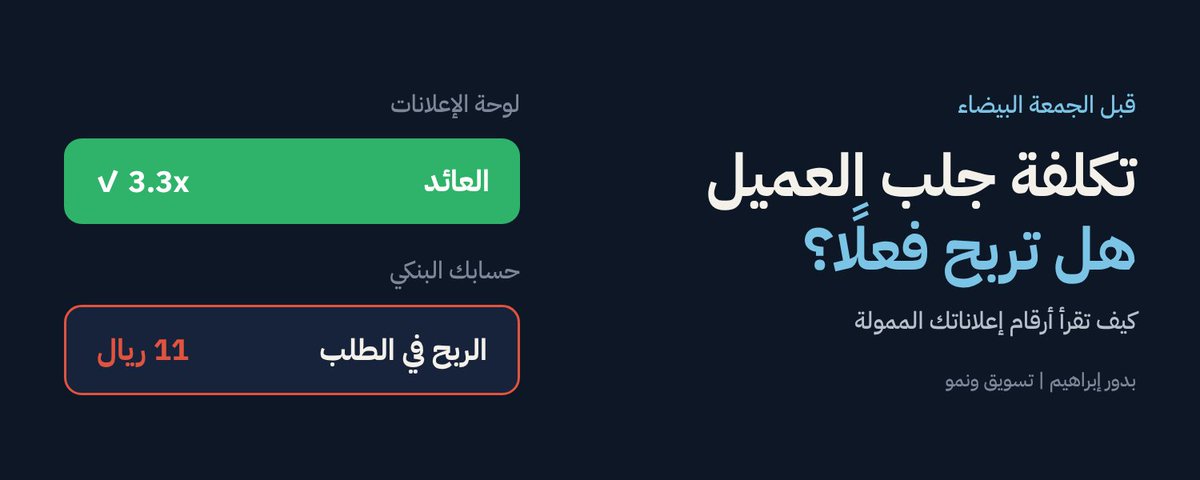
إذا كنت تدير متجرًا إلكترونيًا خلال موسم المبيعات، فلا تبدأ صباحك بمراجعة عدد الطلبات… ابدأ بمراجعة 3 أرقام قد تكشف لك أين تخسر أموالك.
لا تحتاج إلى تقرير معقد أو ساعات من تحليل الحملات الإعلانية. خصص 10 دقائق كل صباح لمراجعة هذه المؤشرات:
1. تكلفة اكتساب الطلب
كم دفعت إعلانيًا مقابل كل طلب أمس؟
قارن الرقم بتكلفة الاكتساب المستهدفة التي حددتها قبل الموسم، مع مراعاة هامش الربح وتكاليف التشغيل.
إذا تجاوزت التكلفة الحد المقبول، فلا تندفع إلى زيادة الميزانية. حلّل الإعلان والجمهور والعرض أولًا، ثم قرر إيقافه أو تعديله.
2. معدل التحويل من السلة إلى الشراء
كم عميلًا أضاف المنتج إلى السلة، وكم واحدًا أكمل عملية الدفع؟
إذا انخفض المعدل بشكل مفاجئ، فلا تفترض مباشرة أن الإعلان أصبح ضعيفًا.
قد تكون المشكلة في:
ارتفاع تكلفة الشحن.
تعطل بوابة الدفع.
بطء صفحة إتمام الطلب.
ظهور رسوم إضافية غير متوقعة.
تعقيد خطوات الشراء.
هنا قد تخسر مبيعات رغم استمرار وصول الزوار إلى متجرك.
3. الرسائل التي لم تحصل على رد
كم استفسارًا بقي دون إجابة؟
راجع رسائل واتساب وإنستغرام وقنوات خدمة العملاء.
العميل الذي يسأل عن المقاس أو السعر أو التوصيل غالبًا يبحث عن معلومة تساعده على اتخاذ قرار الشراء.
تأخر الرد قد يمنحه الوقت للانتقال إلى متجر منافس.
لماذا هذه الأرقام الثلاثة تحديدًا؟
لأنها تغطي ثلاث مراحل أساسية في رحلة العميل:
الإعلان: هل نجحنا في جلب الطلب بتكلفة مقبولة؟
المتجر: هل استطعنا تحويل الاهتمام إلى عملية شراء؟
خدمة العملاء: هل فقدنا فرصة البيع بسبب تأخر الاستجابة؟
الفرق بين إدارة حملة إعلانية وإدارة مشروع تجاري مربح هو أن الأولى تراقب الإعلانات، والثانية تراقب الرحلة كاملة من أول نقرة حتى إتمام الطلب.
عشر دقائق من المراجعة اليومية قد تكشف مشكلة قبل أن تتحول إلى خسارة كبيرة.
وفي مقالة الليلة سأشرح هذه المؤشرات بالتفصيل، وكيف تتابعها وتتخذ قراراتك بناءً عليها خلال مواسم المبيعات.
سؤال لأصحاب المتاجر والمسوقين: ما الرقم الذي تراجعونه أولًا كل صباح: تكلفة الإعلان، معدل التحويل، أم الطلبات التي لم تُغلق بعد؟
2
139
أنا لو مكانك أوافق
بس شغله صج الـ ٢٤ ألف حلوة لكن شراء نشافة صناعية وتوظيف عاملين زيادة بدون ضمان تعني مخاطره كبيرة عليك
اقترح عليهم :
• يدفعون دفعة مقدمة أو تأمين ( قيمة شهرين أو جزء من النشافة).
• أو يكون العقد من البداية سنوي مع فترة تجربة، لو ما استمروا يدفعون تعويض يتم تحديده
وبكذا يكون اريح لك واخف من ناحية الخسائر

من الخاص 📩
أملك مغسلة ملابس بحي سكني وجاني عرض من مجمع شقق مفروشة أغسل لهم المفارش والمناشف بشكل يومي مقابل عقد سنوي
حسبت الإيرادات المتوقعة وطلعت ٢٤ ألف بالشهر لكن لازم أشتري نشافة صناعية وأوظف عاملين إضافيين
المشكلة إن المجمع يبي يجرب الخدمة أول ٣ شهور قبل يلتزم بعقد طويل
أنا متحمس للعقد لكن خايف أشتري معدات وأرفع مصاريفي وبالنهاية ما يستمرون معي
أصحاب المغاسل هل تقبلون عقد تجريبي بحجم كبير أو تشترطون مدة مضمونة ووش رايكم بالعرض ؟
98
أخطر خسارة في المشروع هي الخسارة التي تبدو نموًا.
تخيّل مشروعًا مبيعاته ترتفع كل شهر، والطلبات تزداد، والفريق مشغول كل المؤشرات الظاهرة إيجابية.
لكن في كل طلب خسارة صغيرة: خصم أكبر من اللازم، شحن مجاني غير محسوب، تكلفة إعلان أعلى من الهامش.
لماذا لا تظهر المشكلة مبكرًا؟
لأن المال يدخل قبل أن تخرج التكاليف.
العميل يدفع اليوم، والمورد يُدفع له لاحقًا، والمرتجعات تصل بعد أسابيع.
فيبدو الحساب البنكي جيدًا… حتى يتوقف النمو.
ثلاثة أسئلة تكشف هذا مبكرًا:
١. كم يبقى من الطلب الواحد بعد كل التكاليف، بما فيها الإعلان والمرتجعات؟
٢. كم يومًا يحتاج العميل الجديد ليعيد لك ما دفعته لجلبه؟
٣. لو توقف النمو شهرًا واحدًا، هل يكفي النقد لتغطية الالتزامات؟
النمو الصحي يجعل كل طلب إضافي يضيف ربحًا.
أما النمو المريض، فيضيف عملًا وضغطًا… وخسارة أكبر.
الإيرادات تصنع الفرحة،
والهامش يُبقي المشروع حيًّا.
كثير من المشاريع لا تتعثر لأنها لم تبع…
بل لأنها باعت كثيرًا، بخسارة صغيرة في كل طلب لم ينتبه لها أحد.
35
طلب واحد بقيمة مبيعات 4 أشهر… كاد يتحول إلى أكبر خسارة في تاريخ متجر صغير بسبب اعتذار مورد!
متجر متخصص في هدايا الشركات حصل على عقد لتجهيز 500 هدية لموظفي إحدى الشركات، قبل موعد الحفل بعشرة أيام فقط.
كانت فرصة استثنائية: طلبية واحدة تعادل مبيعات أربعة أشهر.
لكن في اليوم السادس، حدث ما لم يكن في الحسبان.
المورد اعتذر عن توفير نصف الكمية.
250 هدية ناقصة، وأربعة أيام فقط على موعد التسليم، وغرامة تأخير منصوص عليها في العقد.
لم تكن المشكلة مالية فقط؛ بل كانت تهدد سمعة المتجر وعلاقته بعميل مؤسسي يمكن أن يتحول إلى عقد سنوي.
كان أمام صاحب المتجر خياران:
الاعتذار وتحمل تبعات الإخلال بالتزاماته، أو البحث عن بديل يحافظ على قيمة الطلب وتجربة المستفيدين.
اختار المواجهة بدل الانتظار.
تواصل مع الشركة في اليوم نفسه، وأوضح المشكلة بشفافية، ثم قدم حلًا بديلًا:
تسليم 250 هدية من المنتج الأصلي.
استبدال الكمية المتبقية بهدايا مختلفة بالقيمة نفسها، بعد موافقة العميل.
إضافة بطاقة شخصية باسم كل موظف، مكتوبة بعناية، لتحويل الاختلاف إلى تجربة أكثر خصوصية.
تردد مدير الشركة في البداية، لكنه وافق على المقترح.
وفي الحفل، لم يكن اختلاف الهدايا هو محور الاهتمام، بل البطاقات الشخصية التي جعلت كل موظف يشعر أن هديته أُعدّت له تحديدًا.
وبحسب القصة، تحولت الأزمة إلى فرصة تجارية جديدة:
حصل المتجر على عقد سنوي مع الشركة.
استقطب ثلاث شركات جديدة بعد انتشار صور الهدايا.
أصبحت البطاقات الشخصية خدمة إضافية ترفع قيمة عروضه المؤسسية.
الأزمة لا تختبر قدرتك على التنفيذ فقط، بل تختبر جودة إدارتك للعلاقة مع العميل.
في إدارة المشاريع والعقود، لا يكفي أن تلتزم بالموعد على الورق؛ يجب أن تمتلك آلية للتعامل مع المخاطر والانحرافات قبل أن تتحول إلى إخفاق تعاقدي.
ما فعله صاحب المتجر يتضمن أربعة قرارات إدارية مهمة:
الإفصاح المبكر: لم ينتظر حتى موعد التسليم ليكشف المشكلة.
إدارة توقعات العميل: عرض الواقع والخيارات بوضوح بدل تقديم وعود غير مضمونة.
تقديم بديل يحافظ على القيمة: لم يركز على استبدال الكمية فقط، بل على المحافظة على تجربة المستفيد.
الحصول على موافقة العميل: لم يغيّر مواصفات الطلب من طرف واحد، بل اتفق على الحل البديل قبل التنفيذ.
وهنا :المواصفات يعفي المورد من الالتزامات التعاقدية يجب توثيق الموافقة والتعديلات كتابيًا، ومراجعة أثرها على الجودة والتكلفة والتسليم والغرامات.
من منظور إدارة الموردين، لا تقاس قوة المشروع بغياب الأزمات، بل بوجود خطط بديلة وقدرة على احتواء أثرها دون التضحية بالثقة أو الالتزامات.
قد ينسى العميل بعض تفاصيل المنتج، لكنه يتذكر كيف تعاملت معه عندما واجهت مشكلة.