
황금알을 낳는 거위를 키우는 축산업자 + 엉덩이족
Joined April 2011
- Tweets3.3K
- Following310
- Followers1.8K
- Likes4.6K


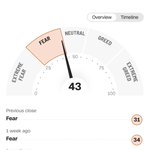


투자 조언 아니라고 하고,
기술주 매수하기 좋은 시기라고 하는 건 뭐임?
여튼, 아직 덜빠진듯…
진짜 바닥이면, 이런 꺼드럭 얘기가 아니라
진짜 아무말 없이 한숨만 나옴

[ NOT INVESTMENT ADVICE ]
This is the best time to buy tech stocks in years based on P/E ratio (not investment advice).
I like to buy the companies releasing the best products, with the best margin (profits, fcf etc), in the largest markets and run by the best management
Product
Market
Margin
Management
NVIDIA used to be all four, it’s now three of four; $AAPL might be 3 of 4 too (need to see what @johnternus in the coming years)
$tsla/ $SPCX, $Uber, $goog, $meta, $msft, $amzn, $DASH $SHOP have all four and I keep building my position in those companies
Who else has all four?
[ NOT INVESTMENT ADVICE ]
Goose Farmer retweeted

1. 프론티어 랩
2. 성과기반 과금청구가 가능한 AI 기업
3. AI 보안기업
----
ㅁ🧭 드러켄밀러, AI에 대한 투자자금은 인프라에서 실제로 가치를 만들어내는 회사로 옮겨간다고 말한다. 그는 투자자금이 칩과 데이터센터 같은 인프라에서, AI로 실제 일을 해내고 돈을 버는 회사로 옮겨간다고 주장한다.
📉 그는 포트폴리오도 실제로 움직였다. 1월에 이미 AI가 더는 수익의 중심이 아니라고 했고, 9월에는 AI 인프라 관련주식의 보유비중을 6개월 전의 5분의 1로 줄였다.
💡 지금 AI 회사는 토큰 사용량에 비례한 과금체계 중심이다. 그는 이 방식이 조만간 취약점을 고치거나 진단을 완료하는 방식으로 실제로 가치를 창출해낸것에 대해 과금을 하게 될 것이라고. 값이 쓴 양이 아니라 끝낸 일로 매겨지면, 돈은 계산 능력을 빌려주는 회사보다 일을 끝내는 회사에 남는다.
🏥 그가 꼽은 큰 쓰임새는 의료와 사이버 보안이다. 1월에도 AI를 가장 잘 쓸 곳으로 바이오를 들었다. 가장 흥미로운 쓰임새는 프론티어 랩 자신일 수 있다고도 했다. 가장 똑똑한 모델을 가진 랩이 모델을 풀지 않고 일을 직접 팔 수 있다는 것이다.
youtu.be/6r3D-CMJkuI?si=8K-i…
#드러켄밀러 #AI쓰임새 #토큰과금 #AI가치이동


Goose Farmer retweeted

$5B for a drug company that has said they want to do all their lab work via CROs / in the cloud! Very excited for where things are headed with AI + autonomous labs -- appreciate the leadership from @demishassabis on thinking about the drug dev process from first principles 👏👏

We’ve closed our $5 Billion funding round co-led by Greenoaks and Sequoia Capital to build the future of medicine and bioengineering with AI. isomorphiclabs.com/articles/…
Goose Farmer retweeted

Yesss!! Love this Jason!!
Low gravity is good for making bigger protein crystals, manufacturing complex materials like retina implants, and growing and testing cells bc they grow in 3d so better mimic the actual human body. Lots of work on all these to date.
Tbh I’m more interested in clinical trials for muscle wasting and also for osteoporosis.
Tbh think it’s an amazing test bed for robust lab automation too!!
But really love what @erika_alden_d is doing to terraform new planets and think that’s the real result.
compound.vc/thesis/thesis/bi… - havent thought about this in years really since I wrote this and am sure I can be more creative than these!! lol
Goose Farmer retweeted
No transport is fine. Lots of things are hard but the long tail of benchtop lab devices and the many ways they can fail/error is sort of a whack-a-mole to get through. As you put together a lot of devices you have more surprise errors and also need to have great error handling.
Goose Farmer retweeted

So good to see a working example of actual autolab scaling. Up until now its just been hypotheticals and small scales like Emerald et al. Finally some precedence. What's been the biggest hurdle at this scale? Time spent trollying plates around longer distances?
Goose Farmer retweeted

I think that would be amazing and I think it’s not likely. The map of biology is still largely a blank page and randomized human proof is the long pole in the tent. I am excited about the use of AI in our sector but progress will likely be steady and incremental.

“Cancer, Alzheimer’s, heart disease, mental illness - these will be relics of the past in, I think, less than a decade.” — Anthropic CEO @DarioAmodei
What do you think, bio folks?
Source: instagram.com/reel/DfkundEE2…
Goose Farmer retweeted
Brad I do! Biotech + AI will be powerful to speed candidates forward, increase enrollment speed in RCTs and, maybe the boring but vital part, fix the last mile problems in healthcare. That last part seems most tractable, consumers detest waiting in offices, want to have reliable access to digital advice and diagnostics and health care financing is a consumer crisis. These problems most closely resemble the breakthroughs and productivity gains tech has brought in customer service and fintech - and need more hype not less IMO.
Goose Farmer retweeted

biology labs have an important thing in common with fabs: you could replicate the exact same hardware and equipment and still be nowhere near replicating their output
process is the moat


Goose Farmer retweeted

🚨AI's New Sales Pitch: We'll Cure Cancer, Maybe Even Death
OpenAI President Greg Brockman says AI could make death optional and deliver major advances against diseases within 12 to 18 months.
The timing is fascinating.
After years of selling AI through automation, productivity and replacing human labor, Silicon Valley faces growing political backlash over jobs, electricity bills and massive data centers.
Now the industry's messaging increasingly emphasizes saving lives.
With voters turning against AI infrastructure, curing cancer makes a rather convenient marketing pitch.
Writer: Naz
Goose Farmer retweeted

이번 주 X 반도체 쪽에서 가장 뜨거웠던 트윗.
@Jukan의 상하이 출장 후기입니다.
@Jukan은 원래 메모리 강세론 쪽 대표 계정이죠.
셀사이드 강세 리포트를 누구보다 부지런히 날라오던 사람.
개인적으로 그를 진심으로 존경합니다.
그에게 배운 지식은 로켓슬라의 반도체 공부를 더 즐겁게 해 주었으니까요.
그런 그가 11월 5일, 이런 취지의 글을 남깁니다.
"메모리가 잘되길 바란다. 그런데 이번 상하이 출장 이후로는 확신이 없다."
(하필 같은 주에 미·중·한 메모리주가 같이 무너지면서 논란은 더 커졌고요.)
자...이 상황을 쉽게 정리하면 이렇습니다.
1. 상하이에서 메모리 가격이 내년 3분기부터 꺾일 수 있다는 전망을 구체적으로 들었다
2. 강세론자인 그가 반박해 봤지만, 끝내 납득하고 말았다
3. 그 이유는 "앤트로픽·OpenAI의 다음 매출 엔진(ARR)은 뭐냐"는 질문에 답할 다음 서사가 없었기 때문이다
1번은 사실 시장도 어느 정도 인정하는 분위기입니다.
10월 낸드 계약가가 21개월 만에 처음으로 상승을 멈췄거든요.
DRAM은 아직 사상 최고지만, 오르는 속도는 확실히 느려졌고요.
그래서 저는 진짜 문제는 3번이라고 봐요.
가격이 언젠가 꺾이는 건 다들 압니다.
문제는 꺾인 뒤를 받쳐줄 다음 수요 이야기가 구체적으로 없다는 것.
그런데 여기서 좀 의아한 지점이 있습니다.
Jukan은 Citrini에서 앤트로픽의 다음 엔진을 고민할 기회가 누구보다 많았던 사람입니다.
심지어 본인 후기에서도 대안으로 AI4S(과학용 AI)를 직접 언급했어요.
결론은 "당장 돈이 되긴 어렵다"는 회의론이었지만...
앤트로픽과 바이오 쪽 흐름을 누구보다 가까이서 볼 수 있었던 사람이 회의적이다?
저는 이 지점이 이번 논란의 핵심이라고 봅니다.
자, 여기서부터는 저의 관점입니다.
지난 분기, 거의 모든 AI 기업이 학습에서 추론·에이전트로 선명하게 방향을 틀었습니다.
앤트로픽은 Claude Code와 Claude Science
메타는 Muse
SpaceX는 Grok Bot.
모델을 "얼마나 똑똑하게 만드냐"에서 "얼마나 일을 시키냐"로 넘어간 거죠.
그럼 그들의 다음 질문은 하나로 좁혀질 겁니다.
"어디에 일을 시켜야 가장 큰 돈이 되느냐"
앤트로픽은 그게 코딩이 아니라 의료·바이오라고 좁히고 있는 것 같습니다.
이유는 세 가지입니다.
① 누가 이 AI를 막을 수 있을까
지금 AI 규제 압력은 크게 두 갈래입니다.
1. 일자리를 뺏는다.
2. 위험하다(생물무기 같은).
코딩 에이전트는 사실 첫 번째에 정면으로 걸립니다.
"개발자 일자리 뺏는 AI".
유권자에게 불편할 수 있는 서사죠.
그런데 의료로 오면 같은 모델이 "병 고치고 병원비 줄이는 AI"가 됩니다.
이건 압도적으로 표를 얻는 서사입니다.
(미국은 의료비가 굉장히 비싸니까요)
규제하는 쪽이 오히려 막기 어려워집니다.
신약 개발을 막는 정치인이 되고 싶은 사람은 없으니까요.
두 번째 갈래도 흥미롭습니다.
생물무기 공포는 언뜻 바이오 AI의 최대 리스크처럼 보이죠...??
그런데 저는 이게 거꾸로 쓰일 수 있다고 봐요.
"최상위 모델은 밖에 풀지 않고, 검증된 우리 워크플로와 실험실 안에서만 쓴다."
공포가 닫힌 생태계의 명분이 되는 겁니다.
규제가 효능과 안전에 집중될수록, 그 규제 자체가 진입장벽이 되고요.
그럼 그 닫힌 생태계에 한 번 들어온 고객은 나갈 수 있을까요..??
② 한 번 들어오면, 나갈 수 있을까
코딩은 오늘 Claude Code를 쓰다가 내일 다른 도구로 넘어가도 코드는 그대로 남습니다.
갈아타기가 굉장히 쉽죠.
(SpaceX가 @cursor_ai 를 인수한 것도 같은 과점에서 고민할 수 있습니다)
어째든 토큰은 결국 원자재 가격 싸움으로 갑니다.
(어쩌면 이미 원자재 그 자체인지도 모르겠어요)
제약은 다릅니다.
FDA에 제출하는 데이터를 다루는 시스템은 '검증'을 받아야 합니다.
한 번 검증받은 시스템을 바꾸면 처음부터 다시 검증해야 하고,
진행 중인 임상 신청까지 흔들릴 수 있어요.
이게 얼마나 강한지는 이미 증명된 사례가 있습니다.
제약 소프트웨어 회사 Veeva.
대형 제약사가 Veeva에 쌓인 임상 문서를 다른 곳으로 옮기려면 진행 중인 신약 신청과 FDA 데이터 무결성 지적을 각오해야 합니다.
전환 비용이 '몇 년치 규제 리스크'로 계산되는 구조.
AI가 이 검증된 워크플로 안으로 들어가는 순간, 강력한 락인이 생깁니다.
사실...앤트로픽이 조용히 깔고 있는 순서도 정확히 이겁니다.
(이건 Jukan이 저보다 훨씬 더 잘 이해하고 있을 거라고 생각해요)
Claude Science 출시(모델이 아니라 '워크벤치'라고 스스로 못 박음)
→ 생명과학 해커톤으로 빌더 확보
→ 연구 프로젝트 50개에 크레딧 지원, 논문으로 검증
→ 생명과학 인수·투자 담당자 채용
Claude Code가 개발자의 터미널을 가져갔다면, Claude Science는 과학자의 연구실을 가져가려는 거죠.
다들 Claude Science에 큰 관심이 없지만, 저는 이게 코딩보다 훨씬 깊게 박히는 도구가 될 거라고 봐요.
그리고 이게 가장 중요합니다.
③ 못 나간다면, 그들은 얼마를 받을 수 있을까
코딩 매출은 "좌석 수 × 월 구독료" 혹은 "토큰 × 단가"입니다.
천장은 결국 기업의 개발 예산에 막힙니다.
(심지어 앤트로픽 코딩 매출의 상당 부분은 Cursor·Copilot 같은 중간 유통사를 거칩니다. 내 고객이 아니라 남의 고객이라는 뜻.)
제약은 가격을 매기는 방식 자체가 다릅니다.
상위 16개 빅파마가 2025년 R&D에만 쓴 돈이 약 1,590억 달러.
신약 하나 개발에 20억 달러 이상.
블록버스터 약 하나가 1년에 10억 달러 넘게 팔립니다.
AI가 개발 기간을 1년만 당겨도, 그 1년치 매출이 통째로 가치가 됩니다.
그래서 AI-제약 계약은 좌석이 아니라 마일스톤과 로열티로 묶입니다.
구글 계열 아이소모픽 랩스가 노바티스·릴리와 맺은 계약만 로열티를 빼고도 30억 달러 가까이죠.
물론 앤트로픽이 지금 파는 건 아직 워크벤치, 그러니까 좌석입니다.
하지만 연구실 안에 먼저 들어가 있는 회사만 다음 단계, 약의 몫으로 넘어갈 수 있죠.
최근 생명과학 인수 담당자를 따로 뽑는 이유도 거기에 있다고 봐요.
좌석으로 들어가서, 약의 몫으로 넘어가는 구조.
(아, 약값 인하는 어떻게 하냐구요? 괜찮아요. 결국 돈은 돈이 넘치는 상류층에게서 벌면 되니까요)
이게 코딩과 비교가 안 되는 이유라고 봐요.
그런데 여기까지 오면 이런 질문이 남습니다.
"그래서 이게 메모리랑 무슨 상관인데?"
④ 그래서, 메모리는 이 서사에서 어디서 돈을 벌까
메모리 입장에서 중요한 건 토큰이 몇 개냐가 아닙니다.
모델 회사가 2028년에도 컴퓨트 청구서를 낼 수 있는 돈줄이 있느냐죠.
그게 보이냐, 안보이냐가 전부입니다.
바이오는 그 돈줄을 "토큰 단가 싸움" 밖에서 만들어 줄 수 있는 거의 유일한 곳이라고 봐요.
둘째, 기억입니다.
2023년 GPT가 만든 쇼티지는 반도체였습니다.
병목이 연산이었으니까요.
바이오는 조금 다릅니다.
연구 에이전트는 한 가지 연구를 몇 주, 몇 달씩 끝까지 붙잡고 갑니다.
읽은 논문, 세운 가설, 실패한 실험을 전부 기억한 채로요.
그 기억이 올라가는 곳이 바로 메모리입니다.
(실험 결과를 기다리는 며칠 동안은 DRAM, 낸드로 내려가서 대기시키면 되죠.)
코딩 에이전트가 짧고 많은 작업이라면, 바이오 에이전트는 상당히 길고 무거운 작업.
셋째, 결정권 경쟁입니다.
그럼 누가 이 손님을 가장 많이 받게 될까요.
전임상 실험실 자리는 비싸고, 한정돼 있습니다.
이미 병목 중 병목.
그래서 가치는 "그 자리에 무엇을 넣을지 고르는 권한"으로 모입니다.
잘 고르려면, 그 전에 컴퓨터 안에서 가장 많은 설계를 가장 길게 밀어봐야 하죠.
결국 결정권자는 가장 많은 에이전트를 돌리는 쪽입니다.
아이러니하죠?
실험실이 모자랄수록 에이전트가 줄어드는 게 아니라, 오히려 더 많이 돌아가는 구조.
이미 일라이 릴리는 엔비디아 GPU 1,000개가 넘는 슈퍼컴퓨터를 직접 깔고, 이걸 자기 실험실과 연결했습니다.
제약사가 컴퓨트를 직접 사기 시작했다는 것.
바이오에도 하이퍼스케일러가 생기고 있다는 뜻.
2023년의 경쟁이 "누가 더 큰 모델을 학습하느냐"였다면,
다음 경쟁은 "누가 더 많은 설계를 끝까지 밀어보느냐".
저는 이게 2027년 이후를 받쳐줄 서사라고 봐요.
시장이 충분히 이해하면 말이죠.
물론 한계도 분명합니다.
설계를 많이 돌린다고 무조건 잘 고르는 건 아닙니다.
점수를 매기는 모델이 틀리면 10만 개를 돌려도 틀린 걸 고르죠.
그리고 시계도 두 개입니다.
워크벤치 매출, 계약 마일스톤, 제약사의 컴퓨트 투자는 가까운 시계.
로열티와 임상 성공률은 먼 시계.
임상은 연산의 시간이 아니라 생물학의 시간이라, AI로도 압축이 안 되는 구간이 있으니까요.
그래서 이게 2027~28년 메모리 이익을 받쳐준다고 단정할 순 없습니다.
다만 "다음 서사가 없다"와 "다음 서사가 아직 숫자로 안 보인다"는 다른 얘기라고 봐요.
그래서 Jukan에게 직접 묻고 싶습니다.
추론·에이전트로의 전환이 지난 분기 이렇게 선명했는데,바이오에서 "누가 더 많은 설계를 끝까지 밀어보느냐"는 결정권 경쟁이
2027년 이후 메모리 수요를 받칠 수 있다고 보는지.
상하이에서 들은 회의론이 이 부분까지 포함한 건지.
@jukan05 의견이 정말 궁금합니다.
혹은 다른 누군가의 의견도 좋아요.

Today I met with a veteran investor who argued that memory stocks are not cheap even at a P/E of 3. Below is an edited version of our conversation.
Memory LTAs are basically meaningless. The best the LTAs being signed today can do is get customers to shoulder part of the memory makers' capex. Once prices fall, customers will gladly forfeit their deposits (prepayments) and walk away from the LTAs.
Historically, whenever prices fell more than 60% from the peak, customers broke their LTAs even after signing them.
So even if a 2027 shortage is certain and the stocks trade at a P/E of 3 on 2027 operating profit, 2028 operating profit is uncertain, which makes it hard to justify a higher valuation.
He went on to argue that even if 2028 operating profit were certain, we would still have to account for 2029 operating profit.
I pushed back and asked why the market doesn't discount TSMC the same way. Why does TSMC get such a high valuation? Wouldn't TSMC also take a big hit if the AI boom fades?
His answer: the problem was how violently memory prices rose in the first place.
If memory makers had raised prices in a healthy way like TSMC, it might be a different story. But because they hiked prices like a commodity, the market has no choice but to treat memory stocks like commodity stocks.
Even if memory makers stay in shortage through 2030, he said, the market will price in the risk of oversupply in 2031.
He closed his argument this way: even at 3x 2027 earnings, if memory prices fall in 2028 by enough to break LTAs, that 3x multiple on 2027 works out to 7.8 to 10x on 2028. So current valuations are not cheap.
Goose Farmer retweeted
AI의 다음 서사는 무엇일까요?
(서사는 숫자가 아닙니다)
사실 저는 그게 폭발적인 매출과 이익에 기반한 사업은 아닐 거라고 봐요.
지금 AI는 버는 속도보다 쓰는 속도가 훨씬 빠른 산업이거든요.
지금 버는 돈이 아니라, 몇 년 뒤에 벌 돈을 믿고 설비를 먼저 삽니다.
그 사이의 빈칸을 메우는 건 숫자가 아니라 결국 이야기죠.
그리고...투자자들이 간과하는 게 하나 있습니다.
AI는 서사가 전부라는 것.
사상 최대 실적, PER 3배.
그런데도 메모리는 무너졌죠.
숫자가 아니라, 2027년 이후의 서사가 안 보였기 때문에.
숫자가 아니라 '이야기'가 비었다는 말입니다.
저는 여기서 이야기의 반칸을 바이오로 맞춰봤어요.
아주 흥미롭죠?
(다들 "바이오는 돈이 안 된다", "시계열이 너무 길다"고 하지만, 그래서 더 재미있습니다.)
제가 그럼에도 바이오로 좁히는 이유는 뭘까요?
1. 바이오는 돈을 버는 곳이 아닙니다.
맞아요.
바이오 자체에서 코딩 시장만큼 빠르게 돈을 벌기는 어렵죠.
다만 AI가 계속 돈을 쓸 수 있게 해주는 곳은 확실합니다.
AI가 일자리를 줄이고 K자를 벌릴수록, "아이들의 병을 고치는 AI"라는 반대 서사의 값은 레버리지로 오릅니다.
우리는 이 극단적인 K자 경제를 주목할 필요가 있어요.
2. 시계열이 길다?
저는 오히려 그게 강점이라고 봐요.
몇 년 동안 '실패'로 판정할 수 없는 서사.
(어쩌면..영원히?)
쉽게 죽지 않는다는 뜻.
3. 시장은 결과가 아니라 언제나 증명에 돈을 냅니다.
ChatGPT도 챗봇일 땐 TAM이 작았고, GLP-1도 당뇨약일 땐 작았죠.
분명 그 때 이정도 성장을 예견한 사람은 거의 없습니다.
하지만 범용성이 증명되는 순간 시장은 TAM을 다시 그렸고,
릴리는 제약사 최초로 시총 1조 달러를 찍었습니다.
다들 이제 비만약의 미래를 의심하지 않죠?
4. 그리고 '시계열이 길다'는 건 겨우 약 하나의 시계입니다.
AI가 바꾸는 건 속도가 아니라 개수예요.
앤트로픽이 인수한 1인 바이오텍 미스릴은 아이디어에서 쥐 실험 결과까지 18개월이 안 걸렸습니다.
(네, 혼자서요...)
창업자 한 명이 Claude로 외부 실험실 11곳과의 계약, 물류, 실험을 조율했다고 하죠.
그렇게 희귀 근이영양증 프로그램 두 개를 돌렸고, 이제 앤트로픽 안에서 몇 개를 더 시작할 준비를 하고 있습니다.
앤트로픽은 아예 이 방식을 회사 단위로 찍어내는 실험(Pleiades)까지 하고 있고요.
작은 팀이 평소보다 훨씬 많은 신약 프로그램을 동시에 돌리는 구조.
저는 이 부분을 시장이 아직 반영하지 못했다고 봐요.
그럼...약 하나의 시계는 정말 그대로일까요?
5. 사실 그것도 아닙니다. 시계는 이미 조각조각 짧아지는 중이에요.
신약 개발은 하나의 긴 시간이 아니라, 여러 단계가 이어 붙은 시간입니다.
그리고 AI는 그 조각들을 각각 하나씩 깎아내고 있죠.
설계 단계에서는, 식품 알레르기 치료제를 만드는 Divergence Labs가 Claude로 한 달 만에 항체 설계 약 3만 5천 개를 다뤘습니다.
거의 자율적으로요.
그중 3개는 기존 표준 치료제보다 효과가 좋아 보이는 결과까지 나왔고요.
서류 단계에서는, 임상에 들어가려면 쌓아야 하는 제조·규제 문서가 있습니다.
Enveda에서는 사람이 약 3개월 걸리던 규제 문서 초안을 Claude가 4시간 만에 썼습니다.
(사람이 놓친 문제 7개를 더 찾아냈다는 건 덤..)
약 하나의 시계 전체를 줄이긴 어렵습니다.
하지만 조각이 하나씩 짧아지면, 결국 전체 시계도 따라 줄어든다는 뜻.
6. 돈이 안 된다?
자, 진짜 바이오가 돈이 안될까요?
여기 미국에는 조금 특이한 제도가 있습니다.
소아 희귀질환 약을 승인받으면, 다른 약의 FDA 심사를 10개월에서 약 6개월로 줄여주는 '우선심사 바우처'를 줍니다.
그리고 이걸 남에게 팔 수 있어요.
올해 거래가 전부 장당 2억 달러 안팎입니다.
1월 재즈 2억 달러, 2월 사이프리엄 2.05억 달러, 4월 로켓 1.8억 달러.
10월에는 울트라제닉스가 일주일 사이에 두 장을 2.1억 달러, 2.03억 달러에 팔았고요.
(심사 4개월 단축권 한 장 가격입니다.)
약을 팔기도 전에 '시간'이 먼저 팔린다는 뜻.
그리고 미스릴이 붙잡고 있는 질환이 바로 소아 희귀질환이죠.
그런데 이 제도, 영원할까요?
7. 저는 쉽게 사라지지 않는다고 봐요. 이게 당파가 없거든요.
이 바우처 제도도 한동안 끊겼다가, 올해 2월 초당적으로 2029년 9월까지 다시 연장됐습니다.
한쪽은 혁신과 FDA 속도로, 다른 쪽은 의료비와 아이들로 꺼내 쓰는 재료니까요.
AI가 K자를 벌릴수록 이 재료의 값은 더 오릅니다.
신약 개발을 막는 정치인이 되고 싶은 사람은 없어요.
그리고 미국은 2년마다 선거를 합니다.
이번 선거에서 표심을 움직인 건 높은 유가와 전기세, 그리고 데이터 센터입니다.
결론적으로 저는 바이오를 AI의 매출 엔진이 아니라, AI의 서사를 끝나지 않게 하는 도돌이표가 아닐까 싶어요.
AI가 K자를 벌리고, 바이오가 그 혜택을 아래로 돌려주고
"그래도 AI는 계속돼야 한다"는 명분이 갱신되고, 투자는 다시 이어집니다.
Jukan이 "2028년 이후가 안 보인다"고 했던 그 빈칸.
저는 거기에 이 도돌이표가 들어갈 수 있다고 봅니다.
여러분은 어떤가요.
각자의 서사가 저는 언제나 궁금합니다.

이번 주 X 반도체 쪽에서 가장 뜨거웠던 트윗.
@Jukan의 상하이 출장 후기입니다.
@Jukan은 원래 메모리 강세론 쪽 대표 계정이죠.
셀사이드 강세 리포트를 누구보다 부지런히 날라오던 사람.
개인적으로 그를 진심으로 존경합니다.
그에게 배운 지식은 로켓슬라의 반도체 공부를 더 즐겁게 해 주었으니까요.
그런 그가 11월 5일, 이런 취지의 글을 남깁니다.
"메모리가 잘되길 바란다. 그런데 이번 상하이 출장 이후로는 확신이 없다."
(하필 같은 주에 미·중·한 메모리주가 같이 무너지면서 논란은 더 커졌고요.)
자...이 상황을 쉽게 정리하면 이렇습니다.
1. 상하이에서 메모리 가격이 내년 3분기부터 꺾일 수 있다는 전망을 구체적으로 들었다
2. 강세론자인 그가 반박해 봤지만, 끝내 납득하고 말았다
3. 그 이유는 "앤트로픽·OpenAI의 다음 매출 엔진(ARR)은 뭐냐"는 질문에 답할 다음 서사가 없었기 때문이다
1번은 사실 시장도 어느 정도 인정하는 분위기입니다.
10월 낸드 계약가가 21개월 만에 처음으로 상승을 멈췄거든요.
DRAM은 아직 사상 최고지만, 오르는 속도는 확실히 느려졌고요.
그래서 저는 진짜 문제는 3번이라고 봐요.
가격이 언젠가 꺾이는 건 다들 압니다.
문제는 꺾인 뒤를 받쳐줄 다음 수요 이야기가 구체적으로 없다는 것.
그런데 여기서 좀 의아한 지점이 있습니다.
Jukan은 Citrini에서 앤트로픽의 다음 엔진을 고민할 기회가 누구보다 많았던 사람입니다.
심지어 본인 후기에서도 대안으로 AI4S(과학용 AI)를 직접 언급했어요.
결론은 "당장 돈이 되긴 어렵다"는 회의론이었지만...
앤트로픽과 바이오 쪽 흐름을 누구보다 가까이서 볼 수 있었던 사람이 회의적이다?
저는 이 지점이 이번 논란의 핵심이라고 봅니다.
자, 여기서부터는 저의 관점입니다.
지난 분기, 거의 모든 AI 기업이 학습에서 추론·에이전트로 선명하게 방향을 틀었습니다.
앤트로픽은 Claude Code와 Claude Science
메타는 Muse
SpaceX는 Grok Bot.
모델을 "얼마나 똑똑하게 만드냐"에서 "얼마나 일을 시키냐"로 넘어간 거죠.
그럼 그들의 다음 질문은 하나로 좁혀질 겁니다.
"어디에 일을 시켜야 가장 큰 돈이 되느냐"
앤트로픽은 그게 코딩이 아니라 의료·바이오라고 좁히고 있는 것 같습니다.
이유는 세 가지입니다.
① 누가 이 AI를 막을 수 있을까
지금 AI 규제 압력은 크게 두 갈래입니다.
1. 일자리를 뺏는다.
2. 위험하다(생물무기 같은).
코딩 에이전트는 사실 첫 번째에 정면으로 걸립니다.
"개발자 일자리 뺏는 AI".
유권자에게 불편할 수 있는 서사죠.
그런데 의료로 오면 같은 모델이 "병 고치고 병원비 줄이는 AI"가 됩니다.
이건 압도적으로 표를 얻는 서사입니다.
(미국은 의료비가 굉장히 비싸니까요)
규제하는 쪽이 오히려 막기 어려워집니다.
신약 개발을 막는 정치인이 되고 싶은 사람은 없으니까요.
두 번째 갈래도 흥미롭습니다.
생물무기 공포는 언뜻 바이오 AI의 최대 리스크처럼 보이죠...??
그런데 저는 이게 거꾸로 쓰일 수 있다고 봐요.
"최상위 모델은 밖에 풀지 않고, 검증된 우리 워크플로와 실험실 안에서만 쓴다."
공포가 닫힌 생태계의 명분이 되는 겁니다.
규제가 효능과 안전에 집중될수록, 그 규제 자체가 진입장벽이 되고요.
그럼 그 닫힌 생태계에 한 번 들어온 고객은 나갈 수 있을까요..??
② 한 번 들어오면, 나갈 수 있을까
코딩은 오늘 Claude Code를 쓰다가 내일 다른 도구로 넘어가도 코드는 그대로 남습니다.
갈아타기가 굉장히 쉽죠.
(SpaceX가 @cursor_ai 를 인수한 것도 같은 과점에서 고민할 수 있습니다)
어째든 토큰은 결국 원자재 가격 싸움으로 갑니다.
(어쩌면 이미 원자재 그 자체인지도 모르겠어요)
제약은 다릅니다.
FDA에 제출하는 데이터를 다루는 시스템은 '검증'을 받아야 합니다.
한 번 검증받은 시스템을 바꾸면 처음부터 다시 검증해야 하고,
진행 중인 임상 신청까지 흔들릴 수 있어요.
이게 얼마나 강한지는 이미 증명된 사례가 있습니다.
제약 소프트웨어 회사 Veeva.
대형 제약사가 Veeva에 쌓인 임상 문서를 다른 곳으로 옮기려면 진행 중인 신약 신청과 FDA 데이터 무결성 지적을 각오해야 합니다.
전환 비용이 '몇 년치 규제 리스크'로 계산되는 구조.
AI가 이 검증된 워크플로 안으로 들어가는 순간, 강력한 락인이 생깁니다.
사실...앤트로픽이 조용히 깔고 있는 순서도 정확히 이겁니다.
(이건 Jukan이 저보다 훨씬 더 잘 이해하고 있을 거라고 생각해요)
Claude Science 출시(모델이 아니라 '워크벤치'라고 스스로 못 박음)
→ 생명과학 해커톤으로 빌더 확보
→ 연구 프로젝트 50개에 크레딧 지원, 논문으로 검증
→ 생명과학 인수·투자 담당자 채용
Claude Code가 개발자의 터미널을 가져갔다면, Claude Science는 과학자의 연구실을 가져가려는 거죠.
다들 Claude Science에 큰 관심이 없지만, 저는 이게 코딩보다 훨씬 깊게 박히는 도구가 될 거라고 봐요.
그리고 이게 가장 중요합니다.
③ 못 나간다면, 그들은 얼마를 받을 수 있을까
코딩 매출은 "좌석 수 × 월 구독료" 혹은 "토큰 × 단가"입니다.
천장은 결국 기업의 개발 예산에 막힙니다.
(심지어 앤트로픽 코딩 매출의 상당 부분은 Cursor·Copilot 같은 중간 유통사를 거칩니다. 내 고객이 아니라 남의 고객이라는 뜻.)
제약은 가격을 매기는 방식 자체가 다릅니다.
상위 16개 빅파마가 2025년 R&D에만 쓴 돈이 약 1,590억 달러.
신약 하나 개발에 20억 달러 이상.
블록버스터 약 하나가 1년에 10억 달러 넘게 팔립니다.
AI가 개발 기간을 1년만 당겨도, 그 1년치 매출이 통째로 가치가 됩니다.
그래서 AI-제약 계약은 좌석이 아니라 마일스톤과 로열티로 묶입니다.
구글 계열 아이소모픽 랩스가 노바티스·릴리와 맺은 계약만 로열티를 빼고도 30억 달러 가까이죠.
물론 앤트로픽이 지금 파는 건 아직 워크벤치, 그러니까 좌석입니다.
하지만 연구실 안에 먼저 들어가 있는 회사만 다음 단계, 약의 몫으로 넘어갈 수 있죠.
최근 생명과학 인수 담당자를 따로 뽑는 이유도 거기에 있다고 봐요.
좌석으로 들어가서, 약의 몫으로 넘어가는 구조.
(아, 약값 인하는 어떻게 하냐구요? 괜찮아요. 결국 돈은 돈이 넘치는 상류층에게서 벌면 되니까요)
이게 코딩과 비교가 안 되는 이유라고 봐요.
그런데 여기까지 오면 이런 질문이 남습니다.
"그래서 이게 메모리랑 무슨 상관인데?"
④ 그래서, 메모리는 이 서사에서 어디서 돈을 벌까
메모리 입장에서 중요한 건 토큰이 몇 개냐가 아닙니다.
모델 회사가 2028년에도 컴퓨트 청구서를 낼 수 있는 돈줄이 있느냐죠.
그게 보이냐, 안보이냐가 전부입니다.
바이오는 그 돈줄을 "토큰 단가 싸움" 밖에서 만들어 줄 수 있는 거의 유일한 곳이라고 봐요.
둘째, 기억입니다.
2023년 GPT가 만든 쇼티지는 반도체였습니다.
병목이 연산이었으니까요.
바이오는 조금 다릅니다.
연구 에이전트는 한 가지 연구를 몇 주, 몇 달씩 끝까지 붙잡고 갑니다.
읽은 논문, 세운 가설, 실패한 실험을 전부 기억한 채로요.
그 기억이 올라가는 곳이 바로 메모리입니다.
(실험 결과를 기다리는 며칠 동안은 DRAM, 낸드로 내려가서 대기시키면 되죠.)
코딩 에이전트가 짧고 많은 작업이라면, 바이오 에이전트는 상당히 길고 무거운 작업.
셋째, 결정권 경쟁입니다.
그럼 누가 이 손님을 가장 많이 받게 될까요.
전임상 실험실 자리는 비싸고, 한정돼 있습니다.
이미 병목 중 병목.
그래서 가치는 "그 자리에 무엇을 넣을지 고르는 권한"으로 모입니다.
잘 고르려면, 그 전에 컴퓨터 안에서 가장 많은 설계를 가장 길게 밀어봐야 하죠.
결국 결정권자는 가장 많은 에이전트를 돌리는 쪽입니다.
아이러니하죠?
실험실이 모자랄수록 에이전트가 줄어드는 게 아니라, 오히려 더 많이 돌아가는 구조.
이미 일라이 릴리는 엔비디아 GPU 1,000개가 넘는 슈퍼컴퓨터를 직접 깔고, 이걸 자기 실험실과 연결했습니다.
제약사가 컴퓨트를 직접 사기 시작했다는 것.
바이오에도 하이퍼스케일러가 생기고 있다는 뜻.
2023년의 경쟁이 "누가 더 큰 모델을 학습하느냐"였다면,
다음 경쟁은 "누가 더 많은 설계를 끝까지 밀어보느냐".
저는 이게 2027년 이후를 받쳐줄 서사라고 봐요.
시장이 충분히 이해하면 말이죠.
물론 한계도 분명합니다.
설계를 많이 돌린다고 무조건 잘 고르는 건 아닙니다.
점수를 매기는 모델이 틀리면 10만 개를 돌려도 틀린 걸 고르죠.
그리고 시계도 두 개입니다.
워크벤치 매출, 계약 마일스톤, 제약사의 컴퓨트 투자는 가까운 시계.
로열티와 임상 성공률은 먼 시계.
임상은 연산의 시간이 아니라 생물학의 시간이라, AI로도 압축이 안 되는 구간이 있으니까요.
그래서 이게 2027~28년 메모리 이익을 받쳐준다고 단정할 순 없습니다.
다만 "다음 서사가 없다"와 "다음 서사가 아직 숫자로 안 보인다"는 다른 얘기라고 봐요.
그래서 Jukan에게 직접 묻고 싶습니다.
추론·에이전트로의 전환이 지난 분기 이렇게 선명했는데,바이오에서 "누가 더 많은 설계를 끝까지 밀어보느냐"는 결정권 경쟁이
2027년 이후 메모리 수요를 받칠 수 있다고 보는지.
상하이에서 들은 회의론이 이 부분까지 포함한 건지.
@jukan05 의견이 정말 궁금합니다.
혹은 다른 누군가의 의견도 좋아요.
.@Ginkgo vs. @XtalPi
This isn't a zero-sum game.
It's about expanding the market.
Can't wait to see how companies scale and evolve.

Goose Farmer retweeted

Ginkgo sold its first autonomous lab to Novo Nordisk — not a paper, a purchase order.
In its Q3 2026 results (5 Nov), Ginkgo said Novo Nordisk selected it to build an autonomous lab at Novo’s new Waltham, Massachusetts R&D site. This is hardware plus software (RAC + Catalyst) going into a pharma’s own U.S. lab — not another services-only CRO story.
Hard readout
→ First announced autonomous-lab sale to a top-tier pharma company
→ CEO Jason Kelly: the U.S. government is now treating autonomous labs as national infrastructure; the Novo deal “sends a signal to all the other companies in the industry”
→ Q3 revenue $28M (−6% year over year); cash, cash equivalents and marketable securities $285M as of 30 Sept 2026
Worth reading when the question is who is actually buying AI-native wet labs, not who is publishing them.
📄 Earnings PR (SEC): sec.gov/Archives/edgar/data/…
🎧 Earnings call: fool.com/earnings/call-trans…
#AIforScience #LabAutomation #Biopharma

ALT Ginkgo Bioworks autonomous lab sold to Novo Nordisk at Waltham R&D site
Goose Farmer retweeted
a great market map for those newly accustomed to AI x bio
excited to see many companies here that attended our annual BioPharma AI Summit in June + privileged to work alongside @valkai @OrchestraBio / @OpenAI @chaidiscovery @AbridgeHQ @forus [Axiom Bio] and many others in stealth
elicit.com/ai-for-pharma
